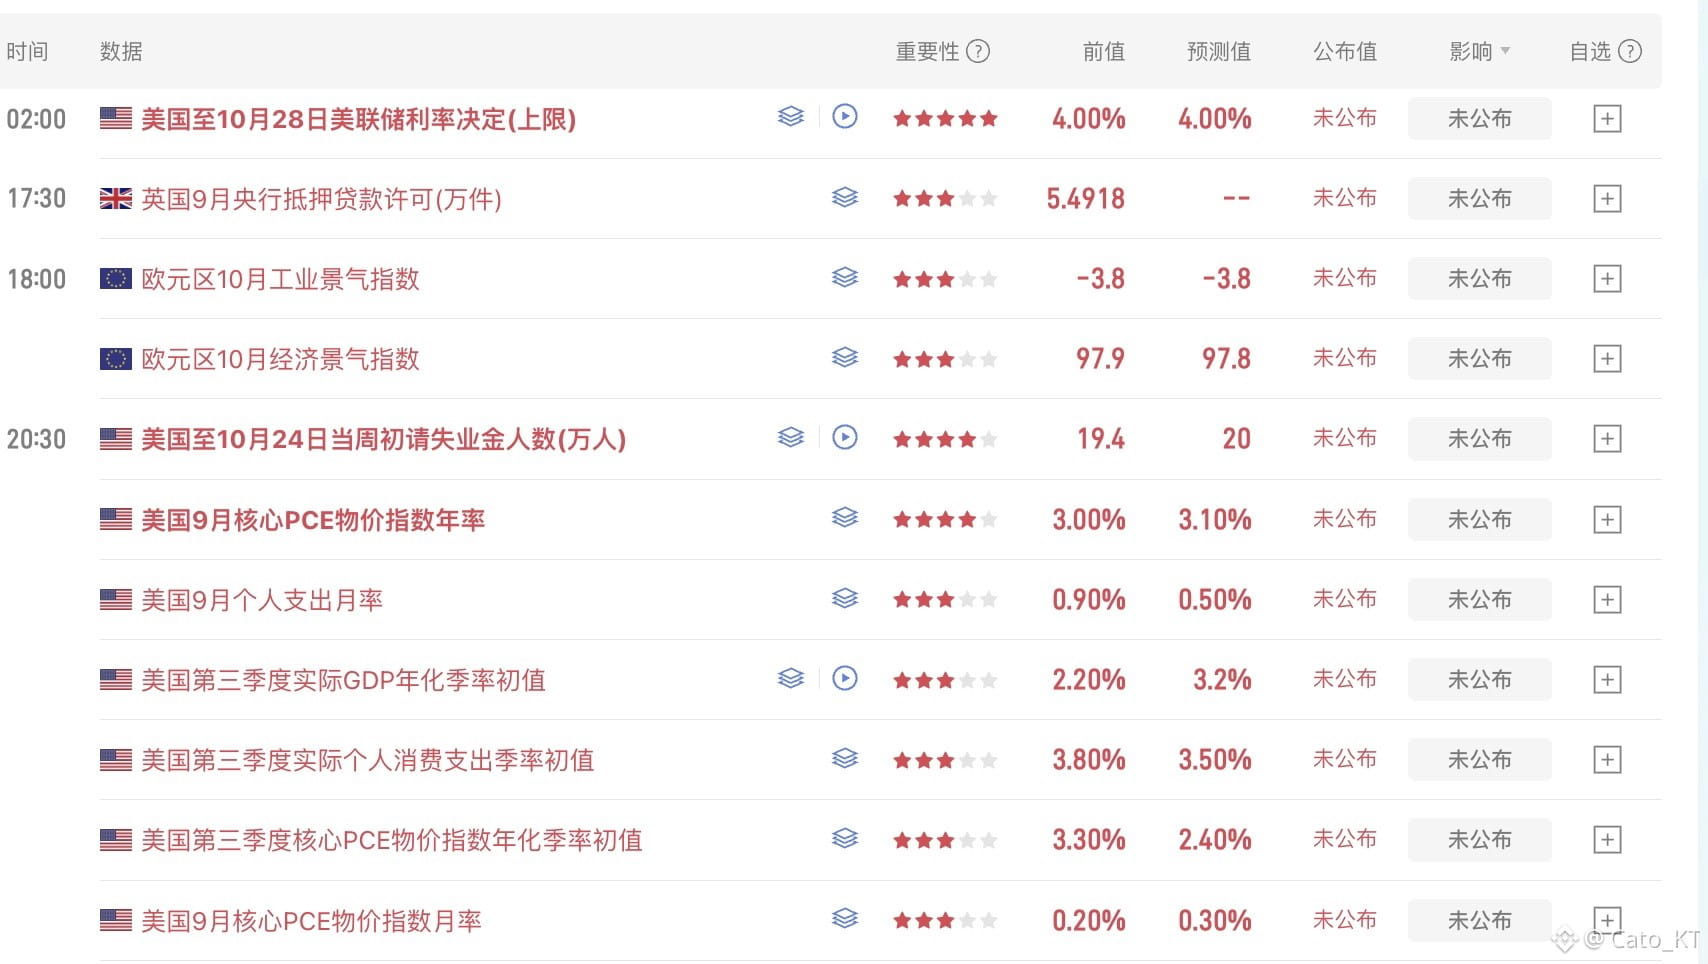
Dữ liệu kinh tế vĩ mô tuần này và cuộc họp chính sách tiền tệ tháng 10 của Fed là một trong ba chủ đề chính. Logic rất đơn giản: gần như mọi người đều đồng thuận rằng tháng 10 sẽ không tăng lãi suất. Mấu chốt là xem ông Warsh sẽ đưa ra quan điểm thế nào về lạm phát và giải thích ra sao về việc không tăng lãi suất trong tháng 10.
Theo dự đoán của tôi, ông Warsh sẽ nói rằng tạm dừng tăng lãi suất trong tháng 10 chỉ nhằm tạo điều kiện theo dõi tình hình, đồng thời dồn áp lực tăng lãi suất sang tháng 12. Điều đáng chú ý là cách ông diễn đạt về lạm phát hiện tại và lạm phát giá năng lượng; những nhận định này sẽ sớm được kiểm chứng.
Bởi ông phát biểu vào rạng sáng thứ Năm, còn tối thứ Năm sẽ có số liệu GDP quý III của Mỹ và PCE lõi tháng 9. Nếu ông Warsh vẫn đặt dữ liệu làm trọng tâm khi hoạch định chính sách của Fed, số liệu hôm thứ Năm rất có thể đẩy xác suất tăng lãi suất tháng 12 lên trên 80%.
Thứ hai, tầm quan trọng của PCE tháng 9 đã giảm đi, bởi CPI tháng 9 đã khiến thị trường lo ngại hơn nhiều về lạm phát. Ngược lại, PCE tăng đúng như dự kiến, nên điều then chốt là xem mức độ lạm phát truyền sang người tiêu dùng có nghiêm trọng hơn dự đoán hay không.
Xét về dữ liệu kinh tế vĩ mô tuần này, một khi xác suất tăng lãi suất tháng 12 tăng lên 80%, thị trường sẽ định giá khả năng tăng lãi suất sâu hơn; nếu lên đến 90% thì gần như chắc chắn. Dĩ nhiên, vẫn chưa phải là không còn cơ hội đảo chiều: chỉ cần các dữ liệu tiếp theo trước cuộc họp chính sách tháng 12 cho thấy áp lực lạm phát suy yếu, đồng thời giá Brent giảm xuống dưới 95 USD, thì xác suất tăng lãi suất vẫn có thể giảm trước cuộc họp tháng 12. Nhưng ở thời điểm hiện tại, điều đó quả thực không dễ!#股票财报季