Kỳ hạn 20 năm là 5.37%, kỳ hạn 30 năm là 5.33%. Kỳ hạn dài hơn lại rẻ hơn, điều này không bất thường.
Trên cùng một bảng #美债 , kỳ hạn 2 năm là 4.69%, kỳ hạn 10 năm là 5.00%, chênh lệch 31 điểm cơ bản; phần đầu đường cong rất ngay ngắn.
Cùng một đường cong, phần đầu dốc lên, phần đuôi lại đảo ngược.
Sách giáo khoa chỉ có một câu: đường cong đảo ngược đồng nghĩa với suy thoái.
Nhưng cần xem đoạn nào bị đảo ngược.
Đoạn phía trước phản ánh lộ trình chính sách. Lãi suất ngắn hạn đi theo lãi suất chính sách, còn lãi suất dài hạn đi theo kỳ vọng tăng trưởng và lạm phát; khi hai bên va vào nhau, đường cong sẽ đảo ngược.
Đoạn đuôi phản ánh không phải chính sách, mà là phần bù kỳ hạn. Kỳ hạn 20 năm là một kỳ hạn lỡ cỡ, trong khi nhu cầu duration của quỹ hưu trí và công ty bảo hiểm tập trung ở kỳ hạn 30 năm.
Vì vậy, đường cong đảo ngược ở đoạn đuôi cho thấy trái phiếu ở kỳ hạn này không có người tranh mua, chứ không phải nền kinh tế sắp sụp đổ.
Đoạn dài hơn đáng được xem xét riêng. Kỳ hạn 5 năm là 4.82%, 10 năm là 5.00%, 20 năm là 5.37%, còn 30 năm là 5.33%. Từ 5 năm đến 20 năm, lãi suất tăng 55 điểm cơ bản; qua mốc 20 năm, nó lại giảm.
Không phải toàn bộ đường cong đang sụp xuống, mà chỉ có một đoạn ở kỳ hạn dài đặc biệt nguội lạnh.
Dữ liệu năm nay ủng hộ cách lý giải này. Tính đến ngày 23 tháng 10, trong 204 ngày giao dịch có 77 ngày diễn ra như vậy, chiếm 37.7%.
Đợt hiện tại đã kéo dài liên tục 31 ngày giao dịch.
Một hiện tượng kéo dài liên tục cả tháng rưỡi không phải là cảnh báo, mà là trạng thái bình thường.
Điều thực sự cần theo dõi là kỳ hạn 10 năm. Ngày 5 tháng 10 còn ở mức 5.31%, đến ngày 23 tháng 10 là 5.00%; trong 13 ngày giao dịch đã giảm 31 điểm cơ bản.
Mẫu số định giá cổ phiếu tăng trưởng nằm ngay trên đường này. Lãi suất kỳ hạn 10 năm từ 5.31% trở lại 5.00%, tức là nới lỏng 31 điểm cơ bản cho mọi dòng tiền tương lai.
Lãi suất kỳ hạn dài giảm là điều dễ chịu đối với các tài sản định giá cao. Tín hiệu này quan trọng hơn nhiều so với 4 điểm cơ bản ở đoạn đuôi.
Một cách lý giải khác cũng hợp lý. Khối lượng giao dịch kỳ hạn 20 năm thấp hơn kỳ hạn 30 năm; riêng thanh khoản kém đã đủ khiến nó bị chiết khấu.
Tôi không chắc trong 4 điểm cơ bản này, bao nhiêu là do nguồn cung và bao nhiêu chỉ vì không có người mua. Cả hai cách tính đều khớp với dữ liệu, nhưng không thể tách riêng.
Một đường cong chưa bao giờ chỉ mang một tín hiệu. Bản thân nó chia thành nhiều đoạn, mỗi đoạn phản ánh một thứ khác nhau. Chỉ nhìn vào 4 điểm cơ bản ở đoạn đuôi sẽ khiến ta bỏ lỡ 31 điểm cơ bản ở kỳ hạn 10 năm.
$BTC vẫn đi ngang quanh mốc 80.000; đường lãi suất kỳ hạn dài này vẫn chưa tác động đến nó.
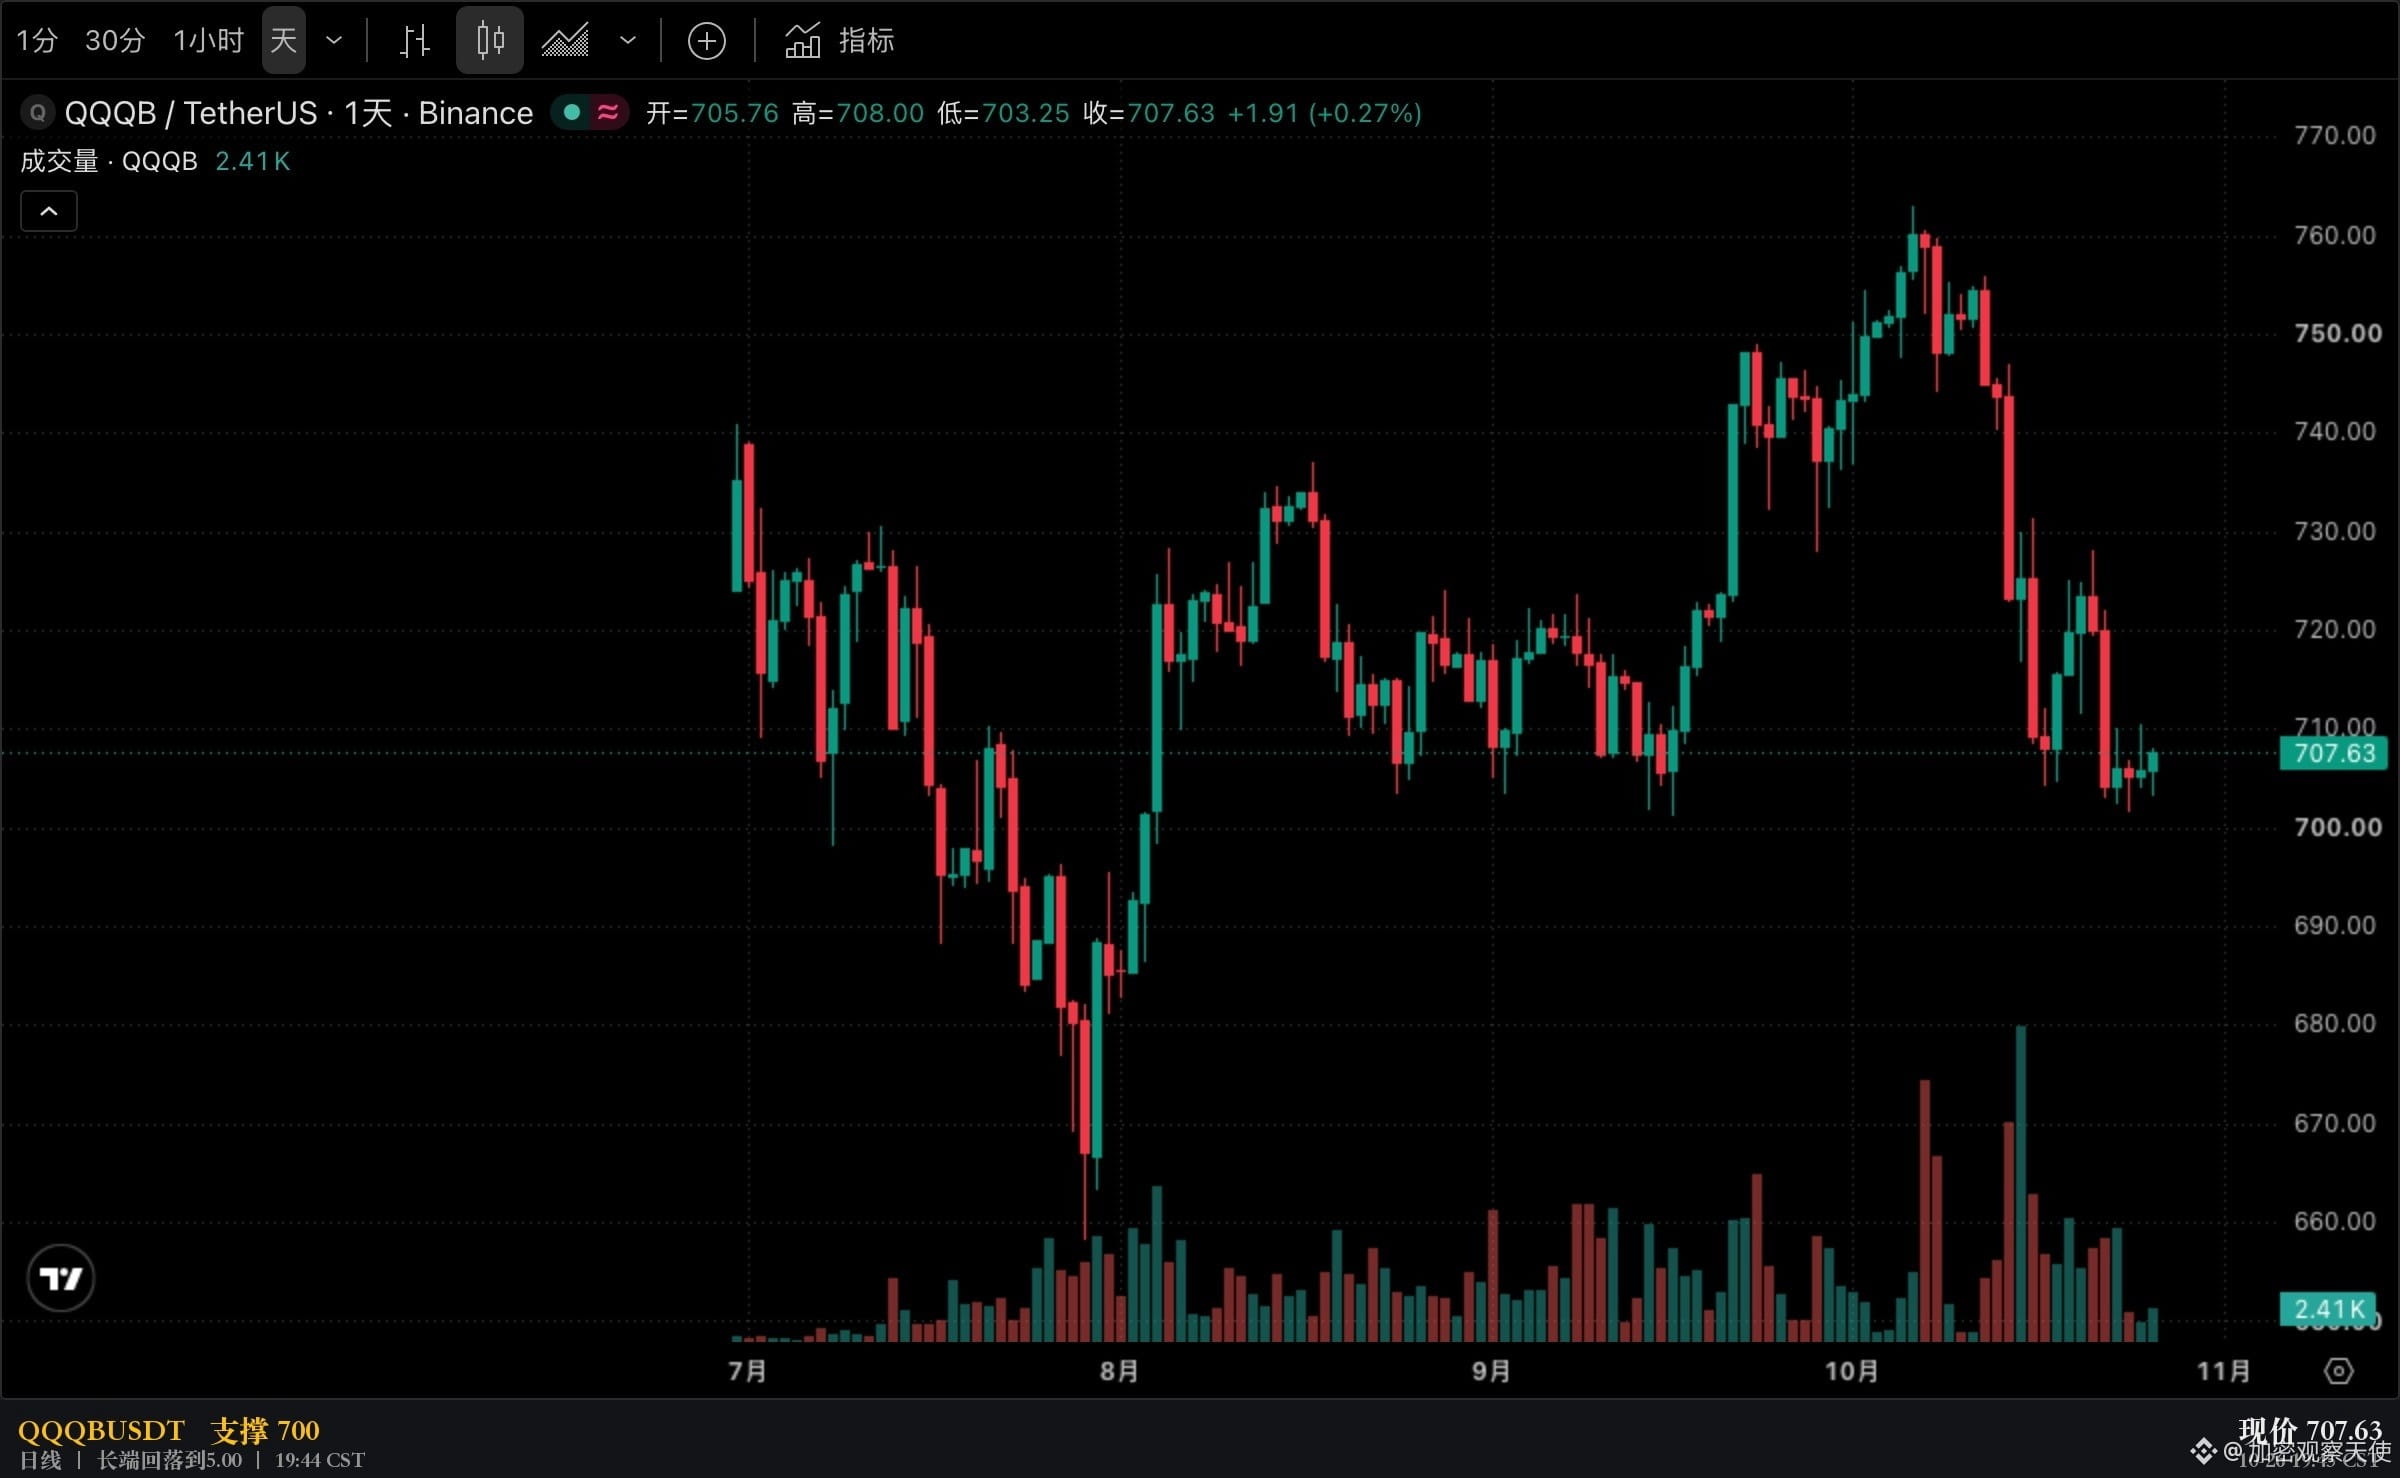
Dữ liệu từ đường cong lợi suất hằng ngày của Bộ Tài chính Hoa Kỳ ngày 23 tháng 10. Hình minh họa là biểu đồ ngày của QQQB, chụp lúc 19 giờ 44 phút, chỉ dùng để xem xét mẫu số định giá của tài sản có định giá cao; đây không phải cùng một đường lãi suất với đường nói ở trên. Phân tích trên nhằm bóc tách cơ chế, không cấu thành lời khuyên đầu tư.