

Tham gia thảo luận có nhà kinh tế học, tác giả blog Positive Investments Denis Fedotov và Giám đốc chiến lược của công ty đầu tư Finam, Yaroslav Kabakov. Các chuyên gia đánh giá lợi suất tiềm năng, ưu điểm và rủi ro của từng công cụ đầu tư dựa trên ví dụ với 1 triệu rúp.
Tiền mã hóa: tiềm năng lớn và những hạn chế mới
Từ ngày 1 tháng 9 năm 2026, Nga áp dụng quy định mới về thị trường tiền mã hóa. Nhà đầu tư không chuyên (hay còn gọi là nhà đầu tư không đủ điều kiện) có thể mua tiền mã hóa thông qua các trung gian được cấp phép với số tiền tối đa 300.000 rúp mỗi năm tại một trung gian. Người mua cũng cần phải làm bài kiểm tra.
Khác với tiền gửi ngân hàng, Bitcoin và Ethereum không mang lại khoản thu nhập lãi suất cố định. Nhà đầu tư kiếm lời từ biến động tỷ giá, vốn có thể tăng đáng kể hoặc giảm mạnh.
Một lựa chọn khác là tài sản tài chính kỹ thuật số (DFA). Ví dụ, DFA nợ cho phép cung cấp vốn cho các công ty theo những điều kiện được xác định trước.
Theo dữ liệu tháng 9 năm 2026, một số đợt phát hành của Ozon Capital đưa ra lợi suất từ 15,2% đến 18,5% mỗi năm, tùy thuộc vào thời hạn đầu tư.
Tuy nhiên, DFA không được bảo vệ bởi hệ thống bảo hiểm tiền gửi. Nếu tổ chức phát hành không thể thực hiện nghĩa vụ, nhà đầu tư có nguy cơ mất tiền.
Tiền gửi ngân hàng: một triệu sẽ sinh lời bao nhiêu?
Denis Fedotov cho biết, trong tháng 9, lãi suất tối đa bình quân đối với tiền gửi bằng đồng rúp tại mười ngân hàng lớn nhất là khoảng 12,95% mỗi năm. Tức là, nếu gửi một triệu rúp trong một năm với lãi suất 13%, nhà đầu tư có thể nhận được khoảng 130.000 rúp tiền lãi (tuy nhiên, chưa trừ các khoản thuế có thể phát sinh).
Ưu điểm chính của tiền gửi là lợi suất dễ dự đoán và được nhà nước bảo hiểm trong hạn mức 1,4 triệu rúp cho mỗi người gửi tiền tại mỗi ngân hàng, bao gồm cả tiền lãi đã tích lũy.
Tuy nhiên, chuyên gia cảnh báo: lãi suất cao được quảng cáo không phải lúc nào cũng áp dụng trong toàn bộ thời hạn. Đôi khi, lãi suất cao hơn chỉ được áp dụng trong những tháng đầu, sau đó lợi suất giảm xuống.
Điều quan trọng nữa là cần lưu ý các điều kiện chấm dứt hợp đồng trước hạn và cách thức chi trả tiền lãi.
Fedotov khuyến nghị không nên chạy theo lãi suất cao nhất mà hãy chọn những sản phẩm dễ hiểu, có lợi suất cố định.
Trái phiếu: cơ hội kiếm lời khi lãi suất giảm
Một lựa chọn khác là trái phiếu chính phủ liên bang (OFZ) và trái phiếu nợ của các công ty Nga. Yaroslav Kabakov lưu ý đến các OFZ dài hạn, với lợi suất vào thời điểm chuẩn bị bài viết ở mức gần 17% mỗi năm. Chuyên gia đưa ra hai kịch bản:
Nếu lãi suất của Ngân hàng Trung ương Liên bang Nga giảm, trái phiếu có lãi suất coupon cố định có thể tăng giá và mang lại cho nhà đầu tư khoản thu nhập bổ sung.
Ngược lại, nếu lãi suất bắt đầu tăng, giá của những trái phiếu này sẽ giảm.
Vì vậy, cần lưu ý rằng nếu bán OFZ trước ngày đáo hạn, lợi suất cuối cùng có thể thấp hơn hoặc cao hơn mức dự kiến ban đầu. Tất cả phụ thuộc vào giá thị trường của trái phiếu tại thời điểm bán.
Kabakov đề xuất nhà đầu tư cân nhắc phương án đa dạng hóa danh mục như sau:
dành 35-40% danh mục cho OFZ dài hạn;
dành khoảng 30-40% cho trái phiếu ngoại tệ của các ngân hàng lớn ở Nga;
dành khoảng 15% cho trái phiếu doanh nghiệp có lãi suất coupon thả nổi.
Tuy nhiên, chuyên gia nhắc nhở rằng khoản lợi nhuận bổ sung có thể không bù đắp được rủi ro tổ chức phát hành vỡ nợ, đồng thời kêu gọi nhà đầu tư cân nhắc kỹ lưỡng.
Thay cho phần kết luận – nhà đầu tư nên chọn gì?
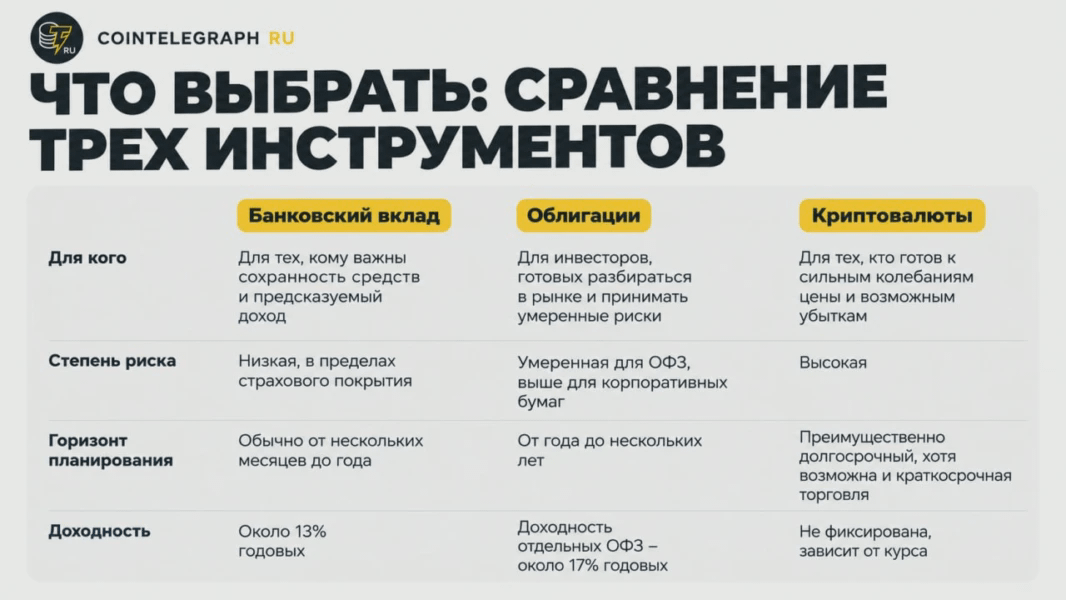
So sánh ba công cụ đầu tư: cổ phiếu, trái phiếu và tiền mã hóa
Kết luận chính: không nhất thiết phải đầu tư toàn bộ một triệu rúp vào một công cụ duy nhất. Có thể phân bổ một phần vốn vào các tài sản dễ dự đoán hơn, phần còn lại dùng cho các khoản đầu tư có rủi ro cao hơn.
Tỷ lệ phân bổ cụ thể phụ thuộc vào mục tiêu tài chính cá nhân, thời hạn đầu tư và mức độ sẵn sàng chấp nhận những khoản lỗ có thể xảy ra của bạn.
#WorldNews2026 , #MarketTurbulence
Nội dung này chỉ nhằm mục đích cung cấp thông tin và không phải là khuyến nghị đầu tư dành riêng cho từng cá nhân.