Thiết kế chip AI càng phức tạp, hoạt động kinh doanh của Cadence càng đáng để tìm hiểu kỹ. Tuy nhiên, đơn hàng nhiều và doanh thu có thể ghi nhận trong quý này là hai vấn đề khác nhau.
Cuộc họp công bố kết quả kinh doanh quý III của CDNS dự kiến diễn ra lúc 05:00 ngày 27 tháng 10 theo giờ Bắc Kinh. Bài viết này là phần phân tích trước thềm công bố; kết quả thực tế của quý III vẫn chưa được công bố.
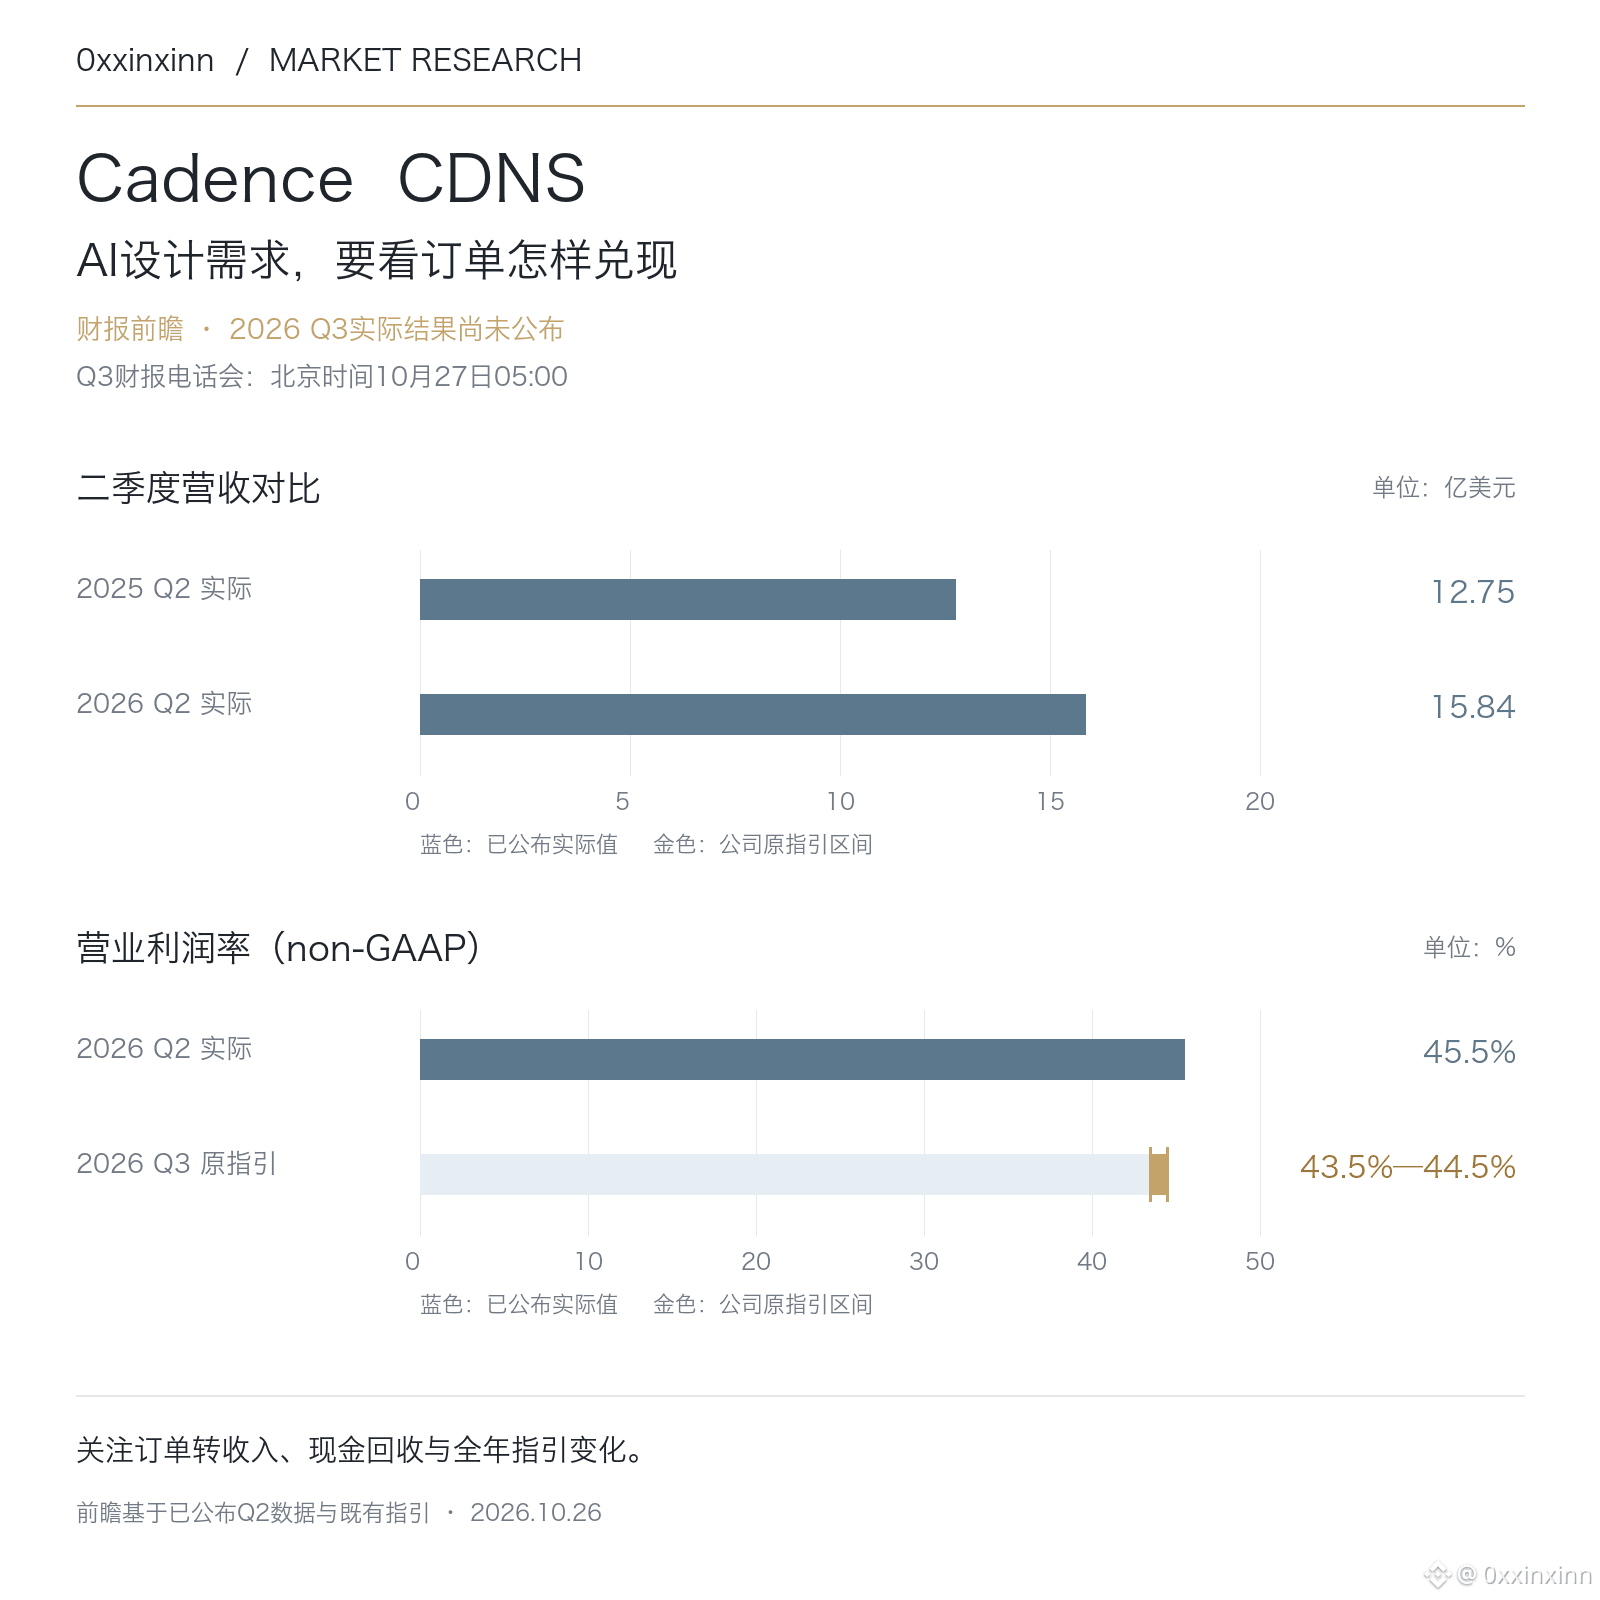
Doanh thu quý II đạt 1,584 tỷ USD, so với 1,275 tỷ USD cùng kỳ năm trước; lượng đơn hàng tồn đọng cuối quý là 8,1 tỷ USD, còn doanh thu dự kiến ghi nhận từ nghĩa vụ thực hiện còn lại trong 12 tháng tới là 4,2 tỷ USD. Hai chỉ số này được tính theo những cơ sở khác nhau, và cũng không thể xem 8,1 tỷ USD là doanh thu của năm tới.
Cũng cần đặt đúng cơ sở so sánh khi xem xét biên lợi nhuận: biên lợi nhuận hoạt động non-GAAP quý II là 45,5%, trong khi hướng dẫn ban đầu cho quý III là 43,5%–44,5%; ngay từ đầu, công ty đã dự báo biên lợi nhuận giảm so với quý trước. Khi kết quả được công bố, nếu chỉ thấy biên lợi nhuận thấp hơn quý trước rồi kết luận rằng kết quả kinh doanh suy yếu, rất dễ bỏ qua mức dự báo ban đầu.
Điều tôi quan tâm hơn là tốc độ chuyển đơn hàng thành doanh thu và tiền mặt, cũng như liệu dự báo cả năm có thay đổi hay không. Nhu cầu liên quan đến AI cần được thể hiện qua những con số này; nếu tăng trưởng chủ yếu nhờ ghi nhận doanh thu sớm, trong khi thu hồi tiền mặt không theo kịp, thì cần thận trọng hơn.