



Alphabet và Microsoft công bố kết quả kinh doanh quý sau khi thị trường Mỹ đóng cửa vào thứ Tư, ngày 28 tháng 10. Cả hai đang nhanh chóng phát triển mảng kinh doanh đám mây và chi tiêu mạnh tay để bắt kịp. Các nhà đầu tư muốn biết liệu khoản chi tiêu đó đã bắt đầu mang lại lợi nhuận và dòng tiền tự do hay chưa, hay liệu mức chi này sẽ tiếp tục tăng nhanh hơn lợi nhuận thu về.
Alphabet (Q3 FY2026)
Theo bài viết của Business Insider trước khi công bố kết quả kinh doanh, Phố Wall dự báo doanh thu quý III đạt khoảng 127,9 tỷ USD và lợi nhuận trên mỗi cổ phiếu là 3,03 USD; tương ứng với mức tăng trưởng doanh thu khoảng 25% và EPS tăng 5,6%. Justin Post của Bank of America dự báo doanh thu sau khi trừ chi phí thu hút lưu lượng truy cập đạt 111,4 tỷ USD và EPS theo GAAP là 3,07 USD, cao hơn các ước tính tương ứng của Phố Wall là 111,0 tỷ USD và 2,98 USD. Hai con số doanh thu này được tính trên các cơ sở khác nhau. Dự báo của Post không bao gồm chi phí thu hút lưu lượng truy cập; con số 127,9 tỷ USD tương ứng với tổng doanh thu.
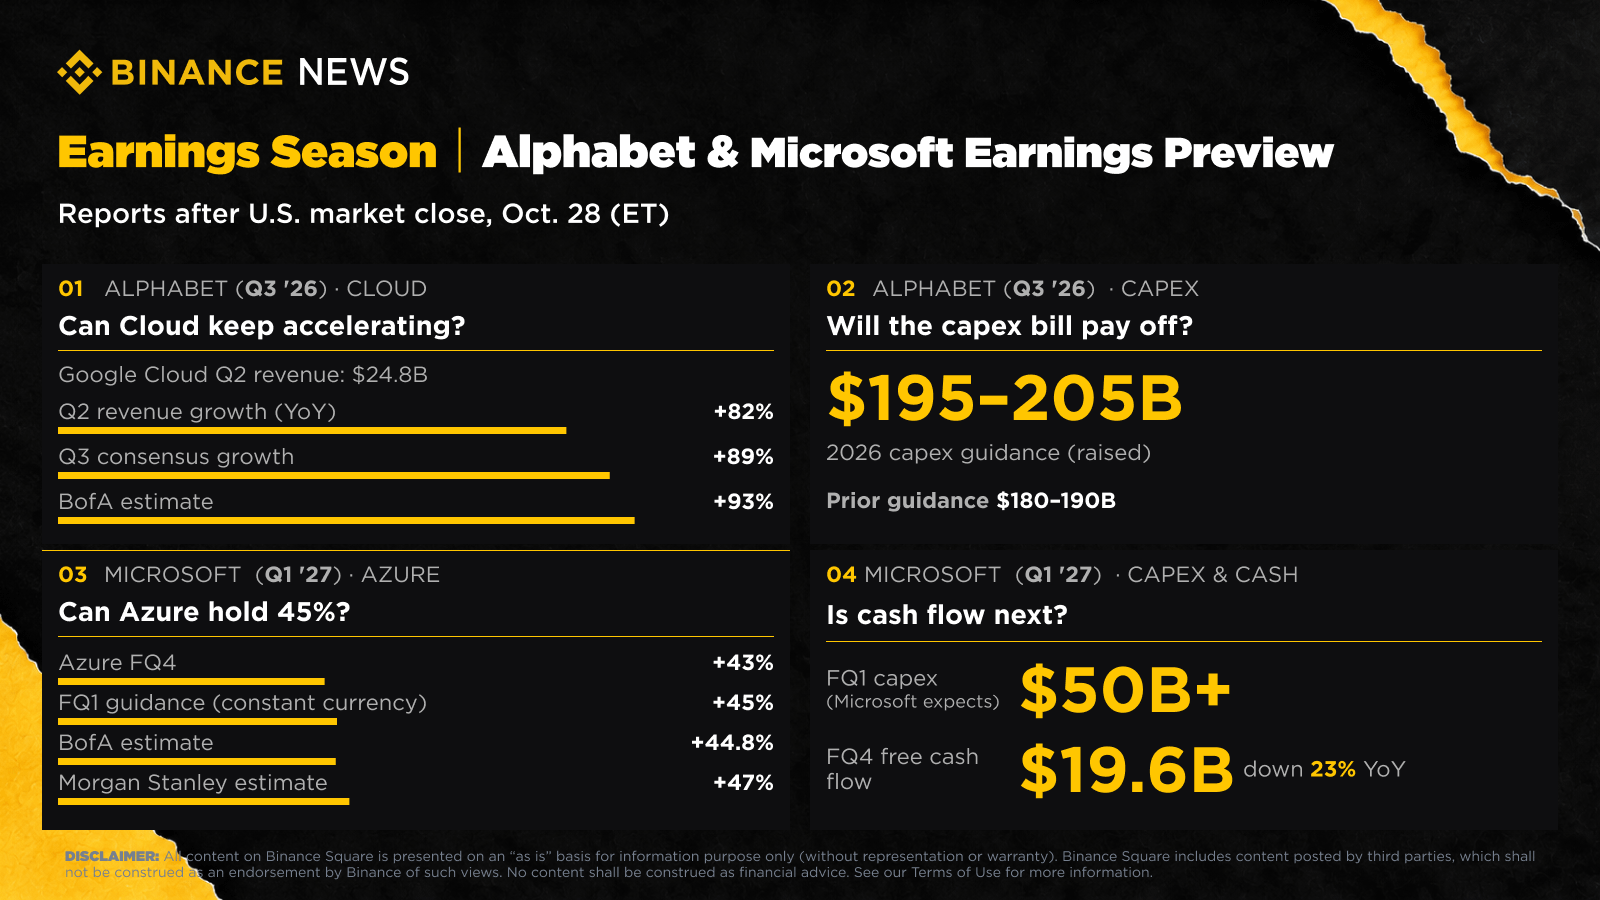
Bank of America thấy đà tăng tiềm năng cao nhất ở Google Cloud. Ngân hàng này dự báo đơn vị này sẽ tăng khoảng 93% trong quý ba, so với mức đồng thuận 89%, với lý do là mở rộng năng lực và doanh số gia tăng của Tensor Processing Units (TPUs). Doanh thu Cloud tăng 82% lên 24,8 tỷ USD trong quý hai. Andrew Boone của Citizens cũng kỳ vọng kết quả Cloud tốt hơn dự kiến, được thúc đẩy bởi giá cả và mức sử dụng.
Đối với Search, Bank of America dự báo tăng trưởng khoảng 15%, phù hợp với Phố Wall, dù các kiểm tra của họ cho thấy có phần chậm lại. Boone thận trọng hơn. Ông gọi mảng Search là "thận trọng thêm" vì cạnh tranh gia tăng từ các tác tử AI, và ông kỳ vọng mức so sánh sẽ khó khăn. Ông cũng xem YouTube là một ẩn số, khi tác động từ quảng cáo World Cup phai nhạt và chi tiêu quảng cáo cho bầu cử giữa nhiệm kỳ tăng lên.
Chi tiêu vốn năm 2026 của Alphabet sẽ vào khoảng 200 tỷ USD, theo ước tính của Bank of America, so với con số 202 tỷ USD của Phố Wall, và khoảng 300 tỷ USD vào năm 2027 với rủi ro nghiêng về phía tăng. Ngân hàng này dự báo chi phí hoạt động là 33,5 tỷ USD, thấp hơn mức 34,3 tỷ USD của Phố Wall, và khấu hao là 8,0 tỷ USD so với 8,9 tỷ USD. Khấu hao cao hơn là chi phí của việc mở rộng, và điều đó có thể gây áp lực lên EPS ngay cả khi doanh thu vượt kỳ vọng.
Boone kỳ vọng cổ phiếu sẽ phản ứng nhiều hơn với phần bình luận của ban lãnh đạo hơn là với các con số, vì lo ngại về Search. Trong cuộc họp công bố kết quả, Bank of America sẽ theo dõi khối lượng tìm kiếm, khả năng ra mắt một tác tử cho người tiêu dùng, và dữ liệu về doanh số TPU, mà họ xem là một trường hợp tăng giá then chốt cho năm 2027.
Microsoft (Q1 FY2027)
Đồng thuận của FactSet dự báo EPS điều chỉnh là 4,71 USD trên doanh thu 90,63 tỷ USD trong quý đầu tiên của năm tài chính 2027. Điều đó tương đương tăng trưởng khoảng 14% về lợi nhuận và 16,7% về doanh số, và là mức tăng trưởng lợi nhuận chậm nhất trong gần hai năm.
Azure, chỉ số có khả năng tác động đến cổ phiếu nhiều nhất, được hướng dẫn tăng khoảng 45% theo tiền tệ không đổi, cao hơn mức 43% của quý trước, và Microsoft cho biết tăng trưởng sẽ tiếp tục tăng tốc trong nửa đầu năm tài chính. Tal Liani của Bank of America kỳ vọng mức 44,8%, tương đương khoảng 32,3 tỷ USD doanh thu Azure, phù hợp với ước tính của Phố Wall. Adam Wood của Morgan Stanley lạc quan hơn, ở mức khoảng 47%.
Microsoft cho biết chi tiêu vốn trong quý sẽ vượt 50 tỷ USD, gấp hơn hai lần khoảng 19 tỷ USD cùng kỳ năm trước. Liani mô hình hóa mức 50,8 tỷ USD bao gồm thuê tài chính, tăng 24% so với quý trước, và dự báo chi tiêu cho cả năm tài chính 2027 là 220,7 tỷ USD, tăng 51,9%. Vào tháng 7, Microsoft hạ hướng dẫn capex cho năm dương lịch 2026 xuống còn khoảng 175 tỷ USD, từ mức khoảng 190 tỷ USD mà hãng đã hướng dẫn vào tháng 4.
CFO Amy Hood cho rằng mức giảm này là do cách ghi nhận các hợp đồng thuê trung tâm dữ liệu trong tương lai. Bắt đầu từ năm tài chính 2027, Microsoft sẽ kéo dài thời gian sử dụng hữu ích ước tính của các trung tâm dữ liệu và tòa nhà văn phòng từ 15 lên 25 năm, khiến nhiều hợp đồng thuê trong tương lai được chuyển sang thuê hoạt động, và thuê hoạt động không được tính vào capex. "Ngoài tác động về thời gian sử dụng hữu ích này, kỳ vọng đầu tư CapEx cho năm dương lịch 2026 của chúng tôi không thay đổi," Hood nói. Vì vậy, mức giảm 15 tỷ USD là tái phân loại chứ không phải cắt giảm kế hoạch chi tiêu.
Dòng tiền tự do giảm 23% xuống 19,6 tỷ USD trong quý bốn, khi capex đạt 41 tỷ USD. Ban lãnh đạo kỳ vọng dòng tiền tự do vẫn dương trong năm tài chính 2027. Backlog thương mại đạt 678 tỷ USD, tăng 84%, và Microsoft 365 Copilot đã vượt 30 triệu ghế trả phí, với số ghế ròng bổ sung tăng hơn gấp đôi theo quý.
Liani nhìn thấy tăng trưởng ổn định ở mức trung-teens trong ba năm tới, với một số áp lực biên lợi nhuận từ việc chuyển dịch sang Azure và Microsoft 365, được bù đắp một phần bởi kiểm soát chi phí. Wood, trong một ghi chú ngày 19/10, viết rằng tâm lý cải thiện và mức định giá cao hơn đã nâng tiêu chuẩn kỳ vọng. Ông muốn triển vọng quý tới cho thấy tăng trưởng Azure được duy trì khi năng lực trung tâm dữ liệu mới đi vào hoạt động.
Thị trường yếu đối với cổ phiếu AI
Cổ phiếu Meta giảm hơn 9% trong tuần 19/10 sau khi công ty ghi nhận dòng tiền tự do âm lần đầu tiên kể từ khi niêm yết, và chênh lệch hợp đồng hoán đổi rủi ro vỡ nợ 5 năm của hãng đã chạm mức cao kỷ lục, CNBC đưa tin. Chỉ số Nasdaq Composite đang trên đà kết thúc tháng 10 giảm hơn 3%. Cổ phiếu bán dẫn giảm hơn 15% trong tháng.
Theo Mark Mahaney, người đứng đầu bộ phận nghiên cứu internet của Evercore, các công ty hyperscaler báo cáo vào tuần tới có thể công bố mức chi tiêu vốn tăng mạnh, có thể lên tới 100 tỷ USD. Cổ phiếu Alphabet đã giảm hơn 5% trong tuần đó, còn Amazon và Microsoft mỗi bên giảm khoảng 1%. "Nỗi sợ của thị trường giờ đã nằm trong giá cổ phiếu," Mahaney nói. Ông cho biết nếu các công ty nói rằng họ không cần huy động thêm vốn, hoặc chỉ công bố một thương vụ vốn chủ sở hữu hay nợ ở mức khiêm tốn, cổ phiếu có thể tăng.
Microsoft và Alphabet công bố kết quả cùng ngày với quyết định chính sách của Cục Dự trữ Liên bang. Amazon sẽ theo sau vào thứ Năm, cùng với dữ liệu lạm phát PCE tháng 9; CNBC lưu ý rằng PCE lõi được kỳ vọng đã tăng 3,1% trong 12 tháng qua, từ mức 3,0%.
Xếp hạng và mục tiêu giá
Bank of America tái khẳng định xếp hạng Mua đối với Alphabet. Boone giữ nguyên khuyến nghị Mua nhưng hạ mục tiêu giá xuống 450 USD từ 515 USD, viện dẫn rủi ro thực thi và áp lực đối với Search. Business Insider ghi nhận 23 khuyến nghị Mua và 4 Giữ, tạo thành đồng thuận Mua mạnh, với mục tiêu giá trung bình là 427,16 USD. Phần lớn luận điểm lạc quan dựa trên Cloud, TPU và các mô hình AI của chính công ty.
Microsoft cũng nhận được sự ủng hộ tương tự. Liani tái khẳng định khuyến nghị Mua với mục tiêu 600 USD, và Wood giữ nguyên mục tiêu 600 USD. Samik Chatterjee của J.P. Morgan duy trì xếp hạng overweight và mục tiêu 625 USD, đồng thời nói rằng nhà đầu tư sẽ tập trung vào Azure, Microsoft 365 Commercial Cloud và Copilot. Với cả hai công ty, câu hỏi mở là liệu số liệu quý tới có đủ để biện minh cho capex hay không.
Goldman Sachs đưa cả hai vào danh sách các cổ phiếu công nghệ được khuyến nghị mua mà họ cho rằng còn dư địa tăng thêm trước khi công bố kết quả kinh doanh. Nhà phân tích phần mềm Gabriela Borges gọi Microsoft là cái tên có vị thế tốt nhất trong phạm vi theo dõi phần mềm của Goldman để hưởng lợi từ các chu kỳ sản phẩm AI tích lũy. Bà nhấn mạnh "kinh tế đơn vị và tỷ suất sinh lợi trên vốn đầu tư" của Azure, cùng với "tính linh hoạt" về capex của Microsoft. CNBC đưa tin cổ phiếu Microsoft tăng hơn 8% tính từ đầu năm đến ngày 24/10, thấp hơn chỉ số S&P 500.
Đối với Alphabet, Eric Sheridan thừa nhận lo ngại của nhà đầu tư về tăng trưởng doanh thu Search, việc thiếu một đợt ra mắt tác tử cho người tiêu dùng mang tính chính thức, và rủi ro rằng hành vi người tiêu dùng sẽ chuyển sang các giao diện mang tính tác tử. Ông cho rằng phần lớn những lo ngại đó là bị phóng đại. Goldman xem các mô hình tiên phong của Alphabet, Google Cloud và các ứng dụng tiêu dùng là những chất xúc tác tiềm năng. Cổ phiếu Alphabet khi đó chỉ tăng khoảng 2% tính từ đầu năm.
Điều cần theo dõi vào thứ Tư
Đối với Alphabet, nhà đầu tư sẽ theo dõi tăng trưởng và biên lợi nhuận của Cloud, bình luận về doanh số TPU, tăng trưởng Search so với mức so sánh khó khăn hơn, khấu hao và chi phí hoạt động, cùng bất kỳ thay đổi nào đối với hướng dẫn capex năm 2026.
Ban lãnh đạo đã đặt ra một số phép so sánh đó trong cuộc gọi kết quả quý hai. Alphabet nâng phạm vi capex cả năm 2026 lên 195 tỷ USD–205 tỷ USD, từ mức 180 tỷ USD–190 tỷ USD, với lý do đẩy nhanh việc triển khai năng lực để đáp ứng nhu cầu, và cho biết capex sẽ lại tăng mạnh trong năm 2027. Với tỷ giá giao ngay hiện tại, CFO kỳ vọng doanh thu quý ba sẽ có một chút bất lợi từ ngoại hối, sau khi quý hai được hưởng lợi 1 điểm phần trăm. Search cũng bắt đầu so sánh với giai đoạn tăng tốc bắt đầu từ quý ba 2025. Và vì năng lực vẫn còn bị hạn chế do nguồn cung, Alphabet dự định dựa nhiều hơn vào công suất bên thứ ba trong quý ba trong khi tự xây dựng năng lực của riêng mình, điều mà ban lãnh đạo cho biết sẽ tạo áp lực biên lợi nhuận ngắn hạn khiêm tốn lên Cloud.
Con số Azure của Microsoft sẽ được đọc so với hướng dẫn tăng 45% theo tiền tệ không đổi của công ty. Dự báo 44,8% của Bank of America phù hợp với ước tính của Phố Wall. Wood kỳ vọng khoảng 47% và muốn triển vọng quý tới cho thấy tăng trưởng duy trì ổn định khi năng lực trung tâm dữ liệu mới đi vào hoạt động.
Về capex, Microsoft cho biết chi tiêu quý đầu tiên sẽ vượt 50 tỷ USD, gấp hơn hai lần so với một năm trước, và Bank of America mô hình hóa 50,8 tỷ USD bao gồm thuê tài chính. Nhà đầu tư sẽ đọc con số này cùng với triển vọng năm dương lịch 2026 vào khoảng 175 tỷ USD, giảm từ mức khoảng 190 tỷ USD được hướng dẫn vào tháng 4. Hood nói rằng kỳ vọng không thay đổi ngoài thay đổi về thời gian sử dụng hữu ích, vì vậy con số được công bố và kế hoạch cơ bản cần được xem tách biệt.
Trong quý bốn, dòng tiền tự do giảm 23% xuống 19,6 tỷ USD; ban lãnh đạo kỳ vọng nó sẽ vẫn dương trong năm tài chính 2027. Nghĩa vụ thực hiện còn lại thương mại tăng 84% lên 678 tỷ USD, một backlog chỉ hữu ích nếu nó chuyển thành doanh thu với tốc độ đủ để biện minh cho năng lực đứng sau nó. Microsoft 365 Copilot đã vượt 30 triệu ghế trả phí. Borges của Goldman nhấn mạnh "kinh tế đơn vị và tỷ suất sinh lợi trên vốn đầu tư" trong Azure.