Kết phiên thứ Sáu, ngày 23 tháng 10, Dow Jones giảm 1,23% (-652,82 điểm) xuống 52.215,16.
S&P 500 giảm 0,52% xuống 7.623,68, Nasdaq giảm 0,21% xuống 25.955,34 (Anadolu).
Các chỉ số chỉ giảm nửa điểm phần trăm, nhưng các ngành lại đi theo những hướng khác nhau.
VIX tăng 2,21% lên 19,45.
Ngành năng lượng của S&P tăng 2,5%, lập đỉnh lịch sử. AT&T giảm 7,96%, T-Mobile giảm 7,71%: dòng vốn đang định giá câu chuyện thay thế từ mạng lưới do SpaceX tự xây dựng.
American Express giảm 3,62%; cùng ngày, công ty thông báo cắt giảm khoảng 5% nhân sự trên toàn cầu, dù doanh thu và lợi nhuận quý 3 đều tăng.
Thị trường né tránh rủi ro thường có các chỉ số đồng loạt giảm, VIX tăng vọt, còn USD và vàng cùng tăng. Thứ Sáu không có diện mạo đó: đây là thị trường kết hợp giữa cú sốc chi phí và sự thay thế trong ngành.
Brent chốt ở mức 116,72 USD (giá chốt ngày 23-10, AJU Press). Giá dầu đẩy chi phí sang người tiêu dùng và ngành công nghiệp; việc American Express cắt giảm 5% nhân sự là phiên bản vi mô của điều đó.
Một xu hướng khác là sự thay thế từ hạ tầng AI sang viễn thông; thời hạn chiết khấu thị phần của các nhà mạng bị đẩy tới tận mười năm sau.
Rủi ro đuôi thực sự không nằm ở biến động của chỉ số chứng khoán, mà ở giá dầu và lợi suất trái phiếu kỳ hạn dài.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở mức 4,99% (tăng 3,7 điểm cơ bản hôm thứ Sáu); xác suất tăng lãi suất thêm trong năm nay hàm ý từ hợp đồng hoán đổi lãi suất vào khoảng 90% (theo dẫn nguồn của Livemint).
Hôm thứ Sáu, thị trường đã cho thấy cổ phiếu, trái phiếu và vàng có thể cùng giảm. Nếu Brent tăng vọt, cả cổ phiếu lẫn trái phiếu đều sẽ chịu áp lực.
Kịch bản đã có tiền lệ. Giai đoạn 1973–74, giá dầu tăng từ khoảng 2,90 USD lên 11,65 USD (tháng 1 năm 1974).
CPI của Mỹ tăng khoảng 11–12% trong năm 1974.
S&P 500 giảm từ 120,24 xuống 62,28, mất 48%.
Bắt đầu từ tháng 1 năm 1973, kết thúc vào tháng 10 năm 1974.
Lãi suất quỹ liên bang bị đẩy lên khoảng 12%.
Từ dầu tăng đến CPI tăng, rồi thắt chặt tiền tệ và cú đúp đòn giáng, toàn bộ quá trình diễn ra trong hai năm.
Giai đoạn 1990–91 cho thấy một khía cạnh khác: phần bù rủi ro chiến tranh giảm không có nghĩa là rủi ro đã biến mất.
Chứng khoán Mỹ giảm rồi tăng trong giai đoạn từ quý 3 năm 1990 đến quý 1 năm 1991.
Suy thoái (từ tháng 7 năm 1990 đến tháng 3 năm 1991) gần như bắt đầu đồng thời với cuộc xâm lược.
Tháng 7 năm 2008, Brent ở mức 147,50 USD; sáu tháng sau, giá rơi xuống vùng 40 USD.
Đỉnh giá dầu có thể được quyết định bởi nhu cầu.
Lịch sự kiện tuần này dày đặc: FOMC họp ngày 27–28/10; thị trường đang định giá khả năng giữ nguyên lãi suất, xác suất tăng lãi suất trong tháng 10 vào khoảng 15%.
Cùng tuần còn có báo cáo tài chính của Microsoft, Google và Amazon, bầu cử Israel ngày 27/10, cùng GDP quý 3 và PCE tháng 9 công bố ngày 29/10.
Tất cả những sự kiện này đều có chung một ràng buộc: giá dầu không được mất kiểm soát trước cuộc bầu cử. Tàu chở dầu diesel đầu tiên của Nga dự kiến cập cảng New York ngày 07-11; mục tiêu là kéo giá diesel xuống (Reuters).
Ở chiều ngược lại: mức phân hóa giữa các ngành trong một ngày có thể chỉ là nhiễu, còn đỉnh mới của ngành năng lượng được hỗ trợ bởi gián đoạn nguồn cung.
Tác động của sự thay thế được tính bằng năm: Citi ước tính cần 3–5 năm để xây dựng vùng phủ sóng, và thị phần có thể tiến gần 20% sau khoảng mười năm.
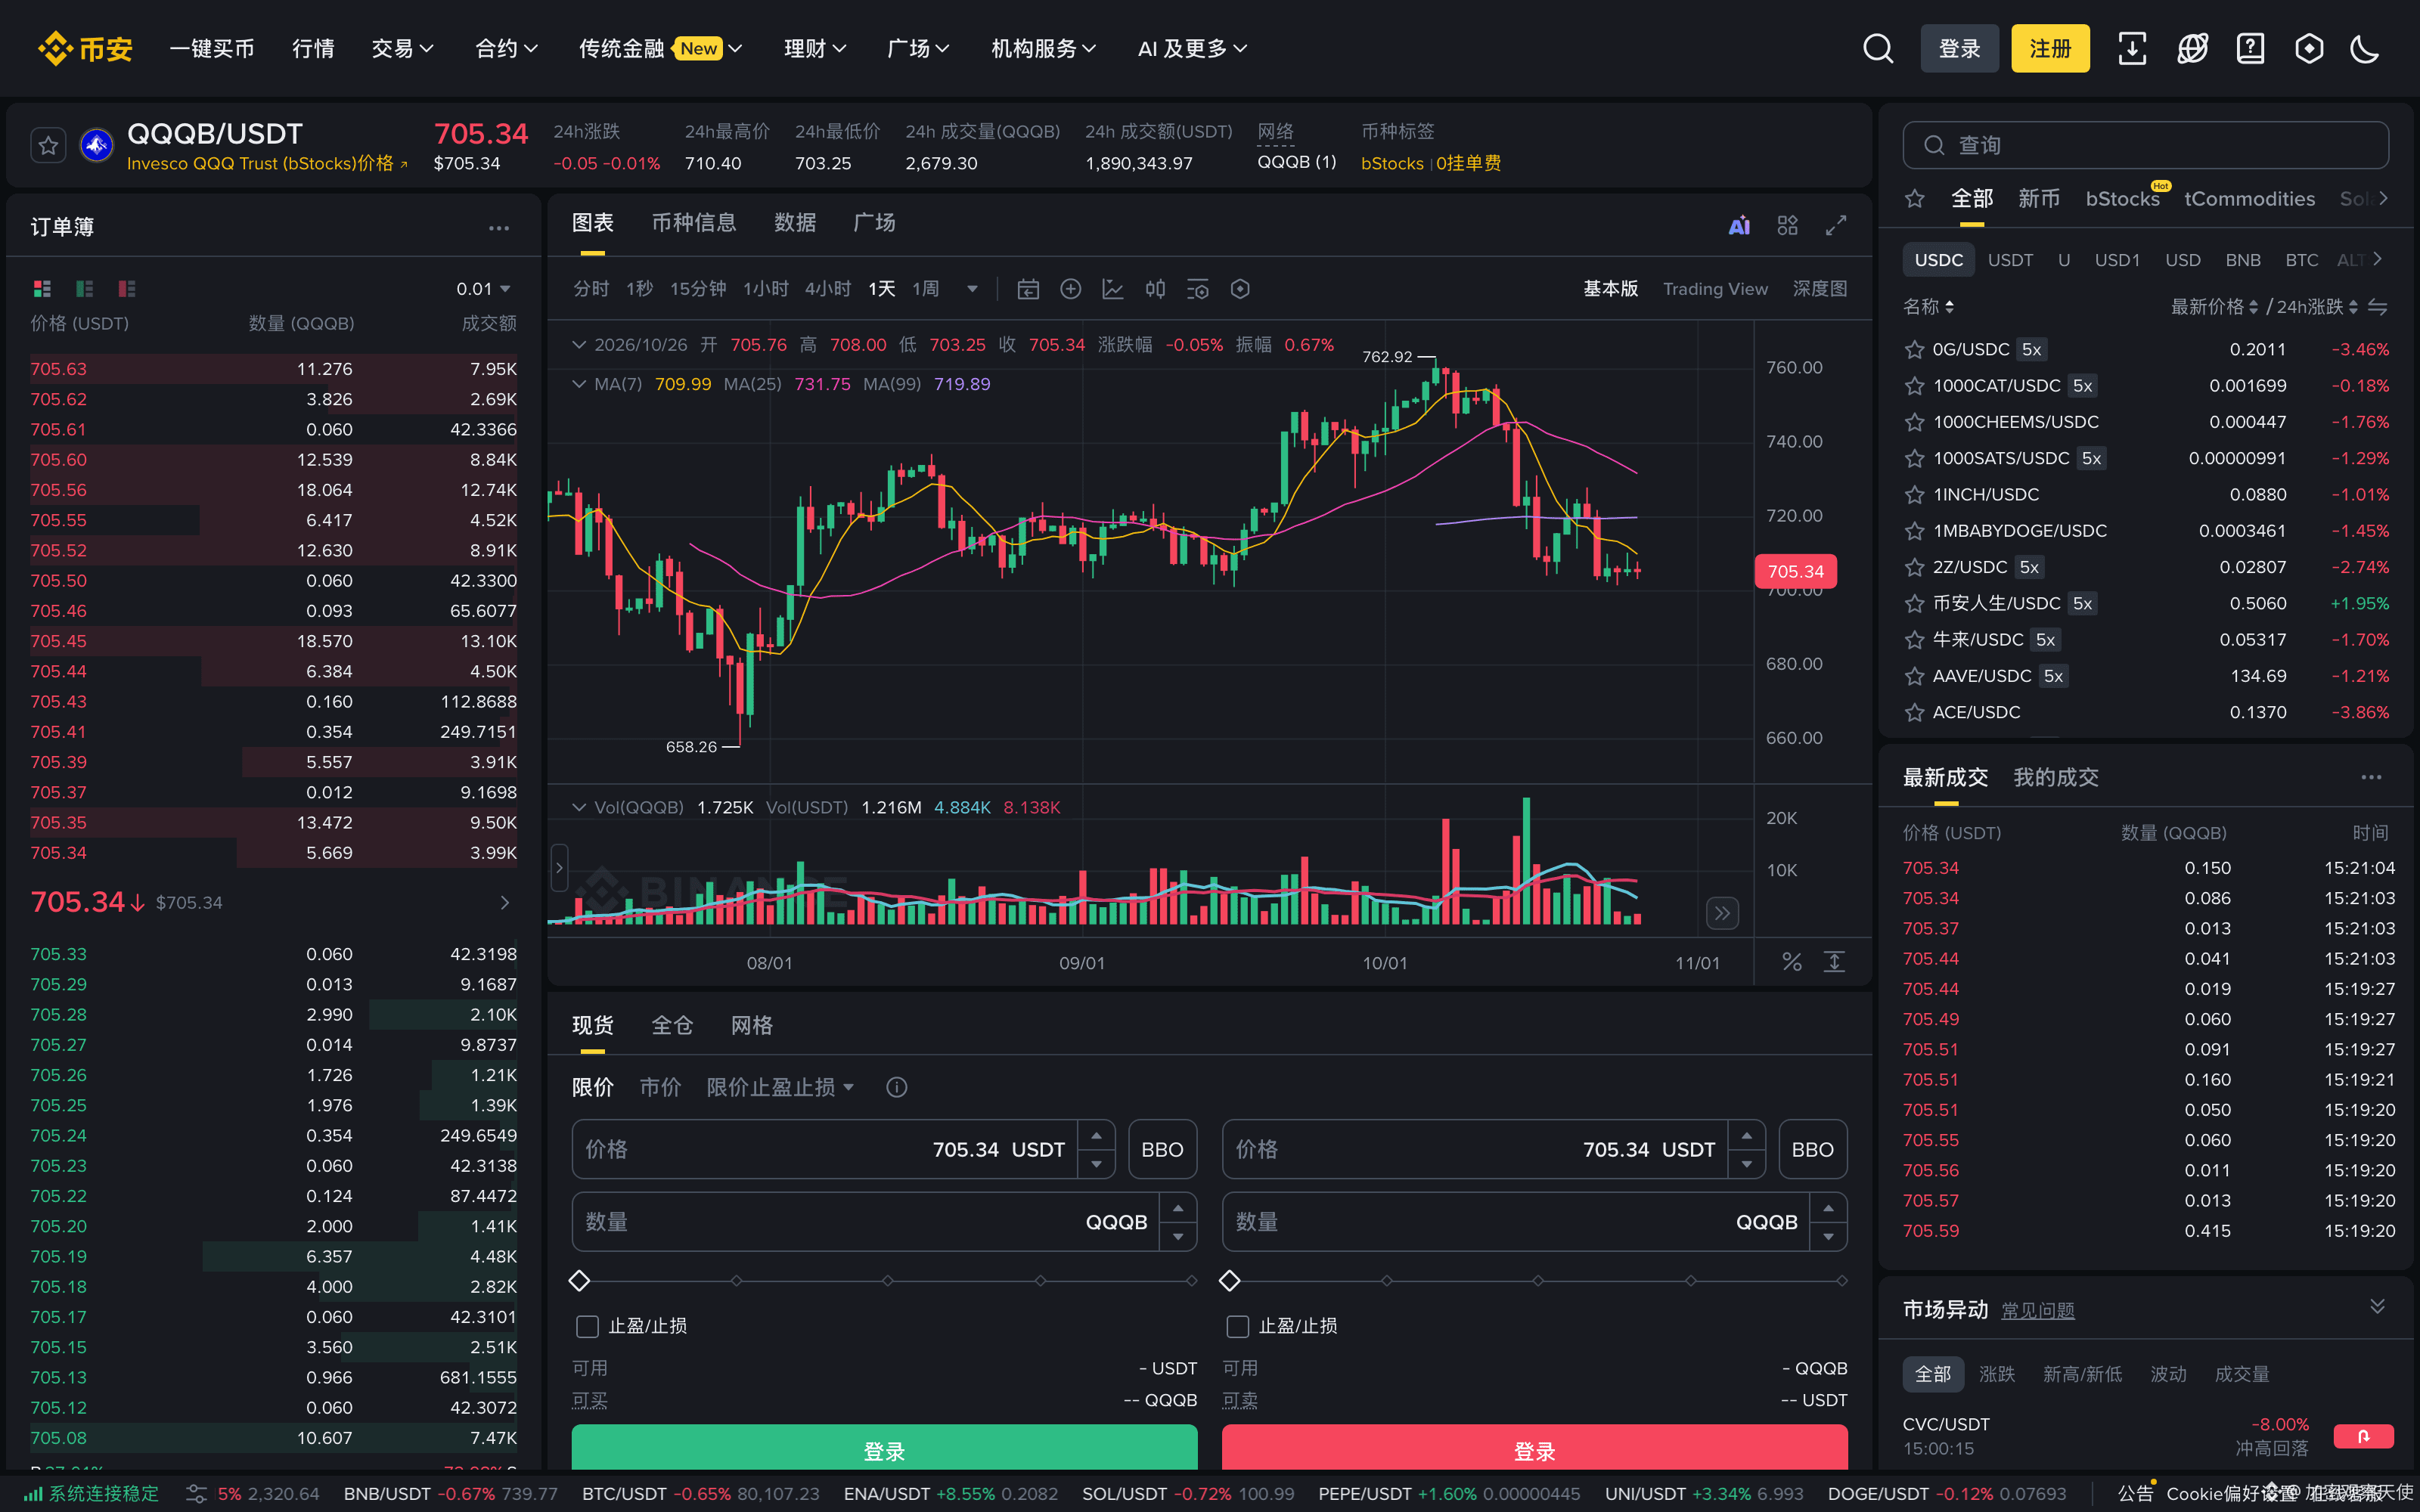
Hai xu hướng cùng được định giá; vậy chỉ số #美股 còn chứa bao nhiêu thông tin đằng sau $QQQB ?
Giá dầu chi phối #能源 và #lạmPhátĐìnhTrệ, lãi suất chi phối #Fed.
Bạn sẽ theo dõi con số nào trước?
Dữ liệu: Mức tăng giảm của các chỉ số và cổ phiếu là tại thời điểm đóng cửa thị trường Mỹ ngày 23-10 (Anadolu; cổ phiếu viễn thông được đối chiếu chéo với Reuters/MarketScreener); giá chốt Brent/WTI ngày 23-10 (AJU Press).
Lợi suất trái phiếu kỳ hạn 10 năm và xác suất tăng lãi suất thêm trong năm nay dựa trên số liệu hoán đổi lãi suất được Livemint dẫn lại (ngày 23-10).
QQQB là ảnh chụp dữ liệu Binance Spot lúc 15:21 CST ngày 26-10-2026 (định giá bằng USDT, cổ phiếu được token hóa, dữ liệu biểu đồ ngày theo giờ UTC, không phải giá tính bằng USD); các số liệu lịch sử đều đã được kiểm tra lại với nguồn gốc. Bài viết này quan sát cấu trúc thị trường, không dự đoán hướng đi của chỉ số hay giá dầu và không cấu thành khuyến nghị đầu tư.