

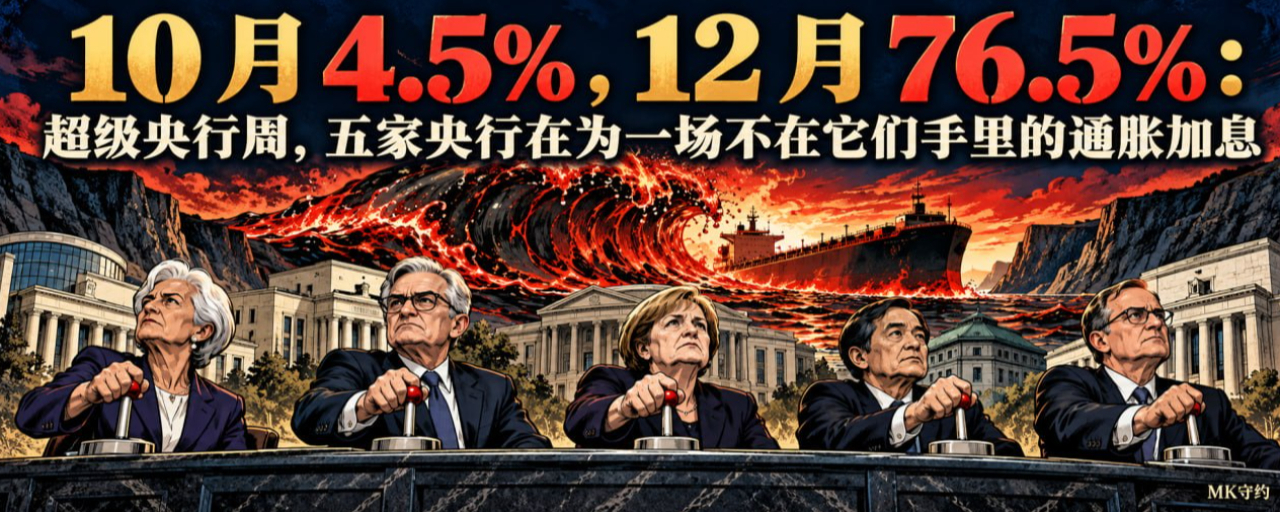


Tuần tới là tuần có lịch trình dày đặc nhất trong năm nay.
Ngày 28 tháng 10, Fed họp.
Cùng ngày, Ngân hàng Trung ương Canada cũng họp.
Cùng ngày, Ngân hàng Dự trữ New Zealand cũng họp.
Ngày 29 tháng 10, Ngân hàng Trung ương châu Âu họp.
Ngày 30 tháng 10, Ngân hàng Trung ương Nhật Bản công bố quyết định.
Xen giữa còn có CPI quý III của Úc.
Ngoài ra còn có ước tính GDP quý III lần đầu và PCE tháng 9 của Mỹ.
Năm ngân hàng trung ương, tất cả đều dồn vào 48 giờ.
Vì vậy, tuần tới không chỉ là một cuộc họp chính sách tiền tệ, mà là một buổi tổng duyệt tập thể.
Trước tiên, hãy xem định hướng chung của năm ngân hàng này.
Ngày 16 tháng 9, Fed tăng lãi suất với tỷ lệ 12 phiếu thuận, 0 phiếu chống, lên mức 3,75%–4%.
Đây là lần đầu tiên Fed tăng lãi suất sau ba năm.
Ngày 10 tháng Chín, ECB tăng lãi suất, đưa lãi suất tiền gửi lên 2,50%.
Ngày 18 tháng Chín, BOJ tăng lãi suất lên 1,25% với tỷ lệ biểu quyết 7-2.
Đó là mức lãi suất cao nhất trong 31 năm.
New Zealand đã tăng lãi suất một lần vào tháng Bảy và một lần vào tháng Chín, hiện ở mức 2,75%.
Tháng Chín, Ngân hàng Trung ương Canada giữ nguyên lãi suất, nhưng thị trường đã tính trước động thái của họ vào tuần tới.
Vì vậy, không ngân hàng nào trong số năm ngân hàng trung ương này đang hạ lãi suất.
Điều này quan trọng hơn nhiều so với việc tuần tới ngân hàng nào tăng lãi suất, ngân hàng nào không.
Bởi chỉ hai năm trước, cả năm ngân hàng này đều đang hạ lãi suất.
Giờ đây, trong cùng một tuần, tất cả đều phát đi cùng một thông điệp.
Nhưng tuần tới, chỉ có hai ngân hàng thực sự hành động.
Ngân hàng Trung ương Canada dự kiến tăng 25 điểm cơ bản lên 2,50%.
Đây sẽ là động thái đầu tiên của ngân hàng này trong một năm.
Ngân hàng Dự trữ New Zealand dự kiến tăng lãi suất lên 3,00%; thị trường đánh giá xác suất này trên 80%.
Fed, ECB và BOJ dự kiến đều giữ nguyên lãi suất vào tuần tới.
Lý do họ giữ nguyên không phải vì lạm phát đã được kiểm soát.
Lạm phát ở Mỹ là 3,7%, còn giá sản xuất là 6,3%.
Lạm phát ở châu Âu gần gấp đôi mục tiêu.
ECB đã tăng lãi suất một lần vào tháng Chín, nhưng đang phải đối mặt với mức giá bị đẩy lên bởi năng lượng.
ECB dự báo lạm phát năm nay là 3,0%, và năm sau là 2,5%.
Lạm phát quý III của New Zealand là 3,7%, giá xăng tăng 19,1% so với cùng kỳ năm trước.
Lạm phát tháng Chín của Canada là 3,1%.
Không con số nào trong số này cho thấy có thể «đứng yên».
Vì vậy, câu hỏi thực sự không phải là tuần tới họ có tăng lãi suất hay không.
Mà là tại sao tất cả đều chọn chờ thêm một lần nữa.
Câu trả lời nằm ngay trong cách thị trường định giá.
Xác suất Fed tăng lãi suất vào tuần tới là 4,5%.
Xác suất tăng lãi suất vào tháng Mười Hai là 76,5%.
ECB sẽ giữ nguyên lãi suất vào tuần tới, nhưng sẽ tăng vào tháng Mười Hai.
Xác suất BOJ tăng lãi suất vào tháng Mười Hai là 83%.
Trong số năm ngân hàng trung ương, thị trường đã xếp lần tăng lãi suất tiếp theo của ba ngân hàng vào tháng Mười Hai.
Còn tuần tới sẽ là tuần «tạm thời giữ nguyên».
Tại sao là tháng Mười Hai, chứ không phải tháng Mười?
Bởi vì ngày 3 tháng Mười Một là ngày bầu cử giữa nhiệm kỳ ở Mỹ.
Cuộc họp của Fed diễn ra sáu ngày trước bầu cử.
Khoảng cách thời gian đó chính là toàn bộ câu trả lời.
Trước tiên, hãy xem chính Chủ tịch Fed đã nói gì.
Tại cuộc họp báo ngày 16 tháng Chín, có người đã hỏi ông một câu.
Phóng viên đó nói rằng tăng lãi suất 25 điểm cơ bản không thể mở lại eo biển Hormuz.
Ông trả lời rằng chúng tôi không thể tác động đến bất kỳ mức giá nào.
Đây là câu nói đáng nhớ nhất trong tuần này.
Bởi câu nói này là sự thừa nhận công khai của một chủ tịch ngân hàng trung ương rằng ông không thể kiểm soát căn nguyên của đợt lạm phát lần này.
Nguyên nhân nằm ở giá dầu, dầu diesel và một eo biển đang bị phong tỏa.
Hiện dầu diesel ở Mỹ có giá 6,31 đô la một gallon, so với 3,62 đô la một năm trước.
Dầu thô Brent ở mức 114 đô la, trước chiến tranh là 72 đô la.
Vậy tại sao họ vẫn tăng lãi suất?
Câu trả lời của ông là một câu khác.
Ông nói cần đảm bảo những thay đổi về giá tương đối không lan rộng, không tạo ra các hiệu ứng cấp hai và cấp ba.
Nói cách khác, ngân hàng trung ương không thể kiểm soát giá dầu, nhưng phải ngăn giá dầu biến thành tiền lương.
Đó chính là điều năm cuộc họp tuần tới thực sự đang làm.
Tất cả đều đang tiến hành một trận phòng thủ.
Giờ hãy xem thị trường định giá trận phòng thủ này như thế nào.
Lợi suất ngắn hạn tăng, còn lợi suất dài hạn lại giảm.
Trái phiếu Kho bạc Mỹ kỳ hạn hai năm có lợi suất 4,47% một tháng trước, hiện là 4,69%.
Mười ngày trước, lợi suất này mới chỉ ở mức 4,65%.
Trái phiếu Kho bạc Mỹ kỳ hạn mười năm có lợi suất 5,16% một tháng trước, hiện là 5,00%.
Lợi suất kỳ hạn ba mươi năm giảm từ 5,46% xuống 5,33%.
Lợi suất ngắn hạn đang phản ánh kỳ vọng tăng lãi suất, còn lợi suất dài hạn phản ánh kỳ vọng tăng trưởng.
Hai hướng đi xuất hiện đồng thời này cùng nói lên một điều.
Thị trường cho rằng họ sẽ tăng lãi suất, nhưng chỉ dám tăng một lần.
Và sau khi tăng, họ sẽ bắt đầu lo ngại về những điều khác.
Đây không phải suy đoán; điều đó được thể hiện trực tiếp trên đường cong lợi suất.
Giờ hãy xem thêm hai mức giá.
Vàng ở mức 4.008 đô la, so với 4.298 đô la một tháng trước.
Bitcoin ở mức 80.300 đô la, so với 86.500 đô la một tháng trước.
Chỉ số đô la ở mức 101,8, so với 101,3 một tháng trước.
Kỳ vọng tăng lãi suất đang tăng lên, nhưng đồng đô la chỉ tăng nửa điểm phần trăm.
Vàng và Bitcoin mỗi loại giảm khoảng bảy phần trăm.
Điều này cho thấy thị trường đang mua vào vì chính sách thắt chặt, chứ không phải vì lạm phát.
Nếu bạn xây dựng vị thế theo kiểu «có chiến tranh thì mua vàng», tuần này sẽ dạy bạn một điều.
Cuộc chiến này được định giá như một vấn đề lãi suất, chứ không phải một rủi ro.
Cuối cùng, hãy nói về một biến số: Nhật Bản.
BOJ cũng sẽ giữ nguyên lãi suất vào tuần tới, nhưng tình thế của họ khác với bốn ngân hàng còn lại.
Mức 1,25% là lãi suất cao nhất của Nhật Bản trong 31 năm.
Đây cũng là lần đầu tiên lãi suất lọt vào khoảng trung tính mà chính BOJ ước tính: 1,1% đến 2,5%.
Tỷ giá đô la Mỹ/yen hiện ở mức 156,8.
Mùa xuân năm nay, Bộ Tài chính Nhật Bản đã chi 11,74 nghìn tỷ yen để hỗ trợ đồng yen.
Tháng Bảy, Nhật Bản và Mỹ từng phối hợp can thiệp một lần, khi đồng yen vượt mốc 160.
Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn mười năm là 2,85%.
Khi nào họ đạp ga tiếp sẽ phụ thuộc vào các cuộc đàm phán tiền lương năm sau.
Vì vậy, Nhật Bản là nước duy nhất trong năm nước vẫn đang «leo lên từ mức lãi suất bằng không».
Nếu Nhật Bản tăng lãi suất vào tháng Mười Hai, nguồn tiền rẻ cuối cùng trên toàn cầu sẽ cạn kiệt.
Điều này đáng theo dõi hơn việc Fed có tăng lãi suất vào tháng Mười Hai hay không.
Có ba con số bạn có thể tự theo dõi.
Thứ nhất là mức định giá của thị trường cho quyết định tháng Mười Hai của Fed, hiện là 76,5%.
Nếu con số này giảm xuống dưới 50%, điều đó cho thấy thị trường bắt đầu tin rằng lạm phát sẽ tự hạ nhiệt.
Thứ hai là lợi suất trái phiếu Kho bạc Mỹ kỳ hạn hai năm, hiện ở mức 4,69%.
Nếu lợi suất này vọt lên trên 4,9%, điều đó cho thấy thị trường bắt đầu định giá hai lần tăng lãi suất.
Thứ ba là lợi suất trái phiếu Kho bạc Mỹ kỳ hạn mười năm và ba mươi năm.
Nếu lợi suất dài hạn tăng cùng với lợi suất ngắn hạn, đó mới là thắt chặt thực sự.
Nếu lợi suất dài hạn tiếp tục giảm, điều đó cho thấy thị trường đang cược rằng họ đã tăng lãi suất sai lầm.
Chỉ có một loại dữ liệu có thể bác bỏ nhận định này.
Giá dầu diesel và dầu Brent cùng giảm về mức của ba tháng trước.
Cho đến lúc đó, cả năm ngân hàng trung ương chỉ có thể giữ nguyên lãi suất, rồi hành động vào một ngày sau bầu cử.
Cuối cùng, một lời nhắc về kỷ luật.
Năm quyết định tuần tới đều diễn ra trong vòng 48 giờ, và mỗi quyết định sẽ khiến thị trường biến động đôi chút.
Nhưng không quyết định nào tuần tới sẽ giải quyết được lạm phát.
Chúng chỉ cho bạn biết các ngân hàng trung ương sẵn sàng trả giá đến mức nào để đối phó với đợt lạm phát này.
Việc bạn cần làm không phải là đoán ngân hàng nào sẽ ra tay trước.
Việc bạn cần làm là tính rõ kỳ hạn của vị thế mình dài đến đâu trước khi họ hành động.
——MK giữ lời