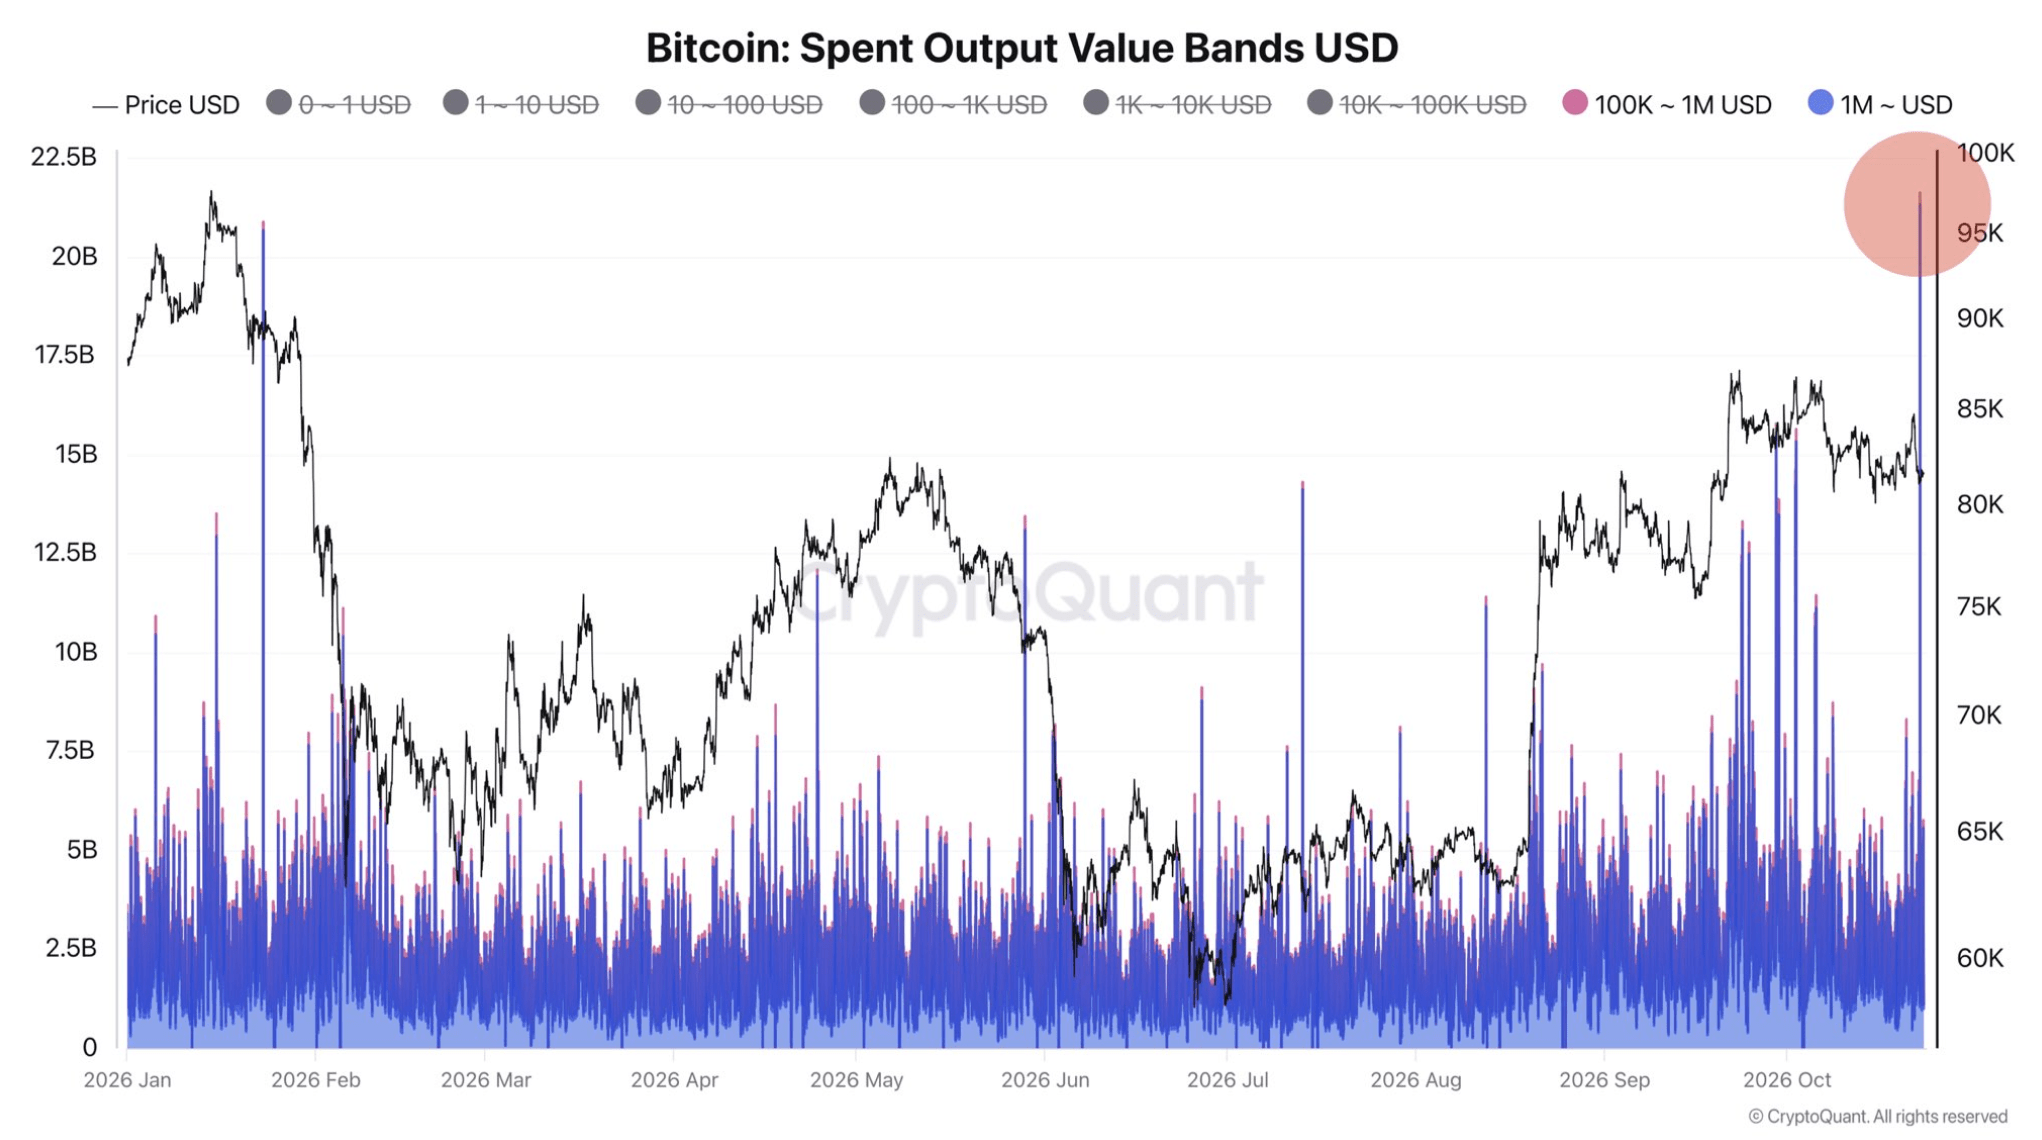
Hơn 230.000 BTC (~21 tỷ USD) đã được chuyển on-chain vào ngày 23 tháng 10, đánh dấu đợt chi tiêu UTXO lớn lớn nhất năm 2026 — không có làn sóng chuyển tiền lên các sàn giao dịch sau đó, cho thấy đây là hoạt động luân chuyển địa chỉ thay vì bán ra. Bitcoin ổn định quanh mức 81.700 USD sau đợt giảm mạnh hôm thứ Năm xuống 80.790 USD (do Nasdaq ghi nhận ngày tồi tệ nhất kể từ tháng 6, giảm 2,6%), trong khi các nhà phân tích nhận định giá sẽ dao động trong khoảng 80.000–85.000 USD cho đến cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11. Tâm lý người tiêu dùng Mỹ giữ ở mức 48,0 — thấp thứ hai từ trước đến nay — trong khi kỳ vọng lạm phát 1 năm tăng lên 4,7%, trước cuộc họp của Fed ngày 27–28 tháng 10. Tiền gửi của nhà đầu tư Hàn Quốc giảm 36,5%, từ mức đỉnh 139,7 nghìn tỷ won hồi tháng 6 xuống còn 88,7 nghìn tỷ won, khi nhà đầu tư cá nhân tiếp tục mua vào trong lúc KOSPI giảm điểm. Dow giảm 653 điểm hôm thứ Sáu do giá dầu gây sức ép; tính cả tuần: S&P giảm 0,5%, Nasdaq giảm 0,7%.
Bitcoin giảm xuống 80.789 USD vào ngày 22 tháng 10 (thấp hơn 4,7% so với đỉnh 84.800 USD hôm thứ Tư) khi Nasdaq giảm 2,6% — phiên tệ nhất kể từ tháng 6 — sau kết quả trái chiều của Tesla và Meta làm dấy lên trở lại nghi ngờ về tỷ suất sinh lời của AI. Ken Griffin của Citadel từng nói hồi đầu tuần rằng các nhà đầu tư “gần như chắc chắn” đang ở trong bong bóng AI. CEO Hugo Renaudin của Ulys: “Công nghệ bị bán tháo, và hiện tại tiền mã hóa giao dịch giống như cổ phiếu công nghệ.” Luke Davis của Bull Market Blueprint: đây là đợt bán tháo “mọi thứ”, trong đó giá dầu khiến lạm phát tiếp tục là mối quan tâm, dù S&P 500 tính trọng số đều tăng 0,73% hôm thứ Năm — thiệt hại tập trung ở nhóm công nghệ. Về thị trường phái sinh: Iliya Kalchev của Nexo lưu ý rằng OI giảm gần tương ứng với giá (số hợp đồng hầu như không thay đổi), tỷ lệ funding gần bằng 0 và biến động hàm ý gần mức thấp nhất năm 2026 — đây là biến động giá, không phải tái định vị. Quyền chọn mua giá thực hiện 85.000 USD và 86.000 USD đáo hạn ngày 30 tháng 10 là những hợp đồng được giao dịch nhiều nhất trên Deribit, dù quyền chọn bán ngắn hạn vẫn đắt hơn quyền chọn mua. Paul Howard của Wincent: “Bitcoin sẽ tiếp tục dao động trong biên độ 80.000–85.000 USD trong ngắn hạn; xu hướng giao dịch này có thể kéo dài đến cuộc bầu cử giữa nhiệm kỳ của Mỹ” vào ngày 3 tháng 11.
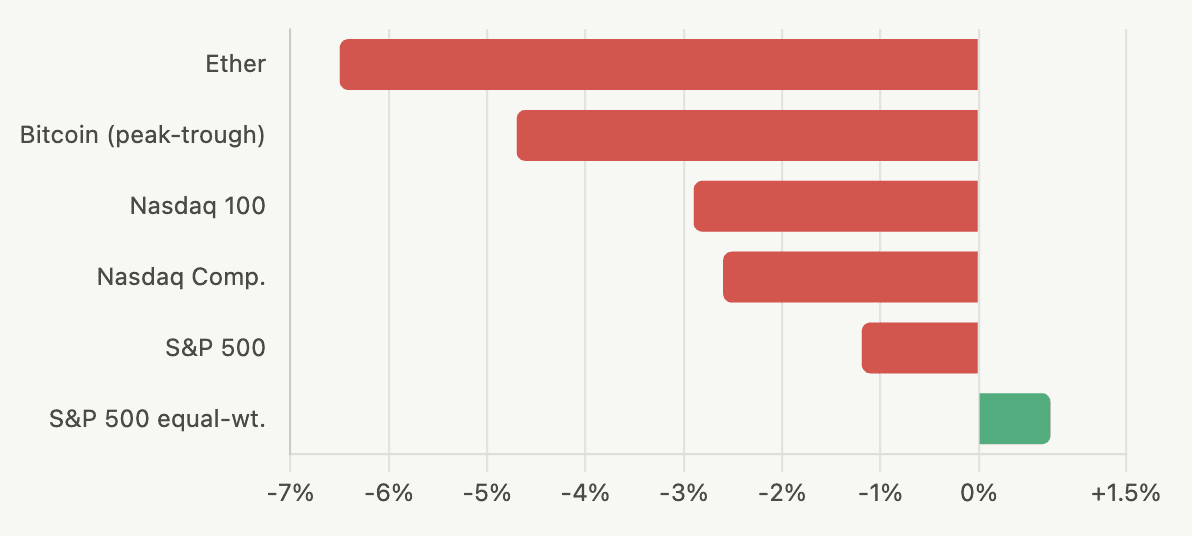
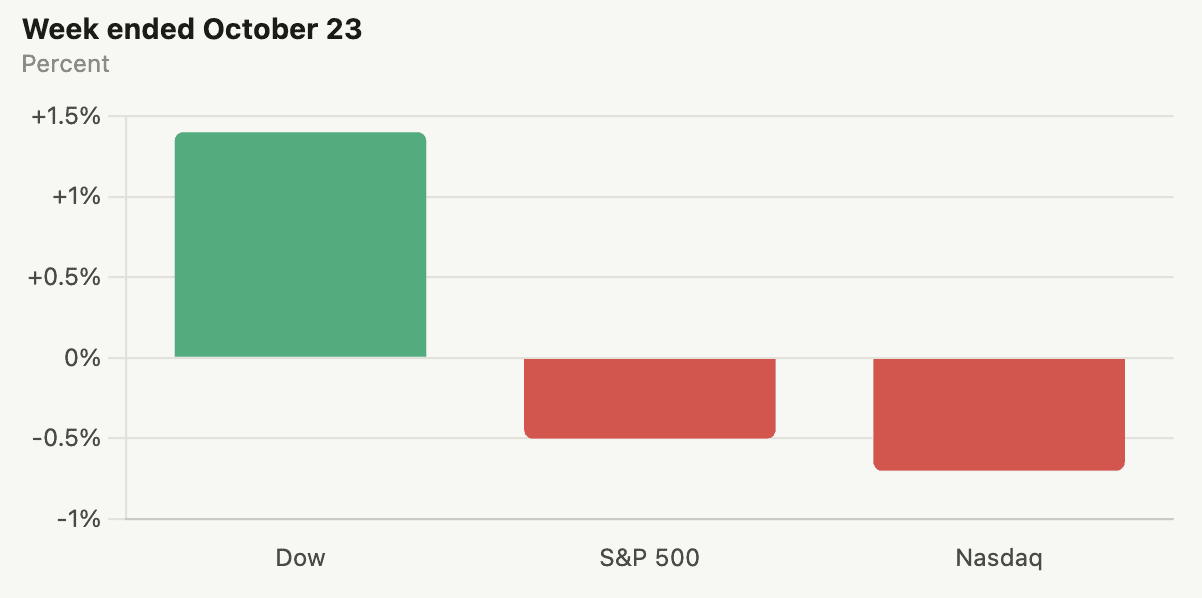
Thứ Sáu: Dow giảm 652,82 điểm (-1,23%) xuống 52.215,16; S&P 500 giảm 0,52% xuống 7.623,68; Nasdaq giảm 0,21% xuống 25.955,34. Gần 3/4 số cổ phiếu thuộc S&P 500 giảm, dẫn đầu là nhóm hàng tiêu dùng thiết yếu và tài chính; các nhà sản xuất chip ổn định sau phiên Philadelphia Semi giảm 6,7% hôm thứ Năm. Accenture giảm 3%, Meta giảm 1,6% vào đầu phiên; VIX tăng 6,31% so với mức đóng cửa 19,03 hôm thứ Năm. Dầu mỏ tiếp tục là yếu tố chi phối kinh tế vĩ mô — Brent quanh 113–114 USD khiến chuỗi tác động lạm phát-Fed-lãi suất vẫn còn hiện hữu trước thềm cuộc họp ngày 27–28 tháng 10. Tính cả tuần: Dow tăng 1,4%, S&P giảm 0,5%, Nasdaq giảm 0,7%. Việc Dow tăng trong tuần trong khi S&P và Nasdaq giảm phản ánh sự phân hóa độ rộng thị trường mà Morgan Stanley đã cảnh báo từ hai tuần trước: năm cổ phiếu vốn hóa siêu lớn nâng đỡ chỉ số cũng là nguồn cơn khiến chỉ số kém hiệu quả khi chúng suy yếu, trong khi thị trường tính trọng số đều có sức chống chịu tốt hơn.
Nhà phân tích Darkfost của CryptoQuant: hơn 230.000 BTC được chuyển vào ngày 23 tháng 10, đánh dấu đợt chi tiêu UTXO lớn nhất (mỗi UTXO trị giá >1 triệu USD) năm 2026. Phần lớn số coin đã nằm im từ 1–6 tháng; khoảng 4,6 tỷ USD đến từ những người nắm giữ dài hạn với thời gian nắm giữ 1–3 năm. Sau đó không xuất hiện đợt tăng tương ứng nào trong hoạt động chi tiêu liên quan đến sàn — Darkfost cho rằng đây là sự luân chuyển giữa các địa chỉ chứ không phải bán ra. Tác động đến thị trường hoàn toàn phụ thuộc vào nơi nhận: nếu coin được chuyển lên sàn trong các phiên tiếp theo, các chỉ số PnL đã thực hiện có thể biến động mạnh; nếu vẫn nằm trong ví tự lưu ký, sự kiện này về cơ bản là trung tính. Khả năng cao nguồn chuyển tiền là một thực thể duy nhất, xét theo mức độ phối hợp. Thời điểm diễn ra đáng chú ý: 230.000 BTC được chuyển trong cùng tuần Bitcoin hai lần kiểm tra mốc 80.000 USD rồi phục hồi, mà sự kiện trên chuỗi không tạo ra tác động giá rõ rệt, phù hợp với luận điểm nguồn cung không xác định chủ sở hữu chiếm 55,1% — các nhà đầu tư lớn luân chuyển coin giữa các ví thay vì thanh lý.
Tiền gửi của nhà đầu tư tại các công ty chứng khoán Hàn Quốc: 88,68 nghìn tỷ won vào ngày 22 tháng 10, giảm 51,01 nghìn tỷ won (-36,5%) so với mức kỷ lục 139,69 nghìn tỷ won ngày 4 tháng 6. Số dư lần đầu xuống dưới 90 nghìn tỷ won trong khoảng 9 tháng. Mức giảm phản ánh việc dùng tiền để mua vào, chứ không phải rút tiền: từ ngày 4 tháng 6 đến ngày 23 tháng 10, nhà đầu tư cá nhân mua ròng 44,17 nghìn tỷ won cổ phiếu KOSPI, 3,15 nghìn tỷ won cổ phiếu KOSDAQ và 28,25 nghìn tỷ won ETF — tổng cộng mua ròng 75,57 nghìn tỷ won. Tiền gửi mới không theo kịp tốc độ này. KOSPI ở mức 5.533,77 vào ngày 22 tháng 10, thấp hơn 39,3% so với mức đóng cửa kỷ lục tháng 6. Nhà đầu tư cá nhân Hàn Quốc đang làm điều mà họ thường làm khi thị trường giảm — mua bình quân giá xuống — trong khi riêng hôm thứ Năm, các tổ chức bán ròng 464,1 tỷ won. Rủi ro mang tính cơ cấu: tiền gửi cạn dần sẽ hạn chế khả năng duy trì lực mua của nhà đầu tư cá nhân; nếu KOSPI không phục hồi, họ sẽ hết tiền dự trữ để mua vào.
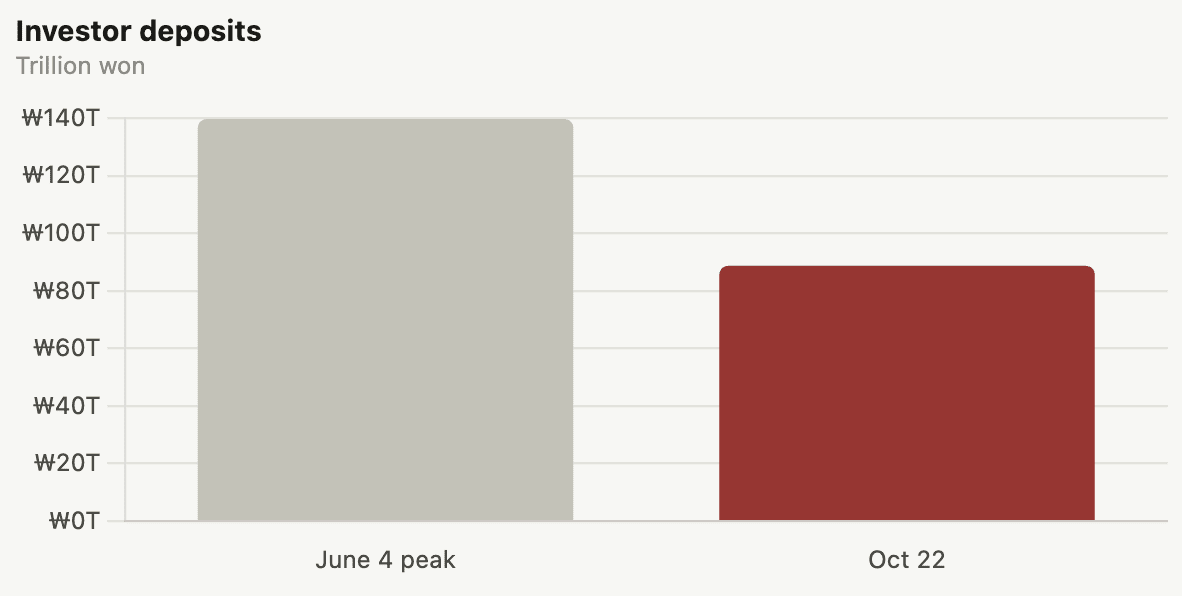
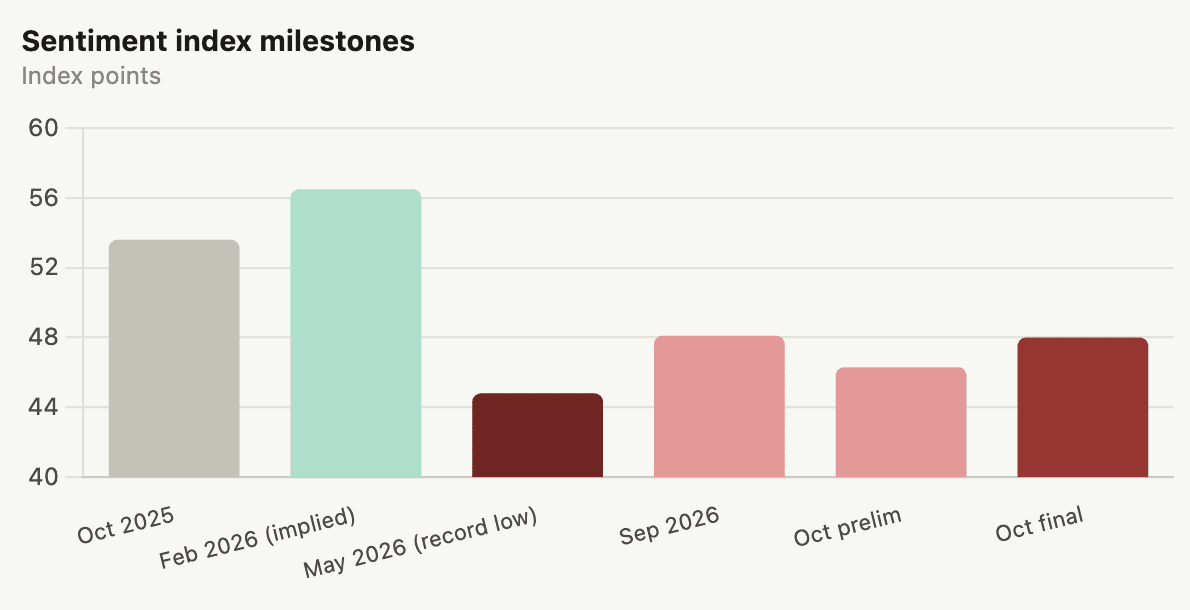
Chỉ số cuối cùng tháng 10 của Đại học Michigan: 48,0 (so với dự báo 46,3 và mức 48,1 của tháng 9) — thấp thứ hai từ trước đến nay, chỉ cao hơn mức 44,8 của tháng 5. Kỳ vọng lạm phát trong 1 năm: 4,7% (tăng từ 4,6%); kỳ vọng dài hạn: 3,5% (tăng từ 3,4%) — cả hai đều cao nhất kể từ tháng 5. Chỉ số điều kiện hiện tại: 46,7 (giảm từ 50,9, thấp thứ hai từ trước đến nay). Chỉ số kỳ vọng của người tiêu dùng: 48,8 (tăng từ 46,3, lần cải thiện đầu tiên kể từ tháng 7). Giám đốc khảo sát Joanne Hsu: “kỳ vọng lạm phát cả ngắn hạn lẫn dài hạn đều nhích lên trong những tháng gần đây, làm gia tăng nguy cơ kỳ vọng lạm phát cao có thể ăn sâu.” Khảo sát diễn ra từ ngày 22 tháng 9 đến ngày 19 tháng 10 — trước khi giá Brent vượt 113 USD. Tâm lý thấp hơn 15% so với tháng 2 (trước xung đột Iran). Tâm lý của cử tri độc lập giảm tháng thứ ba liên tiếp; đảng viên Dân chủ và Cộng hòa đều cải thiện. Rủi ro kỳ vọng lạm phát ăn sâu là điều khiến Fed khó chịu nhất: cuộc họp ngày 27–28 tháng 10 hiện phải đối mặt với kỳ vọng lạm phát của người tiêu dùng tăng, trong khi khả năng tăng lãi suất tháng 10 chỉ khoảng 15% — bất đồng giữa Fed và thị trường vẫn chưa được giải quyết.