


Cổ phiếu giảm điểm hôm thứ Sáu khi làn sóng bán tháo đã giáng mạnh vào cổ phiếu AI và chip một ngày trước đó lan rộng ra hầu hết thị trường. Các nhóm hàng tiêu dùng thiết yếu, tiện ích và chăm sóc sức khỏe—những lĩnh vực nhà đầu tư thường tìm đến để trú ẩn—đều kết phiên trong sắc đỏ. Thêm vào đó, dầu thô của Mỹ vượt mốc 100 USD/thùng do lo ngại xung đột giữa Mỹ và Iran có thể bùng phát trở lại, khiến những nơi trú ẩn quen thuộc cũng khó che chắn cho nhà đầu tư. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm nhích lên và dao động quanh mức 5% trong suốt ngày giao dịch.
Chỉ số công nghiệp Dow Jones chịu cú đánh mạnh nhất: giảm 652,82 điểm, tương đương 1,23%, xuống 52.215,16. S&P 500 giảm 0,52% còn 7.623,68. Nasdaq giảm nhẹ nhất trong ba chỉ số, ở mức 0,21%, đưa chỉ số Composite xuống 25.955,34; trong khi Russell 2000 vốn hóa nhỏ mất 0,3%, kết phiên ở mức 2.775,90.
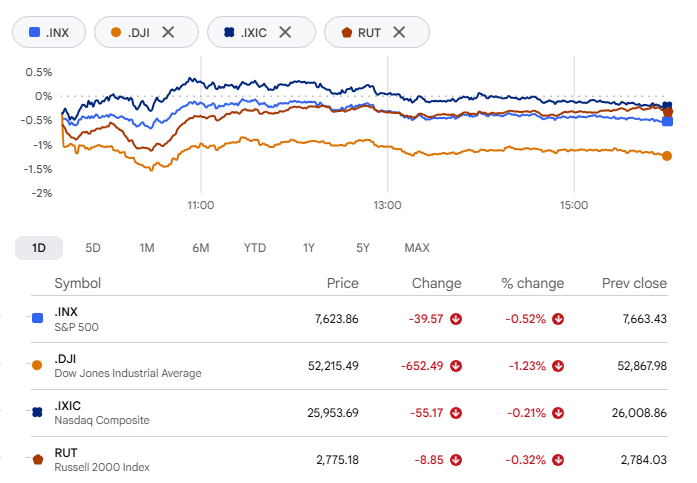
Nhìn rộng ra, diễn biến trong tuần khá lạ. S&P 500 (giảm 0,5%) và Nasdaq (giảm 0,7%) đều ghi nhận tuần giảm thứ hai liên tiếp. Tuy nhiên, Dow tăng 0,4% trong cùng năm phiên giao dịch, còn Russell 2000 thậm chí tăng mạnh hơn, ở mức 2%.
Dầu diesel bào mòn lợi nhuận của các cửa hàng giá rẻ
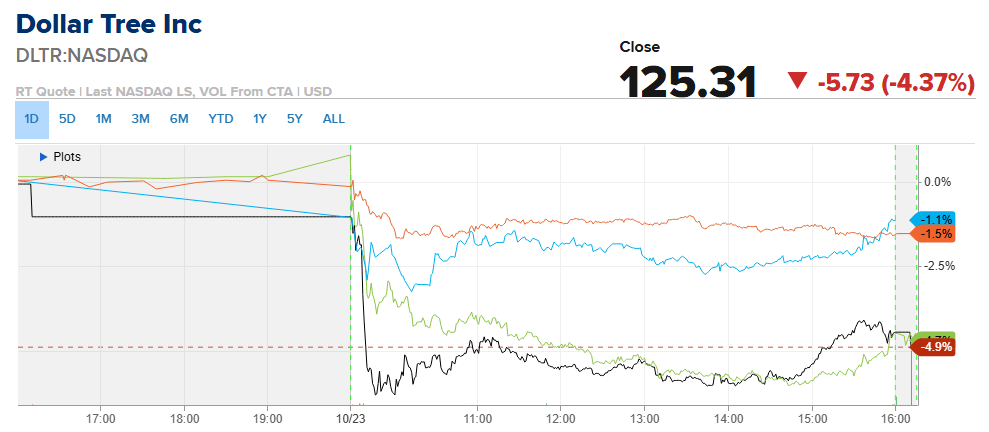
Các nhà phân tích của Wells Fargo đưa ra một mối lo mới cho các nhà bán lẻ giá rẻ trong báo cáo về dầu diesel. Cảnh báo của họ: giá nhiên liệu tăng có thể bóp nghẹt lợi nhuận trong phần còn lại của năm và kéo dài sang năm 2027. Dollar Tree và Dollar General đều đóng cửa giảm hơn 4%, còn Five Below và TJX Companies mỗi công ty giảm hơn 1%.
Phân tích của họ bắt đầu từ việc giá dầu diesel trong quý III cao hơn khoảng 60% so với năm ngoái. Theo đó, mức giảm biên lợi nhuận hoạt động bình quân dự kiến sẽ nới rộng lên khoảng 27 điểm cơ bản, so với 18 điểm cơ bản trong quý II; tác động làm giảm lợi nhuận trên mỗi cổ phiếu sẽ tăng hơn gấp đôi, lên 6,2%.
Theo Wells Fargo, Dollar Tree chịu ảnh hưởng nhiều nhất vì trong quá khứ, mỗi khi giá dầu diesel tăng vọt, công ty thường bị tác động nặng nề hơn các đối thủ. Ngân hàng ước tính chi phí trong quý III làm giảm lợi nhuận khoảng 25 triệu USD, tương đương 50 điểm cơ bản biên lợi nhuận. Lạm phát bán lẻ cũng có thể chịu thêm áp lực.
American Express cắt giảm nhân sự, gây sức ép lên chỉ số Dow
Trong chỉ số Dow, American Express gây ảnh hưởng rõ rệt nhất khi giảm 3,7% sau thông báo sẽ cắt giảm khoảng 5% lực lượng lao động toàn cầu để, theo lời các giám đốc điều hành, “chuẩn bị cho AI”. Caterpillar giảm 2,4%, còn Goldman Sachs mất hơn 1%, làm tăng sức ép lên chỉ số gồm 30 cổ phiếu này.
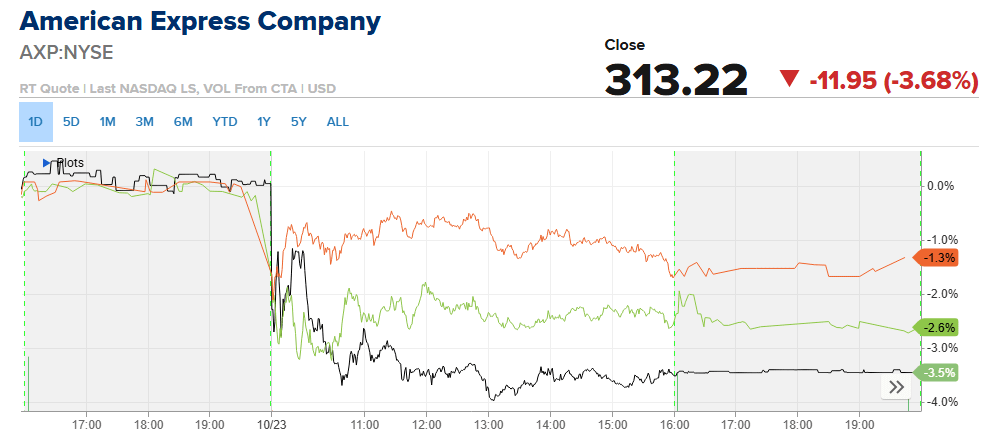
CEO Stephen Squeri thông báo cắt giảm nhân sự cùng với kết quả quý III, đồng thời công ty ghi nhận khoản phí tái cơ cấu 336 triệu USD; công ty mô tả cuộc cải tổ này là nỗ lực nâng cao hiệu quả và mở rộng ứng dụng AI. American Express có gần 77.000 nhân viên vào cuối năm 2025, tức số vị trí bị cắt giảm vào khoảng 3.850. Cổ phiếu vẫn giảm dù lợi nhuận quý vượt dự báo.
Moderna lại lao dốc dù có tin tốt
Moderna (MRNA) giảm thêm khoảng 1% hôm thứ Sáu, nối tiếp cú lao dốc hôm thứ Năm. Đà giảm bắt đầu khi dữ liệu một phần về vắc-xin cá nhân hóa điều trị ung thư hắc tố mà công ty đang phát triển cùng Merck bị rò rỉ trên mạng; cổ phiếu có lúc giảm tới 25% trước khi kết phiên giảm khoảng 17%. Ở thời điểm thấp nhất, khoảng 24 tỷ USD vốn hóa thị trường đã bốc hơi khỏi một cổ phiếu tăng hơn 500% trong năm nay.
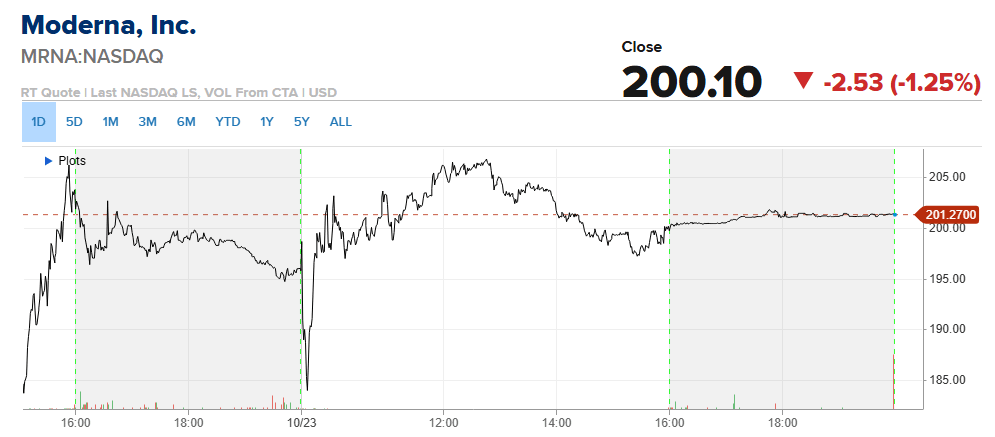
Điều kỳ lạ nằm ở chính dữ liệu. Khi kết quả đầy đủ được công bố vào cuối ngày thứ Năm, chúng cho thấy ý nghĩa đáng kể với bệnh nhân và đáp ứng những gì Phố Wall mong đợi. Khi kết hợp với Keytruda của Merck, vắc-xin giúp giảm 42% nguy cơ tái phát hoặc tử vong so với chỉ dùng Keytruda; sau hai năm, khoảng 82% bệnh nhân dùng liệu pháp kết hợp vẫn sống và không tái phát ung thư hắc tố, so với 70% ở nhóm chỉ dùng Keytruda.
Merck cũng giảm khoảng 1% hôm thứ Năm. Các nhà phân tích xem đây là động thái bán chốt lời sau một đợt tăng mạnh, còn triển vọng thương mại của loại thuốc này hiện vẫn là câu hỏi bỏ ngỏ. Kết quả đầy đủ sẽ được trình bày tại hội nghị của Hiệp hội Ung thư Y khoa châu Âu ở Madrid vào cuối tuần này.
Hai báo cáo lợi nhuận, hai đợt bán tháo
Cuối ngày thứ Năm, Deckers Outdoor công bố kết quả tài chính quý II, và đến thứ Sáu, cổ phiếu đã phải trả giá khi giao dịch thấp hơn khoảng 5%. Quý kết thúc ngày 30/9 ghi nhận doanh thu 1,48 tỷ USD, thấp hơn mức 1,51 tỷ USD mà các nhà phân tích dự kiến; doanh số của cả HOKA lẫn UGG đều thấp hơn ước tính của FactSet. Ban lãnh đạo cũng hạ dự báo doanh thu cả năm.
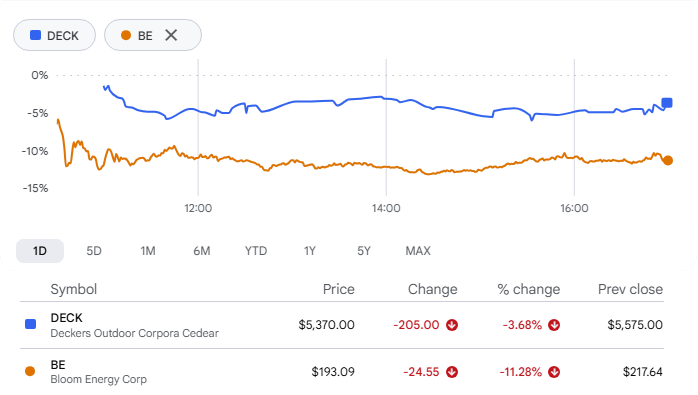
Phản ứng với Bloom Energy còn gay gắt hơn, cổ phiếu giảm hơn 11%, dù nhìn bề ngoài kết quả quý ít có lý do để khiến cổ phiếu lao dốc như vậy. Cả doanh thu lẫn lợi nhuận đều vượt dự báo, và nhà cung cấp điện tại chỗ cho các trung tâm dữ liệu đã nâng dự báo lợi nhuận cả năm 2026. Tuy nhiên, nhà đầu tư tập trung vào một điểm khác: dòng tiền tự do âm, khoảng 181 triệu USD. Chỉ vậy cũng đủ gây sức ép.
Các tập đoàn dầu mỏ lập kỷ lục, trong khi quỹ uranium và năng lượng mặt trời lao dốc
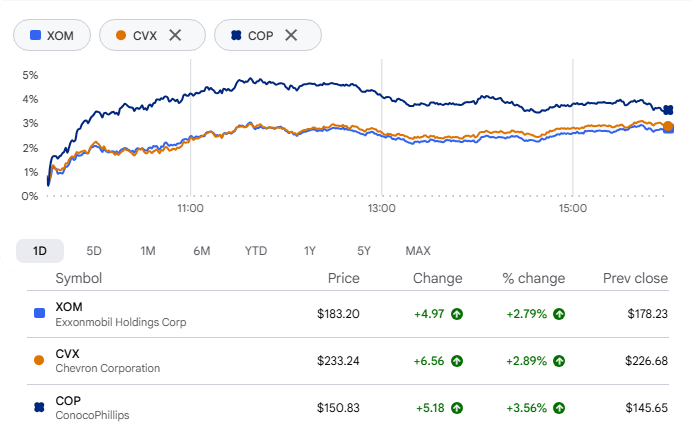
Ngành năng lượng đi theo hai hướng trái ngược hôm thứ Sáu. Các ETF uranium, hạt nhân và năng lượng sạch đều giảm xuống mức thấp nhất trong 52 tuần, trong khi những nhà sản xuất nhiên liệu hóa thạch lớn nhất nước Mỹ đạt mức cao kỷ lục.
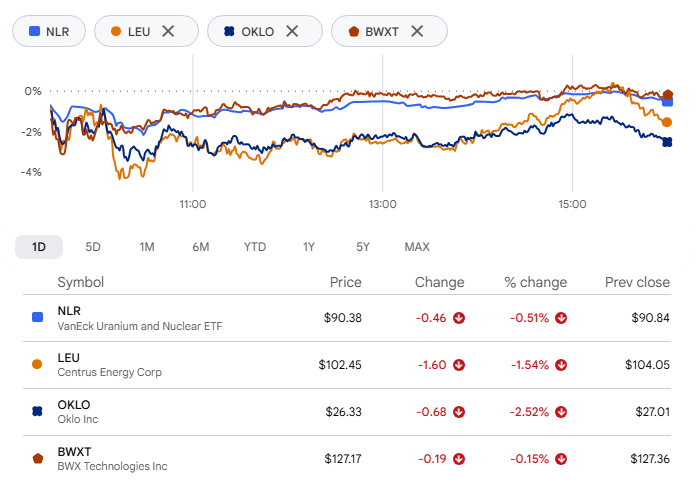
ETF Uranium and Nuclear VanEck (NLR) đóng cửa giảm 0,46%, xuống mức thấp nhất kể từ tháng 5/2025. Các cổ phiếu trong danh mục quỹ cũng không khá hơn: Centrus Energy, Oklo và BWX Technologies đều chạm mức thấp nhất trong 52 tuần.
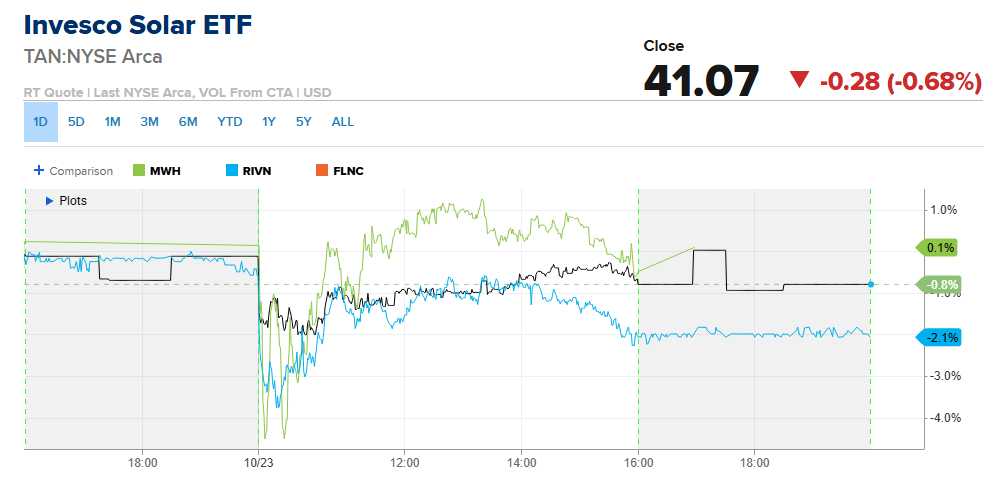
Các quỹ năng lượng mặt trời và năng lượng sạch nói chung cũng giảm theo. ETF Solar Invesco (TAN) chạm mức thấp nhất kể từ tháng 9/2025. Những cổ phiếu trong nhóm, trong đó có Solv Energy, Rivian Automotive và Fluence Energy, cũng giảm xuống mức thấp nhất trong 52 tuần.
ExxonMobil, Chevron và ConocoPhillips đi theo hướng ngược lại, tất cả đều giao dịch ở mức cao kỷ lục. Cùng một cú tăng vọt của giá dầu, nhưng kết quả trái ngược.
Brent lên mức cao nhất trong sáu tháng do lo ngại về Iran
Giá dầu là yếu tố chi phối chính. Hợp đồng tương lai West Texas Intermediate tăng 3,8%, chốt ở mức 103,27 USD/thùng; Brent tăng 3,1%, lên 116,72 USD, mức chốt phiên cao nhất kể từ tháng 4. Trong tuần, Brent tăng 6,2%, đánh dấu tuần tăng thứ ba liên tiếp.
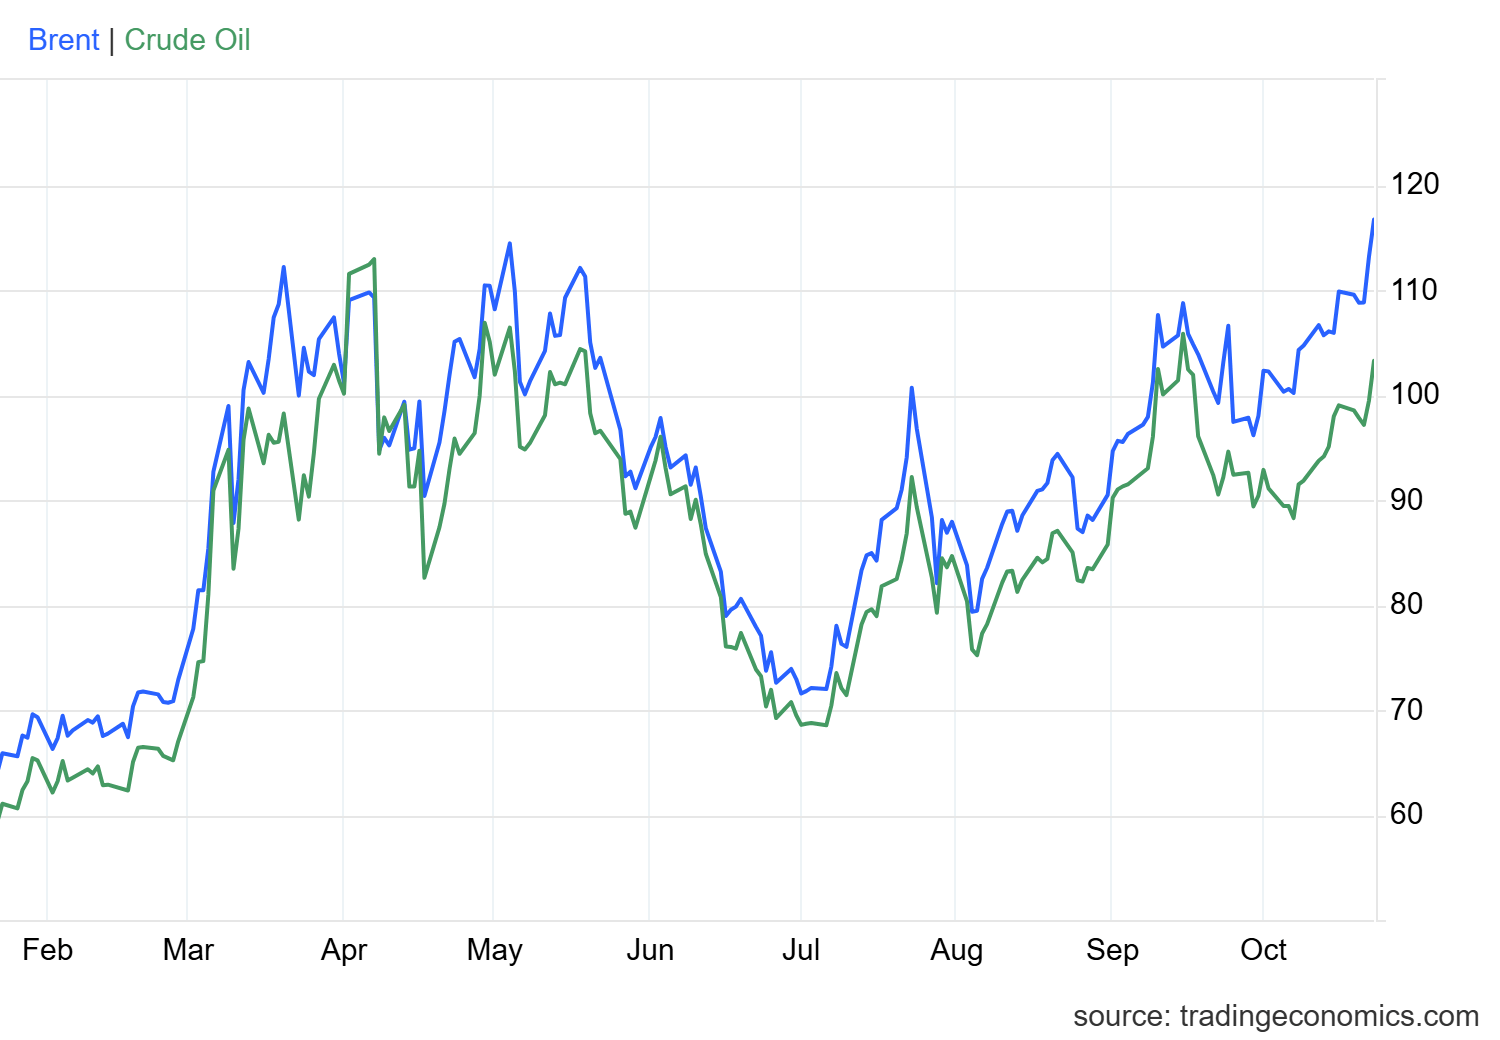
Đà tăng được thúc đẩy bởi các báo cáo cho rằng Mỹ và Israel có thể đang soạn thảo kế hoạch nối lại hành động quân sự nhằm vào Iran, trong bối cảnh xung đột khu vực bắt đầu từ cuối tháng 2. Tehran tuyên bố sẵn sàng đáp trả. Các cuộc tấn công của lực lượng Houthi nhằm vào Ả Rập Xê Út càng làm gia tăng lo ngại về nguồn cung.
SpaceX có thêm một bên ủng hộ
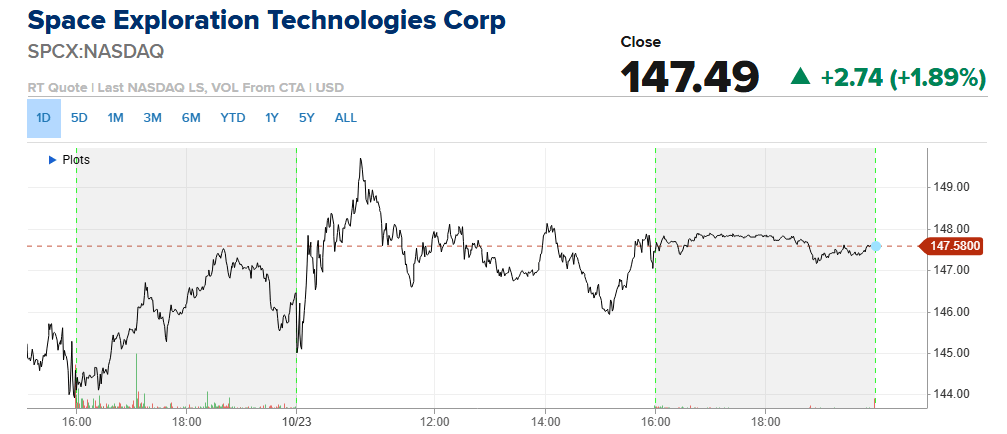
PhillipCapital nâng xếp hạng SpaceX (SPCX), công ty hoạt động trong lĩnh vực không gian và AI của Elon Musk, lên hai bậc từ bán lên mua, đồng thời nâng giá mục tiêu từ 75 USD lên 250 USD nhờ mức tăng trưởng mảng AI cao hơn dự kiến. Giá mục tiêu mới hàm ý tiềm năng tăng khoảng 70%. Cổ phiếu kết phiên tăng gần 2%.
Phân tích ngành:
Các ngành có diễn biến tốt nhất
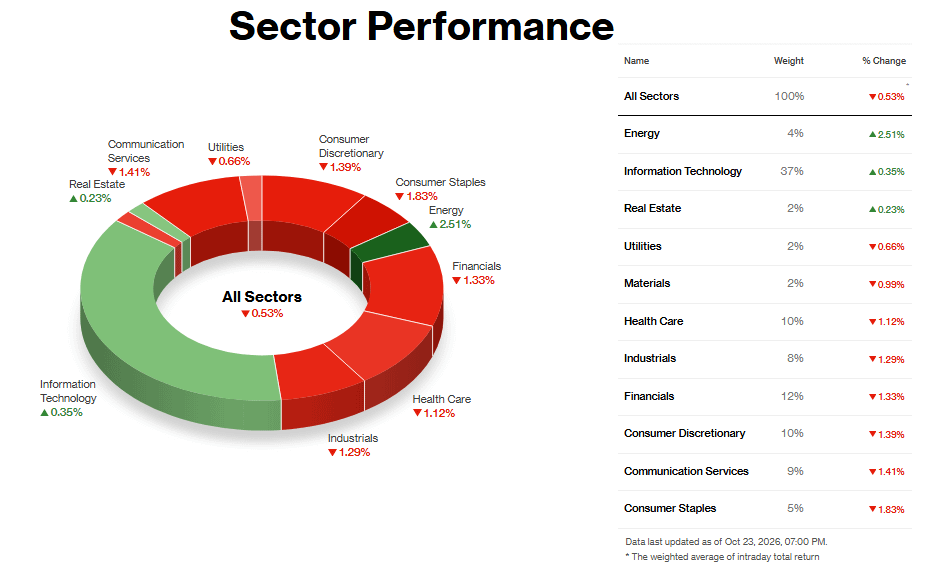
Năng lượng dẫn đầu thị trường, nơi chỉ có ba ngành kết phiên tăng, với mức tăng 2,51% khi giá dầu thô vượt lại mốc 100 USD. WTI chốt ở mức 103,27 USD và Brent ở mức 116,72 USD, mức chốt phiên cao nhất kể từ tháng 4, sau các báo cáo cho rằng Mỹ và Israel có thể đang lên kế hoạch nối lại các cuộc tấn công nhằm vào Iran.
Mức tăng 0,35% của Công nghệ có vẻ nhỏ, nhưng cần nhớ ngành này chiếm tỷ trọng 37%, giúp hạn chế mức giảm của chỉ số. Đà hồi phục diễn ra sau phiên thứ Năm đầy khốc liệt, khi Chỉ số Bán dẫn Philadelphia giảm 6,72% và cả 30 thành viên đều đi xuống. Các cổ phiếu bộ nhớ như Micron và SanDisk dẫn đầu đà hồi phục. Đây có vẻ là nỗ lực hồi phục chứ chưa phải đảo chiều, vì ngành vẫn giảm hơn 5% trong tháng 10.
Mức tăng 0,23% của Bất động sản đến từ một góc nhỏ của ngành. Crown Castle tăng khoảng 9% và American Tower tăng khoảng 4% sau khi Bloomberg đưa tin SpaceX đang tìm cách tiếp cận ít nhất 80.000 trạm phát sóng di động. Các chủ sở hữu tháp viễn thông có thể hưởng lợi khi một nhà mạng mới xây dựng mạng lưới. Phần còn lại của ngành không nhận được sự hỗ trợ tương tự, trong khi lợi suất trái phiếu kỳ hạn 10 năm tăng 3,6 điểm cơ bản lên 4,989%.
Các ngành có diễn biến kém nhất
Ngành Hàng tiêu dùng thiết yếu giảm 1,83% mà không có yếu tố riêng lẻ nào từ doanh nghiệp gây ra. Nhóm cổ phiếu phòng thủ này đang nhường lại một phần đà tăng vượt trội trước đó. ETF ngành tăng khoảng 11% trong tháng 10, hướng tới tháng tốt nhất từ trước đến nay. Hôm thứ Năm, Procter & Gamble có phiên giao dịch tốt nhất kể từ tháng 3/2020. Coca-Cola, giảm 2,76% hôm thứ Sáu, trước đó đã giao dịch ở mức cao kỷ lục. Cổ phiếu hàng tiêu dùng thiết yếu thường được xem như khoản đầu tư thay thế trái phiếu, và khi lợi suất tăng trở lại gần 5%, mức định giá cao mà nhà đầu tư chấp nhận hôm thứ Năm trở nên khó biện minh hơn.
Ngành Dịch vụ truyền thông giảm 1,41%, chủ yếu do nhóm viễn thông chứ không phải toàn ngành. Báo cáo về SpaceX gây sức ép lên cổ phiếu nhà mạng, còn AT&T vốn đã yếu sau báo cáo lợi nhuận ngày 21/10, khi khoản suy giảm giá trị 2,6 tỷ USD và gánh nợ lớn sau thương vụ phổ tần lấn át kết quả EPS vượt kỳ vọng. AT&T, Verizon và T-Mobile đều giảm do lo ngại về đối thủ toàn quốc thứ tư.
Ngành Hàng tiêu dùng không thiết yếu giảm 1,39%, một lần nữa không có yếu tố chi phối duy nhất. Giá dầu trên 100 USD làm dấy lên lo ngại lạm phát, đẩy lợi suất tăng trở lại và gây sức ép lên các cổ phiếu tiêu dùng nhạy cảm với giá dầu. Lãi suất tăng đã đè nặng lên nhóm này trong nhiều tuần. Tâm lý bi quan với hàng xa xỉ càng làm triển vọng u ám hơn, sau khi Kering giảm 12% đầu phiên do doanh số Gucci giảm 6%.
Tuần tới sẽ có lịch trình dày đặc. Cuộc họp chính sách của Fed kết thúc vào thứ Tư, với dự đoán phổ biến rằng lãi suất sẽ giữ nguyên. Alphabet, Microsoft và Amazon cũng sẽ công bố kết quả trong bối cảnh thị trường đã dành vài phiên gần đây để đặt câu hỏi ai sẽ chi trả cho cuộc đua xây dựng hạ tầng AI. Các báo cáo cho biết hành động mới của Mỹ và Israel nhằm vào Iran sẽ chờ đến sau cuộc bầu cử giữa kỳ ngày 3/11, tạo thêm một mốc thời gian để các nhà giao dịch dầu theo dõi.
Hôm thứ Sáu, nỗi lo về tài chính cho AI và nỗi lo về dầu thô cùng xuất hiện trên thị trường sau nhiều ngày luân phiên chi phối. Liệu hai mối lo này có tiếp tục song hành hay không là điều chưa ai định giá được.