
$BMT $SOPH $GTC
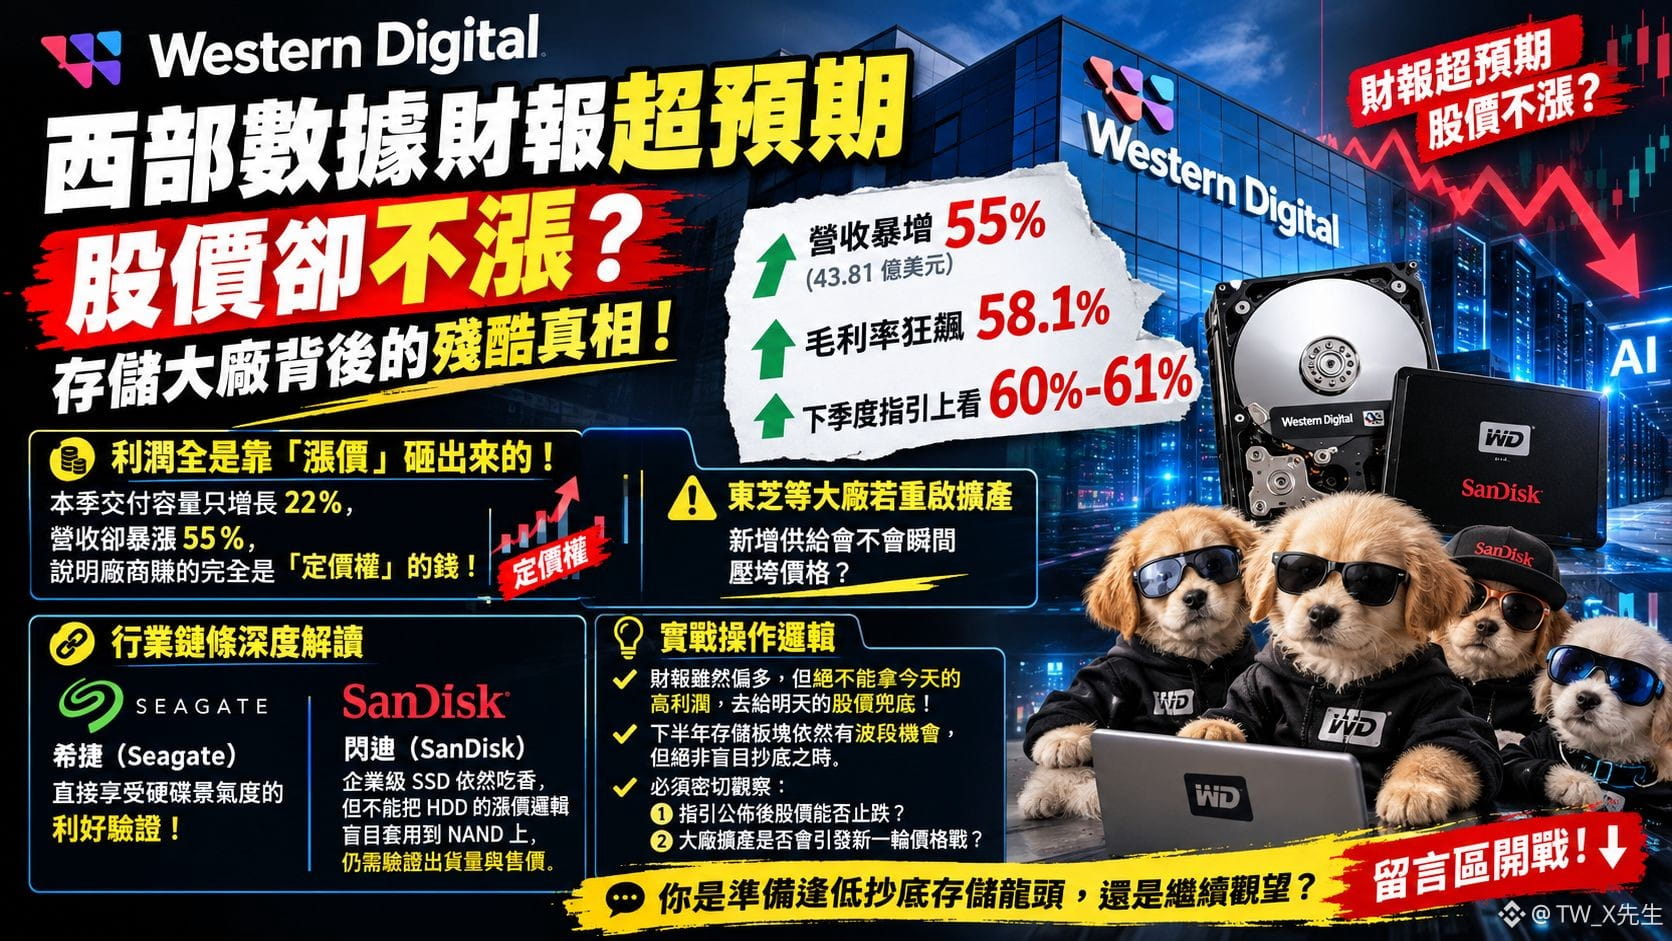
🔥 Báo cáo tài chính của Western Digital vượt kỳ vọng, nhưng giá cổ phiếu lại không tăng? Sự thật khắc nghiệt đằng sau các ông lớn ngành lưu trữ!
Doanh thu tăng vọt 55% (4,381 tỷ USD), biên lợi nhuận gộp bứt phá lên 58,1%, thậm chí dự báo cho quý tới còn hướng thẳng đến mức 60%-61%! Báo cáo tài chính này trông có vẻ không thể bị đánh bại, vậy tại sao thị trường lại chẳng mảy may tin tưởng?
Câu trả lời nằm ở cơ cấu tăng trưởng và cuộc giằng co cung cầu trong tương lai:
📊 Toàn bộ lợi nhuận đều đến từ việc «tăng giá»! Dung lượng giao hàng trong quý này chỉ tăng 22%, nhưng doanh thu lại tăng vọt 55%. Điều đó cho thấy các nhà sản xuất kiếm tiền hoàn toàn nhờ «quyền định giá»! Nhu cầu lưu trữ từ các trung tâm dữ liệu và AI hiện vẫn rất mạnh, nhưng điều thị trường lo ngại nhất là — nếu các ông lớn như Toshiba khởi động lại việc mở rộng công suất, liệu nguồn cung mới có khiến giá sụp đổ ngay lập tức?
🎯 Phân tích chuyên sâu chuỗi ngành: 🔹 Seagate: trực tiếp hưởng lợi từ những dấu hiệu xác nhận ngành ổ cứng đang khởi sắc! 🔹 SanDisk: SSD doanh nghiệp vẫn được ưa chuộng, nhưng không thể áp dụng máy móc logic tăng giá của HDD vào NAND; vẫn cần kiểm chứng sản lượng xuất hàng và giá bán.
💡 Chiến lược giao dịch thực tế: Báo cáo tài chính tuy nghiêng về chiều hướng tích cực, nhưng tuyệt đối đừng lấy lợi nhuận cao hôm nay để bảo chứng cho giá cổ phiếu ngày mai! Nửa cuối năm, nhóm cổ phiếu lưu trữ vẫn có cơ hội giao dịch theo sóng, nhưng đây hoàn toàn không phải lúc mù quáng bắt đáy. Cần theo dõi sát: Sau khi công bố dự báo, giá cổ phiếu có thể ngừng giảm không? Việc các ông lớn mở rộng công suất có châm ngòi cho một vòng chiến tranh giá mới không?
Bạn định chờ giá thấp để bắt đáy các công ty đầu ngành lưu trữ, hay tiếp tục đứng ngoài quan sát? Hãy vào phần bình luận tranh luận nào!👇
#股票财报季