


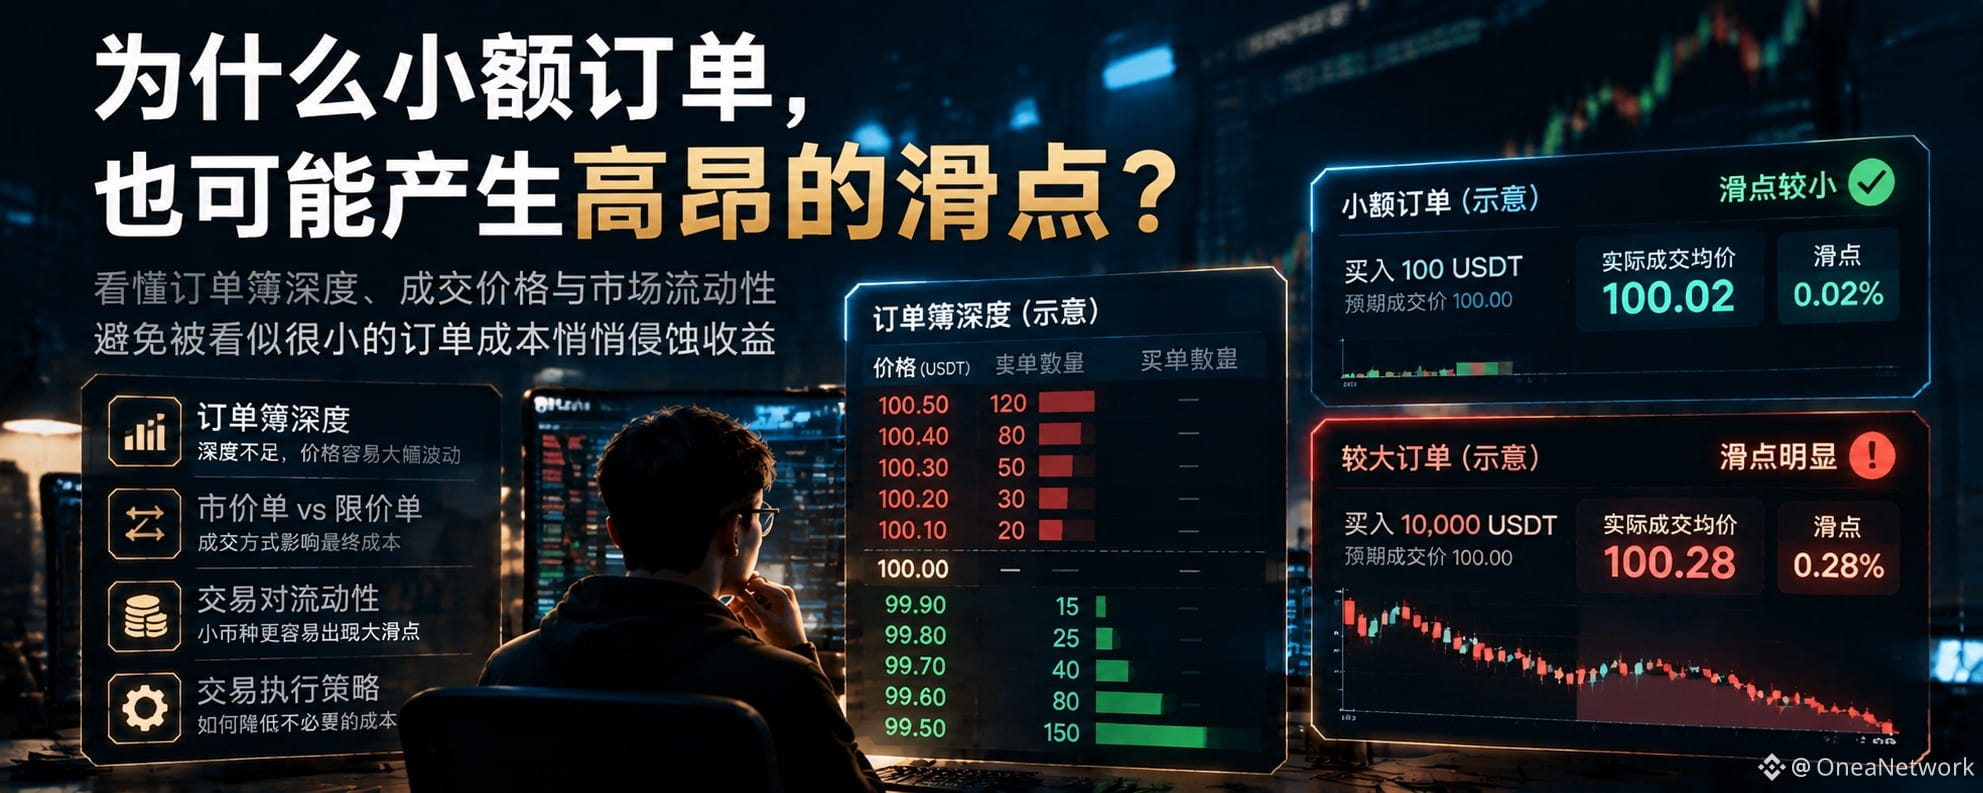
为什么小额订单,也可能产生高昂的滑点?
很多交易者认为,只有大额资金进出市场,才会明显影响成交价格。
但真实交易中,即使是一笔看起来并不大的订单,也可能付出远高于预期的成交成本。
原因在于:
订单金额小,不代表市场流动性充足;报价存在,也不代表你能按这个价格成交。
要理解滑点,需要先看懂四个关键因素。
1️⃣ 订单簿深度:你看到的价格,不一定有足够的数量
假设某个交易对的最佳卖价是 100 USDT。
这个价格看起来不错,但如果该价格上只有少量卖单,而你的买入数量超过了这部分流动性,订单就可能继续成交在更高的价格上。
最终成交均价,也就高于你最初看到的报价。
因此,判断流动性不能只看买一卖一,还要看不同价格档位上究竟有多少可成交数量。
2️⃣ 市场流动性:不同交易对的成交条件差异很大
同样是买入 100 USDT 的资产,在交易活跃、订单簿深度充足的市场中,成交价格可能比较接近预期。
但在交易清淡、报价稀疏或市场波动剧烈的交易对中,即使相同金额的订单,也可能遇到更大的价格偏移。
尤其是在小市值代币、流动性集中的交易池,以及市场突然波动的时候,不能仅凭表面报价判断交易成本。
3️⃣ 订单类型:市价单与限价单,承担的风险不同
市价单通常更注重尽快成交,但实际成交价格可能偏离下单时看到的价格。
限价单可以控制可接受的最高买入价或最低卖出价,却不能保证一定成交。
这意味着,交易成本并不只是一个数字问题,也与执行方式有关。
如果为了确保成交而不断追价,原本看似有利的交易机会,也可能逐渐失去优势。
4️⃣ 交易频率:小成本重复发生,同样会侵蚀收益
假设一笔交易的预期毛收益是 0.30%,而手续费与滑点合计消耗了 0.20%,那么剩余的收益空间就非常有限。
如果策略需要频繁进出市场,这些成本会不断累积。
当实际成本接近甚至超过策略原本的收益优势时,回测中的盈利能力就可能无法在实盘中重现。
需要注意的是,以上数字仅用于说明成本的影响,并不代表任何交易所或交易对的实际费率。
那么,交易前应该怎么做?
可以建立一个简单的检查流程:
看深度: 检查目标交易规模附近的买卖盘数量,而不是只看最优报价。
估算成交均价: 根据可成交数量和各档价格,估算订单可能产生的实际成本。
比较订单类型: 权衡市价单的成交确定性与限价单的价格控制能力。
记录真实偏差: 比较下单时的参考价格、实际成交均价和全部交易费用。
重新评估策略: 把真实成本纳入每笔交易的盈亏分析,而不是只在回测结束后简单扣除一个固定比例。
还要区分两件事:滑点不一定全部来自流动性不足,也可能来自价格快速变化、信息传递延迟以及订单执行过程中的其他因素。
真正重要的,不是找到一个滑点永远为零的市场,而是判断一笔交易在当前流动性和执行条件下,是否仍然值得进行。
最后想问问你:
如果一笔交易的预期利润只有 0.3%,你会在下单前优先检查订单簿深度,还是先计算手续费与历史实际滑点?
下一篇,我们继续讨论一个更容易被忽视的问题:
为什么回测时看起来有效的交易信号,到了真实市场却可能失去优势?