

Cuối kỳ trước, tôi viết rằng kỳ tiếp theo sẽ làm ba việc: bổ sung buffer và cắt lỗ cho tín hiệu kết hợp, chạy giai đoạn xác thực, rồi thực hiện walk-forward.
Kỳ này tôi đã không làm theo thứ tự đó.
Sau khi bổ sung dữ liệu đến sau ngày 21 tháng 10, trước tiên tôi đưa cả chín chiến lược vào cửa sổ dự báo mới để chạy lại, đồng thời sắp xếp lại cấu trúc drawdown trong giai đoạn kiểm thử. Kết quả sau khi chạy là: chỉ giữ lại ba trong số chín chiến lược, còn sáu chiến lược kia bị xóa cùng với tệp chiến lược và kết quả backtest.
Sáu chiến lược bị xóa không phải là không sinh lời. Năm chiến lược có lợi nhuận trong giai đoạn kiểm thử vượt +115%, chiến lược cao nhất đạt +152.67%. Nhưng mức drawdown sâu nhất của chúng dao động từ -21.8% đến -54.8%, thời gian chìm dưới đỉnh dài nhất là 232 ngày giao dịch. Đường lợi nhuận như vậy nhìn thì ổn trong backtest, nhưng đưa vào tài khoản giao dịch thực, phần lớn mọi người sẽ không chịu nổi đến ngày hòa vốn.
Vì vậy, lần này trước tiên sẽ tinh giản. Dưới đây là bốn điều cần nói rõ: vì sao thay đổi kế hoạch, dựa vào tiêu chí nào để loại bỏ, sau khi loại bỏ còn lại gì và một vấn đề vẫn chưa được giải quyết.
I. Vì sao thay đổi kế hoạch của kỳ trước trước tiên
Sản phẩm bàn giao kỳ trước là “danh mục chín chiến lược có thể tái tạo chỉ bằng một thao tác”: chín tệp chiến lược, sáu tệp tín hiệu, một notebook; cả 9/9 mục đều đối soát thành công. Mục tiêu của kỳ đó là đảm bảo các con số đáng tin cậy, chứ không phải quyết định chiến lược nào nên được đưa vào sử dụng.
Vấn đề cũng nằm ở đây. Danh mục đặt cả chín chiến lược cạnh nhau, khiến người đọc dễ hiểu rằng cả chín đều là ứng viên. Trên thực tế, mức sụt giảm của một số chiến lược vào khoảng -50%, và đường vốn có giai đoạn nửa năm không lập đỉnh mới. Chúng vẫn nằm trong danh mục vì nhiệm vụ khi đó là tái tạo kết quả, chứ không phải sàng lọc.
Nếu tiếp tục thêm cắt lỗ cho chiến lược kết hợp và chạy walk-forward trong tình trạng này, chẳng khác nào tiếp tục thêm tính năng lên một loạt chiến lược không dùng được. Càng chồng thêm nhiều tính năng, sau này càng khó xác định vấn đề nằm ở tín hiệu, quản trị rủi ro hay khâu thực thi.
Một thay đổi khác là dữ liệu. Dữ liệu từ ngày 1 đến ngày 21 tháng 10 đã có. Đây là giai đoạn đầu tiên sau kỳ kiểm thử chưa từng được dùng để lựa chọn, tuy chỉ có 21 ngày nhưng cũng đủ để kiểm tra tổng quát một lượt.
Vì vậy, thứ tự được đổi thành: trước tiên sàng lọc dựa trên cấu trúc rủi ro trong giai đoạn kiểm thử, giảm xuống còn ba chiến lược; sau đó dùng tháng 10 để kiểm định tiến về trước; cuối cùng mới quay lại việc thêm cắt lỗ cho chiến lược kết hợp và chạy walk-forward. Số chiến lược cần duy trì giảm từ chín xuống còn ba, nhờ đó các công việc tiếp theo lại nhanh hơn.
Lần này cũng không chạy giai đoạn xác thực. VALID đã tham gia vào quá trình dừng sớm của mô hình nên chỉ có thể xem là dữ liệu bán nội mẫu; xét về độ độc lập, nó không bằng 21 ngày trong tháng 10. Sau khi giải quyết xong vấn đề khớp lệnh của stop10, sẽ bổ sung cả giai đoạn xác thực lẫn walk-forward.
II. Hai cách tính Calmar, cần thống nhất trước
Kỳ trước, Calmar của chiến lược kết hợp được ghi là 7.49; trong bảng sàng lọc kỳ này lại là 9.38. Cùng một chiến lược mà có hai con số, trước tiên cần giải thích rõ.
Cả hai đều đúng, chỉ khác cách tính. 7.49 là theo tỷ suất thường niên: lấy tổng lợi nhuận trong 457 ngày quy đổi theo hệ số 365/457 thành lợi nhuận thường niên rồi chia cho mức sụt giảm tối đa. 9.38 là theo toàn kỳ: lấy tổng lợi nhuận trong 457 ngày chia trực tiếp cho mức sụt giảm tối đa. Giai đoạn kiểm thử dài hơn một năm; sau khi quy đổi theo năm, tử số nhỏ hơn nên 7.49 thấp hơn 9.38.
Ngưỡng của kỳ này dùng cách tính theo toàn kỳ, nên 9.38 được so với ngưỡng 7. Calmar theo cách tính thường niên của ba chiến lược được giữ lại lần lượt là 7.49, 6.43 và 6.33.
Từ nay, khi thấy Calmar, hãy hỏi trước một câu: đây là cách tính nào? So sánh lẫn lộn sẽ khiến xếp hạng chiến lược sai lệch.
III. Bốn ngưỡng: trước tiên xem sụt giảm, rồi mới xem lợi nhuận
Việc sàng lọc chỉ dựa trên giai đoạn kiểm thử, từ ngày 1 tháng 7 năm 2025 đến ngày 30 tháng 9 năm 2026, tổng cộng 457 ngày, với vốn ban đầu 10 triệu. Bốn ngưỡng là:
- Mức sụt giảm tối đa không quá 20%
- Calmar (tổng lợi nhuận toàn kỳ chia cho mức sụt giảm tối đa) không thấp hơn 7
- Chỉ số Ulcer không quá 8
- Số ngày dưới đỉnh liên tiếp dài nhất không quá 110 ngày giao dịch
Vì sao lại chọn bốn tiêu chí này? Mức sụt giảm quyết định liệu ta có thể nắm giữ chiến lược hay không; Calmar xem xét lợi nhuận và sụt giảm cùng lúc; Ulcer không chỉ xét lần sụt giảm sâu nhất mà còn xét thời gian kéo dài và số lần sụt giảm lặp lại; số ngày dưới đỉnh là cách trực quan nhất: sau khi tài khoản giảm từ đỉnh, mất bao nhiêu ngày mới phục hồi. Cả bốn chỉ số đều trả lời cùng một câu hỏi: liệu con người có thể chịu đựng đường cong này hay không.
Xếp hạng lợi nhuận không nằm trong các ngưỡng. Lý do rất đơn giản: chiến lược có lợi nhuận cao nhưng sụt giảm -50% thường không trụ nổi ngoài thực tế cho đến khi lợi nhuận thành hiện thực.
Dữ liệu tháng 10 không tham gia vào quá trình sàng lọc. Chỉ có 21 ngày; dùng nó để chọn chiến lược chẳng khác nào để trọng tài kiêm luôn vận động viên. Tháng 10 chỉ dùng để kiểm định, không dùng để lựa chọn.
Cần nói thật một điều: tôi đặt ra bốn ngưỡng này sau khi xem kết quả của cả chín chiến lược, nên đây là tiêu chí hậu nghiệm, không phải quy tắc được đặt ra từ trước. Chúng giúp tôi đưa ra lựa chọn nhất quán, nhưng không phải là bằng chứng theo nghĩa thống kê.
IV. Bảng thành tích của chín chiến lược
Xếp theo Calmar từ cao xuống thấp:
| Chiến lược | Lợi nhuận | Mức sụt giảm tối đa | Calmar | Sharpe | Ulcer | Số ngày dưới đỉnh | Kết luận |
|---|---:|---:|---:|---:|---:|---:|---|
| Kết hợp top5 | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 | Giữ lại |
| Mô hình buf4, cắt lỗ 10 | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 | Giữ lại |
| Mô hình long buf5, cắt lỗ 10 | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 | Giữ lại |
| mom10 top5, long buf5 | +152.67% | -30.13% | 5.07 | 1.577 | 13.48 | 171 | Loại bỏ |
| Mô hình buf4, cắt lỗ 35 | +151.47% | -31.42% | 4.82 | 1.635 | 11.90 | 123 | Loại bỏ |
| mom10 top5 | +134.22% | -39.03% | 3.44 | 1.385 | 13.93 | 171 | Loại bỏ |
| mom10 top20, long buf5 | +68.98% | -21.81% | 3.16 | 1.563 | 6.92 | 109 | Loại bỏ |
| Mô hình buf4 | +137.55% | -54.80% | 2.51 | 1.368 | 22.31 | 219 | Loại bỏ |
| Mô hình long buf5 | +115.08% | -51.89% | 2.22 | 1.174 | 25.96 | 232 | Loại bỏ |
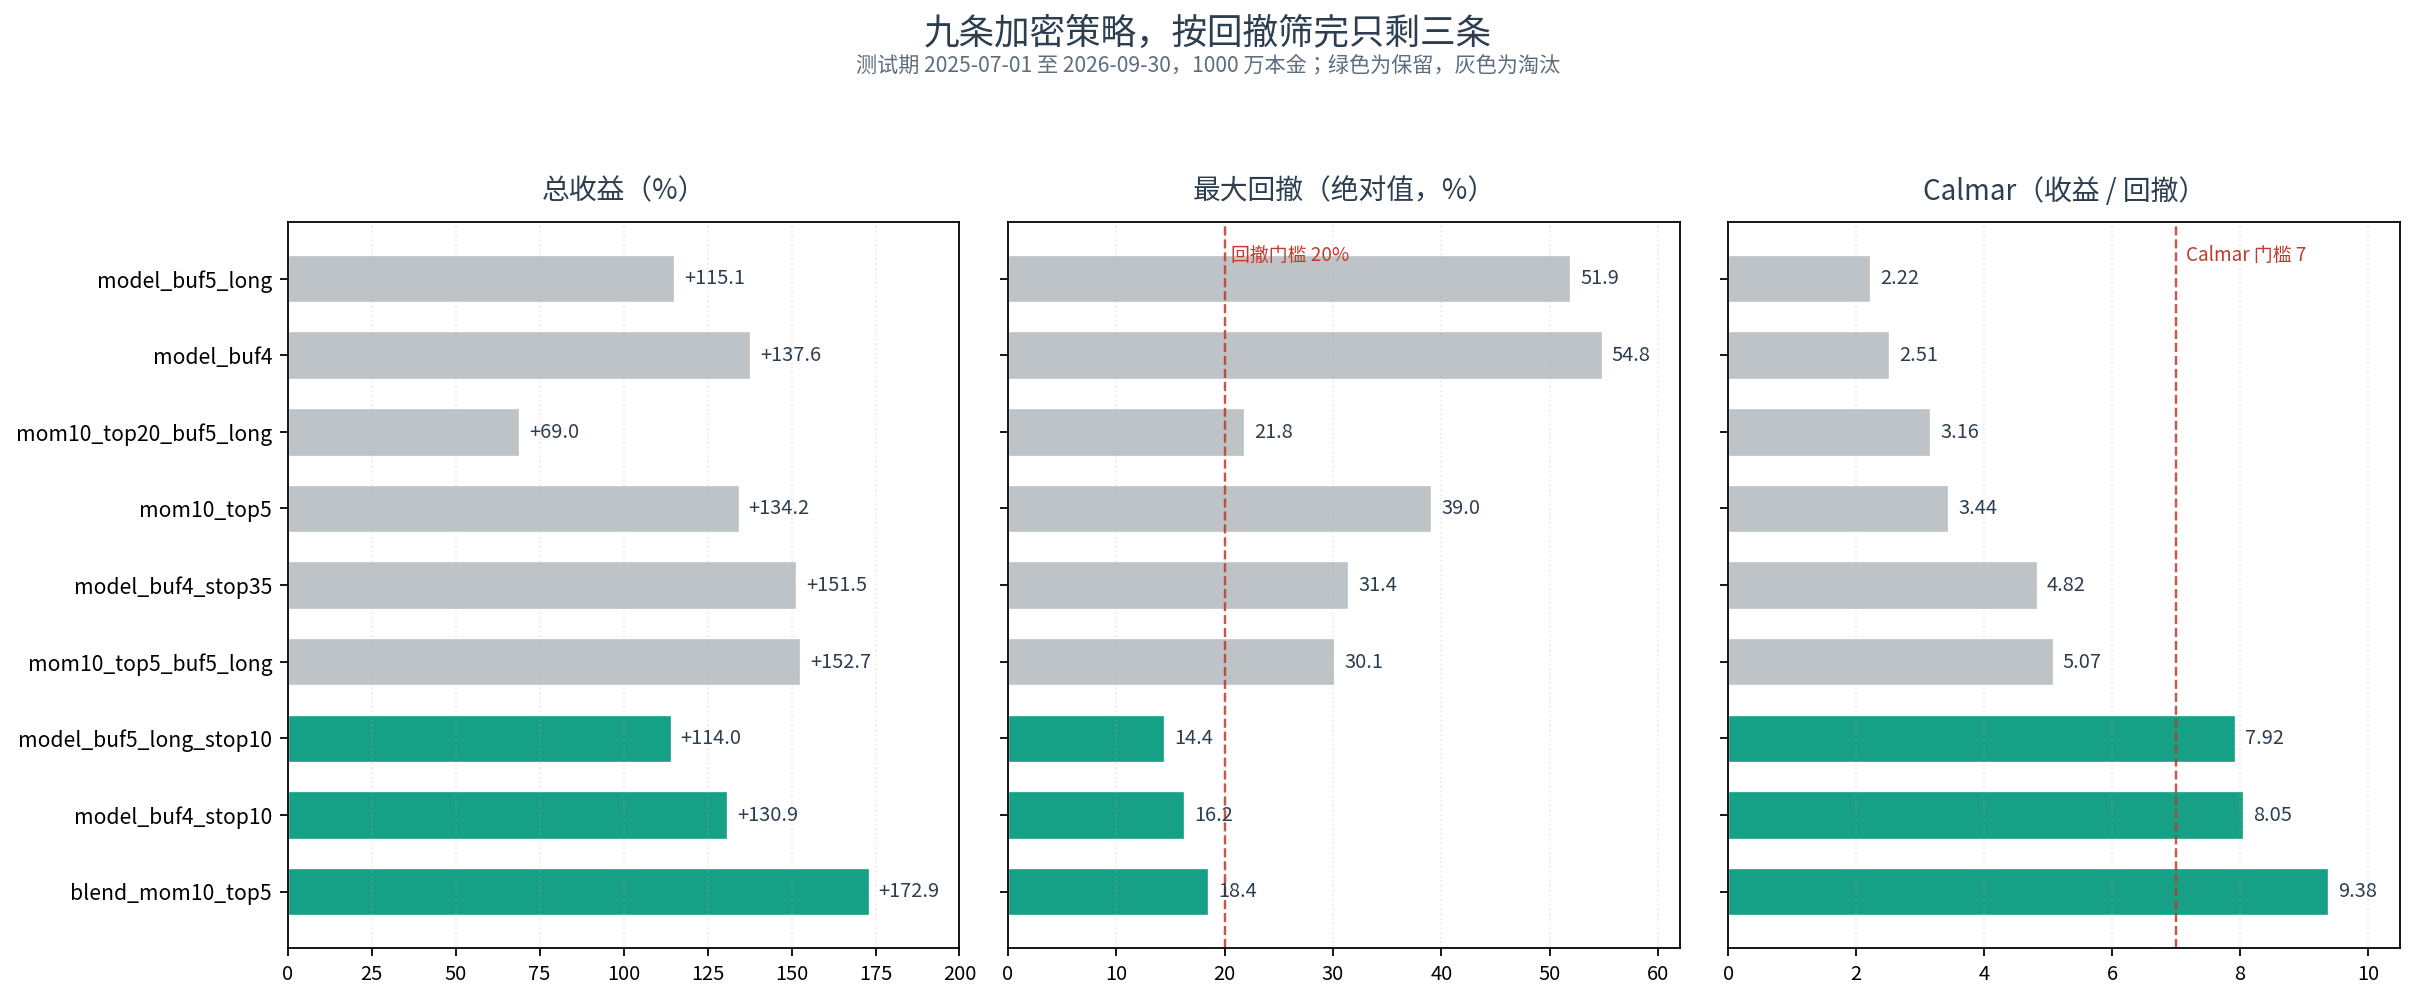
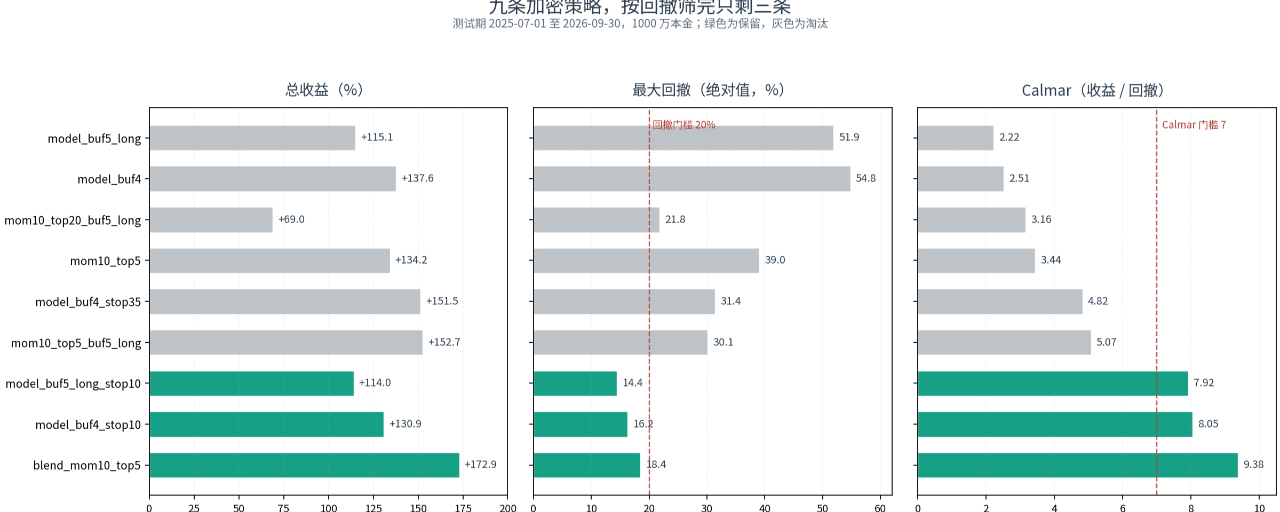
Hình 1: Bên trái là lợi nhuận, ở giữa là mức sụt giảm tối đa, bên phải là Calmar; màu xanh lá là giữ lại, màu xám là loại bỏ. Các đường nét đứt biểu thị ngưỡng sụt giảm 20% và Calmar 7.
Ranh giới rất rõ. Ba chiến lược được giữ lại đều có Calmar trên 7.9, Ulcer không quá 7.6 và số ngày dưới đỉnh không quá 107. Trong sáu chiến lược bị loại, Calmar cao nhất là 5.07, Ulcer thấp nhất là 6.92.
Lưu ý chiến lược mom10 top20. Mức sụt giảm của nó là -21.81%, chỉ vượt ngưỡng 1.8 điểm phần trăm; Ulcer là 6.92, dưới 8; số ngày dưới đỉnh là 109, vừa dưới ngưỡng 110. Chỉ xét ba chỉ số này, nó không cách chuẩn đạt yêu cầu là bao. Nhưng Calmar chỉ có 3.16, lợi nhuận bị pha loãng quá nhiều nên vẫn không đạt.
V. Vì sao loại bỏ sáu chiến lược
Ta sẽ nói lần lượt từng chiến lược.
Mô hình buf4, +137.55%, mức sụt giảm -54.80%. Đây là phiên bản dùng tín hiệu mô hình kết hợp buffer4 hai chiều. Buffer giúp lợi nhuận chuyển từ âm thành +137%, nhưng mức sụt giảm vẫn là -54.80%; điều chỉnh mức buffer cũng hầu như không làm thay đổi mức sụt giảm. Chiến lược này cho thấy rõ nhất rằng buffer không thể tự mình đảm nhiệm vai trò quản trị rủi ro: nó cải thiện tần suất giao dịch và độ ổn định thứ hạng, nhưng không khống chế được rủi ro ở đuôi phân phối.
Mô hình long buf5, +115.08%, mức sụt giảm -51.89%. Đặt buffer của vị thế long là 5, không thêm buffer cho vị thế short, thì mức sụt giảm chỉ thay đổi từ -54.80% thành -51.89%. Ulcer là 25.96 và số ngày dưới đỉnh là 232; cả hai đều tệ nhất trong chín chiến lược.
Mô hình buf4, cắt lỗ 35, +151.47%, mức sụt giảm -31.42%. Lợi nhuận đứng thứ ba, nghe có vẻ đáng giữ lại. Nhưng mức sụt giảm vượt 30%, Calmar là 4.82, số ngày dưới đỉnh là 123. Mức cắt lỗ 35% cho từng đồng coin quá rộng đối với độ biến động của tiền mã hóa; đến lúc lệnh được kích hoạt thì khoản lỗ đã rất lớn.
mom10 top5, long buf5, +152.67%, mức sụt giảm -30.13%. Đây là chiến lược có lợi nhuận cao thứ hai trong chín chiến lược, đồng thời cũng là chiến lược có lợi nhuận cao nhất trong sáu chiến lược bị loại. Vấn đề vẫn vậy: sụt giảm 30%, số ngày dưới đỉnh là 171. Dù đứng thứ hai về lợi nhuận, nó vẫn không qua được tiêu chí sụt giảm.
mom10 top5, +134.22%, mức sụt giảm -39.03%. Chiến lược động lượng top5 thuần túy, không có buffer, không có cắt lỗ. Bản thân nhân tố động lượng vốn đã có rủi ro đuôi lớn; mức giảm tệ nhất trong một ngày là -13.10%.
mom10 top20, long buf5, +68.98%, mức sụt giảm -21.81%. Đây là chiến lược có mức sụt giảm thấp nhất trong sáu chiến lược bị loại. Nhưng Calmar chỉ có 3.16, lợi nhuận bị phân tán và pha loãng một nửa. Nó chứng minh một điều khác: dàn mỏng vị thế không làm chiến lược tốt hơn, chỉ khiến nó nhỏ đi.
VI. Ba kết luận đáng ghi nhớ
Thứ nhất, cắt lỗ là đòn bẩy hàng đầu để kiểm soát sụt giảm; buffer thì không.
Với cùng một nhóm tín hiệu mô hình, trước tiên cố định buffer đối xứng ở mức 4 rồi thực hiện ba phép so sánh. Không thêm gì: +137.55%, mức sụt giảm -54.80%. Thêm mức cắt lỗ 35% cho từng đồng coin: +151.47%, mức sụt giảm -31.42%. Thêm mức cắt lỗ 10% cho từng đồng coin: +130.86%, mức sụt giảm -16.25%. Sau đó đổi buffer thành 5 cho vị thế long và 0 cho vị thế short, không thêm cắt lỗ: mức sụt giảm là -51.89%, gần như không thay đổi.
Đặt bốn đường cong cạnh nhau, kết luận rất rõ ràng. Muốn giảm sụt giảm thì trước tiên hãy dùng cắt lỗ; buffer chủ yếu kiểm soát tần suất giao dịch và độ ổn định thứ hạng, chứ không khống chế được rủi ro ở đuôi phân phối.
Thứ hai, số lần kích hoạt ít không có nghĩa là rủi ro thấp.
Mức cắt lỗ 35% được kích hoạt 121 lần trong giai đoạn kiểm thử; mức cắt lỗ 10% được kích hoạt 646 lần. Thoạt nhìn, mức 35% có vẻ đỡ phải bận tâm hơn, nhưng mức sụt giảm lần lượt là -31.42% và -16.25%. Lý do không phức tạp: số lần kích hoạt ít là vì mỗi lần phải lỗ đến 35% mới cắt, nên tổn thất mỗi lần lớn; số lần kích hoạt nhiều là vì lỗ 10% đã cắt, nên tổn thất mỗi lần nhỏ. Đánh giá mức cắt lỗ không thể chỉ nhìn số lần kích hoạt; cần xem tổn thất mỗi lần nhân với số lần có thể kích hoạt liên tiếp trong giai đoạn căng thẳng.
Hãy ước tính số lần cắt lỗ có thể kích hoạt liên tiếp trong giai đoạn căng thẳng rồi mới đặt ngưỡng. Mức 10% cắt lỗ sớm khi khoản lỗ còn nhỏ; mức 35% giống như một mức cắt lỗ để trấn an, khiến ta nghĩ “mình đã đặt cắt lỗ rồi”, nhưng khi nó thực sự được kích hoạt thì tài khoản đã tổn hại đáng kể.
Thứ ba, đa dạng hóa chỉ thu nhỏ mọi thứ theo cùng một tỷ lệ, chứ không cải thiện hiệu quả điều chỉnh theo rủi ro.
Thay mom10 top5 bằng top20 rồi thêm long buffer5: biến động thường niên giảm từ 63.1% xuống 29.6%, mức sụt giảm giảm từ -39.03% xuống -21.81%. Trông có vẻ rủi ro giảm một nửa. Nhưng lợi nhuận giảm từ 134.22% xuống 68.98%, Calmar giảm từ 3.44 xuống 3.16. Lợi nhuận và rủi ro cùng giảm, còn hiệu quả thì thậm chí kém đi.
Nếu mục tiêu là giảm rủi ro, giảm đòn bẩy trực tiếp sẽ gọn gàng hơn. Đa dạng hóa phù hợp để giải quyết vấn đề “vị thế ở một đồng coin quá lớn”, chứ không phù hợp làm công cụ nâng Sharpe.
Còn một điều đơn giản hơn: xếp hạng lợi nhuận có thể đánh lừa ta. Xếp theo lợi nhuận thì stop35 đứng thứ ba, mom10 long buf5 đứng thứ hai, cả hai đáng lẽ phải được giữ lại; nhưng xét theo Calmar và mức sụt giảm, chúng thậm chí không qua nổi ngưỡng. Chọn chiến lược, trước tiên hãy xem liệu ta có thể nắm giữ nó hay không, rồi mới xem nó có thể kiếm được bao nhiêu.
VII. Ba chiến lược được giữ lại đại diện cho ba mức rủi ro
| Chiến lược | Định vị | Lợi nhuận | Mức sụt giảm tối đa | Calmar | Sharpe | Ulcer | Số ngày dưới đỉnh |
|---|---|---:|---:|---:|---:|---:|---:|
| Kết hợp top5 | Lợi nhuận cao nhất, không cắt lỗ | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 |
| Mô hình buf4, cắt lỗ 10 | Cân bằng lợi nhuận và sụt giảm | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 |
| Mô hình long buf5, cắt lỗ 10 | Sụt giảm thấp nhất, đường cong mượt nhất | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 |
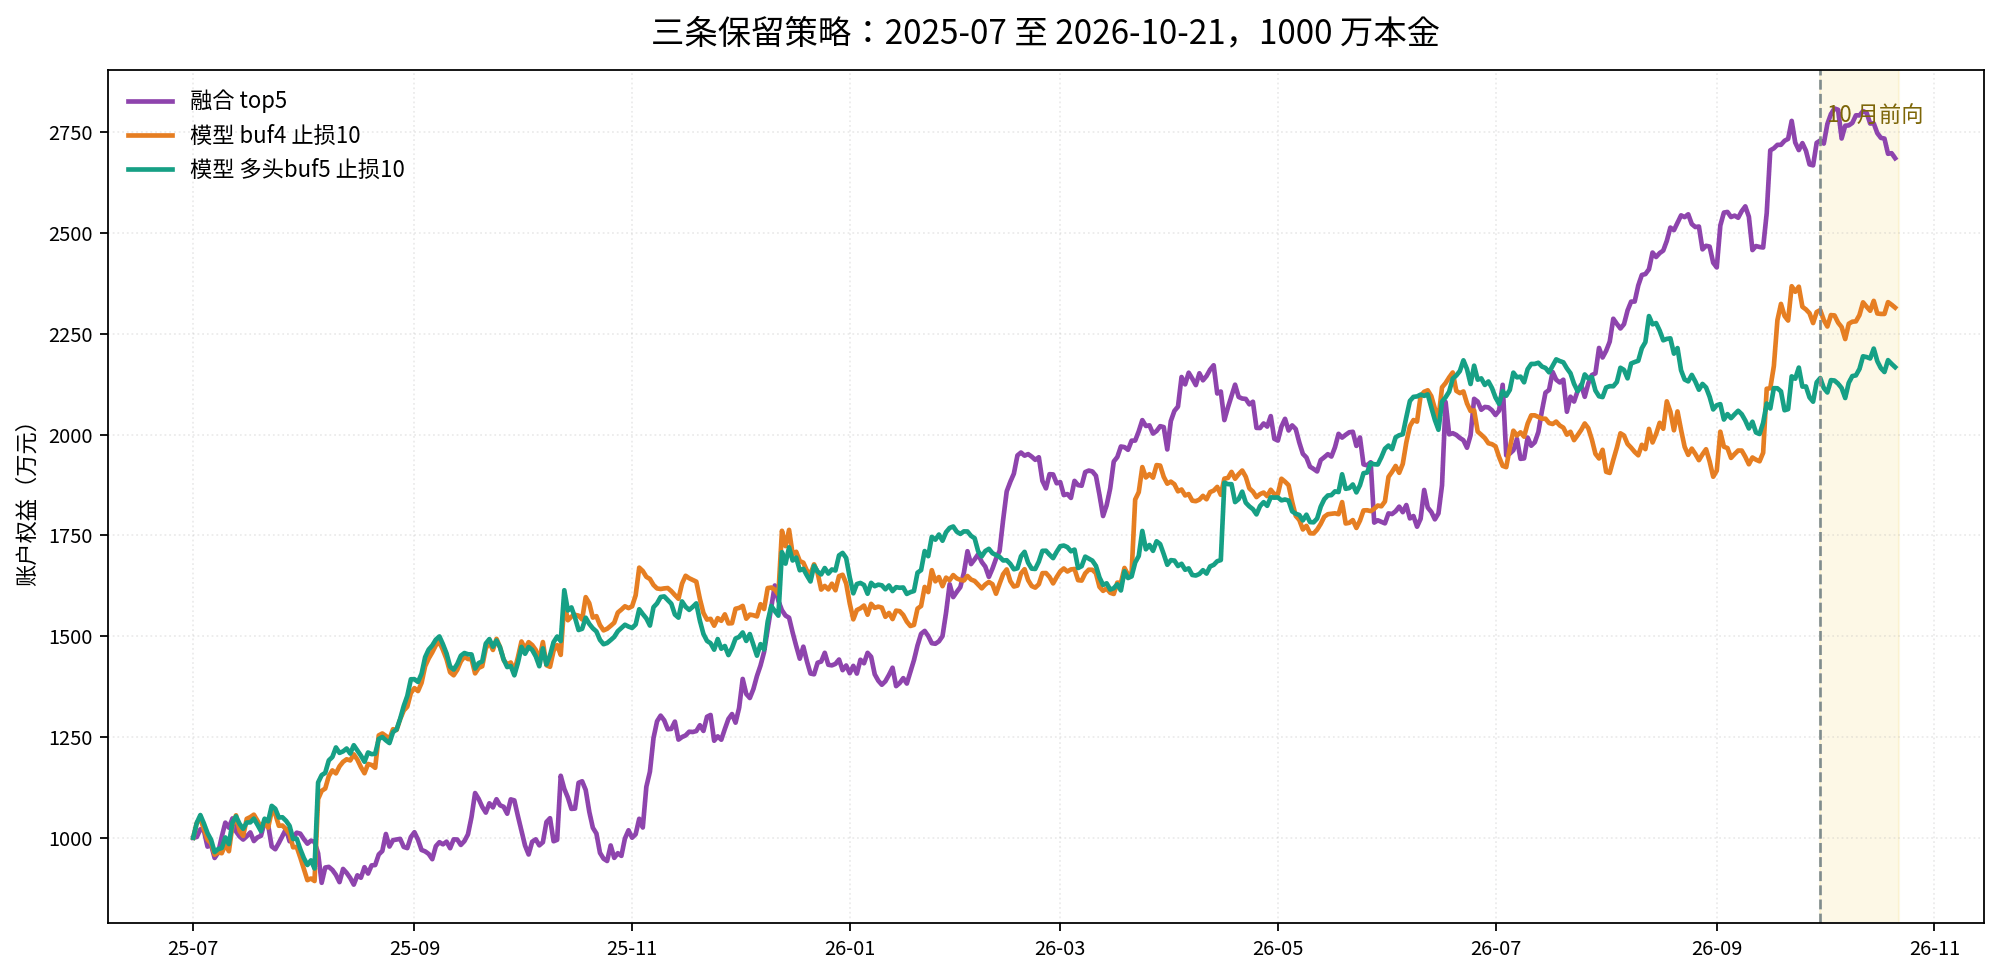
Hình 2: Ba chiến lược chạy từ tháng 7 năm 2025 đến ngày 21 tháng 10 năm 2026, với vốn ban đầu 10 triệu. Phần bên phải đường nét đứt là giai đoạn kiểm định tiến về trước trong tháng 10.
Đây không phải là “chọn ra ba chiến lược tốt nhất trong cùng một nhóm”, mà là ba mức rủi ro khác nhau.
Kết hợp top5 có lợi nhuận cao nhất và cũng tốt nhất sau khi điều chỉnh theo rủi ro, nhưng không có cắt lỗ. Trong tháng giảm giá tháng 10, mức sụt giảm của nó sâu nhất trong ba chiến lược; lý do là ở đó. Kỳ trước đã nói sẽ thêm cắt lỗ cho chiến lược kết hợp, nhưng kỳ này chưa làm; phần sau sẽ giải thích lý do.
Mô hình buf4, cắt lỗ 10 là mức trung gian. Buffer4 hai chiều cộng với mức cắt lỗ 10% cho từng đồng coin giúp cân bằng tương đối giữa lợi nhuận và sụt giảm.
Mô hình long buf5, cắt lỗ 10 là mức phòng thủ. Buffer5 cho vị thế long, không thêm buffer cho vị thế short, cộng thêm mức cắt lỗ 10%. Mức sụt giảm thấp nhất, Ulcer là 4.84, chỉ có 75 ngày dưới đỉnh; đường cong mượt nhất, nhưng lợi nhuận cũng thấp nhất.
Nếu chỉ được chọn một chiến lược thì cần cân nhắc đặc điểm nguồn vốn và mức độ chịu được sụt giảm. Nếu chịu được mức sụt giảm -20% và muốn có lợi nhuận, chọn chiến lược kết hợp; nếu muốn đường cong mượt, chọn long buf5, cắt lỗ 10; ở giữa hai lựa chọn đó là buf4, cắt lỗ 10. Đây là sự đánh đổi, không phải xếp hạng.
## VIII. Giai đoạn kiểm định tiến về trước trong tháng 10: cắt lỗ lần đầu phát huy tác dụng trên dữ liệu tiến về trước
Mô hình được giữ nguyên. Sau khi huấn luyện lại, `best_iteration` vẫn là 290; mức chênh lệch tối đa giữa dự đoán của giai đoạn kiểm thử và tệp công bố kỳ trước là 0.0; tín hiệu tháng 10 không được tinh chỉnh lại tham số.
Từ ngày 1 đến ngày 21 tháng 10, danh mục gồm 122 hợp đồng, với tỷ trọng bằng nhau, giảm 8.57%; mức giảm trung vị là 9.82%. $BTC tăng 0.57%, $ETH giảm 7.89%, $SOL giảm 9.45%. Altcoin đồng loạt giảm, còn BTC đi ngang.
Kết quả của ba chiến lược:
| Chiến lược | Lãi/lỗ tháng 10 | So với vốn ngày 30/9 | So với 10 triệu | Mức sụt giảm tối đa | Số lần cắt lỗ | Long/short |
|---|---:|---:|---:|---:|---:|---:|
| Mô hình long buf5, cắt lỗ 10 | +271 nghìn | +1.26% | +2.71% | -2.63% | 24 | +255 / +15 nghìn |
| Mô hình buf4, cắt lỗ 10 | +61 nghìn | +0.27% | +0.61% | -3.11% | 22 | +61 / +1 nghìn |
| Kết hợp top5 | -439 nghìn | -1.61% | -4.39% | -4.39% | 0 | -537 / +98 nghìn |
Có hai cách tính lợi nhuận; cả hai đều được liệt kê. So với vốn ngày 30/9 là vì vốn của ba chiến lược đã tăng trưởng kép trong giai đoạn kiểm thử, đạt từ 21.40 đến 27.29 triệu; so với 10 triệu là vì quy mô lệnh của chiến lược luôn được tính theo mức 10 triệu, không tăng theo lãi kép của vốn. Cách tính thứ nhất là tỷ suất lợi nhuận thực tế của tài khoản; cách thứ hai gần với năng lực kiếm tiền của bản thân chiến lược hơn. Đừng quy đổi các con số trong 21 ngày thành tỷ suất theo năm.
Trong tháng giảm giá, cả hai chiến lược stop10 đều giữ được lợi nhuận dương. Chiến lược kết hợp không có cắt lỗ; riêng phần long lỗ 537 nghìn, ngày tệ nhất lỗ 712 nghìn, khoản lỗ giảm thẳng vào giá trị tài sản ròng. Đây là nguyên nhân trực tiếp khiến ba chiến lược có kết quả khác nhau, đồng thời cũng là lần đầu cắt lỗ chứng minh được hiệu quả trên dữ liệu tiến về trước.
Nhưng 21 ngày là quá ngắn để nói lên điều gì về dài hạn. Hơn nữa, lợi nhuận dương này có vài điểm bị thổi phồng cần loại bỏ.
Thứ nhất, lợi nhuận tập trung cao. Vị thế của hai chiến lược stop10 trùng lặp đáng kể; một vị thế GTC lãi 603 nghìn, MAGMA lãi 229 nghìn, AKE lãi 201 nghìn. Ngày tốt nhất của buf4 lãi 379 nghìn, chiếm 21.9% tổng lợi nhuận dương; ba ngày tốt nhất chiếm 56.9%. Tỷ lệ ngày thắng chỉ là 38.1%, mức lỗ trung vị mỗi ngày là 11 nghìn. Nói cách khác, lợi nhuận dương đến từ một số ít ngày tăng mạnh và một số ít hợp đồng; không thể ngoại suy theo kiểu “trung bình mỗi ngày kiếm được bao nhiêu”.
Thứ hai, các vị thế chưa được triển khai hết. Trong 10 vị thế của mỗi chiến lược có một vị thế bị treo: với hai chiến lược stop10 là vị thế short OMNI, còn với chiến lược kết hợp là vị thế short VANRY. Sau khi hợp đồng bị hủy niêm yết, các vị thế này vẫn chưa được đóng; chúng chiếm mức phơi nhiễm danh nghĩa 1 triệu nhưng không tạo ra lãi lỗ. Mức phơi nhiễm danh nghĩa hoạt động trung bình trong tháng 10 của hai chiến lược mô hình chỉ là 6.47 đến 6.57 triệu, còn của chiến lược kết hợp là 9.97 triệu. Lợi nhuận dương của stop10 đạt được khi chỉ sử dụng khoảng 65% vị thế. Đây là vấn đề đã biết của công cụ backtest, không phải do lần cập nhật dữ liệu này gây ra; vấn đề đã được đưa vào danh sách cần khắc phục.
Thứ ba, phí funding không được tính vào backtest chính. Ước tính hồi cứu dựa trên vị thế cuối ngày, chiến lược kết hợp nhận 72 nghìn; mỗi chiến lược stop10 phải trả từ 88 đến 89 nghìn. So với 10 triệu, mức này đều dưới 1 điểm phần trăm. Hướng tác động đã rõ, nhưng đây không phải chi phí chính xác.
Thứ tư, IC mạnh không đồng nghĩa với khả năng kiếm lời ở đuôi phân phối. Trung bình IC 20 ngày theo kỳ hạn trong giai đoạn tiến về trước là 0.0760; 90% số ngày giao dịch có IC dương, nằm ở phân vị 91.1 của các cửa sổ cuốn trong giai đoạn kiểm thử. Nhưng nếu dùng cùng điểm số để xếp hạng lợi nhuận thô trong 2 ngày, mặt cắt ngang tháng 10 không đơn điệu: theo cách chọn coin thực tế của chiến lược, trung bình năm vị thế long p5 là -3.59%/2 ngày, năm vị thế short p0 là -0.49%/2 ngày, chênh lệch long-short là -3.10%, t = -2.07. Mô hình xếp hạng nhãn lợi nhuận 2 ngày đã chuẩn hóa theo biến động, không đồng nghĩa với dự báo lợi nhuận thô ở đuôi phân phối. Phần đuôi của các vị thế long p5 trong tháng 10 chủ yếu bị ảnh hưởng bởi hai ngày lao dốc là ngày 4 và ngày 19 tháng 10; chiến lược kéo kết quả trở lại nhờ buffer, cắt lỗ, phần vị thế short và một số ít vị thế thắng lớn. Chẩn đoán đuôi chỉ có 19 ngày có tín hiệu, mẫu quá ngắn; kết luận duy nhất có thể rút ra là “tiếp tục theo dõi”, không thể dựa vào đó để kết luận mô hình đã mất hiệu lực, càng không thể tăng đòn bẩy.
## IX. Phần khó chịu nhất: trượt giá 2% khi cắt lỗ
Backtest giả định lệnh cắt lỗ có thể được khớp gần mức giá cắt lỗ. Chạy lại với mức trượt giá cắt lỗ 2%:
| Chiến lược | Lãi/lỗ cơ sở | Lãi/lỗ khi trượt giá 2% | Lợi nhuận vốn cơ sở | Lợi nhuận vốn khi trượt giá 2% | Mức sụt giảm cơ sở | Mức sụt giảm khi trượt giá 2% |
|---|---:|---:|---:|---:|---:|---:|
| Mô hình buf4, cắt lỗ 10 | +61 nghìn | -385 nghìn | +0.27% | -3.80% | -3.11% | -8.85% |
| Mô hình long buf5, cắt lỗ 10 | +271 nghìn | -219 nghìn | +1.26% | -2.65% | -2.63% | -7.93% |
Lợi nhuận dương biến mất hoàn toàn.
Có thể giải thích kết quả này bằng phép tính số học. Mỗi lần cắt lỗ được kích hoạt tương ứng với một vị thế 1 triệu; trượt giá 2% tức là mất 20 nghìn. Tháng 10 có từ 22 đến 24 lần kích hoạt, tổng cộng khoảng 400–500 nghìn, đủ để biến mức lãi +60 nghìn và +270 nghìn thành lỗ.
Nhìn theo chiều ngược lại, điều này cũng cho thấy nguồn lợi nhuận của stop10 không phải là “chọn coin chính xác hơn”, mà là “cắt khoản lỗ sớm”. Một khi chất lượng khớp lệnh cắt lỗ kém đi, lợi thế này sẽ nhanh chóng biến mất.
Mức 2% là một bài kiểm tra áp lực, không phải dự báo. Trượt giá thực tế có thể thấp hơn hoặc cao hơn, tùy thuộc vào thanh khoản của coin, loại lệnh cắt lỗ và tình hình thị trường lúc đó. Nhưng trước khi được kiểm chứng bằng sổ lệnh và khối lượng giao dịch thực tế, lợi nhuận dương của hai chiến lược stop10 chỉ có thể xem là lợi nhuận trên giấy.
Đó cũng là lý do kỳ này chưa thêm cắt lỗ cho chiến lược kết hợp. Kỳ trước đã nói rằng các chiến lược có cắt lỗ chỉ hỗ trợ chọn coin p5/p0; còn muốn dùng cách chọn coin kết hợp thì trước tiên phải tách giao diện điểm số ra. Quan trọng hơn, nếu chất lượng khớp lệnh của stop10 vẫn chưa được kiểm chứng, áp dụng cho chiến lược kết hợp một mức cắt lỗ cũng phụ thuộc vào việc khớp lệnh chẳng khác nào nhân đôi cùng một vấn đề. Hãy giải quyết khâu khớp lệnh trước, rồi mới thêm tính năng.
X. Dọn dẹp, giới hạn và kỳ tiếp theo
Đã xóa tệp và kết quả backtest của sáu chiến lược: 6 tệp chiến lược py, 6 bản backtest giai đoạn kiểm thử, 6 bản backtest tháng 10, 6 kết quả backtest trong thư mục gốc, tổng cộng 24 tệp. Trước khi xóa, chúng đã được sao lưu vào thư mục tạm `/tmp/eliminated_strategies_2026-10-22/`; dữ liệu này sẽ mất khi máy khởi động lại. Hồ sơ dài hạn được lưu trong `策略筛选记录.md` của kho mã. Parquet giá trị tài sản ròng theo ngày không được sao lưu riêng.
Vì sao không giữ lại? Vì các tệp còn lại sẽ tiếp tục tồn tại với tư cách “chiến lược ứng viên”. Hai tuần sau quay lại, nhìn thấy chín chiến lược, ta rất dễ tiếp tục tinh chỉnh tham số cho một chiến lược vốn đã chứng minh mức sụt giảm quá lớn. Xóa bỏ là một hành động quản trị, không phải cầu toàn.
Các nội dung dọn dẹp được thực hiện đồng thời: notebook được chuyển từ chín chiến lược xuống còn ba và chạy lại thành công; bảng tổng hợp giai đoạn kiểm thử và giai đoạn tiến về trước mỗi bảng còn 3 dòng; CSV chi tiết tháng 10 cũng còn 3 dòng; báo cáo được viết lại thành phiên bản ba chiến lược; hồ sơ sàng lọc ghi rõ các con số và lý do loại bỏ của từng chiến lược.
Cũng cần nói rõ các giới hạn. Tiêu chí sàng lọc được đặt ra sau khi xem kết quả; giai đoạn kiểm thử đã được dùng để chọn tham số nên 457 ngày không phải mẫu ngoài hoàn toàn độc lập; tháng 10 chỉ có 21 ngày; backtest chính dùng dữ liệu ngày, không tính phí funding, thanh lý, ký quỹ và trượt giá thực tế; mức cắt lỗ chỉ là giá trị gần đúng hồi cứu dựa trên dữ liệu ngày. Kết quả đẹp cũng không làm những hạn chế này biến mất.
Kỳ tiếp theo sẽ lần lượt thực hiện ba việc. Thứ nhất, giải quyết chất lượng khớp lệnh của stop10: sổ lệnh thực tế, trượt giá theo từng mức và loại lệnh cắt lỗ; ít nhất phải đưa ra được một khoảng trượt giá đáng tin cậy. Thứ hai, khắc phục vấn đề vị thế bị treo, chạy lại tháng 10 và xem kết quả thay đổi ra sao sau khi bổ sung mức phơi nhiễm hiệu dụng. Thứ ba, quay lại với việc thêm cắt lỗ cho chiến lược kết hợp và chạy walk-forward. Nếu chất lượng khớp lệnh của stop10 không đạt yêu cầu, cần thiết kế lại các chiến lược được giữ lại của hai mô hình; không thể dựa vào giá cắt lỗ trong backtest để duy trì chúng. Ngoài ra còn một trường hợp bị loại nhầm trong danh sách cần kiểm tra lại: GRAM bị loại bởi danh sách tĩnh các tài sản không phải tiền mã hóa, nhưng thực ra nó là hợp đồng vĩnh cửu tiền mã hóa.
Bài viết này là ghi chép nghiên cứu backtest, không phải tín hiệu giao dịch và cũng không cấu thành lời khuyên đầu tư. Phòng thí nghiệm định lượng này sẽ tiếp tục công khai ghi chép từ dữ liệu, nhân tố đến quản trị rủi ro. Nếu thấy hữu ích, bạn có thể lưu lại. Hẹn gặp ở kỳ tiếp theo.