


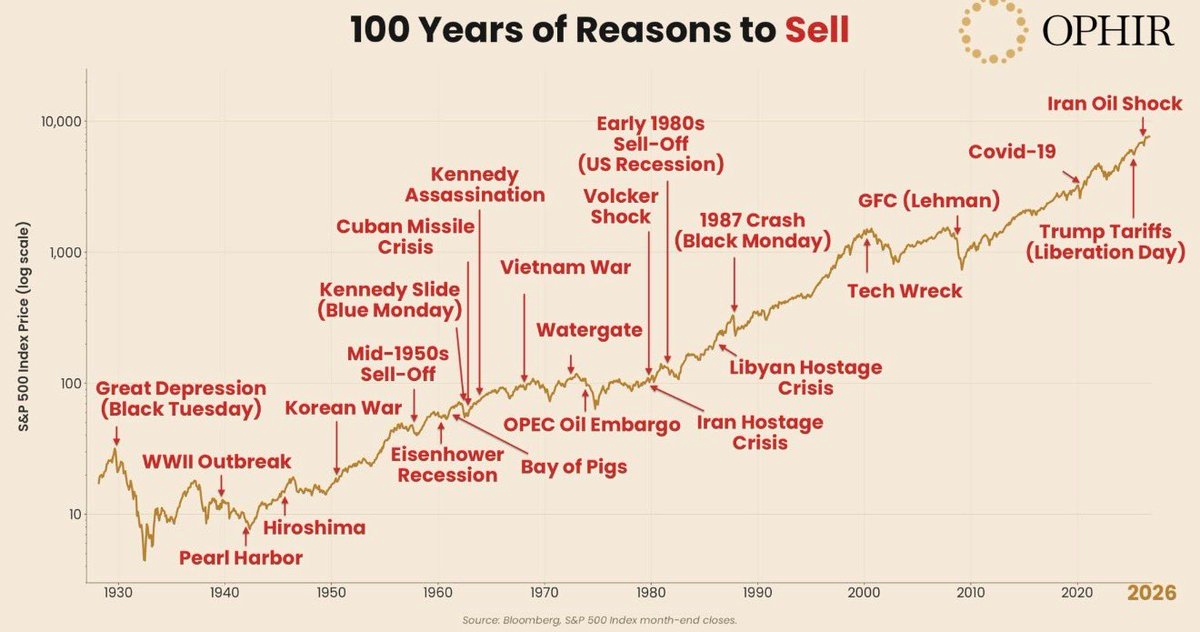
Biểu đồ nêu bật hơn 25 sự kiện, mỗi sự kiện đều đưa ra một “lý do hợp lý để bán”: Đại khủng hoảng, Thế chiến II, Khủng hoảng tên lửa Cuba, lệnh cấm vận dầu mỏ, cú sụp đổ năm 1987, bong bóng dot-com, sự sụp đổ của Lehman Brothers, COVID, thuế quan và cú sốc dầu mỏ Iran.
Bất chấp tất cả những điều đó, S&P 500 đã tăng từ khoảng 17 điểm vào năm 1928 lên hơn 7.700 điểm ngày nay.
Nhưng bài học sâu sắc hơn không chỉ là “thị trường luôn tăng”. Dữ liệu cho thấy một câu chuyện chính xác hơn.
1. Những đợt sụt giảm là điều thường thấy, không phải ngoại lệ
• Chỉ số này đạt mức lợi nhuận thường niên hóa khoảng 10% kể từ năm 1928.
• Chỉ số kết thúc năm ở mức cao hơn trong khoảng 73% số năm dương lịch.
• Tuy vậy, trong 62% số năm, chỉ số đã trải qua đợt điều chỉnh trong năm ít nhất 10%, với mức sụt giảm trung bình trong năm khoảng 16%.
Điều cần rút ra: Biến động là cái giá phải trả để có được lợi nhuận, chứ không phải bằng chứng cho thấy thị trường đang trục trặc.
2. Thời gian phục hồi khác nhau tùy từng cuộc khủng hoảng
• Đại suy thoái: Chỉ số giảm khoảng 82%. Nhà đầu tư phải chờ đến năm 1945 mới bù lại được khoản lỗ, ngay cả khi tái đầu tư cổ tức.
• Khủng hoảng tài chính năm 2008: Chỉ số giảm khoảng 57% và phục hồi vào năm 2013.
• COVID-19 năm 2020: Chỉ số giảm khoảng 34% trong 33 ngày, rồi phục hồi trong vòng năm tháng.
• Thuế quan năm 2025: Chỉ số giảm khoảng 19%, rồi phục hồi trong khoảng ba tháng.
Điều cần rút ra: Không ai biết trước một cuộc khủng hoảng sẽ kéo dài bao lâu. Đó là lý do thời hạn đầu tư quan trọng hơn khả năng dự đoán tương lai của bạn.
3. Chi phí rút khỏi thị trường có thể lớn hơn chi phí của một đợt sụt giảm
Theo dữ liệu của J.P. Morgan, khoản đầu tư 10.000 USD vào S&P 500 từ năm 2006 đến hết năm 2025 đã tăng lên 80.619 USD.
Nhưng nếu bỏ lỡ chỉ 10 ngày giao dịch tốt nhất, tương đương khoảng 0,2% số ngày giao dịch, giá trị cuối kỳ sẽ giảm xuống còn 35.866 USD.
Trớ trêu thay, hầu hết những ngày tốt nhất diễn ra trong vòng hai tuần sau những ngày tồi tệ nhất, đúng lúc nỗi sợ đạt đỉnh.
4. Vấn đề lớn nhất nằm ở hành vi, chứ không hoàn toàn do thị trường
Năm 2024, nhà đầu tư trung bình vào các quỹ cổ phiếu đạt lợi nhuận 16,5%, trong khi chỉ số mang lại lợi nhuận 25%.
Thị trường không tạo ra khoảng cách đó. Chính các quyết định tham gia và rút khỏi thị trường của nhà đầu tư đã tạo ra khoảng cách ấy.
Một lưu ý quan trọng về phương pháp luận:
Biểu đồ chỉ bao quát thị trường Mỹ, vốn trong lịch sử là một trong những thị trường thành công nhất — một ví dụ điển hình về thiên lệch sống sót. Biểu đồ cũng không tính đến lạm phát.
Vì vậy, bài học không phải là “cứ mua bất kỳ thứ gì rồi nắm giữ mãi mãi”.
Mà là:
Đa dạng hóa + thời hạn đầu tư dài hạn + một kế hoạch thành văn mà bạn tuân theo khi hoảng loạn, thay vì lập ra ngay giữa cơn hoảng loạn.
Tóm lại:
Các dòng tít trả lời câu hỏi: “Điều gì đang diễn ra ngay lúc này?”
Nhưng lợi nhuận dài hạn phụ thuộc vào một câu hỏi khác:
“Tôi có thể chịu đựng những gì đang diễn ra không?”
