

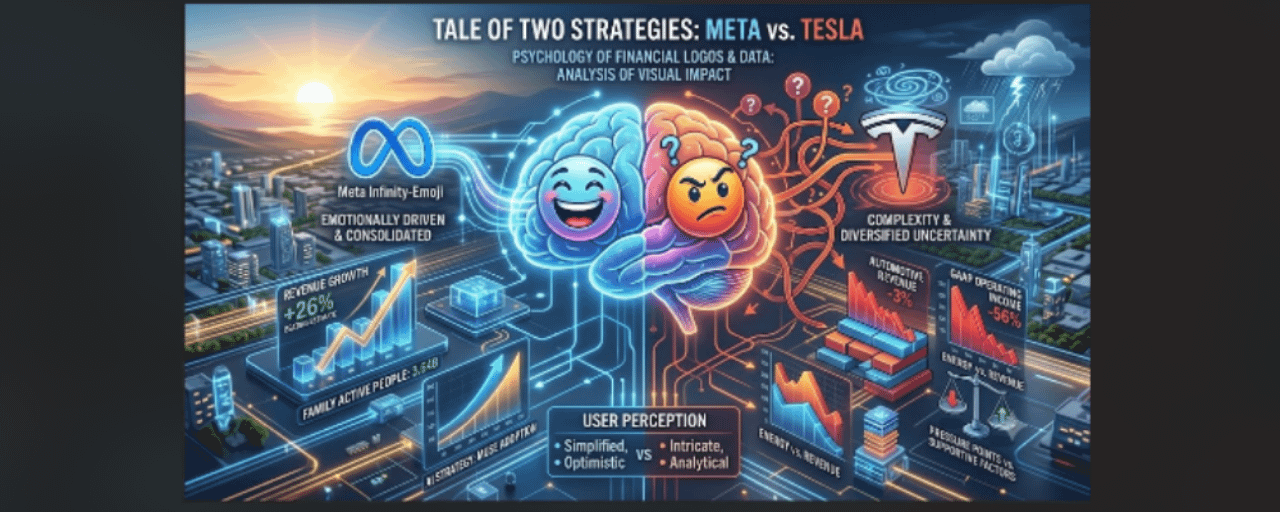

Tổng kết kết quả kinh doanh của Tesla và Meta
Tesla ($TSLA): Vượt dự báo lợi nhuận, nhưng mảng ô tô cốt lõi và khả năng sinh lời theo GAAP khiến nhà đầu tư thận trọng
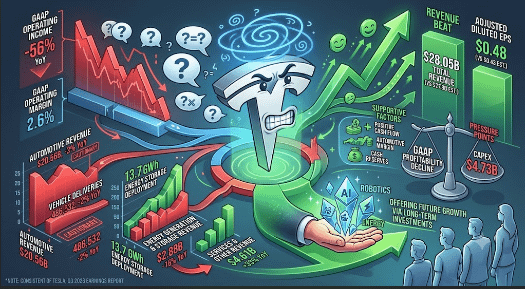
Tesla công bố kết quả quý 3 năm 2026 sau khi thị trường Mỹ đóng cửa vào ngày 21-10-2026. Công ty vượt các dự báo của LSEG được CNBC trích dẫn về lợi nhuận điều chỉnh và doanh thu, nhưng phản ứng của thị trường vẫn thận trọng vì mức cải thiện chưa diễn ra đồng đều trên các chỉ số hoạt động cốt lõi của Tesla. CNBC đưa tin TSLA giảm hơn 3,2% trong giao dịch ngoài giờ sau khi kết quả được công bố.
📊 Kết quả tài chính chính
| Chỉ tiêu | Q3 2026 | So sánh / bối cảnh |
| Tổng doanh thu | 28,05 tỷ USD | So với ước tính 27,9 tỷ USD của LSEG; gần như đi ngang so với mức 28,24 tỷ USD một năm trước |
| EPS pha loãng điều chỉnh | 0,48 USD | So với ước tính 0,43 USD của LSEG |
| Thu nhập hoạt động theo GAAP | 718 triệu USD | -56% YoY |
| Biên lợi nhuận hoạt động theo GAAP | 2,6% | Giảm từ mức 5,8% một năm trước |
| Lợi nhuận ròng theo GAAP thuộc về cổ đông phổ thông | 787 triệu USD | -43% YoY |
| Dòng tiền tự do | 1,53 tỷ USD | Phục hồi sau khi âm trong Q2 |
| Tiền mặt, các khoản tương đương tiền và đầu tư ngắn hạn | 45,45 tỷ USD | Tăng so với quý trước |
| Chi tiêu vốn theo quý | 4,73 tỷ USD | Phản ánh chi tiêu tiếp tục cho AI, robot, sản xuất và năng lượng |
Vì vậy, cần xem xét kết quả lợi nhuận điều chỉnh vượt dự báo của Tesla cùng với bức tranh lợi nhuận GAAP yếu hơn nhiều. Khoảng cách này rất quan trọng vì EPS điều chỉnh loại trừ một số khoản mục, trong khi thu nhập hoạt động theo GAAP phản ánh toàn bộ gánh nặng chi phí hoạt động của việc vận hành và đầu tư vào doanh nghiệp.
🚗 Mảng ô tô cốt lõi: áp lực doanh thu vẫn tiếp diễn
Doanh thu ô tô: 20,56 tỷ USD, giảm 3% so với cùng kỳ năm trước (YoY).
Số xe bàn giao: 486.532, giảm khoảng 2% YoY.
Số xe sản xuất: 464.391.
Biên lợi nhuận gộp ô tô, không tính tín chỉ quy định: 18,1%, cải thiện so với mức 16,3% trong Q2.
Tín hiệu trái chiều rất rõ: Tesla đã cải thiện hiệu quả kinh tế trên mỗi xe theo quý, nhưng phân khúc doanh thu chủ chốt vẫn thu hẹp so với cùng kỳ năm trước (YoY). Tesla cho biết giá bán trung bình thấp hơn và nguồn cung pin bị hạn chế đã ảnh hưởng đến doanh thu và khả năng sinh lời của mảng ô tô, đồng thời hạn chế khả năng đáp ứng lượng đơn hàng xe tồn đọng.
⚡ Năng lượng và dịch vụ: chất lượng tăng trưởng không đồng đều
Tesla đã triển khai 13,7 GWh sản phẩm lưu trữ năng lượng trong Q3, và ban lãnh đạo cho biết tốc độ đặt hàng cùng lượng đơn tồn đọng của mảng lưu trữ đều ở mức kỷ lục. Tuy nhiên, doanh thu được báo cáo từ mảng sản xuất và lưu trữ năng lượng là 2,88 tỷ USD, giảm 16% YoY. Điều này cho thấy dù khối lượng triển khai tăng mạnh, doanh thu phân khúc vẫn không tăng so với cùng kỳ trong quý.
Doanh thu dịch vụ và các mảng khác là điểm sáng tương đối, tăng 33% YoY lên 4,61 tỷ USD. Phân khúc này giúp bù đắp doanh thu ô tô và năng lượng yếu hơn, nhưng vẫn nhỏ hơn mảng ô tô và không làm thay đổi đáng kể bức tranh doanh thu cốt lõi.
📉 Vì sao kết quả vượt dự báo không thuyết phục được thị trường
Kết quả cho thấy hai câu chuyện trái chiều:
Các yếu tố hỗ trợ
EPS điều chỉnh vượt dự báo đồng thuận.
Biên lợi nhuận ô tô, không tính tín chỉ, cải thiện so với quý trước.
Dòng tiền tự do trở lại mức dương, đạt 1,53 tỷ USD.
Tiền mặt và các khoản đầu tư ngắn hạn đạt khoảng 45,45 tỷ USD.
Số lượng triển khai hệ thống lưu trữ vẫn ở mức cao; ban lãnh đạo nhấn mạnh nhu cầu và lượng đơn tồn đọng mạnh.
Các điểm gây áp lực
Tổng doanh thu hầu như không đổi so với cùng kỳ năm trước.
Doanh thu ô tô và số xe bàn giao đều giảm so với năm trước.
Thu nhập hoạt động theo GAAP giảm 56%, kéo biên lợi nhuận hoạt động xuống còn 2,6%.
Doanh thu năng lượng giảm dù khối lượng triển khai hệ thống lưu trữ ở mức cao.
Chi tiêu vốn và đầu tư lớn vào AI, robot, sản xuất và năng lượng có thể hỗ trợ các sáng kiến dài hạn, nhưng cũng khiến lợi nhuận ngắn hạn nhạy cảm với khả năng thực thi và kỷ luật chi tiêu.
Diễn giải của thị trường
Thông cáo kết quả kinh doanh cho thấy các nhà đầu tư dường như không phủ nhận kết quả điều chỉnh vượt dự báo; thay vào đó, họ cân nhắc liệu mức cải thiện biên lợi nhuận và sự phục hồi của dòng tiền tự do có thể duy trì được hay không, trong bối cảnh doanh thu ô tô của Tesla vẫn chịu áp lực và chi phí hoạt động vẫn ở mức cao.
Các biến số chính cần theo dõi trong những báo cáo tiếp theo gồm tăng trưởng doanh thu ô tô, giá bán trung bình, tăng trưởng số xe bàn giao, khả năng duy trì biên lợi nhuận ô tô, nguồn cung pin, mức độ chuyển đổi hoạt động của mảng năng lượng thành doanh thu, chi tiêu vốn và tốc độ đóng góp của các khoản đầu tư vào AI, robot và năng lượng vào kết quả tài chính. Kết quả trong quá khứ và dự báo của công ty không đảm bảo kết quả trong tương lai.
Meta ($META): Sức mạnh quảng cáo và động lực AI bù đắp khoản phí pháp lý lớn
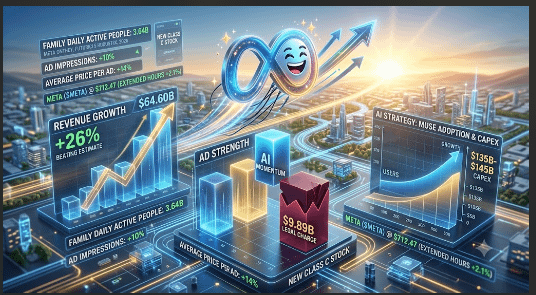
Meta báo cáo kết quả quý III mạnh hơn dự kiến vào ngày 21 tháng 10 năm 2026, với doanh thu 64,60 tỷ USD, tăng +26% so với cùng kỳ năm trước và cao hơn mức dự báo đồng thuận khoảng 63,34 tỷ USD. Thông cáo kết quả kinh doanh tập trung vào khoản phí kiện tụng 9,89 tỷ USD, nhưng ban đầu các nhà đầu tư chú ý đến sức bền của hoạt động quảng cáo, tiến triển của các sản phẩm AI và dự báo doanh thu Q4 cao hơn đồng thuận. Meta dự báo doanh thu Q4 trong khoảng 73–76 tỷ USD, với mức giữa khoảng là 74,5 tỷ USD. Kết quả quý III của Meta phản ánh giai đoạn kết thúc vào ngày 30 tháng 9 năm 2026.
📊 Kết quả tài chính
| Chỉ tiêu | Q3 2026 | Thay đổi YoY | Điểm đáng chú ý về số liệu |
| Doanh thu | 64,60 tỷ USD | +26% | Vượt dự báo đồng thuận khoảng 1,26 tỷ USD, tương đương khoảng 2,0% |
| Thu nhập hoạt động | 12,99 tỷ USD | -37% | Khoản phí pháp lý làm sai lệch đáng kể mức lợi nhuận được báo cáo |
| Thu nhập hoạt động không tính khoản phí | 22,88 tỷ USD | ~+11% | Cho thấy tăng trưởng hoạt động cốt lõi vẫn dương |
| EPS pha loãng theo GAAP | 3,83 USD | +265% | Mức so sánh được hưởng lợi từ khoản chi phí thuế năm trước cao bất thường |
| EPS không tính phí kiện tụng | 7,40 USD | — | Thước đo tốt hơn về hiệu quả hoạt động riêng trong quý |
| Biên lợi nhuận hoạt động | 20% | giảm từ 40% | Nếu không tính khoản phí, con số sẽ vào khoảng 35% |
| Lợi nhuận ròng | 9,86 tỷ USD | +264% | Cũng chịu ảnh hưởng từ mức thuế của năm trước dùng để so sánh |
| Chi tiêu vốn | 34,91 tỷ USD | — | Phản ánh quy mô đầu tư vào hạ tầng AI |
| Dòng tiền tự do | -2,12 tỷ USD | — | Chi tiêu vốn lớn vượt quá lượng tiền mặt tạo ra trong quý |
Do đó, nên đọc các số liệu được Meta báo cáo theo hai lớp: kết quả GAAP ghi nhận chi phí pháp lý, còn các số liệu điều chỉnh cho thấy hoạt động quảng cáo và hoạt động nền tảng vẫn mạnh. Meta cho biết khoản phí 9,89 tỷ USD đã làm giảm thu nhập hoạt động đúng bằng số tiền đó và khiến EPS pha loãng giảm từ 7,40 USD xuống còn 3,83 USD.
📣 Hoạt động quảng cáo và mức độ tương tác của người dùng
Động lực quảng cáo của Meta tiếp tục là nguồn sức mạnh chính:
Số người hoạt động hằng ngày trong hệ sinh thái ứng dụng: 3,64 tỷ vào tháng 9 năm 2026, tăng +3% YoY.
Số lượt hiển thị quảng cáo: tăng +10% YoY.
Giá trung bình mỗi quảng cáo: tăng +14% YoY.
Sự kết hợp giữa số lượt hiển thị quảng cáo tăng và giá quảng cáo cao hơn hỗ trợ mức tăng trưởng doanh thu +26%.
Ý nghĩa đáng chú ý về mặt số liệu là tăng trưởng giá quảng cáo vượt tăng trưởng số lượt hiển thị khoảng 4 điểm phần trăm, cho thấy khả năng kiếm tiền—chứ không chỉ mở rộng lượng người dùng—đóng góp đáng kể vào tốc độ tăng doanh thu. Tăng trưởng người dùng vẫn khiêm tốn so với quy mô công ty, vì vậy tăng trưởng quảng cáo trong tương lai ngày càng phụ thuộc vào chiều sâu tương tác, cải thiện khả năng nhắm mục tiêu nhờ AI, hiệu quả chuyển đổi và nhu cầu từ nhà quảng cáo.
⚖️ Khoản phí pháp lý: điều chỉnh quan trọng cần lưu ý
Con số 9,89 tỷ USD là khoản phí kế toán được ghi nhận trong Q3 2026. Không nên mô tả đây là toàn bộ số tiền dàn xếp pháp lý.
Meta cho biết thỏa thuận được công bố vào tháng 8 năm 2026 với tổng chưởng lý của 52 bang tại Hoa Kỳ, liên quan đến sức khỏe tâm thần của thanh thiếu niên và các vụ kiện về mạng xã hội, quy định khoản thanh toán tối đa khoảng 18,59 tỷ USD. Điều này có nghĩa khoản phí Q3 là một chi phí lớn đã được ghi nhận, trong khi mức thanh toán tối đa nêu trong thỏa thuận còn cao hơn.
🤖 Chiến lược AI: mức độ sử dụng Muse và chi phí hạ tầng
Ban lãnh đạo nhấn mạnh việc ra mắt Muse và Muse Wonder là những cột mốc quan trọng trong chiến lược AI cá nhân. Các nguồn tin độc lập cho biết số tài khoản Muse đã vượt 10 triệu, nhưng cần trình bày thận trọng các tuyên bố về hành vi mua sắm và giá trị mua hàng trung bình, trừ khi được xác nhận trực tiếp trong tài liệu kết quả kinh doanh chính thức của Meta.
Tín hiệu tài chính cụ thể hơn nằm ở quy mô đầu tư:
Chi tiêu vốn Q3: 34,91 tỷ USD
Dự báo chi tiêu vốn cả năm 2026: 135–145 tỷ USD
Dòng tiền tự do trong quý: -2,12 tỷ USD
Ở mức giữa khoảng, dự báo chi tiêu vốn là 140 tỷ USD. Con số này gấp khoảng bốn lần chi tiêu vốn Q3 tính theo mức chi tiêu quý hiện tại quy đổi cả năm, cho thấy đầu tư vẫn ở mức đặc biệt cao ngay cả trước khi tính đến khả năng tiếp tục mở rộng hạ tầng. Vì vậy, luận điểm đầu tư phụ thuộc nhiều vào việc liệu AI có thể nhanh chóng cải thiện hiệu quả quảng cáo, mức độ tương tác, dịch vụ nhắn tin doanh nghiệp, sản phẩm tiêu dùng và các kênh kiếm tiền khác để tạo lợi nhuận tương xứng với quy mô vốn đầu tư hay không.
🧾 Cập nhật cơ cấu vốn
Meta công bố loại cổ phiếu phổ thông Class C mới không có quyền biểu quyết. Các nguồn tin mô tả giao dịch này là cơ cấu phân phối theo tỷ lệ hai đổi một, trong đó người nắm giữ cổ phiếu Class A nhận một cổ phiếu Class C không có quyền biểu quyết, còn quyền kiểm soát thông qua biểu quyết vẫn giữ nguyên. Cơ cấu này tạo sự linh hoạt hơn cho việc huy động vốn trong tương lai, đãi ngộ nhân viên và mua lại doanh nghiệp mà không làm pha loãng quyền biểu quyết theo tỷ lệ tương ứng.
📈 Phản ứng và diễn giải của thị trường
Theo dữ liệu do MarketBeat báo cáo, META đóng cửa ở mức 697,52 USD vào ngày 21 tháng 10 năm 2026, sau đó giao dịch quanh mức 712,47 USD trong phiên ngoài giờ—tăng khoảng +2,1% tại thời điểm đó. Các báo cáo thời gian thực khác ghi nhận mức tăng ngoài giờ dao động quanh khoảng +2% đến +4%, vì vậy phản ứng nên được gắn với thời điểm cụ thể thay vì xem là một con số cố định.
Phản ứng của thị trường dường như phản ánh ba yếu tố:
Chất lượng doanh thu: Doanh thu vượt dự báo nhờ hoạt động quảng cáo bền vững, được hỗ trợ bởi cả mức giá và số lượt hiển thị tăng.
Triển vọng phía trước: Mức giữa khoảng 74,5 tỷ USD trong dự báo Q4 cao hơn con số đồng thuận khoảng 73,73 tỷ USD mà CNBC dẫn lại.
Tiềm năng từ AI: Muse và các sáng kiến AI liên quan mở ra khả năng kiếm tiền mới, nhưng bằng chứng tài chính vẫn còn ở giai đoạn đầu so với quy mô cam kết chi tiêu vốn.
Các rủi ro chính cần theo dõi
Hiệu quả chi tiêu vốn: Kế hoạch chi 135–145 tỷ USD có thể gây áp lực lên dòng tiền tự do nếu doanh thu không tăng tương ứng.
Thực hiện thanh toán pháp lý: Thỏa thuận quy định khoản thanh toán tối đa 18,59 tỷ USD, cao hơn khoản phí 9,89 tỷ USD đã được ghi nhận trong Q3.
Bằng chứng về khả năng kiếm tiền từ AI: Chỉ riêng mức độ người dùng đón nhận sản phẩm chưa chứng minh được nguồn doanh thu định kỳ với biên lợi nhuận cao.
Mức độ nhạy cảm với thị trường quảng cáo: Quảng cáo vẫn là động lực lợi nhuận chính của Meta, khiến kết quả chịu ảnh hưởng từ điều kiện kinh tế vĩ mô và những thay đổi trong ngân sách của nhà quảng cáo.
Biên lợi nhuận trở về mức bình thường: Biên lợi nhuận hoạt động điều chỉnh khoảng 35% cao hơn mức 20% được báo cáo, nhưng vẫn thấp hơn mức 40% của năm trước.
Kết luận: Báo cáo Q3 2026 của Meta cho thấy động lực quảng cáo cốt lõi mạnh và doanh thu vượt dự báo đáng kể, trong khi khoản phí kiện tụng làm giảm mạnh lợi nhuận hoạt động được báo cáo. Giai đoạn tiếp theo của câu chuyện không còn chủ yếu xoay quanh việc Meta có thể tăng doanh thu hay không, mà là liệu chi tiêu cho hạ tầng AI có thể tạo ra doanh thu mở rộng được, biên lợi nhuận bền vững và sự tăng trưởng trở lại của dòng tiền tự do hay không.
Nội dung trên là phân tích thị trường và không cấu thành lời khuyên đầu tư.

#EthereumSurpasses$2500 #BitcoinDropsBelow$84K #FirstUNIBlockTradeViaRegulatedTradFiChannelCompleted #ZcashDevelopersConfirmNovemberDateForNU7Upgrade