



Tác giả | @agintender
Biên soạn | WuBlockchain
Liên kết gốc: https://x.com/agintender/status/2047556448562073604
Ngày 12 tháng 3 năm 2020, Arthur Hayes của BitMEX đã đưa ra một quyết định đi ngược lại mọi việc mà những người tiền nhiệm từng làm, nhưng cuối cùng lại cứu cả thế giới: ông ngắt kết nối máy chủ của chính mình khỏi internet, nói cách khác là rút phích cắm. Thông báo chính thức tuyên bố BitMEX đã “hứng chịu một cuộc tấn công DDoS”. Nhưng sự thật là gì?!
Sự thật là: trên sổ lệnh chỉ còn 20 triệu đô la lệnh mua, trong khi 200 triệu đô la lệnh bán thanh lý đang chờ được khớp. Nếu BitMEX không ngừng hoạt động, hệ thống thanh lý sẽ đẩy giá hợp đồng BTC xuống tận mức 0.
Vào thời điểm ấy, toàn bộ thị trường hợp đồng tương lai vĩnh cửu crypto chỉ còn cách một cuộc sụp đổ toàn hệ thống vài phút.
Tất cả những cơ chế tinh vi trong hợp đồng tương lai vĩnh cửu giờ đây tưởng như “hiển nhiên”, bao gồm giá tham chiếu, thanh lý theo bậc, hợp đồng ký quỹ bằng USDT và ký quỹ danh mục, đều được viết lại vì sự cần thiết sau thời khắc đó.
Giới thiệu: Ý tưởng ngủ yên suốt hai mươi năm
Năm 1993, Robert J. Shiller đề xuất một loại công cụ phái sinh khác thường: không có ngày đáo hạn, không yêu cầu giao nhận tài sản thực, neo giá vào một nguồn dữ liệu bên ngoài, đồng thời yêu cầu vị thế mua và bán thanh toán cho nhau theo một tỷ lệ xác định. Ông hình dung đây là cách phòng ngừa rủi ro thanh khoản trên thị trường bất động sản. Khi ấy, đây là ví dụ kinh điển về một thứ “đẹp trên lý thuyết nhưng không thể triển khai”: hạ tầng bù trừ tài chính truyền thống quá lỗi thời, khuôn khổ pháp lý quá cứng nhắc, và không sàn giao dịch nào muốn đụng đến một hợp đồng “không bao giờ đáo hạn”.
Ý tưởng này ngủ yên trong giới học thuật đúng hai mươi ba năm.
Ngày 13 tháng 5 năm 2016, BitMEX kéo ý tưởng ấy ra khỏi kho lưu trữ, đổ nhiên liệu Bitcoin lên rồi châm lửa.
Khi hợp đồng vĩnh cửu XBTUSD ra mắt vào ngày hôm đó, không ai ngờ mười năm sau nó sẽ chiếm 93% toàn bộ hoạt động giao dịch phái sinh trên thị trường crypto. Khi ấy, nó giống một thử nghiệm kỹ thuật hơn: món đồ chơi đòn bẩy 100x dành cho một nhóm lập trình viên chẳng biết sợ là gì. Thế nhưng trong thập kỷ tiếp theo, món đồ chơi ấy trải qua hàng trăm cuộc khủng hoảng, các đợt thanh lý hàng loạt, những âm mưu thao túng và nhiều vòng mà quy tắc bị biến thành vũ khí rồi lại được vá víu. Cuối cùng, nó phát triển thành cỗ máy định giá toàn cầu xử lý gần 200 tỷ USD khối lượng giao dịch mỗi ngày.
Bài viết này tìm cách trả lời một câu hỏi cụ thể: từng bánh răng trong cỗ máy này ra đời như thế nào?
Câu trả lời không phải do các kỹ sư phác thảo trên bảng trắng. Đằng sau mỗi bánh răng là một thảm họa cụ thể.
1. Khởi nguyên — Bộ ba định giá và tội lỗi nguyên thủy của hợp đồng ký quỹ bằng coin (2016–2018)
Hiện thực hóa ý tưởng của Shiller
Hợp đồng tương lai vĩnh cửu đối mặt với một thách thức căn bản: không có ngày đáo hạn đồng nghĩa với việc không có “thời điểm hội tụ bắt buộc”. Hợp đồng tương lai truyền thống tất yếu hội tụ với giá giao ngay vào ngày thanh toán. Tuy nhiên, nếu không có cơ chế neo giá được thiết kế riêng, giá hợp đồng vĩnh cửu sẽ trở thành một công cụ đầu cơ thuần túy, mặc cho giá trôi dạt.
Giải pháp của BitMEX gồm ba thành phần liên kết với nhau:
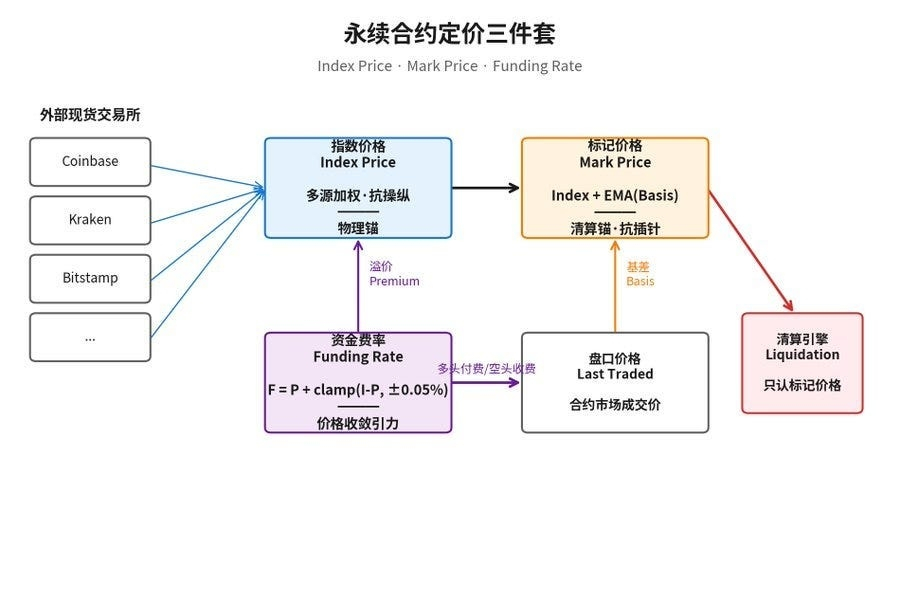
Giá chỉ số được tính bằng bình quân gia quyền của giá giao dịch thu thập từ nhiều sàn giao dịch giao ngay bên ngoài. Nó đóng vai trò là “mỏ neo vật lý” của toàn hệ thống. Thiết kế này dựa trên giả định rằng ngay cả khi một tác nhân xấu có đủ vốn để thao túng một nguồn dữ liệu duy nhất, việc thao túng tất cả các nguồn cùng lúc vẫn rất khó.
Trong khi đó, giá tham chiếu đóng vai trò là “mỏ neo thanh lý”. Giá này dựa trên giá chỉ số, với chênh lệch giữa giá giao ngay và giá hợp đồng tương lai được làm mượt bằng đường trung bình động hàm mũ (EMA):
Giá tham chiếu = Giá chỉ số + EMA(Chênh lệch cơ sở)
Hệ thống thanh lý chỉ nhận diện giá tham chiếu. Các “râu nến” đột ngột trên sổ lệnh được EMA làm mượt và không được dùng để đưa ra quyết định thanh lý. Đây là cơ chế cốt lõi được thiết kế để ngăn “săn lệnh dừng lỗ bằng râu nến”.
Tỷ lệ funding đóng vai trò như “trọng lực”, kéo giá hợp đồng trở lại gần giá chỉ số:
F = P + clamp(I — P, -0,05%, +0,05%)
Ở đây, P là chỉ số phí chênh lệch, còn I là thành phần lãi suất cố định, được đặt ở mức 0,01%. Khi hợp đồng giao dịch ở mức giá cao hơn giá tham chiếu, F dương và người mua trả tiền cho người bán, làm tăng chi phí duy trì vị thế mua. Khi hợp đồng giao dịch ở mức chiết khấu, điều ngược lại xảy ra. Ban đầu BitMEX thanh toán funding mỗi tám giờ, với mỗi lần thanh toán bị giới hạn ở mức +/-0,75%.
Hệ thống gồm ba phần này có vẻ đơn giản và thanh lịch, nhưng mỗi tham số đều chứa một giả định ngầm. Lãi suất cố định 0,01% phản ánh nhận định kinh tế rằng “nắm giữ stablecoin có lợi thế lãi suất nhỏ so với nắm giữ tài sản crypto”. Sau này, nhận định đó trở thành cơ sở cho hiệu ứng “mỏ neo cấu trúc” nổi tiếng, hay “The Anchor”, được BitMEX Research thảo luận. Khoảng thời gian thanh toán tám giờ là sự thỏa hiệp giữa thanh khoản thị trường và năng lực tính toán của máy chủ. Mức giới hạn +/-0,75% là một ước tính tương đối thận trọng về thế nào là “độ lệch cực đoan”.
Tất cả những giả định này đều đúng trong điều kiện thị trường ổn định. Nhưng thị trường chẳng bao giờ ổn định được lâu.
Con dao hai lưỡi của hợp đồng nghịch đảo ký quỹ bằng coin
Các hợp đồng tương lai vĩnh cửu thời kỳ đầu gặp phải một hạn chế thực tiễn: hệ sinh thái stablecoin vẫn chưa trưởng thành. Nguồn cung USDT lưu hành chỉ vượt 2 tỷ USD vào đầu năm 2018, thấp hơn rất nhiều so với mức cần thiết để đáp ứng yêu cầu ký quỹ của thị trường phái sinh. Các nhà giao dịch nắm giữ BTC, nên BTC là tài sản duy nhất họ có thể dùng làm tài sản thế chấp.
Điều này dẫn đến sự ra đời của “hợp đồng nghịch đảo ký quỹ bằng coin”: hợp đồng được định danh bằng USD, nhưng cả ký quỹ lẫn lãi lỗ đều được thanh toán bằng BTC. Công thức lợi nhuận của hợp đồng là phi tuyến:
LỢI NHUẬN/LỖ (BTC) = Số hợp đồng x (1 / Giá vào — 1 / Giá thoát)
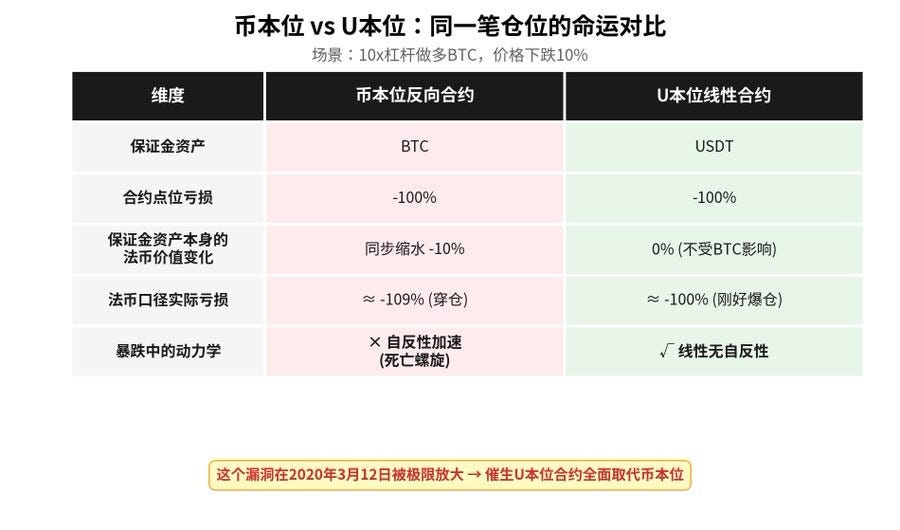
Trong thị trường giá lên, các nhà giao dịch giữ vị thế mua hưởng lợi cả từ lợi nhuận hợp đồng, làm tăng lượng BTC họ nắm giữ, lẫn từ việc bản thân BTC tăng giá. Điều này tạo ra hiệu ứng nhân đôi và chắp cánh cho vô số câu chuyện làm giàu chỉ sau một đêm thời kỳ đầu. Nhưng lãi và lỗ đều đến từ cùng một cơ chế. Khi thị trường sụp đổ, khoản lỗ từ hợp đồng và giá trị tài sản thế chấp suy giảm cộng hưởng với nhau, tạo nên một “vòng xoáy tử thần”. Với một nhà giao dịch nắm vị thế mua BTC đòn bẩy 10x, BTC giảm 10% không chỉ tạo ra khoản lỗ chưa thực hiện bằng 100% số tiền ký quỹ phân bổ cho hợp đồng, mà còn làm giá trị tài sản thế chấp quy đổi sang tiền pháp định giảm 10%. Hai cú đánh cộng dồn khiến cơ chế thanh lý được kích hoạt sớm hơn nhiều so với dự đoán của các mô hình lý thuyết.
Ký quỹ bằng coin so với ký quỹ bằng USDT: Cùng một vị thế nhưng kết cục khác nhau (vị thế mua BTC đòn bẩy 10x, giá giảm 10%)
Điểm yếu này sẽ bị khuếch đại đến mức cực đoan vào năm 2020, nhưng lần đầu tiên nó thực sự khiến thị trường báo động là vào tháng 8 năm 2018.
Bài học đầu tiên: Vị thế 50.000 BTC của OKEx và cơ chế “thu hồi lỗ từ người có lãi”
Ngày 3 tháng 8 năm 2018, một vị thế mua khổng lồ có giá trị danh nghĩa khoảng 50.000 BTC, tương đương khoảng 360 triệu USD vào thời điểm đó, xuất hiện trên thị trường hợp đồng tương lai BTC theo quý của OKEx, nay là OKX. Nhà giao dịch đứng sau vị thế này rõ ràng đã nhận định sai nghiêm trọng về hướng đi của thị trường. Khi giá BTC tiếp tục giảm, vị thế cuối cùng chạm ngưỡng thanh lý.
(https://www.okx.com/zh-hans/help/announcement-on-the-investigation-and-handling-of-btc-contract-abnormality-warehouse-crossing-receipt)
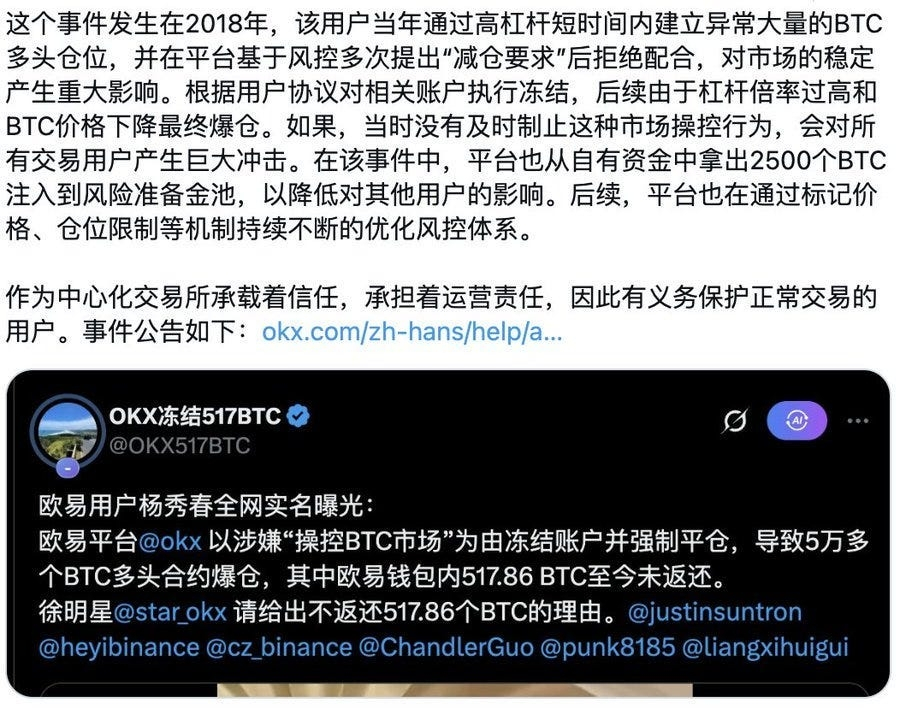
Vào thời điểm đó, hệ thống quản lý rủi ro của OKEx rơi vào tình thế tiến thoái lưỡng nan:
Thanh lý vị thế theo giá thị trường đồng nghĩa với việc tung các lệnh bán trị giá 50.000 BTC vào sổ lệnh chỉ có độ sâu trung bình hằng ngày vài trăm triệu USD. Sổ lệnh sẽ lập tức bị nhấn chìm, khiến giá thanh lý thấp hơn rất nhiều so với giá phá sản. Sàn sẽ phải gánh khoản thiếu hụt phát sinh, trong khi hiệu ứng dây chuyền kích hoạt hết đợt thanh lý này đến đợt thanh lý khác ở các vị thế nhỏ và vừa.
Không thanh lý vị thế đồng nghĩa với việc phá vỡ quy tắc và làm suy giảm niềm tin vào hệ thống.
Cuối cùng, OKEx chọn “công cụ tiêu chuẩn” của ngành khi ấy: cơ chế thu hồi lỗ từ người có lãi. Khoản lỗ toàn hệ thống do vị thế khổng lồ bị phá sản này gây ra được phân bổ theo tỷ lệ cho tất cả nhà giao dịch có lãi trong tuần đó. Nhiều người bán khống kiếm lời trong tuần ấy, rồi chỉ biết nhìn sàn khấu trừ một phần lợi nhuận của họ theo tỷ lệ tương ứng.
Cộng đồng phản ứng giận dữ.
Vấn đề của cơ chế này là nó chuyển rủi ro từ “người chấp nhận rủi ro” sang “người vô can”. Một nhà giao dịch kiếm lời nhờ bán khống ETHBTC có thể bị khấu trừ một phần lợi nhuận vì một vị thế mua BTC bị thanh lý hoàn toàn không liên quan đến họ. Điều này vi phạm một trong những nguyên tắc cơ bản nhất của giao dịch: bạn chỉ nên chịu trách nhiệm cho quyết định của chính mình.
Sự cố này trực tiếp thúc đẩy ba cải cách lớn trong toàn ngành:
Thứ nhất, các sàn áp dụng giới hạn vị thế. Vị thế của một người dùng không còn được vượt quá tỷ lệ nhất định so với khả năng hấp thụ của sổ lệnh, qua đó loại bỏ tận gốc rủi ro “quá lớn để sụp đổ”.
Thứ hai, các sàn lập quỹ bảo hiểm đủ lớn để hấp thụ khoản lỗ từ các vị thế phá sản, thay vì chuyển chúng sang người dùng.
Thứ ba, và đây là điểm khiến câu chuyện trở nên thực sự thú vị, OKEx buộc phải từ bỏ cơ chế thu hồi lỗ từ người có lãi và áp dụng giải pháp do Huobi phát minh, kiểm chứng từ vài năm trước: hệ thống tự động giảm đòn bẩy, hay ADL.
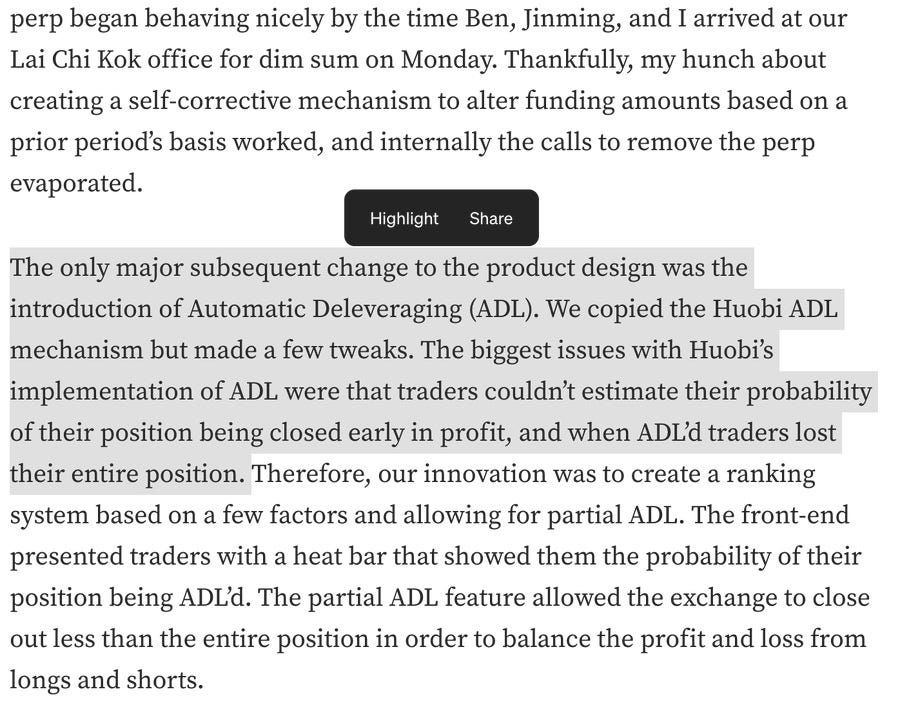
Có một chi tiết lịch sử thường bị bỏ qua: ADL không phải do BitMEX phát minh. Huobi mới là bên phát minh ra cơ chế này. Ngay từ năm 2014–2015, Huobi cùng với OKCoin khi đó đã thống trị thị trường hợp đồng tương lai có kỳ hạn của crypto. Trong giai đoạn này, Huobi phát triển một thuật toán tự động giảm đòn bẩy, xếp hạng các vị thế theo “tỷ lệ lợi nhuận x đòn bẩy hiệu dụng” để phân bổ khoản lỗ từ các vị thế phá sản công bằng hơn. Khi BitMEX ra mắt hợp đồng vĩnh cửu XBTUSD năm 2016, họ đã sao chép trực tiếp thiết kế ADL của Huobi và chỉ điều chỉnh một vài điểm nhỏ. BitMEX đã thừa nhận rõ điều này trong bài đăng blog năm 2025 của mình, “Adapt or Die”:
“Chúng tôi đã sao chép cơ chế ADL của Huobi nhưng có chỉnh sửa đôi chút.”
Khác biệt căn bản giữa ADL và cơ chế thu hồi lỗ từ người có lãi nằm ở độ chính xác trong cách phân bổ khoản lỗ. Cơ chế thu hồi lỗ từ người có lãi dàn trải gánh nặng khắp nơi, buộc tất cả những người kiếm được lợi nhuận cùng chia sẻ khoản lỗ. Ngược lại, ADL sử dụng thuật toán xếp hạng nhắm mục tiêu chính xác:
Điểm xếp hạng = % LỢI NHUẬN / % Đòn bẩy hiệu dụng
Chỉ những đối tác “sử dụng đòn bẩy cao nhất và có lợi nhuận chưa thực hiện lớn nhất” mới bị buộc đóng vị thế. Các vị thế có lãi của họ được dùng để hấp thụ các vị thế phá sản của những nhà giao dịch bị thanh lý. Nhà giao dịch thông thường sử dụng đòn bẩy thấp và có lợi nhuận hạn chế không bị ảnh hưởng.
Thu hồi lỗ từ người có lãi so với ADL: Hai triết lý phân bổ tổn thất trong cùng một cuộc khủng hoảng phá sản
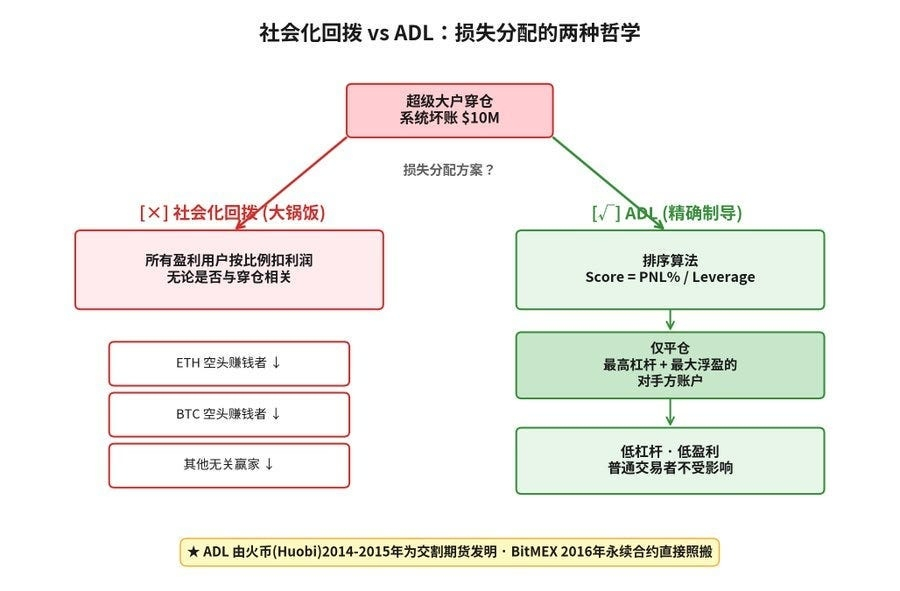
Trước năm 2018, cả BitMEX lẫn Huobi đều đã áp dụng ADL. Chỉ riêng OKEx vẫn tiếp tục sử dụng cơ chế thu hồi lỗ từ người có lãi đơn giản và thô bạo hơn. Chỉ sau khi vị thế 50.000 BTC đẩy toàn bộ hệ thống đến bờ vực sụp đổ, OKEx mới buộc phải chuyển sang ADL. Kể từ đó, cơ chế thu hồi lỗ từ người có lãi đã đi vào lịch sử.
Sự kiện này mang đến một bài học đáng suy ngẫm: một trong những đổi mới quan trọng nhất trong quá trình phát triển hệ thống thanh lý phái sinh crypto đã được một sàn giao dịch Trung Quốc phát triển trước khi BitMEX phát minh ra hợp đồng vĩnh cửu. BitMEX có vị trí quan trọng trong lịch sử với tư cách là bên phát minh hợp đồng vĩnh cửu, nhưng Huobi mới là bên thực sự phát minh một trong những cơ chế quản lý rủi ro then chốt giúp loại hợp đồng này tồn tại đến ngày nay.
Quỹ bảo hiểm: Tuyến phòng thủ đầu tiên trước khoản lỗ do phá sản
Nhưng ADL không phải, và cũng không nên là, cơ chế đầu tiên dùng để phân bổ tổn thất. Về bản chất, ADL đồng nghĩa với việc “buộc đóng vị thế của nhà giao dịch có lãi” trong những hoàn cảnh cực đoan. Với nhà giao dịch nắm giữ một vị thế có lãi trong dài hạn, đây vẫn là sự can thiệp ngoài ý muốn. Một hệ thống quản lý rủi ro vững chắc cần có bộ đệm hấp thụ tổn thất trước khi kích hoạt ADL.
Bộ đệm đó chính là quỹ bảo hiểm.
Logic cốt lõi của quỹ bảo hiểm vô cùng đơn giản. Quỹ thu nhận phần “thặng dư” mang tính cấu trúc phát sinh trong quá trình thanh lý. Khi một vị thế của người dùng bị thanh lý, hệ thống thanh lý phải đóng vị thế đó trên thị trường theo mức giá hiện hành. Tuy nhiên, giá thanh lý của sàn không giống với giá phá sản, tức mức giá tại đó vốn chủ sở hữu trong tài khoản của người dùng giảm về 0. Chênh lệch giữa hai mức giá này tạo ra phần thặng dư:
Tiền vào quỹ bảo hiểm = Giá thanh lý — Giá phá sản
Hãy xem một ví dụ cụ thể. Một nhà giao dịch mở vị thế mua BTC với đòn bẩy 100x ở mức 50.000 USD. Khi BTC giảm xuống 49.500 USD, tức giảm khoảng 1%, mức ký quỹ duy trì của tài khoản bị cạn. Tuy nhiên, hệ thống thanh lý đã tiếp quản vị thế ở mức 49.600 USD. Giá phá sản của tài khoản là 49.500 USD, còn giá khớp lệnh thanh lý là 49.600 USD. Khoản chênh lệch 100 USD không được hoàn trả cho người dùng, vì vị thế của họ đã bị thanh lý và vốn chủ sở hữu trong tài khoản đã giảm về 0; khoản này cũng không được ghi nhận là doanh thu của sàn. Thay vào đó, toàn bộ số tiền được chuyển vào quỹ bảo hiểm.
Cách quỹ bảo hiểm hoạt động:
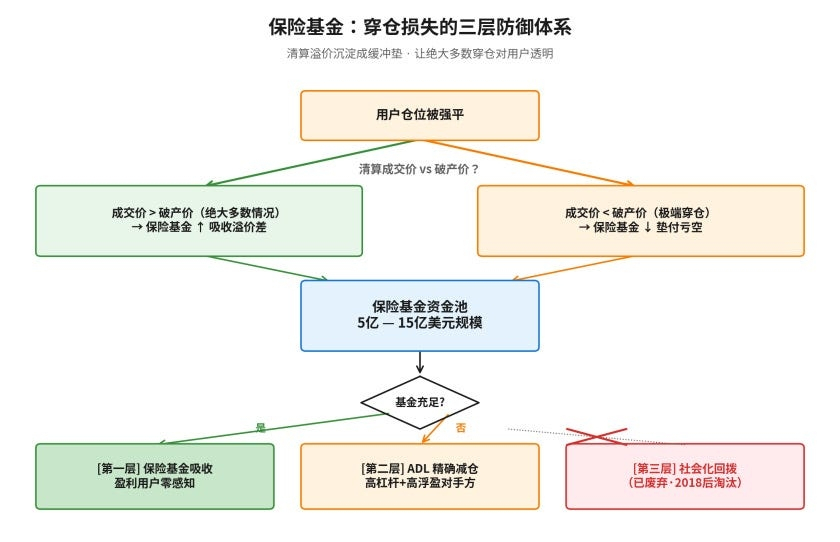
Cơ chế này tạo ra một trạng thái cân bằng cấu trúc khá tinh tế. Trong hầu hết điều kiện thị trường bình thường, thanh khoản dồi dào cho phép khớp các vị thế bị thanh lý ở mức giá tốt hơn giá phá sản, tạo ra dòng tiền liên tục đổ vào quỹ. Theo thời gian, quỹ tích lũy ngày càng lớn. Khi điều kiện thị trường cực đoan gây ra các khoản lỗ do phá sản, quỹ sẽ hấp thụ chúng trước, giúp các nhà giao dịch có lãi hoàn toàn không bị ảnh hưởng. ADL chỉ được kích hoạt khi quỹ đã cạn kiệt hoàn toàn mà vẫn không thể bù đắp khoản thiếu hụt còn lại.
Đây là hệ thống phòng thủ ba tầng được các sàn phái sinh crypto hiện đại sử dụng:
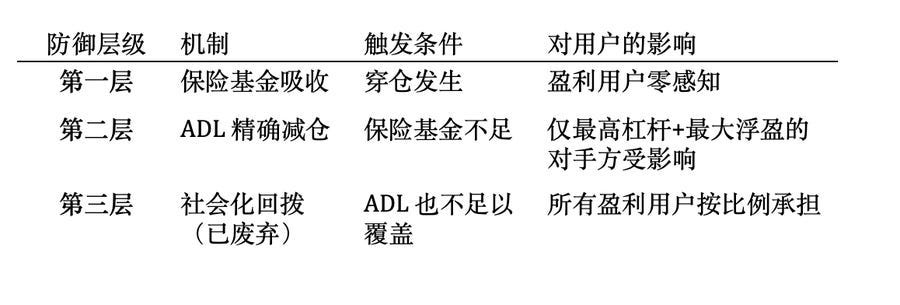
Nếu lớp thứ nhất đủ dày, lớp thứ hai hiếm khi phải dùng đến. Nếu lớp thứ hai đủ chính xác, những người còn lại sẽ được an toàn. Tại các sàn tập trung lớn hiện nay, bao gồm Binance, OKX, Bybit và Bitget, quy mô quỹ bảo hiểm thường dao động từ vài trăm triệu USD đến hơn 1 tỷ USD, đủ để hấp thụ tổn thất do phần lớn các vị thế phá sản gây ra. Theo dữ liệu công khai, quỹ bảo hiểm hợp đồng tương lai của Binance duy trì trong khoảng 500–800 triệu USD trong một thời gian dài vào đầu năm 2026, còn quỹ bảo hiểm hợp đồng vĩnh cửu USDT của Bybit luôn trên 400 triệu USD.
Quỹ bảo hiểm còn có một mục đích khác: tính minh bạch. Vì biến động số dư quỹ phản ánh trực tiếp tần suất xảy ra “sự kiện thanh lý cực đoan”, các sàn lớn như Binance, OKX và Bybit công khai biểu đồ lịch sử số dư quỹ bảo hiểm. Ở một mức độ nào đó, biến động số dư quỹ là phong vũ biểu cho tình trạng hoạt động của hệ thống thanh lý của sàn. Số dư tăng đều cho thấy quá trình thanh lý diễn ra suôn sẻ và các vị thế phá sản hiếm khi xảy ra. Ngược lại, mức giảm đột ngột và mạnh cho thấy hệ thống thanh lý đã gặp khoảng trống thanh khoản trong một sự kiện thị trường cực đoan.
Các cột mốc lịch sử:
2015–2017: Các sàn giao dịch thời kỳ đầu, bao gồm BitMEX, OKCoin và Huobi, đều đã triển khai những hình thức quỹ bảo hiểm sơ khai, dù quy mô còn tương đối nhỏ.
Sự cố 50.000 BTC của OKEx năm 2018: Đây là lần đầu tiên quỹ bảo hiểm trở thành chủ đề được toàn ngành thảo luận có hệ thống. Nếu OKEx khi đó đã lập một quỹ bảo hiểm đủ lớn, quỹ có thể hấp thụ khoản thiếu hụt 400 triệu USD và hoàn toàn loại bỏ nhu cầu thu hồi lỗ từ người có lãi. Sau sự cố này, quỹ bảo hiểm được nhìn nhận rộng rãi như hạ tầng thiết yếu của toàn ngành.
2019–2020: Các sàn lớn bắt đầu công khai dữ liệu quỹ bảo hiểm để thể hiện tính minh bạch trong quản lý rủi ro.
Ngày 12 tháng 3 năm 2020, hay “3/12”: Quỹ bảo hiểm trải qua bài kiểm tra áp lực khắc nghiệt nhất. Trong ngày hôm đó, quỹ bảo hiểm của Binance và Bybit ghi nhận dòng tiền ròng chảy ra lên đến hàng chục triệu USD. Tuy nhiên, nhờ quy mô đủ lớn, các quỹ đã hấp thụ thành công phần lớn khoản lỗ do phá sản và ngăn ADL bị kích hoạt trên diện rộng. Đây là một trong những thảm họa lớn nhất đã không xảy ra trong cú sập ngày 12 tháng 3.
Sự sụp đổ của FTX năm 2022: Đây là một trường hợp đối chứng. Quỹ “bảo hiểm” của FTX từ lâu đã bị nghi là con số bịa đặt, còn quy mô thực tế thì quá nhỏ để trang trải mức độ rủi ro của sàn đối với các sản phẩm phái sinh. Khi FTX cuối cùng sụp đổ, quỹ không mang lại được sự bảo vệ đáng kể nào.
2024–2026: Quy mô quỹ bảo hiểm trở thành một khía cạnh của cuộc cạnh tranh về “sức mạnh cứng” giữa các sàn lớn. Một số sàn thậm chí bắt đầu công bố địa chỉ quỹ để mọi người có thể xác minh số dư trực tiếp trên chuỗi theo thời gian thực.
Quỹ bảo hiểm có thể trông như một chi tiết nhỏ trong kỹ thuật tài chính, nhưng nó giữ vị trí đặc biệt quan trọng trong hệ thống quản lý rủi ro của hợp đồng tương lai vĩnh cửu. Đây là bánh răng biến “thanh lý” từ thảm họa đối với một người dùng thành sự kiện thường lệ mà toàn hệ thống có thể hấp thụ. Không có quỹ bảo hiểm, mỗi lần thanh lý đều có nguy cơ trở thành vấn đề cần xử lý bằng ADL. Có quỹ bảo hiểm, đại đa số các vụ thanh lý hoàn toàn vô hình với những người dùng khác.
Điều này cũng giải thích một hiện tượng thoạt nhìn khó hiểu: hợp đồng tương lai vĩnh cửu crypto ghi nhận hàng trăm triệu USD bị thanh lý mỗi ngày, nhà giao dịch cá nhân hằng ngày than phiền về việc bị thanh lý và thua lỗ, thế nhưng thị trường rộng lớn chưa từng trải qua một vụ sụp đổ dây chuyền thực sự nào vì nguyên nhân này. Câu trả lời nằm ở bộ đệm ít được nhắc đến này.
2. Hệ thống thanh lý trưởng thành — Cú sập ngày 12 tháng 3 và sự ra đời của hợp đồng ký quỹ bằng USDT (2019–2020)
Từ thanh lý toàn bộ đến xử lý chính xác theo từng bậc
Trước năm 2018, logic thanh lý được gần như mọi sàn sử dụng vô cùng thô sơ. Một khi tài khoản chạm ngưỡng ký quỹ duy trì, toàn bộ vị thế trong tài khoản sẽ bị buộc đóng theo giá thị trường.
Điều này tạo ra hai vấn đề mang tính hệ thống. Vấn đề thứ nhất là thanh lý quá mức. Một nhà giao dịch lớn nắm vị thế trị giá 10 triệu USD có thể chỉ cần đóng 2 triệu USD để đưa mức ký quỹ trở lại an toàn, nhưng hệ thống lại thanh lý bừa toàn bộ 10 triệu USD. Khoản “thanh lý dư thừa” 8 triệu USD còn lại không chỉ bất công với người dùng mà còn gây áp lực khổng lồ lên sổ lệnh. Vấn đề thứ hai là hiệu ứng dây chuyền. Các lệnh bán thị trường phát sinh từ việc thanh lý một vị thế lớn có thể nhấn chìm sổ lệnh, đẩy các vị thế nhỏ và vừa vượt ngưỡng thanh lý, rồi gây ra sụp đổ kiểu thác đổ.
Thanh lý từng phần là giải pháp kỹ thuật cho vấn đề này. Nguyên tắc cốt lõi là chia vị thế thành các bậc dựa trên giá trị danh nghĩa, mỗi bậc được áp dụng một tỷ lệ ký quỹ duy trì khác nhau:
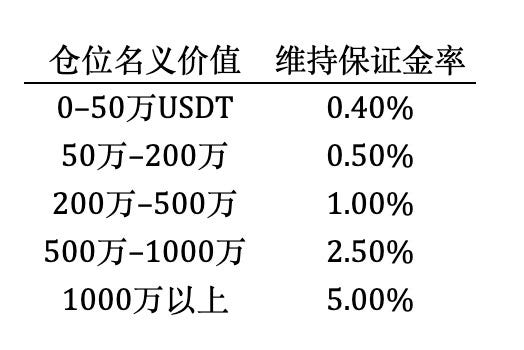
(Số liệu chỉ nhằm minh họa. Tham số thực tế khác nhau giữa các sàn.)
Khi thanh lý được kích hoạt, trước tiên hệ thống đóng một phần vị thế, làm giảm giá trị danh nghĩa còn lại của tài khoản xuống bậc thấp hơn, từ đó giảm yêu cầu ký quỹ duy trì. Nếu sau khi chuyển xuống bậc thấp hơn tài khoản trở lại mức ký quỹ an toàn, quá trình thanh lý sẽ dừng và người dùng giữ lại phần vị thế còn lại. Mô hình thanh lý này làm giảm đáng kể khả năng thanh lý quá mức và sụp đổ dây chuyền.
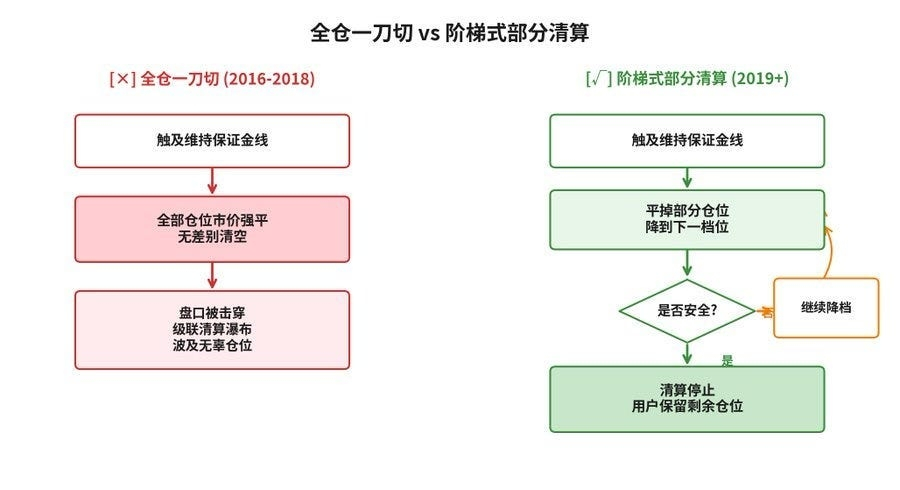
Khi thanh lý được kích hoạt, trước tiên hệ thống đóng một phần vị thế, làm giảm giá trị danh nghĩa còn lại của tài khoản xuống bậc thấp hơn, từ đó giảm yêu cầu ký quỹ duy trì. Nếu sau khi chuyển xuống bậc thấp hơn tài khoản trở lại mức ký quỹ an toàn, quá trình thanh lý sẽ dừng và người dùng giữ lại phần vị thế còn lại. Mô hình thanh lý này làm giảm đáng kể khả năng thanh lý quá mức và sụp đổ dây chuyền.
Bybit và Binance là một trong những sàn đầu tiên áp dụng đầy đủ cơ chế này vào khoảng năm 2019. Nhưng phải đến ngày 12 tháng 3 năm 2020 mới rõ cơ chế này có thể đứng vững trước điều kiện thị trường thực sự cực đoan hay không.
“3/12”: Hợp đồng tương lai vĩnh cửu trưởng thành — Chuyển từ hợp đồng ký quỹ bằng coin sang hợp đồng ký quỹ bằng USDT
Ngày 12 tháng 3 năm 2020, COVID-19 lan rộng ngoài tầm kiểm soát, kết hợp với cuộc chiến giá dầu, châm ngòi cho làn sóng bán tháo hoảng loạn trên khắp các thị trường toàn cầu. Chỉ trong hơn mười hai giờ, Bitcoin giảm từ khoảng 7.800 USD xuống còn 3.800 USD, ghi nhận mức giảm trong một ngày lớn nhất từ trước đến thời điểm đó.
Cuộc khủng hoảng phơi bày ba khiếm khuyết mang tính hệ thống của thị trường phái sinh.
Thứ nhất là sự sụp đổ theo cơ chế phản hồi của hợp đồng ký quỹ bằng coin. Nhà giao dịch cá nhân dùng BTC làm tài sản thế chấp để mua hợp đồng BTC. Khi giá BTC lao dốc, khoản lỗ từ hợp đồng và giá trị tài sản thế chấp suy giảm cộng hưởng với nhau, đẩy nhanh việc kích hoạt hệ thống thanh lý. Đây không phải vấn đề chỉ ảnh hưởng đến một vài nhà giao dịch, mà là vấn đề cấu trúc tác động đến toàn bộ thị trường. Trong các đợt suy thoái cực đoan, hợp đồng ký quỹ bằng coin vốn có động lực thúc đẩy chính nó sụp đổ nhanh hơn.
Thứ hai là thanh lý dây chuyền và các nhà tạo lập thị trường rút lui vì hoảng loạn. Sau khi hệ thống tiếp quản các vị thế mua trị giá hàng trăm triệu USD, một làn sóng lệnh bán thị trường tràn vào sổ lệnh. Đối mặt với nhu cầu thanh khoản một chiều quá lớn, các nhà tạo lập thị trường đơn giản là rút lui. Đây không phải sự cố kỹ thuật mà là một quyết định kinh doanh hợp lý: cung cấp báo giá hai chiều trong một thị trường đang lao dốc chẳng khác nào tự sát. Khi thanh khoản cạn kiệt, giá hợp đồng BitMEX có lúc thấp hơn giá giao ngay trên Coinbase 500 USD. Điều này cho thấy ngay cả mối quan hệ neo giữa giá tham chiếu và giá chỉ số cũng có thể đổ vỡ trong điều kiện cực đoan.
Thứ ba là các mạng blockchain nền tảng không thể hỗ trợ quá trình phục hồi nhờ hoạt động kinh doanh chênh lệch giá. Trong điều kiện bình thường, các nhà giao dịch chênh lệch giá lẽ ra có thể xóa bỏ khoảng cách 500 USD giữa giá giao ngay và giá hợp đồng tương lai trong vài phút bằng cách chuyển BTC lên chuỗi đến BitMEX để mở vị thế mua, đồng thời bán khống trên Coinbase, qua đó chốt lợi nhuận phi rủi ro. Nhưng trong ngày hôm đó, phí gas Ethereum tăng vọt lên hàng trăm Gwei, còn mạng Bitcoin tắc nghẽn nghiêm trọng. Các nhà giao dịch chênh lệch giá nhìn thấy chênh lệch giá nhưng không thể chuyển vốn đến đúng nơi. Những nút thắt ở tầng mạng vật lý đã vô hiệu hóa khả năng tự khắc phục của hệ thống tài chính.
Vòng xoáy tử thần ba phần trong cú sập ngày 12 tháng 3:
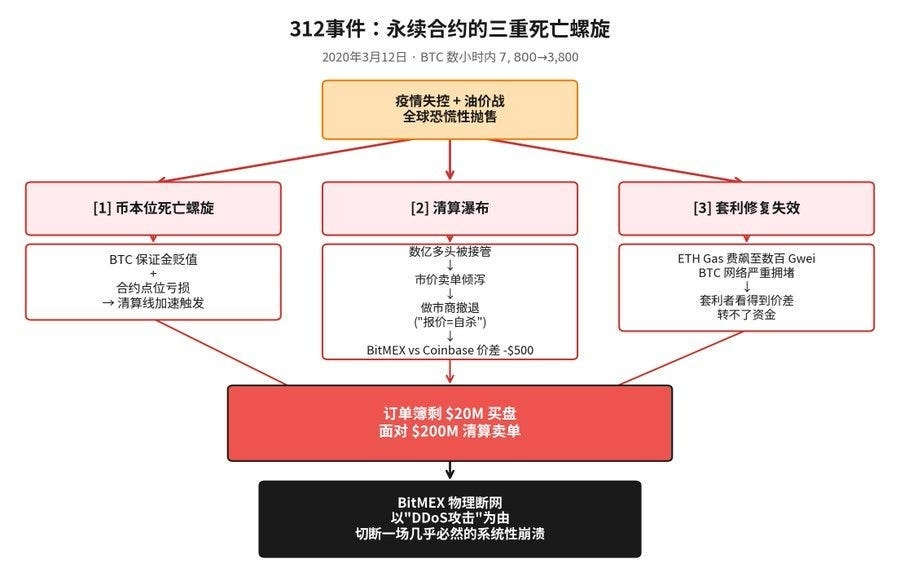
Vào thời khắc tuyệt vọng nhất, trên sổ lệnh BitMEX chỉ còn khoảng 20 triệu USD lệnh mua, trong khi hơn 200 triệu USD lệnh bán thanh lý đang chờ khớp. Nếu không có sự can thiệp, giá hợp đồng sẽ bị đẩy xuống tận 0.
BitMEX chọn cách ngắt kết nối vật lý khỏi Internet, buộc nền tảng ngoại tuyến với lý do bị “tấn công DDoS”, nói cách khác là rút phích cắm. Sự cố ngừng hoạt động đã ngăn chặn một vụ sụp đổ toàn hệ thống gần như chắc chắn. Nó cũng đánh dấu sự kết thúc kỷ nguyên BitMEX với tư cách sàn giao dịch hàng đầu ngành.
Di sản của các tổ chức: Hợp đồng ký quỹ bằng stablecoin lên ngôi
Sau cú sập ngày 12 tháng 3, ngành đưa ra một lựa chọn dứt khoát: từ bỏ hợp đồng nghịch đảo ký quỹ bằng coin như sản phẩm chủ đạo.
Hợp đồng tuyến tính ký quỹ bằng stablecoin, sử dụng USDT hoặc USDC làm cả tài sản thế chấp lẫn tài sản thanh toán, nhanh chóng vươn lên dẫn đầu. Lợi nhuận của hợp đồng tuân theo mối quan hệ tuyến tính đơn giản:
LỢI NHUẬN/LỖ (USDT) = Số hợp đồng x (Giá vào — Giá thoát)
Tài sản thế chấp USDT hoàn toàn tách biệt khỏi tài sản cơ sở của hợp đồng. Khi BTC sụp đổ, giá trị tài sản thế chấp USDT của bạn không giảm theo, qua đó loại bỏ tận gốc vòng xoáy tử thần kép.
Đến cuối năm 2021, hợp đồng ký quỹ bằng stablecoin chiếm hơn 85% khối lượng giao dịch hợp đồng tương lai vĩnh cửu trên toàn thị trường. Trong khi đó, hợp đồng ký quỹ bằng coin bị đẩy xuống thành “sản phẩm chuyên biệt”, chủ yếu phục vụ những người nắm giữ BTC giao ngay dài hạn với số lượng lớn và muốn phòng ngừa rủi ro bằng hợp đồng ký quỹ bằng coin.
Cú sập ngày 12 tháng 3 không chỉ tái định hình thị trường các loại hợp đồng. Tác động sâu sắc hơn của nó là lần đầu tiên đưa “kỹ thuật quản trị rủi ro” trở thành lĩnh vực cốt lõi trong thiết kế sản phẩm phái sinh CEX. Thanh lý từng phần, ADL, giá chỉ số từ nhiều nguồn, tối ưu cửa sổ EMA và ký quỹ danh mục là một số cơ chế trở thành tiêu chuẩn ngành; gần như tất cả đều được triển khai liên tiếp trong hai đến ba năm sau cú sập.
Đó là thời khắc phái sinh crypto trưởng thành.
3. Sự tham gia của các tổ chức và cuộc cách mạng hiệu quả vốn (2020–2023)
Từ “sòng bạc” đến “cỗ máy kinh doanh chênh lệch giá”
Chu kỳ thị trường giá lên sau cú sập ngày 12 tháng 3, kéo dài suốt năm 2020 và 2021, đã tạo ra một thay đổi mang tính cấu trúc: dòng vốn tổ chức bắt đầu xem thị trường phái sinh crypto là một loại tài sản hợp pháp, xứng đáng được phân bổ vốn nghiêm túc.
Sự chuyển biến bắt đầu từ các nhà tạo lập thị trường. Những nhà tạo lập thị trường hàng đầu trong lĩnh vực crypto như Wintermute, Jump Crypto và GSR, cùng các công ty giao dịch tần suất cao chuyển từ tài chính truyền thống sang, tham gia mạnh mẽ vào thị trường hợp đồng tương lai vĩnh cửu CEX. Thay vì đặt cược theo hướng giá, họ tập trung vào hai hoạt động: cung cấp thanh khoản hai chiều cho sổ lệnh để hưởng chênh lệch giá, và thực hiện kinh doanh chênh lệch giá mua giao ngay-bán kỳ hạn bằng cách mua trên thị trường giao ngay, bán trên thị trường vĩnh cửu để thu khoản thanh toán funding.
Việc các nhà tạo lập thị trường và quỹ kinh doanh chênh lệch giá tham gia trên quy mô lớn tạo ra ba tác động có thể định lượng:
Ba tác động có thể định lượng của sự tham gia từ các tổ chức (2020–2023):
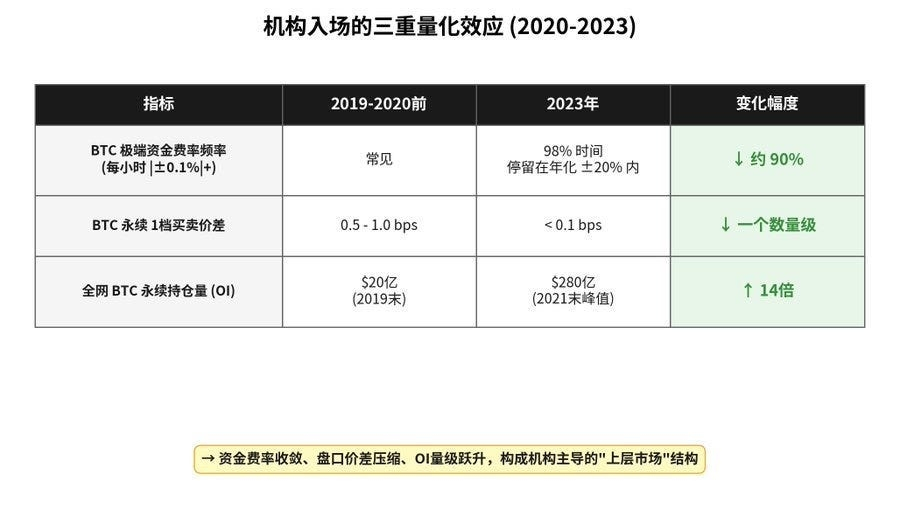
Tác động thứ nhất: Tỷ lệ funding bị “ghìm chặt”. Trước năm 2020, tỷ lệ funding BTC thường xuyên chạm mức cực đoan trên +/-0,1% mỗi giờ, tương đương mức lãi suất thường niên lên đến hàng trăm, thậm chí hàng nghìn phần trăm. Sau năm 2022, tỷ lệ funding BTC duy trì trong phạm vi thường niên +/-20% suốt 98% thời gian. Không phải vì thị trường trở nên “hợp lý” hơn, mà vì bot kinh doanh chênh lệch giá lập tức loại bỏ mọi sai lệch đáng kể. Theo BitMEX Research, tần suất xuất hiện tỷ lệ funding cực đoan giảm khoảng 90% từ năm 2016 đến năm 2023.
Tác động thứ hai: Chênh lệch giá trên sổ lệnh thu hẹp. Năm 2019, chênh lệch mua-bán ở mức giá tốt nhất của hợp đồng tương lai vĩnh cửu BTC thường dao động từ 0,5 đến 1 điểm cơ bản, hay bps. Đến năm 2023, mức này giảm xuống dưới 0,1 bps. Với các nhà đầu tư lớn, chi phí ma sát khi mở và đóng vị thế giảm đi một bậc độ lớn.
Tác động thứ ba: Tổng vị thế mở tăng mạnh về giá trị tuyệt đối. Tổng vị thế mở của hợp đồng tương lai vĩnh cửu BTC tăng từ khoảng 2 tỷ USD vào cuối năm 2019 lên khoảng 9 tỷ USD vào cuối năm 2020, rồi vượt 28 tỷ USD ở đỉnh điểm cuối năm 2021. Chỉ trong hai năm, OI đã tăng một bậc độ lớn.
Ký quỹ danh mục: Bước cuối cùng hướng tới chuẩn Phố Wall, và cách Bybit vượt lên dẫn trước
Mức độ sẵn sàng tham gia thị trường của dòng vốn tổ chức phụ thuộc phần lớn vào hiệu quả sử dụng vốn. Các hệ thống ký quỹ cô lập thời kỳ đầu tách biệt tiền phân bổ cho từng vị thế, khiến hiệu quả sử dụng vốn cực thấp. Ký quỹ chéo gộp tiền trong một tài khoản, nhưng vẫn tính rủi ro của các vị thế khác nhau bằng cách cộng thẳng chúng lại. Với các danh mục phòng hộ như kinh doanh chênh lệch giá mua giao ngay-bán kỳ hạn, hệ thống không thể “hiểu” rằng vị thế mua và bán tạo thành một danh mục trung hòa delta, nên vẫn yêu cầu ký quỹ cho cả hai vị thế.
Ba thế hệ hệ thống ký quỹ: Bước nhảy vọt về hiệu quả sử dụng vốn
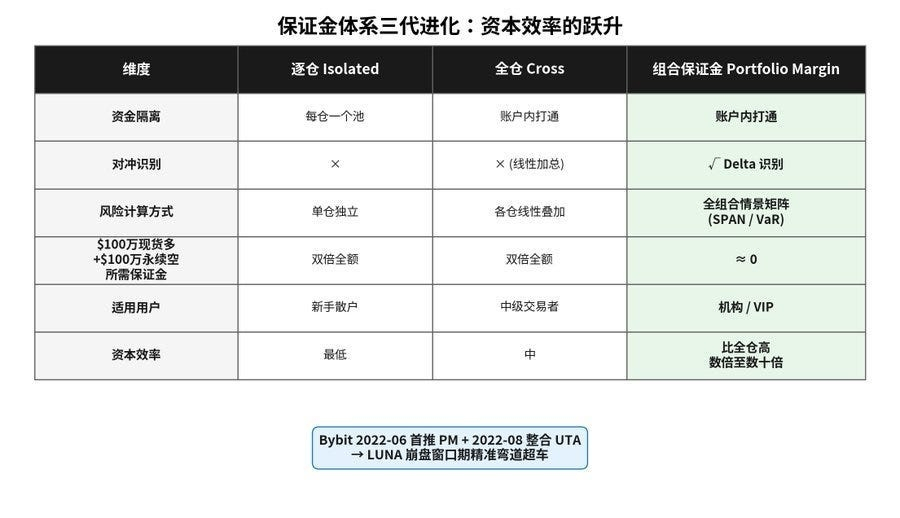
Ký quỹ danh mục, hay PM, là giải pháp tối ưu cho vấn đề này. Nó áp dụng phương pháp đánh giá rủi ro toàn diện tương tự SPAN (Phân tích Rủi ro Danh mục Tiêu chuẩn) được các sàn truyền thống như CME sử dụng, hoặc VaR (Giá trị chịu rủi ro). Thay vì chỉ cộng yêu cầu ký quỹ của từng vị thế, hệ thống xây dựng một ma trận kịch bản đa chiều, bao gồm biến động giá +/-5%, +/-10% và +/-15%, biến động độ biến động +/-25% cùng các kịch bản khác. Sau đó, hệ thống tính khoản lỗ ròng của toàn danh mục trong mỗi kịch bản và sử dụng kết quả xấu nhất để xác định yêu cầu ký quỹ.
Hãy xem xét một vị thế kinh doanh chênh lệch giá mua giao ngay-bán kỳ hạn, nắm giữ 1 triệu BTC trên thị trường giao ngay đồng thời bán khống lượng tương đương 1 triệu BTC thông qua hợp đồng tương lai vĩnh cửu:
Ký quỹ chéo: Ký quỹ cho vị thế mua + ký quỹ cho vị thế bán = chi phí vốn gấp đôi
Ký quỹ danh mục: Hệ thống nhận diện danh mục là một vị thế phòng hộ trung hòa delta, có mức độ rủi ro ròng xấp xỉ 0, giảm yêu cầu ký quỹ xuống gần như bằng 0
Chênh lệch có thể từ vài lần đến hàng chục lần.
Đến đây, cần kể câu chuyện về một cú vượt mặt đối thủ: PM là yếu tố then chốt giúp Bybit vươn từ sàn hạng hai lên nhóm dẫn đầu ngành.
Bybit vượt lên dẫn trước như thế nào: Dòng thời gian (2022–2026)
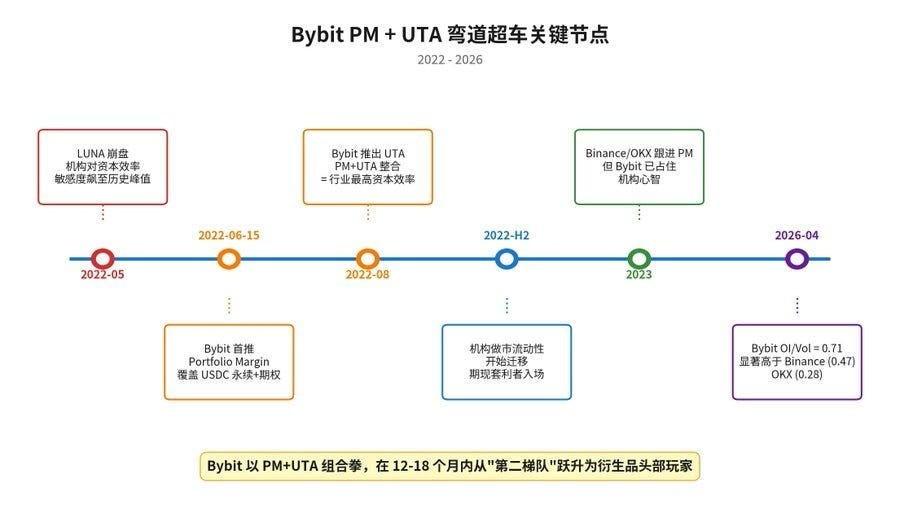
Ngày 15 tháng 6 năm 2022, Bybit ra mắt chế độ Ký quỹ danh mục, dù trước đó FTX đã phát triển khái niệm này thành phiên bản toàn diện nhất. Đợt triển khai ban đầu áp dụng cho hợp đồng tương lai vĩnh cửu và quyền chọn thanh toán bằng USDC. Hai tháng sau, vào tháng 8, Bybit ra mắt Tài khoản Giao dịch Hợp nhất (UTA). Tài khoản này gộp các tài khoản giao ngay, ký quỹ bằng stablecoin, ký quỹ bằng coin và quyền chọn vốn tách biệt trước đây vào một nguồn vốn chung, với yêu cầu ký quỹ của mọi vị thế được tính theo một ma trận rủi ro toàn cục.
Điều này diễn ra giữa thị trường giá xuống sâu sau cú sụp đổ của LUNA, thời điểm các nhà tạo lập thị trường tổ chức và quỹ định lượng quan tâm đến hiệu quả sử dụng vốn hơn bao giờ hết. Một sàn có khả năng giảm yêu cầu ký quỹ cho hoạt động kinh doanh chênh lệch giá mua giao ngay-bán kỳ hạn xuống gần bằng 0 cho phép nhà giao dịch triển khai chiến lược với quy mô lớn gấp nhiều lần so với các nền tảng cạnh tranh. Bằng cách kết hợp PM với UTA, chỉ trong một năm Bybit đã vươn từ nhóm “hạng hai” phía sau OKX và thu hút lượng thanh khoản tạo lập thị trường đáng kể từ các tổ chức vốn trước đó thuộc về nền tảng khác. Dữ liệu Coinglass hiện tại cho thấy tỷ lệ OI trên khối lượng giao dịch của Bybit là 0,71, cao hơn đáng kể so với 0,47 của Binance và 0,28 của OKX. Khác biệt mang tính cấu trúc này là sự tiếp nối lợi thế đi trước của Bybit về PM: nền tảng tích lũy được nhiều vị thế kinh doanh chênh lệch giá chuyên nghiệp hơn, thay vì chỉ dựa vào doanh số giao dịch của nhà đầu tư cá nhân.
Sau đó, Binance và OKX lần lượt ra mắt các phiên bản ký quỹ danh mục và tài khoản hợp nhất của riêng mình, nhưng Bybit đã chiếm được vị trí trong tâm trí người dùng tổ chức trong khoảng thời gian thuận lợi đó. Đến năm 2023, ký quỹ danh mục đã được triển khai đầy đủ trên các sàn tập trung lớn và trở thành tính năng tiêu chuẩn dành cho người dùng VIP và tổ chức.
Điều này có nghĩa hiệu quả ký quỹ của các sàn tập trung crypto chính thức bắt kịp, thậm chí ở một số khía cạnh còn vượt qua các công ty môi giới chính truyền thống ở Phố Wall. Đây là mảnh ghép hạ tầng cuối cùng cần thiết để dòng vốn tổ chức tham gia thị trường trên quy mô lớn. Bybit hưởng phần lớn lợi ích từ bước phát triển này.
Sự hình thành thị trường hai tầng
Điều thú vị là sự thống trị của các tổ chức không đẩy nhà giao dịch cá nhân ra khỏi thị trường. Thay vào đó, thị trường được chia thành những tầng riêng biệt.
Sau năm 2023, cấu trúc thị trường hai tầng ổn định hình thành:
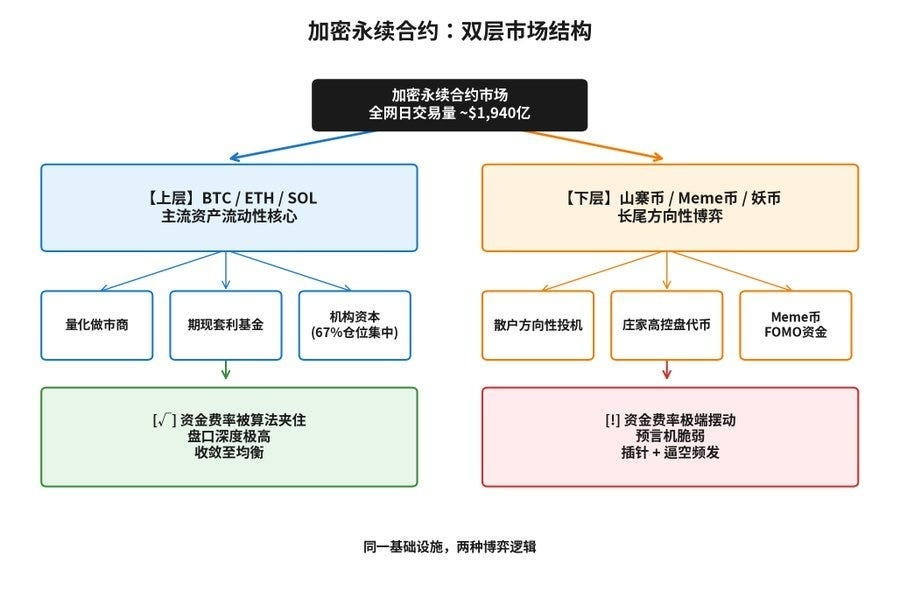
Tầng trên: Các tài sản lớn như BTC và ETH. Thanh khoản chủ yếu đến từ hoạt động kinh doanh chênh lệch giá cơ sở của tổ chức và hoạt động tạo lập thị trường định lượng. Các thuật toán ghìm chặt tỷ lệ funding trong phạm vi bình thường. Nhà giao dịch cá nhân đặt cược theo hướng giá khó có khả năng tạo ra lợi nhuận ổn định trong dài hạn vì không thể cạnh tranh với các bot hoạt động trên thị trường này. Theo báo cáo ngành của Wintermute, nhà đầu tư tổ chức tập trung 67% vị thế vào hợp đồng tương lai vĩnh cửu BTC và ETH.
Tầng dưới: Altcoin, meme coin và token đầu cơ cao. Đây là chiến trường chính của nhà giao dịch cá nhân. Nguồn vốn tổ chức kinh doanh chênh lệch giá không muốn tham gia vì thanh khoản quá mỏng, hệ thống oracle quá mong manh và tỷ lệ rủi ro-lợi nhuận không hấp dẫn. Do đó, thị trường này trở thành cuộc đối đầu trực tiếp giữa những kẻ thao túng thị trường và nhà giao dịch cá nhân. Tỷ lệ funding cực đoan, biến động dữ dội và các vụ thanh lý thường xuyên tập trung ở tầng này.
Cấu trúc phân tầng này vẫn tồn tại đến ngày nay và tiếp tục ngày càng sâu sắc.
4. Kỷ nguyên biến tỷ lệ funding thành vũ khí (2023–2025)
TRB: Một cú ép bán khống kinh điển
Cuối năm 2023, TRB, token của dự án oracle Tellor Tributes, trở thành tâm điểm của một vụ ép bán khống kịch tính đến mức được đưa vào sách giáo khoa trên thị trường hợp đồng tương lai vĩnh cửu của Binance.
Diễn biến sự việc như sau:
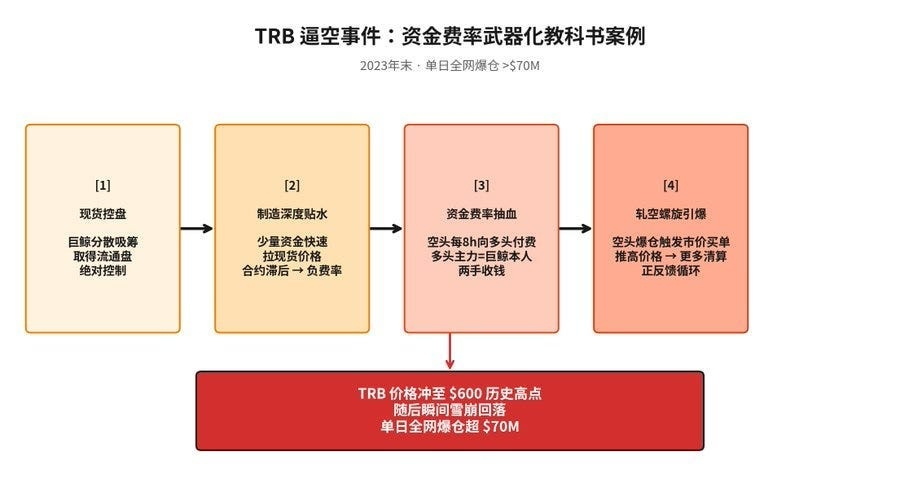
Bước một: Nắm quyền kiểm soát nguồn cung giao ngay. Một cá voi âm thầm tích lũy TRB trên thị trường giao ngay cho đến khi trên thực tế kiểm soát được nguồn cung lưu hành của token. Trên thị trường công khai, mọi thứ có vẻ bình thường vì mỗi giao dịch mua được chia nhỏ và thực hiện dần dần.
Bước hai: Tạo mức chiết khấu sâu trên thị trường vĩnh cửu. Cá voi bắt đầu dùng một lượng vốn tương đối nhỏ để nhanh chóng đẩy giá giao ngay của TRB lên. Vì các nhà giao dịch cá nhân trên thị trường vĩnh cửu vẫn hoài nghi về nền tảng của TRB, khi dự án lúc đó không có chất xúc tác tích cực rõ ràng, họ đổ xô bán khống hợp đồng để cố “bắt đỉnh”. Kết quả là giá hợp đồng vĩnh cửu tụt lại đáng kể so với giá giao ngay, tạo ra mức chiết khấu sâu và khiến tỷ lệ funding âm cực mạnh.
Bước ba: Thu khoản thanh toán funding. Theo quy tắc áp dụng khi ấy, cứ mỗi tám giờ người bán khống phải trả một khoản lớn cho người mua. Bản thân cá voi nắm vị thế mua chiếm ưu thế. Trong khi đẩy giá giao ngay lên và tạo ra lợi nhuận chưa thực hiện, cá voi cũng trực tiếp thu khoản thanh toán funding từ người bán khống cứ mỗi tám giờ.
Bước bốn: Kích hoạt vòng xoáy ép bán khống. Khi giá tiếp tục tăng, người bán khống cuối cùng cạn kiệt ký quỹ. Các lệnh mua thị trường từ hệ thống thanh lý tràn vào sổ lệnh, đẩy giá lên cao hơn và kích hoạt thêm một đợt thanh lý vị thế bán khống. Điều này tạo thành vòng phản hồi dương kinh điển. Vào đêm giao thừa, TRB tăng vọt lên mức cao nhất mọi thời đại khoảng 600 USD trước khi gần như sụp đổ tức thì. Tổng giá trị thanh lý trên toàn thị trường trong ngày hôm đó vượt 70 triệu USD.
Vấn đề cốt lõi mà sự cố TRB phơi bày là trong một thị trường có nguồn cung tập trung cao và thanh khoản mỏng, cơ chế tỷ lệ funding có thể bị biến từ “công cụ hội tụ giá” thành “kênh khai thác nhắm mục tiêu”. Cơ chế này được thiết kế để trừng phạt phía đi chệch khỏi trạng thái cân bằng thị trường. Nhưng trong trạng thái “cân bằng nhân tạo” do kẻ thao túng thị trường tạo ra, nó lại trừng phạt những nhà giao dịch nhận định đúng về nền tảng của dự án.
Binance phản ứng bằng cách thay đổi quy tắc. Sàn rút ngắn khoảng thời gian thanh toán funding đối với tài sản kém thanh khoản từ tám giờ xuống còn bốn giờ hoặc thậm chí một giờ, đồng thời nới mức giới hạn cho mỗi lần thanh toán funding từ +/-0,75% lên +/-2% hoặc thậm chí +/-3%. Mục đích là tăng mạnh chi phí duy trì vị thế, buộc các sai lệch giá cực đoan hội tụ nhanh hơn.
Phản ứng này đã hạn chế hiệu quả quy mô của các chiến lược tương tự trong những vụ việc sau đó, nhưng nó cũng trở thành con dao hai lưỡi.
ALPACA: Khi chính các quy tắc bị biến thành vũ khí
Tháng 4 năm 2025, Binance thông báo sẽ hủy niêm yết các cặp giao dịch giao ngay và vĩnh cửu của ALPACA Finance. Theo lẽ thường, việc hủy niêm yết sẽ làm cạn kiệt thanh khoản, đẩy dự án ra bên lề và khiến giá sụp đổ. Dựa trên “đồng thuận” này, rất nhiều nhà giao dịch mạnh tay bán khống hợp đồng tương lai vĩnh cửu ALPACA. (https://x.com/agintender/status/1954160744678699396?s=20)
Thay vào đó, giá tăng vọt hơn mười lần.
Diễn biến như sau:
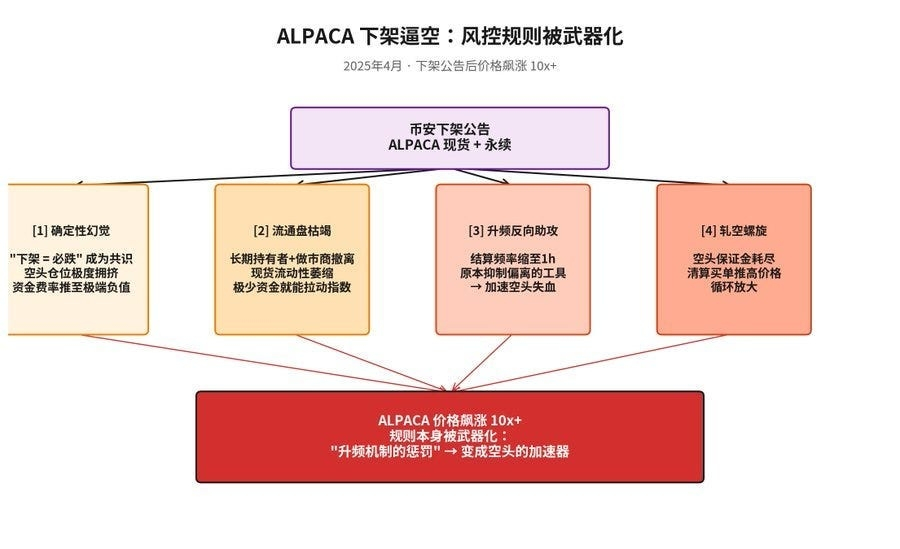
Tầng một: “Ảo tưởng chắc chắn” do thông báo hủy niêm yết tạo ra. Khi mọi người đều tin giá “chắc chắn sẽ giảm”, các vị thế bán khống trên thị trường vĩnh cửu trở nên quá đông đúc, tạo ra mất cân bằng nghiêm trọng giữa vị thế mua và bán. Mức chiết khấu sâu đẩy tỷ lệ funding xuống mức âm cực mạnh.
Tầng hai: Thanh khoản lưu hành bốc hơi, gây hậu quả chí mạng. Sau thông báo hủy niêm yết, những người nắm giữ dài hạn có lý trí và các nhà tạo lập thị trường bắt đầu rút lui, khiến thanh khoản giao ngay suy giảm mạnh. Khi ấy, chỉ cần một lượng vốn nhỏ là đủ đẩy giá chỉ số giao ngay lên đáng kể. Nguồn vốn phối hợp có chủ đích đã tận dụng chính xác khoảng trống thanh khoản này.
Tầng ba: Cơ chế tăng tần suất lại “tiếp tay ngược”. Để ứng phó với biến động bất thường, Binance kích hoạt cơ chế tần suất funding động theo các quy tắc được đưa ra sau sự cố TRB. Các khoản thanh toán funding lên đến vài phần trăm mỗi giờ vốn được thiết kế để buộc những sai lệch cực đoan nhanh chóng hội tụ. Tuy nhiên, trong trường hợp ALPACA, chúng lại trở thành nhiên liệu đẩy nhanh quá trình bào mòn vốn của người bán khống. Người bán khống chịu áp lực từ hai phía: khoản lỗ chưa thực hiện do giá tăng và dòng tiền liên tục bị rút đi bởi các khoản thanh toán funding thường xuyên hơn.
Tầng bốn: Vòng xoáy ép bán khống được kích hoạt. Một khi người bán khống cạn kiệt ký quỹ, các vụ thanh lý bắt đầu. Lệnh mua từ hệ thống thanh lý đẩy giá lên cao hơn, lặp lại mô hình đã thấy ở TRB.
Ý nghĩa rộng hơn của sự cố ALPACA là nó phơi bày một nghịch lý cơ học trước đây bị bỏ qua: chính các quy tắc quản lý rủi ro của sàn có thể trở thành phương thức tấn công. Cơ chế tăng tần suất giả định rằng “người tham gia thị trường sẽ phản ứng hợp lý với chi phí cao hơn bằng cách thoát khỏi vị thế”. Nhưng trước sự đồng thuận áp đảo do thông báo hủy niêm yết tạo ra, người bán khống không tin rằng họ có lý do để thoát. Họ xem việc hủy niêm yết là một giả định định giá bảo đảm giá sẽ giảm, trong khi sự “trừng phạt” từ quy tắc chỉ đẩy họ lún sâu hơn vào vị thế.
Sau sự cố, ngành đã đưa ra các biện pháp quản lý tinh vi hơn cho giai đoạn chuyển tiếp khi hủy niêm yết. Sau thông báo hủy niêm yết, các sàn trước tiên sẽ giảm đáng kể đòn bẩy tối đa, chẳng hạn từ 20x xuống 5x, rồi giảm dần giới hạn vị thế theo từng giai đoạn. Họ cũng sẽ tắt cơ chế thanh toán funding tăng tốc và khôi phục khoảng thời gian tiêu chuẩn tám giờ trước khi buộc đóng các vị thế còn lại theo giá tham chiếu trước thời điểm hủy niêm yết cuối cùng. Nguyên tắc cốt lõi của gói biện pháp này là siết chặt mọi tham số rủi ro khi thanh khoản dần biến mất, không để bên nào có cơ hội đầu cơ trong khoảng trống thanh khoản cuối cùng.
MYX, COAI và AIA: Điểm yếu cấu trúc trong hệ sinh thái token đầu cơ cao
TRB và ALPACA là những sự cố đơn lẻ gây chấn động. Nhưng các rủi ro trở nên dai dẳng trong giai đoạn 2024–2025 bắt nguồn từ một nhóm token vốn hóa nhỏ chỉ vài triệu đến hàng chục triệu USD, bao gồm MYX, COAI và AIA. Những đặc điểm chung của các token đầu cơ cao này tạo thành một bộ sưu tập điểm yếu cấu trúc kinh điển.
Bất cân xứng thanh khoản cực độ. Khối lượng giao dịch giao ngay hằng ngày có thể chỉ vài trăm nghìn USD, trong khi đòn bẩy có thể đẩy tổng giá trị danh nghĩa của vị thế mở hợp đồng tương lai vĩnh cửu lên gấp vài lần, thậm chí hơn mười lần vốn hóa thị trường giao ngay của token. Phần đuôi của thị trường phái sinh bắt đầu vẫy con chó là thị trường giao ngay. Một vụ thanh lý có quy mô vừa phải trên thị trường vĩnh cửu cũng có thể đủ để làm giá giao ngay biến động vài phần trăm.
Giá chỉ số mong manh. Giao dịch giao ngay các token này có thể chỉ tập trung trên một hoặc hai sàn. Điều này khiến khả năng bảo vệ của chỉ số trọng số đa nguồn trở nên vô hiệu. Kẻ thao túng chỉ cần triển khai một lượng vốn nhỏ trên một hoặc hai sổ lệnh giao ngay để trực tiếp dịch chuyển giá chỉ số.
Biến động tỷ lệ funding cực mạnh. Vì nguồn vốn tổ chức kinh doanh chênh lệch giá không muốn giao dịch các tài sản kém thanh khoản, rủi ro cao này, tỷ lệ funding mất đi “trần” tự nhiên. Trong một khoảng thời gian ngắn, tỷ lệ có thể tăng vọt lên gấp hàng chục lần mức bình thường.
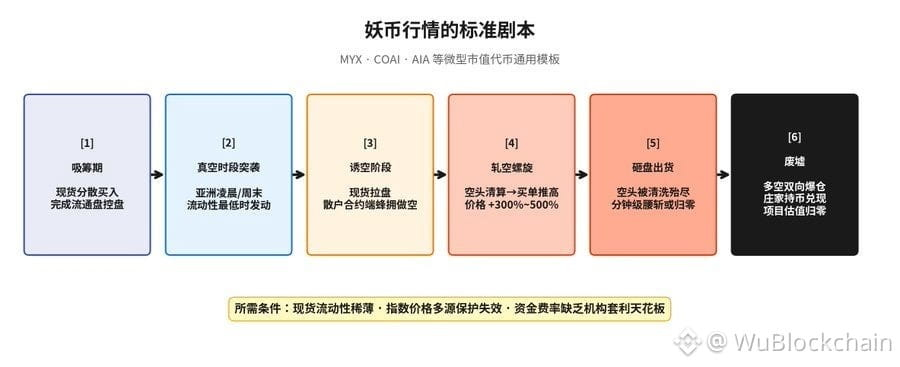
Kịch bản điển hình của các token đầu cơ cao này gần như luôn giống nhau:
Kẻ thao túng âm thầm tích lũy token trên thị trường giao ngay và giành quyền kiểm soát nguồn cung lưu hành -> bất ngờ đẩy giá giao ngay tăng trong những giờ thanh khoản thấp nhất, chẳng hạn sáng sớm ở châu Á hoặc cuối tuần -> nhà giao dịch cá nhân đổ xô bán khống hợp đồng vĩnh cửu -> giá tiếp tục tăng và kích hoạt thanh lý vị thế bán khống -> lệnh mua thanh lý đẩy giá lên cao hơn, tạo thành vòng xoáy ép bán khống -> giá tăng vọt 300%-500% trong vài giờ -> sau khi quét sạch các vị thế bán khống, kẻ thao túng đổi chiều, bán tháo số token nắm giữ rồi thoát vị thế -> giá giảm một nửa hoặc sụp về 0 chỉ trong vài phút -> cả người mua lẫn người bán đều mắc kẹt giữa đống đổ nát của các vụ thanh lý hàng loạt.
Kịch bản tiêu chuẩn của token đầu cơ cao, như đã thấy ở MYX, COAI, AIA và các tài sản tương tự:
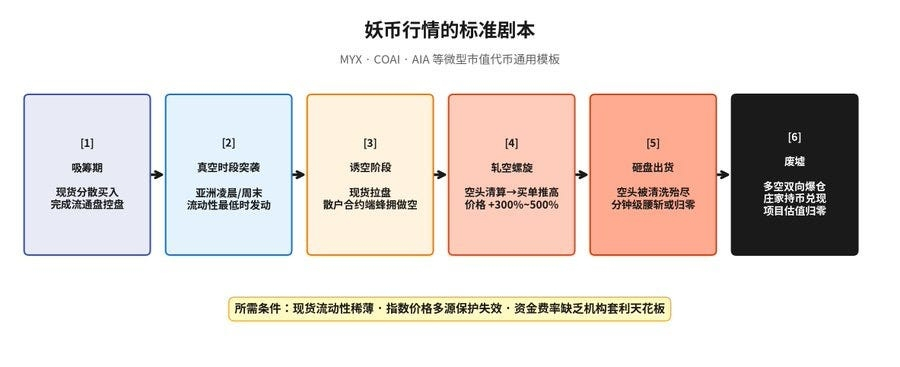
Các sàn đã phản ứng bằng cách liên tục siết chặt các tham số rủi ro đối với tài sản kém thanh khoản, bao gồm giảm đòn bẩy tối đa, tăng tỷ lệ ký quỹ duy trì và áp dụng giới hạn vị thế. Nhưng chừng nào khoảng cách thanh khoản giữa thị trường giao ngay và phái sinh còn tồn tại, những đợt tăng giá của token đầu cơ cao sẽ không biến mất. Chúng là một khoản “thuế” mang tính cấu trúc đối với thị trường phái sinh crypto. Chừng nào hợp đồng tương lai vĩnh cửu còn được cung cấp cho các tài sản kém thanh khoản, những sự kiện như vậy sẽ tiếp tục tái diễn định kỳ.
Hình thức mới nhất: “chiêu trò dữ liệu” — thao túng có hệ thống các token FDV cao, tỷ lệ lưu hành thấp
Nếu TRB là một vụ bùng phát riêng lẻ, còn MYX, COAI và AIA là những chiến dịch cơ hội nhắm vào token đầu cơ cao, thì hiện tượng “chiêu trò dữ liệu” mới xuất hiện gần đây đánh dấu sự tiến hóa mang tính cấu trúc của mô hình thao túng này. Nguồn gốc của nó không nằm trong thiết kế sản phẩm của một sàn cụ thể, mà nằm trong cấu trúc kinh tế của thế hệ token niêm yết mới nhất: định giá pha loãng hoàn toàn cao, nguồn cung lưu hành thấp và quyền sở hữu cực kỳ tập trung.
Ba đặc điểm này kết hợp với nhau tạo nên mô hình token có vẻ như “được thiết kế để dễ thao túng”:
FDV cao đồng nghĩa với định giá trên giấy bị thổi phồng. Đội ngũ dự án và nhà tạo lập thị trường có thể dùng lượng cung lưu hành rất nhỏ để duy trì mức định giá trên giấy lên đến vài tỷ USD, trực tiếp nâng cao mốc neo tâm lý trong câu chuyện thị trường. Có thể bạn sẽ không bán khống dự án được định giá 1 triệu USD, nhưng có thể sẽ bán khống dự án được định giá 19 tỷ USD.
Nguồn cung lưu hành thấp đồng nghĩa với thanh khoản thực mỏng. Token được tự do giao dịch trên thị trường có thể chỉ chiếm 5%-15% tổng nguồn cung, trong khi phần còn lại bị khóa trong phân bổ cho đội ngũ và nhà đầu tư hoặc chờ lịch mở khóa trong tương lai. Trong bất kỳ thị trường nào thiếu thanh khoản, chỉ cần một lượng vốn nhỏ là đủ dịch chuyển nguồn cung lưu hành hạn chế như vậy.
Quyền sở hữu tập trung cao giúp dễ kiểm soát thị trường. Điều này có thể được xác minh trực tiếp qua dữ liệu trên chuỗi. Hai mươi địa chỉ hàng đầu, bao gồm địa chỉ liên quan đến đội ngũ dự án, nhà đầu tư sớm, bot săn lệnh và nhà tạo lập thị trường liên kết, có thể nắm giữ tổng cộng hơn 60% nguồn cung lưu hành. Các địa chỉ này cũng thường xuyên chuyển tiền qua lại với nhau, cho thấy trên thực tế chúng có thể thuộc cùng một nhóm phối hợp.
Khi kết hợp cả ba đặc điểm này trong một token có cặp giao dịch hợp đồng tương lai vĩnh cửu trên sàn tập trung, con đường thao túng trở nên mang tính cơ học:
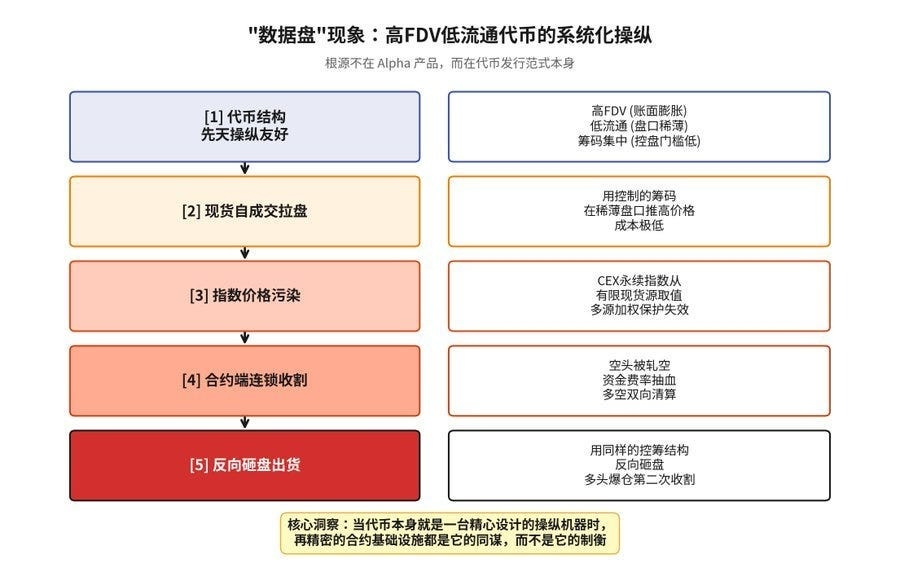
Cốt lõi của chiến lược này, vốn bắt nguồn từ FDV cao và lượng lưu hành thấp, là mọi cơ chế quản lý rủi ro trong hợp đồng tương lai vĩnh cửu, bao gồm giá tham chiếu, tỷ lệ funding và hệ thống thanh lý, rốt cuộc đều bắt đầu từ giá chỉ số. Đến lượt mình, giá chỉ số được tính từ giá giao dịch trên thị trường giao ngay. Khi cấu trúc kinh tế của một token khiến thị trường giao ngay vốn dễ bị thao túng chỉ với một lượng vốn nhỏ, mọi kỹ thuật tinh vi ở phía phái sinh đều trở thành bộ khuếch đại. Thay vì ngăn chặn thao túng, chúng khuếch đại tác động của nó lên mọi người tham gia thị trường phái sinh.
Hình thức thao túng này có tính “hệ thống” hơn thời TRB ở ba khía cạnh:
Thứ nhất, nó có tính hệ thống. TRB là sự cố xảy ra một lần và sau đó các sàn đã thay đổi quy tắc. Nhưng chừng nào token mới phát hành còn đi theo mô hình phổ biến “FDV cao, lượng lưu hành thấp, sở hữu tập trung”, sẽ còn nhiều mục tiêu phù hợp xuất hiện, mỗi mục tiêu lại tạo ra một địa điểm tiềm năng để thao túng. Sàn có thể đưa ra một bản vá, nhưng làn sóng token tiếp theo có cùng cấu trúc sẽ nhanh chóng tìm ra một con đường tấn công khác.
Thứ hai, nó diễn ra xuyên sàn. Kẻ thao túng không còn bị giới hạn trong sổ lệnh hợp đồng tương lai vĩnh cửu của một sàn duy nhất. Chúng chỉ cần kiểm soát nguồn cung giao ngay trên một vài sàn nơi token được giao dịch. Giá chỉ số bị thao túng sẽ đồng thời ảnh hưởng đến mọi CEX cung cấp hợp đồng tương lai vĩnh cửu cho token đó, bao gồm Binance, OKX, Bybit, Bitget và Gate. Một vụ thao túng thị trường giao ngay duy nhất có thể khai thác lợi nhuận trên nhiều thị trường phái sinh. Hiệu ứng xuyên sàn này tạo ra lợi nhuận trên mỗi đơn vị thao túng cao hơn nhiều so với các chiến lược trước đây chỉ nhắm vào một sàn.
Thứ ba, khó bị phát hiện hơn. Kẻ thao túng có thể giữ mức độ hiện diện tương đối thấp trên thị trường phái sinh. Khác với trường hợp TRB, chúng không cần nắm các vị thế mua lớn dễ gây chú ý trong sổ lệnh hợp đồng vĩnh cửu. Toàn bộ “công việc bẩn” diễn ra trên thị trường giao ngay trên chuỗi, nơi ranh giới pháp lý quanh hành vi thao túng thị trường giao ngay vẫn còn rất mơ hồ trong các khuôn khổ quản lý hiện tại. Hoạt động này có thể được ngụy trang thành “giao dịch tự nhiên”, “hoạt động tạo lập thị trường” hoặc “quảng bá cộng đồng”. Sau đó, các vụ thanh lý trên thị trường phái sinh trông như kết quả của “biến động thị trường tự nhiên”, không có đối tác rõ ràng và rất ít khả năng truy vết.
Cần làm rõ một hiểu lầm phổ biến ở đây: hiện tượng này không bắt nguồn từ thiết kế sản phẩm “Khu vực Alpha”, “Khu vực Đổi mới” hay “Khu vực Giám sát” của bất kỳ CEX nào. Những khu vực này đúng là nơi tập trung nhiều token như vậy, nhưng đóng cửa một Khu vực Alpha chỉ khiến các token có cấu trúc tương tự xuất hiện thông qua những kênh niêm yết khác. Chừng nào mô hình phát hành “FDV cao, lượng lưu hành thấp, sở hữu tập trung” còn thống trị ngành và các sàn tập trung còn sẵn sàng cung cấp hợp đồng tương lai vĩnh cửu cho những token này, hoạt động thao túng sẽ chỉ chuyển sang nơi khác. Vấn đề thực sự không nằm ở hình thức sản phẩm của sàn, mà nằm ở cấu trúc phát hành token.
Đối với các sàn tập trung, đây là thách thức chưa từng có. Các công cụ quản lý rủi ro truyền thống, bao gồm giới hạn giá, điều chỉnh tần suất funding động, giới hạn tỷ lệ funding, giới hạn đòn bẩy và giới hạn vị thế, đều hoạt động ở phía phái sinh. Nhưng phương thức tấn công của hình thức thao túng mới này không nằm trên thị trường phái sinh, mà ở tầng đầu vào của giá chỉ số. Dù biện pháp kiểm soát rủi ro phái sinh tinh vi đến đâu, chúng vẫn sẽ bị bóp méo khi đối mặt với giá chỉ số bị thao túng có hệ thống.
Điều chỉnh thuật toán giá tham chiếu của Binance vào tháng 9 năm 2025 đã phần nào giải quyết vấn đề nan giải này. Nhưng nếu các “nguồn dữ liệu đa dạng” làm nền tảng cho chỉ số trọng số đa nguồn của những token này thu hẹp lại chỉ còn vài nguồn, thậm chí một nguồn duy nhất, thì lỗ hổng ở cấp độ chỉ số vẫn chưa có lời giải rõ ràng. Điều này phơi bày một mâu thuẫn cấu trúc sâu sắc hơn trong hệ thống hợp đồng tương lai vĩnh cửu của CEX: các cơ chế tinh vi của nó dựa vào giả định rằng bản thân thị trường giao ngay là lành mạnh và có đủ số lượng lớn người tham gia độc lập. Mô hình phát hành đứng sau thế hệ token FDV cao, lượng lưu hành thấp hiện nay trực tiếp vi phạm giả định đó.
“Chiêu trò dữ liệu” là vết sẹo mới nhất trong quá trình phát triển mười năm của hợp đồng tương lai vĩnh cửu. Giải pháp tối hậu sẽ không đến từ những điều chỉnh nhỏ đối với biện pháp kiểm soát rủi ro phái sinh. Nó phải đến từ một trong ba hướng: thay đổi mô hình phát hành token, bao gồm phân phối ban đầu công bằng hơn, nguồn cung lưu hành thực tế cao hơn và yêu cầu mở khóa nghiêm ngặt hơn; siết chặt căn bản các tiêu chuẩn niêm yết, bao gồm từ chối cung cấp hợp đồng tương lai vĩnh cửu cho token có điểm yếu cấu trúc; hoặc chuyển cơ chế bán khống phái sinh lên chuỗi, cho phép các vị thế bán khống tác động trực tiếp lên các nhóm thanh khoản giao ngay thực thay vì phụ thuộc vào oracle và chỉ số tập trung.
Chưa có giải pháp nào trong số này đạt được sự đồng thuận rộng rãi. Nhưng một điều đã rõ: khi bản thân token là một cỗ máy thao túng được thiết kế cẩn thận, thì ngay cả hạ tầng phái sinh tinh vi nhất cũng trở thành đồng phạm thay vì vật cản.
Binance đại tu các công thức nền tảng vào tháng 9 năm 2025
Cách cải thiện chắp vá “tăng tần suất và nới giới hạn” sau sự cố TRB chỉ là một bản vá. Các sự cố ALPACA và MYX cho thấy vá víu không còn đủ nữa. Bản thân các công thức cần được xem xét lại.
Ngày 16 tháng 9 năm 2025, Binance công bố thông báo có tiêu đề “Cập nhật quan trọng về công thức tỷ lệ funding và cách tính giá tham chiếu của hợp đồng tương lai”, trong đó các thay đổi có hiệu lực từ ngày 18 tháng 9 năm 2025. Đây là lần đầu tiên kể từ khi Binance ra mắt hợp đồng tương lai vĩnh cửu, sàn đồng thời sửa đổi cả công thức tỷ lệ funding lẫn thuật toán giá tham chiếu ở cấp độ công thức nền tảng.
Ba thế hệ cơ chế tỷ lệ funding:
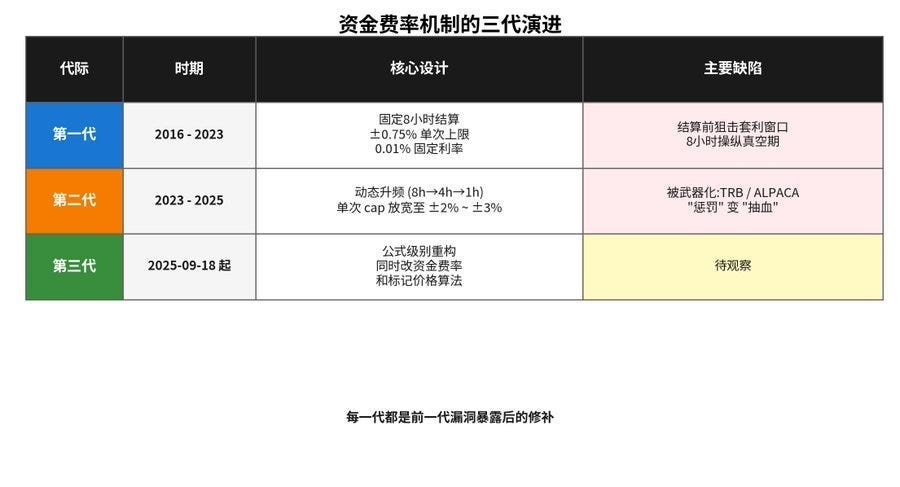
Không giống những điều chỉnh trước đây, vốn chỉ thay đổi ngưỡng, mức giới hạn hoặc tần suất thanh toán, cuộc cải cách này thay đổi chính logic tính toán. Động lực cốt lõi của nó là đánh giá lại một cách có hệ thống những hạn chế của hai thế hệ cơ chế tỷ lệ funding đầu tiên:
Thế hệ thứ nhất, với chu kỳ thanh toán cố định tám giờ và giới hạn +/-0,75%, tạo ra cơ hội kinh doanh chênh lệch giá cho nhà giao dịch nhắm vào vị thế ngay trước giờ thanh toán, đồng thời để ngỏ các khoảng thời gian thao túng kéo dài.
Thế hệ thứ hai, với tần suất thanh toán động và mức giới hạn được nới rộng, đã rút ngắn hiệu quả thời gian tồn tại của sai lệch cực đoan, nhưng chính nó cũng bị biến thành “cơ chế trừng phạt”. Trong trường hợp TRB, kẻ thao túng chủ động biến tỷ lệ funding thành vũ khí. Trong trường hợp ALPACA, kẻ thao túng sử dụng chính các quy tắc tăng tần suất như một nguồn gây áp lực bổ sung.
Gốc rễ vấn đề không nằm ở mức độ nghiêm khắc của hình phạt, mà ở cách bản thân công thức tỷ lệ funding vận hành trong các cấu trúc thị trường cực đoan. Đây là câu hỏi mà cải cách thế hệ thứ ba tìm cách giải quyết.
Là sàn tập trung lớn nhất thế giới tính theo khối lượng giao dịch, những thay đổi công thức ở cấp độ nền tảng của Binance trên thực tế có sức mạnh định hình tiêu chuẩn ngành. Các cải cách cơ chế trước đây do Binance dẫn đầu, bao gồm việc phổ biến hợp đồng ký quỹ bằng stablecoin, mở rộng thanh lý từng phần và tiêu chuẩn hóa điều chỉnh tần suất funding động, đều được đối thủ áp dụng chỉ trong vài tháng. Tương tự, việc sửa đổi kép các công thức nền tảng này được kỳ vọng sẽ tạo ra phản ứng dây chuyền trong toàn ngành.
5. Hợp đồng tương lai vĩnh cửu cho mọi thứ và tái cấu trúc mô hình định giá (2024–2026)
Mở rộng danh mục: Từ chỉ BTC đến tài sản toàn cầu
Quá trình phát triển các tài sản được niêm yết trên thị trường hợp đồng tương lai vĩnh cửu tự nó là một biên niên sử về những câu chuyện thay đổi của ngành crypto.
Mười năm mở rộng danh mục hợp đồng tương lai vĩnh cửu:
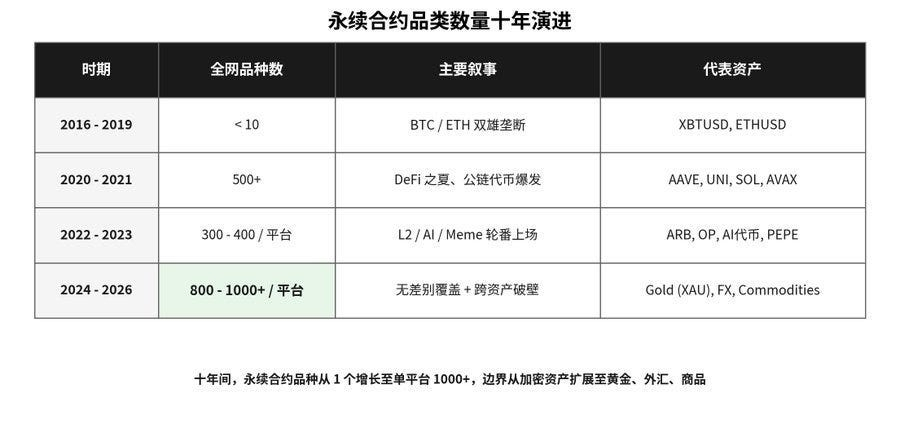
2016–2019: Thế song mã BTC và ETH. Tổng số thị trường hợp đồng tương lai vĩnh cửu trên toàn ngành chưa đến mười. Các sàn cực kỳ thận trọng khi cung cấp sản phẩm phái sinh cho tài sản kém thanh khoản vì hợp đồng dựa trên tài sản có độ sâu thị trường giao ngay không đủ rất dễ bị thao túng.
2020–2021: Bùng nổ nhờ DeFi. Khi lượng phát hành USDT tăng mạnh và hợp đồng ký quỹ bằng stablecoin trở nên phổ biến, việc định giá tiêu chuẩn bằng USD đã hạ đáng kể rào cản giao dịch nhiều loại tài sản khác nhau. Token quản trị DeFi như AAVE, UNI và SUSHI, cùng với token của các blockchain mới nổi như SOL, AVAX và MATIC, nhanh chóng được niêm yết trên thị trường hợp đồng tương lai vĩnh cửu. Tổng số thị trường trên toàn ngành vượt 500.
2022–2023: Mở rộng sản phẩm trong thị trường giá xuống. Dù thị trường đang trải qua chu kỳ giảm đòn bẩy, cạnh tranh gay gắt giữa các sàn khiến tốc độ niêm yết mới tăng lên. Token Layer 2 như ARB và OP, nhiều token liên quan đến AI và hàng loạt meme coin lần lượt được niêm yết trong thời gian ngắn. Các sàn lớn riêng lẻ bắt đầu cung cấp 300–400 thị trường hợp đồng tương lai vĩnh cửu.
2024–2026: Niêm yết tràn lan. Binance mở rộng danh mục hợp đồng tương lai vĩnh cửu lên hơn 500 thị trường, trong khi các nền tảng như Gate và Bybit còn quyết liệt hơn, nâng số lượng lên 800 hoặc thậm chí hơn 1.000. Cùng lúc, sự ra mắt của hợp đồng tương lai vĩnh cửu định giá bằng stablecoin đối với vàng, chẳng hạn XAUUSDT, cũng như bạc và các cặp ngoại hối, đánh dấu thời điểm việc mở rộng sản phẩm chính thức vượt ra ngoài ranh giới tài sản crypto.
Việc mở rộng sang các thị trường khác có tác động sâu rộng. Tận dụng khả năng thanh toán liên tục 24/7, các sàn tập trung crypto bắt đầu đáp ứng nhu cầu định giá tài sản vĩ mô toàn cầu vào cuối tuần và ngày lễ. Khi thị trường chứng khoán Mỹ và ngoại hối đóng cửa, mọi sự kiện vĩ mô toàn cầu bất ngờ đều có thể được phản ánh đầu tiên trên sổ lệnh của các sàn tập trung crypto. Công cụ từng được tạo ra để dân công nghệ đầu cơ giờ đây đã trở thành cơ chế then chốt giúp lấp đầy những khoảng trống thời gian trong thanh khoản của tài sản vĩ mô toàn cầu.
Bức tranh các sàn giao dịch: Ba lần xáo trộn và cấu trúc thị trường hiện tại
Trong thập kỷ qua, cục diện cạnh tranh trên thị trường hợp đồng tương lai vĩnh cửu đã trải qua ba lần xáo trộn toàn diện.
2016–2019: BitMEX thống trị. Là bên phát minh hợp đồng tương lai vĩnh cửu, trong giai đoạn này BitMEX kiểm soát hơn 80% thị trường phái sinh. Có thời điểm, hợp đồng XBTUSD ghi nhận khối lượng giao dịch hằng ngày hơn 10 tỷ USD.
2020–2022: Binance vươn lên khi BitMEX suy yếu. Cú sập ngày 12 tháng 3 làm tổn hại nghiêm trọng niềm tin vào BitMEX, còn vụ kiện của CFTC Mỹ nhắm vào nhà sáng lập Arthur Hayes giáng thêm một đòn chí mạng. Binance nhanh chóng vươn lên dẫn đầu nhờ lợi thế đi trước với hợp đồng ký quỹ bằng stablecoin, phí thấp hơn và thanh khoản tốt hơn. OKX và Bybit hình thành nhóm thứ hai. FTX từng lọt vào top ba trong thời gian ngắn, nhưng sự sụp đổ năm 2022 khiến sàn này hoàn toàn biến mất khỏi thị trường.
2023–2026: Hình thành cục diện cạnh tranh đa cực. Theo dữ liệu Coinglass thời gian thực vào tháng 4 năm 2026:
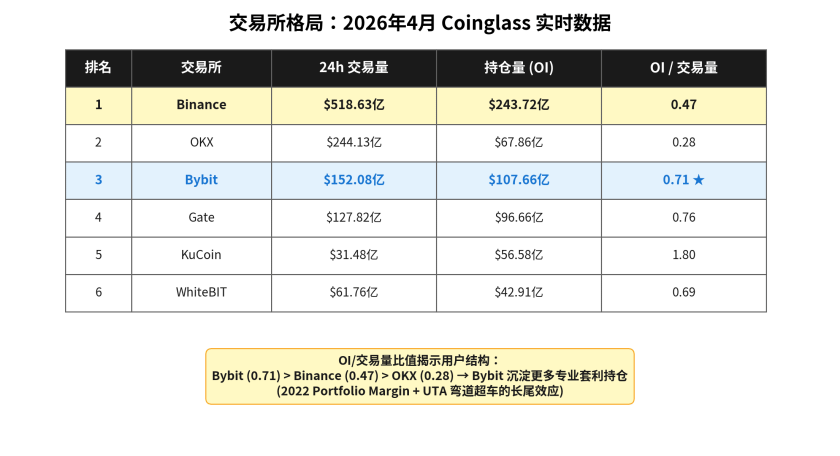
Binance vẫn vững vàng ở vị trí đầu tiên với khoảng cách đáng kể. Tuy nhiên, tỷ lệ OI trên khối lượng giao dịch cũng đáng xem xét vì nó phản ánh thời gian nắm giữ và sở thích giao dịch điển hình của người dùng. Binance và OKX có tỷ lệ tương đối thấp, lần lượt là 0,47 và 0,28, cho thấy người dùng thiên về giao dịch ngắn hạn, tần suất cao. Bybit và Gate có tỷ lệ cao hơn, lần lượt là 0,71 và 0,76, cho thấy sự hiện diện lớn hơn của nhà giao dịch kinh doanh chênh lệch giá trung và dài hạn cùng các vị thế tổ chức. Trong khi đó, tỷ lệ 1,80 của KuCoin mang đặc điểm kinh điển của “vòng quay thấp, duy trì vị thế cao”. Ngay trong cùng một thị trường hợp đồng tương lai vĩnh cửu, các sàn khác nhau vẫn thu hút người dùng có tư duy và phong cách giao dịch hoàn toàn khác nhau. (Dữ liệu: https://x.com/agintender/status/2040411675967553711?s=20)
Con đường khác biệt của Bitget: Tạo chỗ đứng trên thị trường bằng giao dịch sao chép
Trong khi Bybit dùng ký quỹ danh mục để thu hút nhà giao dịch tổ chức, một sàn khác lại chọn hướng ngược lại, phục vụ người dùng cá nhân ít am hiểu nhất về các chiến lược giao dịch của tổ chức.
Năm 2020, Bitget trở thành sàn tập trung đầu tiên trong lịch sử crypto ra mắt giao dịch sao chép. Logic của sản phẩm vô cùng đơn giản: chỉ với một nút bấm, người dùng mới có thể sao chép theo tỷ lệ mọi vị thế mà một “Nhà giao dịch chính” được chọn mở, đóng hoặc bị dừng lỗ trong tài khoản của mình. Nhà giao dịch chính nhận được một phần lợi nhuận của người theo dõi, người theo dõi có trải nghiệm “kiếm tiền nhàn tênh”, còn nền tảng thu phí giao dịch từ cả hai phía.
Đây không phải đổi mới trong quản lý rủi ro mà là đổi mới trong thu hút người dùng. Nó giải quyết một vấn đề cốt lõi của hợp đồng tương lai vĩnh cửu: nhà giao dịch cá nhân thông thường không hiểu hệ thống phức tạp gồm giá chỉ số, giá tham chiếu, tỷ lệ funding và thanh lý từng phần, nhưng vẫn muốn tiếp cận thị trường có lợi nhuận cao này. Giao dịch sao chép đóng gói lại một sản phẩm cực kỳ phức tạp thành sản phẩm tiêu dùng với lời hứa “đầu tư chỉ bằng một cú nhấp”.
Hàn Quốc trở thành thị trường bứt phá của sản phẩm này. Đây là một trong những thị trường thiên về nhà đầu tư cá nhân nhất thế giới và cũng là nơi đón nhận các sản phẩm giao dịch sao chép tích cực nhất. Từ trước đến nay, nhà đầu tư chứng khoán Hàn Quốc vốn nhiệt tình theo dõi giao dịch thời gian thực của các “chuyên gia” thị trường, nên văn hóa này rất phù hợp với giao dịch sao chép. Bitget đầu tư mạnh vào Hàn Quốc thông qua hoạt động bản địa hóa, hợp tác chặt chẽ với các KOL địa phương và bảng xếp hạng giao dịch sao chép tiếng Hàn được quản lý cẩn thận. Nhờ đó, Hàn Quốc trở thành thị trường cốt lõi, chiếm gần 6% lưu lượng truy cập toàn cầu của Bitget. Dữ liệu công khai tháng 8 năm 2025 cho thấy số người dùng mới giao dịch sao chép trong khu vực đã vượt 100.000. Con số này rất khác thường đối với một sàn toàn cầu, vì hiếm khi một quốc gia chiếm tỷ trọng người dùng lớn đến vậy. Tuy nhiên, Hàn Quốc đã có tầm quan trọng như vậy đối với Bitget.
Con đường của Bitget đưa ra một mô hình khác. Trong khi Binance, OKX và Bybit thống trị phân khúc cao cấp của thị trường nhờ hạ tầng và chiến lược tập trung vào tổ chức, một sàn giao dịch có thể tạo lãnh địa riêng bằng cách “diễn giải sản phẩm phức tạp cho những người chưa hiểu về chúng”. Từ giao dịch sao chép năm 2020 đến việc ra mắt “giao dịch sao chép CFD” trong lĩnh vực ngoại hối, vàng và hàng hóa vào năm 2025–2026, Bitget đã mở rộng logic sản phẩm này sang nhiều loại tài sản hơn.
Cạnh tranh trên thị trường hợp đồng tương lai vĩnh cửu chưa bao giờ chỉ là câu chuyện “hệ thống thanh lý của ai nhanh hơn”. Đó còn là câu chuyện “ai có thể giải thích sản phẩm phức tạp này cho người dùng mới”. Bitget đặt cược vào vế sau và giành được thị phần riêng.
Hành trình dài của OI: Tăng bốn bậc độ lớn trong mười năm
Vị thế mở, hay OI, là chỉ báo cốt lõi về lượng vốn cam kết vào thị trường hợp đồng tương lai vĩnh cửu. Nó đại diện cho tổng giá trị danh nghĩa của tất cả hợp đồng chưa được tất toán và phản ánh trực tiếp lượng vốn thực sự bị “khóa” trong thị trường.
Theo dõi diễn biến tổng OI trong mười năm qua giúp phác họa rõ nét quá trình phát triển của thị trường phái sinh crypto:
Tổng vị thế mở hợp đồng tương lai vĩnh cửu: Diễn biến trong mười năm (thang logarit minh họa)
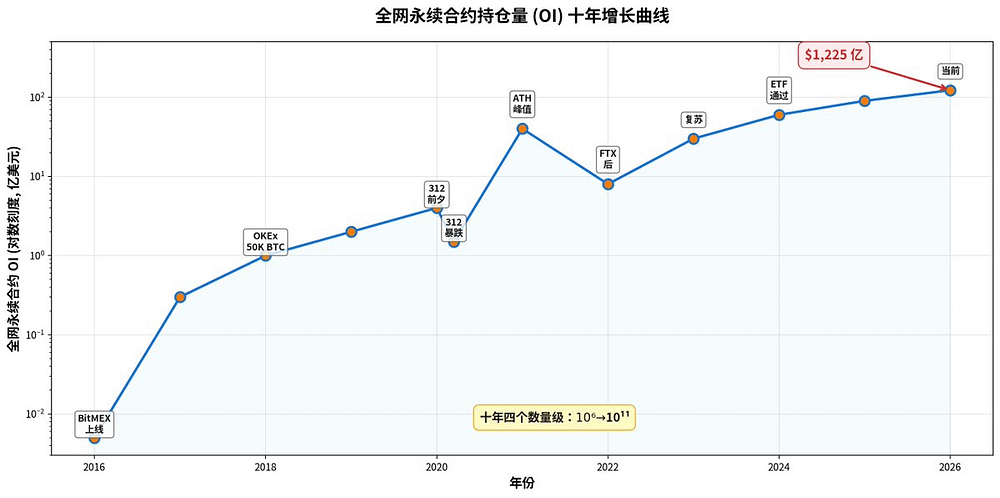
Tăng trưởng bốn bậc độ lớn trong mười năm. Đây không chỉ là thay đổi về con số. OI 120 tỷ USD có nghĩa lượng vốn cam kết vào thị trường hợp đồng tương lai vĩnh cửu đã trở nên tương đương với một số sản phẩm phái sinh cốt lõi trong tài chính truyền thống.
Đường cong tăng trưởng khối lượng giao dịch hằng ngày còn dốc hơn. Hiện thị trường phái sinh crypto ghi nhận khoảng 194 tỷ USD khối lượng giao dịch trong 24 giờ, trong đó hợp đồng tương lai vĩnh cửu chiếm khoảng 93% tổng số. Giá trị thanh lý hằng ngày vào khoảng 360 triệu USD, còn tỷ lệ mua-bán là 49,3%/50,7%. Mức cân bằng gần như hoàn hảo này củng cố sự tồn tại của “trần” do hoạt động kinh doanh chênh lệch giá cơ sở của tổ chức tạo ra ở các tài sản lớn: lượng vốn phòng hộ đáng kể giúp giữ vị thế mua và bán tương đối cân bằng trên các thị trường hàng đầu.
Phân bổ cấu trúc OI: Thị trường hai tầng theo phân phối lũy thừa
Những thay đổi trong phân bổ OI giữa các tài sản khác nhau là một trong những phong vũ biểu chính xác nhất về mức độ trưởng thành của thị trường.
Sự dịch chuyển cơ cấu phân bổ OI trong mười năm (thị phần ước tính):
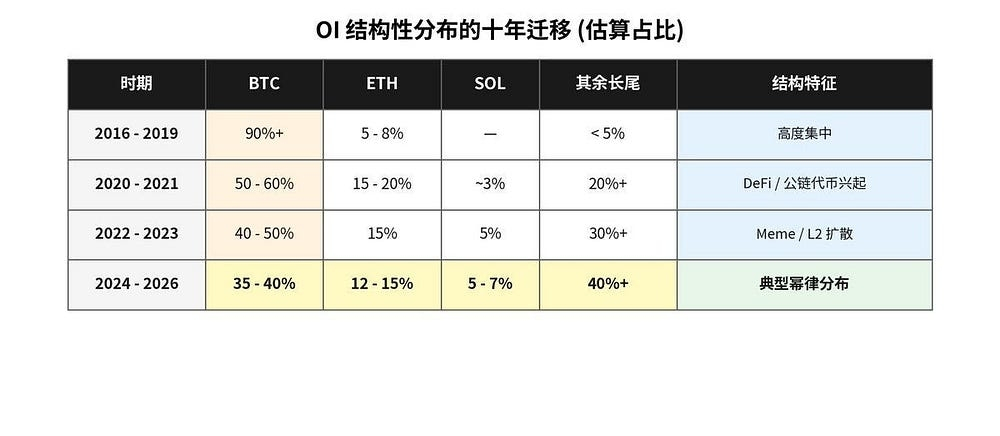
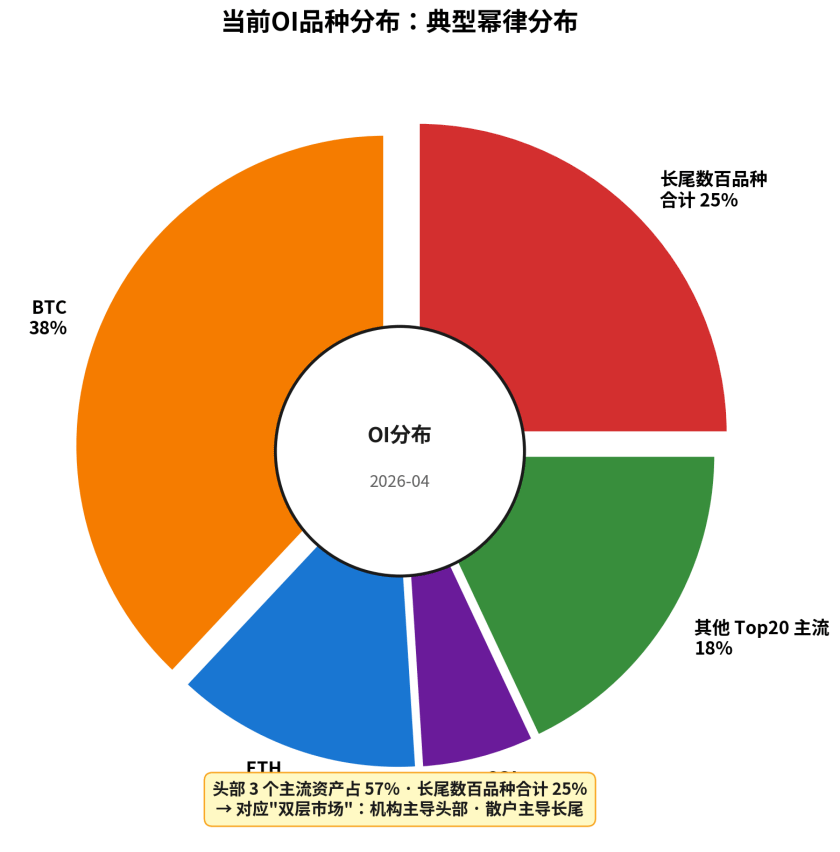
Phân bổ này tuân theo mô hình lũy thừa kinh điển. Một số ít tài sản hàng đầu chiếm phần lớn OI, trong khi mỗi tài sản trong hàng trăm tài sản kém thanh khoản chỉ chiếm một phần rất nhỏ. Tuy nhiên, đóng góp tổng hợp của chúng vẫn đáng kể.
Cấu trúc này hoàn toàn tương ứng với “thị trường hai tầng”. Vốn tổ chức tập trung vào các tài sản hàng đầu như BTC và ETH, nơi thanh khoản cao hỗ trợ hoạt động kinh doanh chênh lệch giá cơ sở và tỷ lệ funding. Vốn cá nhân phân tán trên các tài sản kém thanh khoản để đầu cơ theo hướng giá. Hai thế giới này hoạt động trên cùng một hạ tầng hợp đồng tương lai vĩnh cửu nhưng tuân theo những quy tắc tham gia hoàn toàn khác nhau.
Kết luận: Đằng sau mỗi tham số là một thảm họa
Nhìn lại mười năm phát triển của hợp đồng tương lai vĩnh cửu, một mô hình rõ ràng hiện ra: mỗi bánh răng trong cỗ máy này là một vết sẹo mà một thảm họa cụ thể để lại trên thị trường.
Các sự kiện và diễn biến cơ chế quan trọng trong mười năm: Toàn cảnh
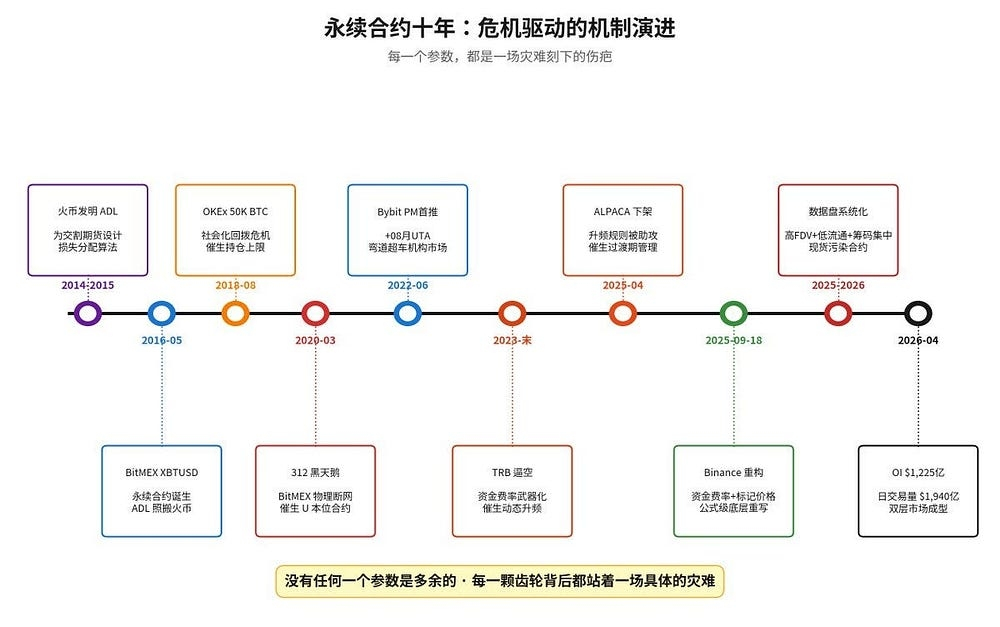
Tính trọng số nhiều nguồn cho giá chỉ số: Trước đây, chỉ số một nguồn đã bị thao túng.
Làm mượt giá tham chiếu bằng EMA: Trước đây, râu nến bị lợi dụng để săn lệnh của những nhà giao dịch vô can.
Thanh lý từng phần: Trước đây, thanh lý toàn bộ hoặc không thanh lý vị thế tài khoản đã gây ra sụp đổ dây chuyền.
ADL thay thế cơ chế thu hồi lỗ từ người có lãi: Huobi phát minh cơ chế này trước BitMEX, còn sự cố 50.000 BTC của OKEx phơi bày điểm yếu của việc phân bổ bừa bãi tổn thất cho mọi nhà giao dịch có lãi.
Hợp đồng ký quỹ bằng stablecoin thay thế hợp đồng ký quỹ bằng coin: Vòng xoáy tử thần trong cú sập ngày 12 tháng 3 suýt cuốn phăng toàn bộ thị trường.
Ký quỹ danh mục: Cộng đơn thuần các yêu cầu ký quỹ đã làm lãng phí quá nhiều vốn và ngăn cản các tổ chức tham gia thị trường.
Giới hạn vị thế: Vị thế 50.000 BTC của một nhà giao dịch suýt phá hủy cả một sàn giao dịch.
Tăng động tần suất thanh toán funding: Việc TRB khai thác các khoản thanh toán funding phơi bày mối nguy của khoảng thời gian thanh toán quá dài.
Đại tu căn bản công thức tỷ lệ funding vào tháng 9 năm 2025: ALPACA cho thấy chính cơ chế tăng tần suất cũng có thể bị biến thành vũ khí.
Quản lý tinh vi hơn các giai đoạn chuyển tiếp khi hủy niêm yết: Trước đây, thông báo hủy niêm yết đã trở thành tín hiệu chính xác để phát động tấn công.
Hình thức “chiêu trò dữ liệu” mới nhất là lời cảnh báo khác: dù các biện pháp kiểm soát rủi ro ở phía phái sinh có tinh vi đến đâu, chúng cũng không thể chống lại giá chỉ số giao ngay bị thao túng có hệ thống khi nguồn gốc của sự thao túng chính là mô hình phát hành token.
Không tham số nào trong số này là thừa, bởi đằng sau mỗi tham số là một thảm họa thực sự đã xảy ra.
Trong hơn mười năm, hợp đồng tương lai vĩnh cửu phát triển từ món đồ chơi của dân công nghệ thành cỗ máy định giá toàn cầu xử lý gần 200 tỷ USD khối lượng giao dịch mỗi ngày. Người dùng mở rộng từ các tín đồ crypto sang quỹ định lượng Phố Wall, còn tài sản được bao phủ tăng từ BTC đến meme coin, từ tài sản gốc crypto đến vàng và ngoại hối. Mỗi lần nâng cấp đều đi kèm các vụ thanh lý khổng lồ và người dùng phẫn nộ, nhưng mỗi lần sửa chữa sau khủng hoảng đều để lại thêm một viên đá nền móng.
Đây là quá trình phát triển của kỹ thuật tài chính crypto, được viết nên bằng tiền thật và những khoản lỗ thanh lý của vô số nhà giao dịch.
Quá trình này vẫn chưa kết thúc.
Mong chúng ta luôn tiếp cận thị trường với sự khiêm nhường và tôn trọng.
Theo dõi chúng tôi
Twitter: https://twitter.com/WuBlockchain
Telegram: https://t.me/wublockchainenglish