

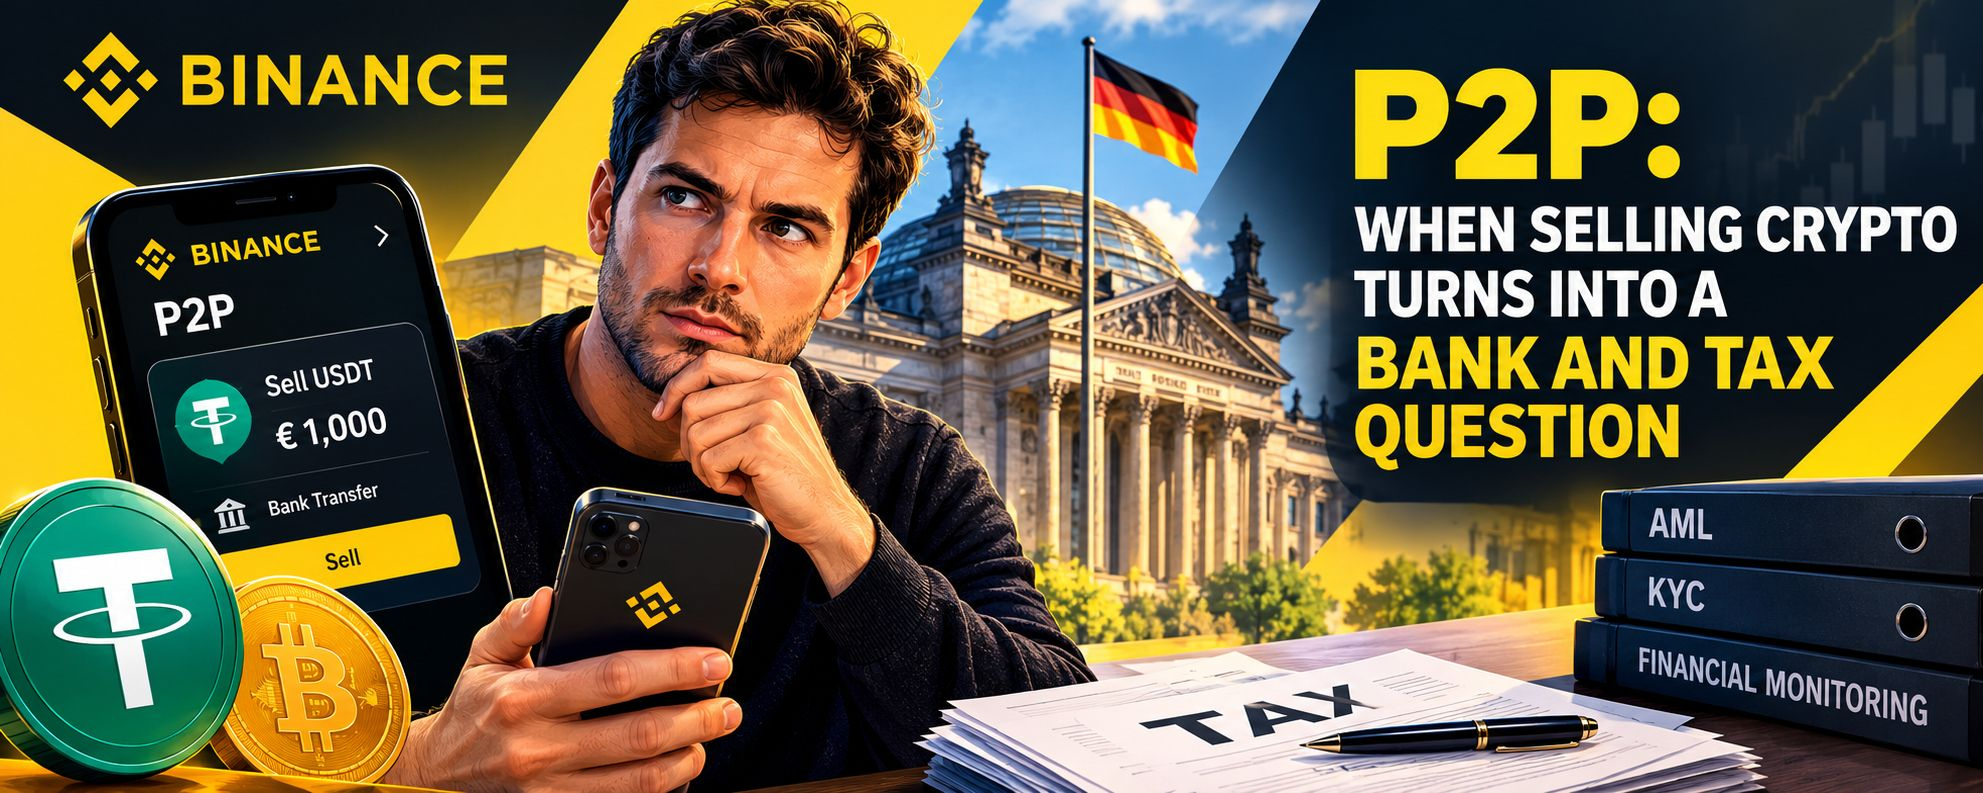
Việc bán tiền mã hóa qua Binance P2P có vẻ đơn giản: người bán đăng quảng cáo, người mua chuyển tiền từ tài khoản ngân hàng của mình cho người bán, sau đó tiền mã hóa được chuyển cho người mua. Với các bên tham gia giao dịch, đây là một hình thức đổi USDT hoặc loại tiền mã hóa khác lấy tiền pháp định thông thường.
Đối với ngân hàng, giao dịch lại hiện lên theo cách khác. Trên sao kê, trước hết ngân hàng chỉ thấy khoản chuyển tiền giữa hai cá nhân. Nội dung thanh toán có thể trung tính hoặc hoàn toàn không được ghi. Bản thân giao dịch chuyển khoản không cho thấy đằng sau đó là việc bán tiền mã hóa qua Binance. Ý nghĩa kinh tế của giao dịch nằm ngoài khoản thanh toán ngân hàng và khi bị kiểm tra cần được chứng minh bằng tài liệu.
Đây chính là rủi ro chính của P2P: tiền có thể hợp pháp, nhưng cách thức luân chuyển tiền lại chưa đủ rõ ràng đối với hệ thống giám sát tài chính. Các khoản thanh toán từ nhiều người khác nhau càng thường xuyên, số lượng và doanh số càng lớn thì khả năng bị hỏi về nguồn tiền và cơ sở kinh tế của các giao dịch càng cao.
Ví dụ, hệ thống châu Âu đang hướng đến nguyên tắc “biết khách hàng và theo dõi được chuỗi giao dịch”. MiCA đã thiết lập các quy định thống nhất dành cho nhà cung cấp dịch vụ tiền mã hóa, còn Regulation (EU) 2023/1113 mở rộng yêu cầu về thông tin đi kèm đối với các giao dịch chuyển tài sản mã hóa. (Regulation (EU) 2023/1113)
Song song đó, EU đã thông qua gói AML mới. Regulation (EU) 2024/1624 tăng cường hệ thống phòng, chống rửa tiền và tài trợ khủng bố trên toàn EU, còn Directive (EU) 2024/1640 đặt ra các quy định bổ sung cho cơ chế giám sát quốc gia - Regulation (EU) 2024/1624.
Còn có khía cạnh thuế. DAC8 — hệ thống trao đổi thông tin tự động của châu Âu về tài sản mã hóa — có hiệu lực từ ngày 1 tháng 1 năm 2026. Các nhà cung cấp dịch vụ tiền mã hóa phải thu thập thông tin về khách hàng và một số giao dịch nhất định; dữ liệu đầu tiên của năm 2026 sẽ được chuyển cho cơ quan thuế vào năm 2027.
Vì vậy, quan niệm cho rằng giao dịch tiền mã hóa tồn tại tách biệt với hệ thống ngân hàng và thuế đang nhanh chóng mất đi ý nghĩa thực tiễn. Đối với hoạt động kiểm soát thuế, tiền mã hóa ngày càng minh bạch hơn
Hãy xem xét các giao dịch này và hệ quả của chúng qua ví dụ về Đức. Đức là một trong những quốc gia EU có hệ thống kiểm soát AML phát triển. Luật chính là Geldwäschegesetz — GwG.
§ 10 GwG quy định các tổ chức thuộc diện điều chỉnh có nghĩa vụ chung trong việc xác minh khách hàng và giao dịch. Khi đánh giá rủi ro, các yếu tố được xem xét bao gồm mục đích của tài khoản hoặc quan hệ kinh doanh, khối lượng giao dịch, mức độ thường xuyên và thời gian duy trì quan hệ. Một số giao dịch tài sản mã hóa phải tuân theo quy định nhận dạng riêng, bao gồm cả việc chuyển tài sản mã hóa có giá trị từ €1 000 trở lên - § 10 GwG.
Một điểm khác đặc biệt quan trọng: giao dịch đáng ngờ không trở nên an toàn chỉ vì số tiền nhỏ. § 43 GwG quy định nghĩa vụ báo cáo cho Trung tâm Tình báo Tài chính Đức — FIU — khi có căn cứ cho thấy tài sản hoặc giao dịch có thể liên quan đến hoạt động rửa tiền hoặc tài trợ khủng bố, bất kể giá trị giao dịch. § 43 GwG.
MiCA còn tăng cường thêm các yêu cầu đối với thị trường tiền mã hóa. Kể từ ngày 30 tháng 12 năm 2024, các yêu cầu dành cho nhà cung cấp dịch vụ tiền mã hóa được cấp phép được áp dụng trên toàn EU; tại Đức, BaFin giám sát các đơn vị liên quan.
Tuy nhiên, điều quan trọng là không được nhầm lẫn hai vấn đề. Việc bán tài sản mã hóa của chính mình thông qua P2P không tự động biến một cá nhân thành nhà cung cấp dịch vụ tiền mã hóa bất hợp pháp. Một vấn đề hoàn toàn khác là hoạt động đổi tiền mã hóa cho bên thứ ba một cách thường xuyên, làm trung gian hoặc tổ chức hoạt động kinh doanh đổi tiền của riêng mình. Những hoạt động này có thể phát sinh các yêu cầu riêng về quản lý tài chính.
Thuế: điều quan trọng là kết quả kinh tế, không phải tổng số tiền nhận được
Đối với người cư trú thuế tại Đức, việc bán tiền mã hóa thuộc tài sản tư nhân, trong một số trường hợp nhất định, được xem là private Veräußerungsgeschäft — giao dịch chuyển nhượng tài sản tư nhân.
Theo § 23 Abs. 1 Satz 1 Nr. 2 EStG, thời gian giữa lúc mua và lúc bán là yếu tố quan trọng đối với các tài sản thuộc diện liên quan. Đối với tài sản mã hóa, Bộ Tài chính Liên bang Đức nêu rõ: lợi nhuận từ việc bán tiền mã hóa thuộc tài sản tư nhân có thể bị đánh thuế nếu việc bán diễn ra trong vòng một năm kể từ ngày mua - § 23 EStG.
Có một điểm quan trọng. Đối với các giao dịch tư nhân, § 23 Abs. 3 EStG quy định ngưỡng miễn thuế Freigrenze €1 000: nếu tổng lợi nhuận từ các giao dịch tư nhân trong một năm dương lịch thấp hơn €1 000 thì được miễn thuế. Đây chính là Freigrenze, không phải khoản khấu trừ thuế thông thường: nếu vượt ngưỡng, quy định sẽ được áp dụng theo cách khác. § 23 EStG và hướng dẫn hiện hành của BMF
Nếu một người bán tiền mã hóa thường xuyên, có hệ thống và có dấu hiệu hoạt động kinh doanh thì việc phân loại thuế có thể khác. Vì vậy, không thể tự động áp dụng các quy định dành cho nhà đầu tư cá nhân thông thường đối với người liên tục mua bán tiền mã hóa nhằm mục đích tạo thu nhập.
Đối với người sở hữu tiền mã hóa thông thường, quy trình DAC8/CARF là điều quan trọng. Đức đã chuẩn bị cơ chế đăng ký và báo cáo dành cho các nhà cung cấp dịch vụ tiền mã hóa thuộc diện liên quan. BZSt cho biết từ năm 2027, các nhà cung cấp thuộc diện báo cáo phải chuyển dữ liệu tổng hợp về giao dịch của người dùng, bao gồm thông tin giúp nhận dạng người nộp thuế. BZSt — CARF/DAC8 dành cho tài sản mã hóa
Nói cách khác, cơ quan thuế ngày càng ít phải chờ người dân tự khai báo về tiền mã hóa trong tờ khai thuế. Thông tin đang dần được chuyển đến cơ quan này thông qua hạ tầng tài chính.
Cách giảm thiểu rủi ro
Quy tắc đầu tiên là đừng cố giải thích các khoản tiền P2P nhận được sau khi sự việc đã xảy ra. Nếu việc bán tiền mã hóa là hợp pháp thì phải có hồ sơ giao dịch đầy đủ, rõ ràng.
Nên lưu giữ lịch sử lệnh Binance P2P, dữ liệu về việc mua tiền mã hóa, ngày và giá mua, giá bán, phí, mã giao dịch blockchain và sao kê ngân hàng. Trong hướng dẫn hiện hành về tài sản mã hóa, Bộ Tài chính Liên bang Đức (BMF) nhấn mạnh riêng nghĩa vụ của người nộp thuế trong việc lập hồ sơ và lưu trữ sổ sách. BMF: Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte
§ 90 AO của Đức quy định người nộp thuế có nghĩa vụ khai báo đầy đủ và trung thực các tình tiết có liên quan đến việc tính thuế, đồng thời cung cấp những chứng cứ mà họ biết. § 90 AO — văn bản chính thức
Vì vậy, khi ngân hàng yêu cầu giải trình, cách hợp lý hơn là cung cấp một chuỗi giao dịch dễ hiểu:
mua tiền mã hóa → lưu giữ → bán qua Binance P2P → nhận tiền → phát sinh kết quả kinh tế → khai báo trong hồ sơ thuế nếu khoản đó chịu thuế.
Cách này thuyết phục hơn nhiều so với việc cố giải thích hàng chục khoản tiền ngân hàng nhận được bằng câu: “Đó chỉ là tiền chuyển từ người quen”.
Cũng cần lưu ý riêng đến thời hạn lưu trữ hồ sơ. § 147 AO quy định các thời hạn lưu trữ theo luật định đối với tài liệu có ý nghĩa về thuế; với một số nhóm tài liệu, thời hạn có thể lên đến mười năm- § 147 AO.
Kết luận
Binance P2P không khiến giao dịch ngân hàng trở nên vô hình. Ngược lại: quy định về tiền mã hóa càng nhiều thì việc liên kết ba yếu tố — giao dịch tiền mã hóa, khoản thanh toán qua ngân hàng và kết quả thuế — càng trở nên quan trọng.
Ở Đức, vấn đề thường không nằm ở bản thân việc bán USDT của mình lấy euro. Vấn đề bắt đầu khi tài khoản cá nhân thường xuyên nhận tiền từ nhiều cá nhân, trong khi chủ tài khoản không thể nhanh chóng giải thích bằng tài liệu vì sao họ nhận được những khoản tiền đó, tiền mã hóa có nguồn gốc từ đâu và kết quả thuế được tính như thế nào.
Vì vậy, chiến lược P2P an toàn không phải là tìm cách khiến giao dịch khó bị phát hiện, mà là làm cho giao dịch dễ hiểu, có đầy đủ hồ sơ và tuân thủ đúng quy định thuế.
Để được tư vấn chi tiết về các vấn đề thuế, ngân hàng và pháp luật tài chính theo pháp luật của bất kỳ quốc gia nào, vui lòng liên hệ qua Telegram: @TCMLaw_Tax