


Roadster能带来实质性业绩贡献吗?不能——马斯克自己先说了。他在直播里原话:“这款车不会对特斯拉整体营收产生重大拉动,但它代表特斯拉工程能力的极限” 。算一笔账:独立机构Battle Road Research的乐观测算——投产首12个月卖出7,000辆、均价28万美元,带来约20亿美元年化收入,只提振2027年营收预期约2% 。
再叠三个现实:量产目标是2028年——而这款车2017年首发时承诺2020年交付,已经跳票八年(摩根大通Rajat Gupta);合规死结是“会飞的不能买,能买的不能飞”——Rocket版仅限封闭场地、Performance版不含飞行套件,EASA明确表态航空器须满足航空安全要求 ;马斯克自己都补刀“这不是一款主打安全优化的车” 。
翻译成人话:Roadster是叙事资产,不是利润资产——它的KPI是头条和电话会情绪,不是交付量。
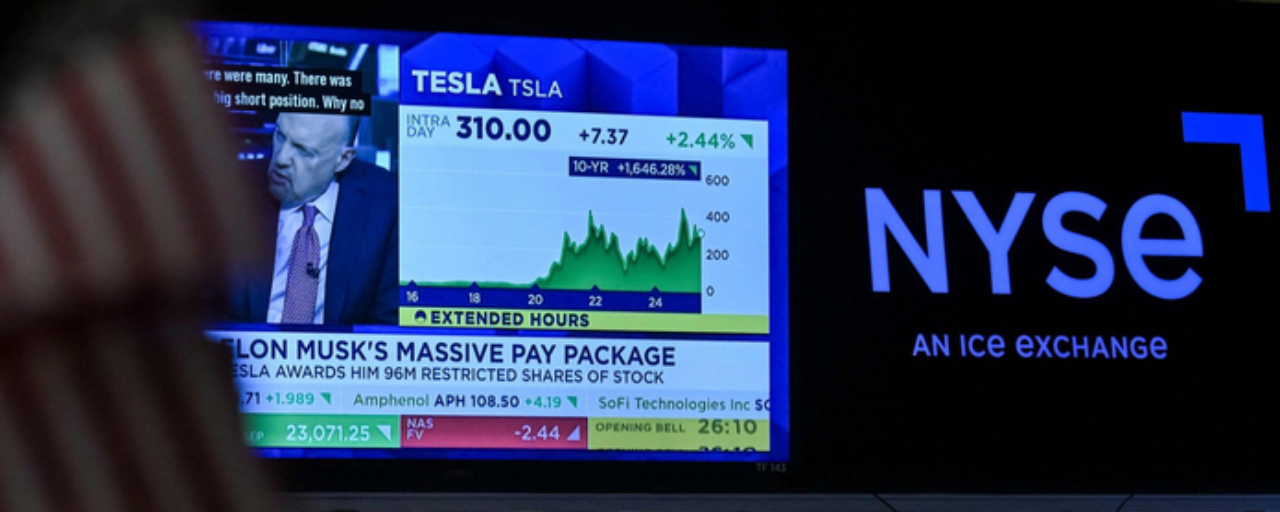
第二个问题:财报后看涨还是看跌?我的答案:短线偏空,但跌不深。先看已知盘面:交付486,532辆超华尔街预期5%,但同比-2.1%;储能13.7GWh低于预期的15.9GWh;彭博一致预期营收277.3亿美元(同比-1%)、调整后净利15.5亿美元(同比-13%) 。
三个雷都是明牌:①Q2的汽车毛利率16.3%是被“约2.3亿美元一次性保修及关税收益”垫高的,Q3没这个垫子——毛利率是否企稳是最大悬念 ;②资本开支暴增(Q3预期约75亿美元 vs 去年同期23亿),Q2自由现金流已转负11亿美元,9月底刚向花旗和富国申请300亿美元授信——FCF是最干净的信号 ;③动态市盈率超200倍——估值定价的是自动驾驶软件和储能的预期,不是汽车利润率,CPI 3.7%+PPI 6.3%的宏观环境对200倍PE极不友好 。
但“跌不深”的理由同样硬:Polymarket给特斯拉-
SpaceX年内合并开出64%概率,分析师测算合并后公司估值超3.5万亿美元,12月3日股东大会可能给出线索 ;Cybercab奥斯汀车队30天扩张8倍、超300辆载客运营 ;FSD订阅用户已到148万 ——叙事弹药充足。市场态度已经给出预演:演示后股价盘前涨5%、盘中转跌、当周-7%创近一季度最差,随后又收复部分——“不买账但舍不得走” 。
两套预案:①财报夜若毛利率企稳+FCF改善→利空出尽反弹,看回演示前高点;②若毛利率再降+FCF恶化→200倍PE先杀估值,跌向高盛中性评级360美元目标位再等合并叙事接盘 。落点三个观察哨:北京时间周四凌晨5:30电话会 ;Q4需盯Cybercab单量与监管问答;12月3日股东大会是下一个叙事引爆点 。
风险提示:EPS一致预期存在GAAP与非GAAP口径差异(彭博0.23 vs Zacks 0.43-0.45),以公司披露为准 ;Battle Road的20亿美元测算基于乐观销量假设 ;Polymarket概率非专业定价 ;本篇为资讯解读,不构成投资建议。
#股票财报季