

Trước tiên, câu trả lời
Dự định nắm giữ 2–3 năm và cho rằng số token chưa phát hành cuối cùng sẽ làm pha loãng phần sở hữu của bạn → UNI. Tính theo “tổng số token”, UNI rẻ hơn 18–34%, và đợt pha loãng này có ngày kết thúc rõ ràng: năm 2028.
Dự định nắm giữ 6–12 tháng và tin rằng người mua ngoài sàn vẫn có thể tiếp tục hấp thụ lượng token được mở khóa → HYPE. Tính theo “token đang lưu hành”, giá của nó chỉ bằng một nửa; số tiền mua lại hiện tại đã lớn hơn lượng token thực tế được mở khóa.
Chỉ muốn biết “bên nào là một doanh nghiệp tốt hơn” → Cả hai đều không. Doanh thu của cả hai đều giảm so với cùng kỳ, và nếu tính theo bội số doanh thu thì cả hai đều không rẻ.
Hai nhận định này có sức nặng khác nhau: UNI rẻ “có điều kiện, có thời hạn”; lực mua của HYPE thì “hiện thấy rõ, nhưng không biết sẽ duy trì được bao lâu”.
Trước tiên hãy làm rõ ba khái niệm
Mọi phần thảo luận sau đây đều xoay quanh ba khái niệm này, vốn thường bị dùng lẫn lộn:
Phí giao dịch: số tiền người dùng trả cho mỗi giao dịch.
Doanh thu giao thức: phần phí mà nền tảng giữ lại. Phần lớn còn lại thuộc về những người cung cấp thanh khoản.
Tỷ lệ thu phí (take rate): tỷ lệ được giữ lại. Đây là cột số liệu quan trọng nhất trong toàn bài.
Ví dụ: một pool thu phí giao dịch 0.3%, trong đó 5 điểm cơ bản (tức 0.05%) được giữ lại cho giao thức, thì tỷ lệ thu phí là 5 ÷ 30 ≈ 16.7%. 0.25% còn lại thuộc về những người đưa tiền vào pool.
Cũng cần nhớ thêm hai thuật ngữ: bps là “một phần vạn”, 15.2bps = 0.152%; FDV (định giá pha loãng hoàn toàn) là tổng giá trị tính cả những token chưa được phát hành; khái niệm này sẽ được giải thích riêng trong chương bốn.
I. Cả hai đều thu phí giao dịch, nhưng doanh thu chênh nhau gần 8 lần
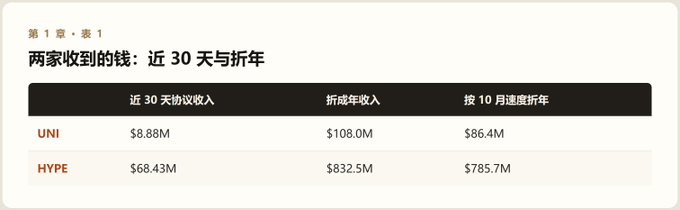
Khoảng cách này không phải do “bên nào có quy mô kinh doanh lớn hơn”. Trong 12 tháng qua, tổng phí hai bên thu từ người dùng gần như bằng nhau: UNI thu khoảng $944M, HYPE thu khoảng $907M. Nhưng UNI chỉ giữ lại 6–8% trong số đó, còn HYPE giữ lại hơn 70% (81% trong 30 ngày gần nhất). Với cùng một lượng giao dịch, số tiền giữ lại chênh nhau gần 8 lần.
Chỉ có một nguyên nhân: tỷ lệ phí mà họ giữ lại khác nhau. Đây là chủ đề của chương tiếp theo; trước tiên hãy ghi nhớ khoảng cách giữa hai con số này.
(“Quy đổi thành doanh thu năm” là lấy 30 ngày gần nhất nhân với 365/30; “quy đổi theo tốc độ tháng 10” là lấy mức trung bình mỗi ngày từ ngày 1–19 tháng 10 nhân với 365. Cả hai đều là kéo dài tốc độ hiện tại theo đường thẳng, không phải dự báo.)
Cả hai đều đang sụt giảm, nhưng bản chất của đà giảm khác nhau
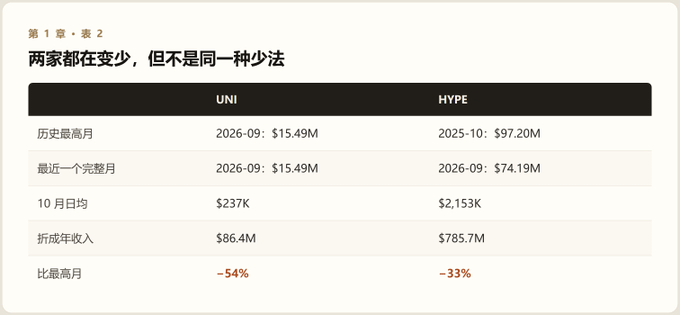
UNI đạt đỉnh ngay tháng trước — tháng 9 thu về $15.49M, rồi mức trung bình mỗi ngày trong tháng 10 giảm còn $237K; doanh thu năm giảm từ $186M xuống $86M, tức là giảm một nửa. Nguyên nhân là khoản trợ cấp gas miễn phí trên chuỗi của Robinhood hết hạn vào cuối tháng 9. Khi trợ cấp dừng lại, nhiều giao dịch vốn không sinh lời cũng biến mất.
Đây không phải là nhu cầu sụp đổ, mà là hóa đơn quay về mức thực tế. Nhưng ngược lại, con số tháng 9 cũng không nên được xem là bình thường — nó được chống đỡ bằng trợ cấp.
HYPE là một câu chuyện khác. Từ tháng 9 năm 2025 đến tháng 9 năm 2026, doanh thu giảm từ $85.20M xuống $74.19M, giảm 13% so với cùng kỳ; nếu loại phần lợi suất dự trữ mới được gộp vào từ tháng 8, hoạt động kinh doanh cốt lõi giảm khoảng 20%. Đây không phải là loại bỏ phần thổi phồng, mà là mất thị phần: tỷ trọng khối lượng giao dịch từ hơn 70% vào đầu năm 2025 đã giảm còn khoảng 20% vào cuối năm 2025 (các cách tính khác nhau đưa ra con số từ 17% đến 38.7%). Điểm duy nhất còn tương đối ổn định là tỷ trọng “hợp đồng mở” — tức các vị thế chưa được đóng — vẫn ở mức 49–56%. Điều đó cho thấy tiền chưa rời đi, nhưng giao dịch thì có.
Một bên là loại bỏ phần thổi phồng, một bên là mất trận địa. Loại bỏ phần thổi phồng có mức sàn, vì nhu cầu thực tế trước khi có trợ cấp vẫn còn; mất trận địa thì không có mức sàn, vì bạn không biết nó sẽ giảm đến đâu. Vì vậy, câu hỏi thực sự của chương này không phải là “bên nào tăng trưởng nhanh hơn”, mà là “đà giảm của bên nào sẽ dừng trước”.
II. Vì sao một bên chỉ giữ lại 8%, còn bên kia giữ được 81%
Để giải thích rõ điều này, trước tiên cần hiểu cách giao dịch của hai bên được khớp như thế nào.
Uniswap sử dụng “pool”. Người ta gửi trước hai loại token vào một hợp đồng theo tỷ lệ nhất định, tạo thành một pool tự động báo giá; khi bạn đổi token, giao dịch được thực hiện trực tiếp với pool theo một công thức. Tiền trong pool do người khác bỏ vào, họ chịu rủi ro biến động giá, vì vậy phần lớn phí phải được trả cho họ. Giao thức chỉ có thể trích một phần nhỏ.
Hyperliquid gần với một sàn giao dịch truyền thống hơn. Nền tảng này cung cấp hợp đồng vĩnh cửu (một loại hợp đồng đòn bẩy không có ngày đáo hạn); bên mua và bên bán khớp lệnh trên sổ lệnh, còn nền tảng cung cấp dịch vụ khớp lệnh, thanh lý và quản lý rủi ro. Cách thu phí giống Binance và CME: phần lớn phí thuộc về nền tảng.
Sự khác biệt này quyết định mọi con số ở phần sau.
UNI: chỉ giữ lại 7.9%, nhưng có hai đòn bẩy có thể thay đổi bằng biểu quyết
Hãy phân tích doanh thu của UNI:
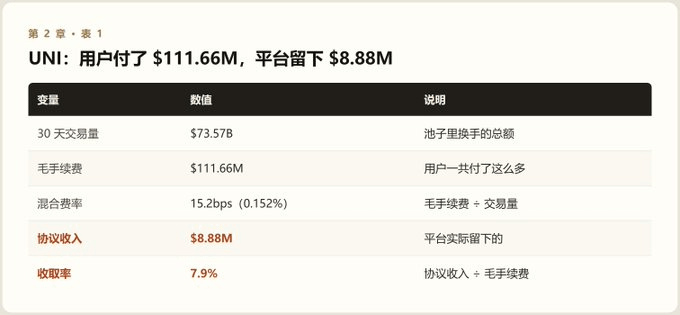
7.9% là một “giá trị tổng hợp”, không phải mức phí của một pool riêng lẻ. Các pool đã bật cơ chế thu phí thực tế ở mức 5/30 = 16.7%; nhưng chỉ khoảng một nửa khối lượng giao dịch nằm trong các pool này, nên tính trung bình mới ra 7.9%.
Điều này dẫn đến đòn bẩy thứ nhất — tỷ lệ bao phủ:
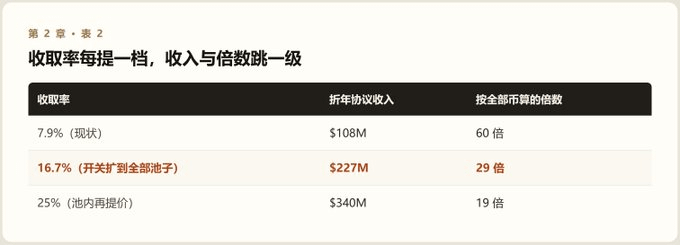
(“Bội số” trong bảng = vốn hóa tính theo tổng số token ÷ doanh thu quy đổi theo năm; có thể hiểu là “với tốc độ kiếm tiền hiện tại, cần bao nhiêu năm để mua lại toàn bộ dự án”.)
Lưu ý: khối lượng giao dịch không tăng chút nào. Chỉ cần áp dụng quy tắc mức phí đã được thông qua cho một nửa số pool còn lại, doanh thu đã tăng gấp 2.1 lần, còn định giá giảm từ 60 lần xuống 29 lần. Việc này không cần đưa cổ phiếu Mỹ lên blockchain, chỉ cần thực hiện thông qua biểu quyết quản trị.
Đòn bẩy thứ hai là tăng phí trong pool, nhưng có những giới hạn cứng.
Giá trong pool tạo lập thị trường tự động không tự cập nhật. Khi giá thị trường thay đổi, các nhà kinh doanh chênh lệch giá sẽ nhanh chóng đến lấy phần chênh lệch — khoản lỗ này gọi là LVR, một chi phí cố định của nhà cung cấp thanh khoản. Doanh thu từ phí phải đủ bù khoản này trước, nếu không sẽ chẳng ai muốn đưa tiền vào pool.
Dữ liệu thực tế cho thấy biên độ rất hẹp: các pool “token cổ phiếu đổi token cổ phiếu” trên chuỗi này chỉ thu phí đủ bù 1.02 lần LVR, vừa đủ hòa vốn; trong giờ mở cửa thị trường chứng khoán Mỹ là 1.05 lần. Nếu giao thức lấy thêm một phần, pool sẽ lập tức chuyển sang lợi nhuận âm và tiền sẽ nhanh chóng rút đi.
Vì vậy, khoảng thực tế là 16.7% → 25%; muốn cao hơn nữa phải dựa vào thay đổi cấu trúc, chứ không phải biểu quyết.
(Còn một yếu tố nữa: giao thức Uniswap là mã nguồn mở. Nếu mức chia sẻ doanh thu quá cao, nhà tạo lập thị trường có thể sao chép giao thức, đặt công tắc về 0 và sử dụng cùng bộ mã cùng lượng truy cập từ thương hiệu. Giới hạn ở đây là “tiền có thể chuyển sang pool khác bất cứ lúc nào”.)
Nhìn lại đòn bẩy thứ nhất: biểu quyết đó thực chất đã mua được một “bậc thang”. Khối lượng giao dịch không đổi, người dùng không đổi, nhưng doanh thu nhảy từ $108M lên $227M — không phải tăng dần, mà là bước lên một nấc ngay trong ngày biểu quyết được thông qua.
So với HYPE: không có bậc thang nào như vậy để bước lên. Tỷ lệ thu phí 80.9% đã gần như thu tối đa những gì có thể, muốn tăng doanh thu chỉ còn cách chờ thêm người đến giao dịch, tích lũy từng người dùng một.
Vì sao khác biệt này quan trọng? Vì doanh thu của cả hai hiện đều đang giảm. Con đường “làm thế nào để tăng trở lại sau khi giảm” của hai bên khác nhau: UNI có một công tắc có thể kích hoạt bằng quyết định nội bộ, không phụ thuộc thị trường; HYPE chỉ có thể chờ khối lượng giao dịch và thị phần phục hồi.
Nhưng bậc thang này có hai giới hạn, không thể xem là “tiềm năng tăng trưởng dài hạn”: chỉ có thể bước lên một lần (khi công tắc được áp dụng cho toàn bộ pool thì sẽ hết), và chiều cao có giới hạn (tối đa khoảng 25%). Vì vậy, đây là một lần định giá lại, không phải tăng trưởng kép hằng năm.
HYPE: giữ lại 80.9%, nhưng đã hết dư địa
Tỷ lệ thu phí của HYPE là 80.9%. Trong năm qua, con số này dao động từ 70–78%; đến giữa tháng 8, nó tăng vọt lên 81.8% do lợi suất dự trữ được tính vào doanh thu, và hiện là 80.9%.
80.9% có nghĩa là gì? Nghĩa là con đường tăng phí đã đi đến cuối. Tăng thêm nữa thì giao dịch sẽ chuyển sang Aster, Lighter hoặc ra ngoài chuỗi. Vì vậy HYPE chỉ còn một con đường tăng trưởng: khối lượng giao dịch tăng. Trong khi đó, thị phần giao dịch của nó đang giảm.
Phía lực mua lại là một câu chuyện khác, đồng thời cũng là luận điểm mạnh nhất của HYPE trong ngắn hạn: với doanh thu hiện tại, mỗi năm có thể mua lại khoảng 9.9 triệu HYPE; lượng mà các cộng tác viên nòng cốt thực tế nhận được chỉ là 5.2–6.4 triệu. Mua lại nhiều hơn lượng mở khóa, chênh lệch là 3.5–4.7 triệu token.
Cái giá phải trả là vòng tuần hoàn này phụ thuộc vào một đối tác không thể nhìn thấy: người mua ngoài sàn. Ai đang mua, mua bao nhiêu, và liệu họ có tiếp tục mua hay không — tất cả đều không có quy trình công khai.
Đặt hai chuỗi cạnh nhau
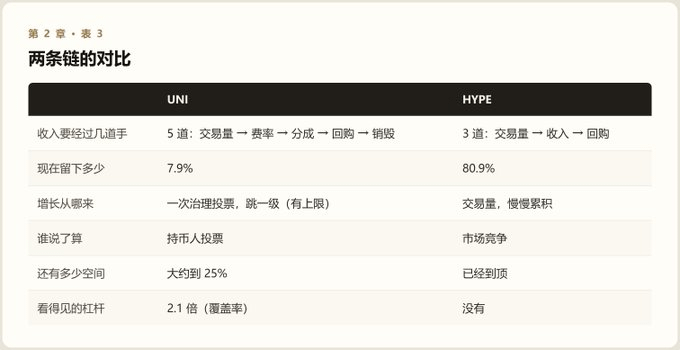
Tăng trưởng của HYPE mang tính tuyến tính, phụ thuộc vào khối lượng; tăng trưởng của UNI theo từng nấc, phụ thuộc vào quản trị. Khối lượng của cả hai hiện đều đang giảm — vì vậy, câu hỏi thực sự quyết định định giá là: “Bên nào có thể thay đổi các biến số khác khi khối lượng giao dịch không đổi?” Chỉ UNI có câu trả lời cho câu hỏi này.
III. “Giảm phát” có thật không?
Cả hai đều tuyên bố mua lại và đốt token, tức là dùng doanh thu để mua token trên thị trường. Nhưng hiệu quả của việc này ở hai bên hoàn toàn khác nhau.
UNI: tính được, và yếu hơn những gì quảng bá
Quy tắc rất đơn giản:
Lượng token bị đốt = số đô la dùng để mua lại ÷ giá token
Thay đổi ròng nguồn cung = ngân sách 20 triệu token mỗi năm − lượng token bị đốt
Với doanh thu hiện tại (quy đổi theo năm là $86.4M) và giá token ($7.36), một năm có thể đốt 11.74 triệu token, nhưng ngân sách sẽ phát hành 20 triệu token. Nguồn cung ròng tăng 8.26 triệu token/năm, tương đương 1.32% lượng lưu hành.
Để hai con số cân bằng, doanh thu hằng năm cần đạt $147.2M (trung bình $403K mỗi ngày). Hiện tại, mức trung bình mỗi ngày chỉ là $237K, bằng 59% ngưỡng hòa vốn.
Điều phản trực giác nhất: giá càng tăng, mức giảm phát càng yếu
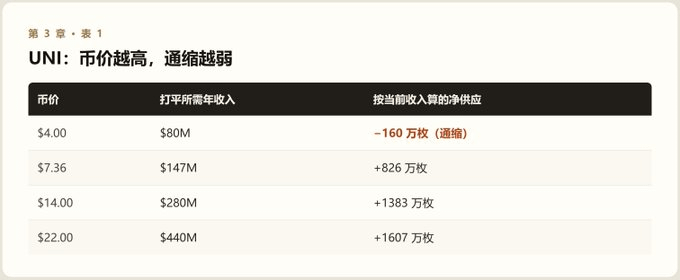
Lý do rất đơn giản: ngân sách được cố định theo “số lượng token”, còn lượng token bị đốt được tính bằng “đô la”. Giá tăng gấp đôi thì cùng một khoản đô la chỉ mua được một nửa số token; lượng bị đốt giảm, còn mức tăng ròng lại cao hơn.
Vì vậy, UNI không thể vừa “tăng giá gấp 2–3 lần” vừa “giảm phát ròng”, trừ khi doanh thu tăng nhanh hơn giá. Doanh thu quy đổi theo năm ở mức $186M trong tháng đỉnh điểm tháng 9 cũng chỉ đủ hỗ trợ giá token $9.3; để hỗ trợ mức $14 cần doanh thu hằng năm $280M.
Nhưng đợt pha loãng này có ngày kết thúc
20 triệu token mỗi năm không phải là vĩnh viễn. Tài liệu quản trị ghi rõ giai đoạn hai năm 2026–2027, tổng cộng 40 triệu token; 5 triệu token của đợt đầu tiên đã được chuyển từ kho bạc cho Uniswap Labs.
Sau khi ngân sách chấm dứt vào năm 2028, với cùng mức doanh thu, nguồn cung sẽ giảm 11.7 triệu token mỗi năm (khoảng −1.9% lượng lưu hành).
Đây là một lợi thế của UNI so với HYPE thường bị đánh giá thấp: đợt pha loãng của UNI chỉ có thời hạn, và có thể tính được thời điểm chuyển biến.
HYPE: có lực mua, nhưng không có thời hạn
HYPE mua lại khoảng 9.9 triệu token mỗi năm, nhiều hơn lượng mở khóa thực tế là 5.2–6.4 triệu. Nhưng có hai điểm cần lưu ý:
Mua lại không đồng nghĩa với đốt token. Token mua lại được đưa vào quỹ hỗ trợ, tức là được “nắm giữ” chứ không phải “đốt”. Hiện quỹ này nắm khoảng 48 triệu token (khoảng 21% lượng lưu hành), về lý thuyết có thể bán lại ra thị trường.
Trên danh nghĩa, mỗi tháng có 9.92 triệu token được mở khóa (token vốn bị khóa trở thành token có thể bán, tương đương khoảng 4.5% lượng lưu hành), nhưng thực tế chỉ có 4–5% được nhận. Vòng tuần hoàn này kéo dài được bao lâu phụ thuộc vào việc người mua ngoài sàn có còn muốn hấp thụ lượng token đó hay không.
Hiện tại, không thể dùng “giảm phát” của bên nào làm lý do mua. Khác biệt là: UNI có giảm phát và có thời hạn, nhưng chưa có đủ doanh thu; HYPE có doanh thu hỗ trợ giảm phát, nhưng không có thời hạn.
IV. Đắt hay rẻ phụ thuộc vào việc bạn có tính số token chưa phát hành vào hay không
Để đánh giá một bên đắt hay rẻ, trước tiên cần làm rõ ba khái niệm: bội số, vốn hóa thị trường và định giá pha loãng hoàn toàn (FDV). Hai khái niệm đầu khá quen thuộc; khái niệm thứ ba là chìa khóa của chương này.
Thứ nhất, “bội số” tương tự chỉ số PE (hệ số giá trên lợi nhuận) trong thị trường chứng khoán: lấy tổng giá trị của công ty chia cho số tiền công ty kiếm được trong một năm. Bội số 60 lần có nghĩa là với tốc độ kiếm tiền hiện tại, cần 60 năm mới thu hồi được vốn.
Ở đây có một ngã rẽ: chia cho “doanh thu” hay “lợi nhuận” sẽ cho ra những con số rất khác nhau. Lấy CME làm ví dụ, vốn hóa khoảng $100 tỷ: doanh thu một năm là $6.76 tỷ, tính theo doanh thu là 15 lần; sau khi trừ chi phí, lợi nhuận ròng một năm khoảng $4.1 tỷ, tính theo lợi nhuận là 24 lần. Lợi nhuận nhỏ hơn doanh thu, nên bội số tính theo lợi nhuận cao hơn.
Bài viết này dùng cách tính theo doanh thu cho cả hai bên — các giao thức tiền mã hóa không có “lợi nhuận ròng” đáng tin cậy (doanh thu của giao thức không đồng nghĩa với lợi nhuận, và phần lớn không được trả trực tiếp cho người nắm giữ token), nên chỉ có thể lấy doanh thu làm mẫu số. Vì vậy, mức 60 lần chỉ có thể so với mức 6–16 lần của các sàn giao dịch, không thể so với mức 22–25 lần.
Con số này cũng chỉ phù hợp để so sánh tương đối, không phải đồng hồ đếm ngược đến lúc thu hồi vốn — doanh thu của cả hai bên đều đang giảm.
Thứ hai, vốn hóa thị trường. Số token có thể giao dịch hiện nay × giá, trả lời câu hỏi “hiện tại thị trường định giá bao nhiêu”.
Thứ ba, định giá pha loãng hoàn toàn (FDV). Tổng số token (bao gồm cả token chưa phát hành) × giá, trả lời câu hỏi “nếu tất cả token được phát hành thì chúng có giá trị bao nhiêu”.
Trước tiên cần làm rõ một điểm dễ gây hiểu lầm: UNI thực ra đã được mở khóa hoàn toàn từ lâu (giai đoạn khóa kết thúc vào tháng 9 năm 2024). Nhưng khi các nhà cung cấp dữ liệu tính “lượng lưu hành”, họ loại token trong kho bạc cộng đồng và tài khoản quỹ khỏi con số này — UNI có khoảng 260 triệu token (gần 30%) nằm trong các địa chỉ đó, nên tỷ lệ lưu hành được ghi nhận là 70%. Các token này không bị khóa; chỉ cần một cuộc bỏ phiếu quản trị là có thể sử dụng chúng (ngân sách tăng trưởng 20 triệu token mỗi năm được lấy từ đây), vì vậy đây là một lượng token có thể gia nhập thị trường bất cứ lúc nào. Hai con số chênh nhau 1.4 lần.
HYPE thì khác: trong giới hạn tối đa 1 tỷ token, có 733 triệu token chưa vào thị trường (token đang trong thời gian vesting + lượng phát hành trong tương lai), nên tỷ lệ lưu hành chỉ là 23%, hai con số chênh nhau 4.3 lần.
Vì vậy, cùng một mức doanh thu nhưng dùng các tử số khác nhau sẽ cho ra hai câu trả lời trái ngược:
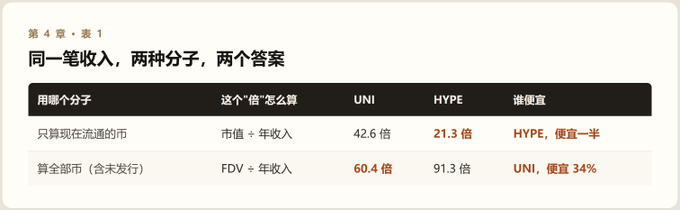
Khác biệt không nằm ở dữ liệu, mà ở 733 triệu HYPE chưa được phát hành đó.
Đây không phải bài toán số học, mà là câu hỏi cần phán đoán: token chưa phát hành có được tính vào chi phí sở hữu của bạn ngay lúc này không?
Nếu bạn dự định nắm giữ hai hoặc ba năm, câu trả lời phần lớn là “có” — vậy thì 733 triệu token sẽ dần làm pha loãng phần sở hữu của bạn, nên dùng hàng thứ hai; UNI rẻ hơn.
Nếu bạn chỉ nắm giữ từ nửa năm đến một năm, câu trả lời có thể là “không” — phần lớn số token đó được các tổ chức hấp thụ thông qua giao dịch ngoài sàn, không trực tiếp đổ ra thị trường; nên dùng hàng thứ nhất, HYPE rẻ hơn.
Thêm một mức tham chiếu. Dùng cùng một thước đo (tính theo doanh thu), các sàn giao dịch niêm yết có bội số khoảng 6–16 lần: ICE khoảng 7 lần, Nasdaq khoảng 6 lần, CME khoảng 15 lần. (Mức 22–25 lần thường thấy trên báo chí là tính theo lợi nhuận; phần trên đã giải thích.)
Nói bằng tiền: cứ mỗi $1 doanh thu mà sàn giao dịch kiếm được, thị trường sẵn sàng trả $6–16; với UNI là $60 cho mỗi $1; với HYPE là $91. Mức giá thị trường đưa ra cho hai bên cao gấp 4–15 lần mức giá dành cho các sàn giao dịch.
Ngay cả theo cách tính rộng lượng nhất (chỉ tính token đã lưu hành), bội số 21 lần của HYPE vẫn cao hơn mọi sàn giao dịch. Vì vậy, hai bên không khác nhau ở chỗ “có đắt hay không”; điểm khác biệt chỉ là “bên nào đắt hơn quá mức”.
Khoảng cách giữa hai bên không nằm ở “hiện tại đắt đến mức nào”, mà ở việc liệu chúng có thể trở nên rẻ hơn hay không: UNI có một con đường rõ ràng (tăng tỷ lệ bao phủ từ 7.9% lên 16.7%, bản thân đã là 2.1 lần), còn doanh thu của HYPE vẫn giảm so với cùng kỳ.
Vì vậy, chương này không đưa ra câu trả lời. Nó chỉ nhắc bạn rằng trước khi nói một bên “đắt”, hãy xem rõ mình đang dùng “token hiện đang lưu hành” hay “tổng số token sẽ được phát hành”.
V. Thuận gió cho hai bên: một bên đã mở cửa, bên kia vẫn đang xếp hàng
Cả hai đều đang chờ một luồng gió thuận: nâng mình từ “giao thức” thành “sàn giao dịch”. Nhưng công cụ pháp lý của họ hoàn toàn khác nhau: UNI đã nhận được một miễn trừ có hiệu lực trong năm năm; HYPE có một tuyên bố chính trị, một thương vụ đang chờ phê duyệt và một quy trình xây dựng quy định vừa mới bắt đầu.
UNI: đưa cổ phiếu Mỹ lên blockchain, cửa đã mở nhưng rất hẹp
Ngày 17 tháng 9 năm 2026, SEC cấp một loại miễn trừ tạm thời có thời hạn năm năm, gọi là TSV (địa điểm giao dịch chứng khoán được token hóa): cho phép giao dịch cổ phiếu Mỹ được “token hóa” thông qua pool tạo lập thị trường tự động mà không cần đăng ký làm sàn giao dịch; những người đưa tiền vào pool cũng không bị xem là nhà tạo lập thị trường.
Nhưng các điều kiện rất chi tiết: có giới hạn về khối lượng giao dịch và số lượng tài sản cơ sở; token phải có quyền giống hệt cổ phiếu gốc, không được là sản phẩm tổng hợp; cấm đòn bẩy và tái thế chấp; phải giới hạn quyền truy cập và công bố giao dịch 10 phút một lần; tổ chức phát hành có quyền phủ quyết vô điều kiện trong 30 ngày; sau năm năm có thể thanh lý và rút lui trong 30 ngày.
Thị trường lớn đến đâu? Tổng vốn hóa cổ phiếu được token hóa hiện vào khoảng 2.2–2.3 tỷ đô la, khối lượng giao dịch năm 2026 khoảng 9 tỷ đô la, chỉ chiếm 0.0015% vốn hóa cổ phiếu niêm yết toàn cầu. Tăng từ 0.0015% lên 0.1% tương đương 67 lần — đó là toàn bộ dư địa tưởng tượng của phe giá lên.
Giá trị bao nhiêu? Hãy chia thành ba bước để tránh tính trùng:
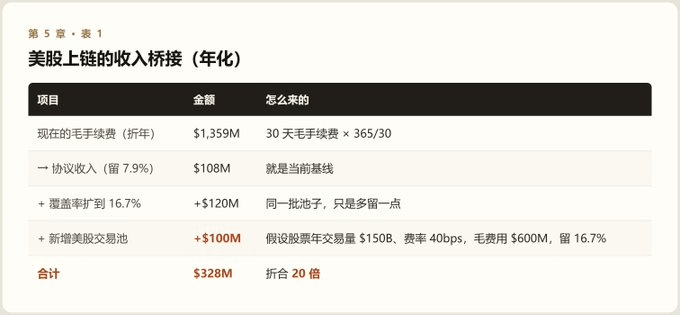
Một kết luận ngược trực giác nhưng cần phải nói: đưa cổ phiếu Mỹ lên blockchain thực ra đang kéo tỷ lệ thu phí xuống.
Thứ nhất, tạo lập thị trường cổ phiếu là hoạt động chủ động, không phải đặt lệnh thụ động. Các nhà tạo lập thị trường chuyên nghiệp phải theo dõi thị trường và quản lý rủi ro; họ có sức mặc cả mạnh hơn nhà đầu tư cá nhân, và muốn lợi nhuận nhỏ trên khối lượng lớn.
Thứ hai, quy định chặn dòng tiền từ thượng nguồn. Miễn trừ yêu cầu truy cập có cấp phép, KYC và công bố thông tin 10 phút một lần — tất cả những việc này phải do một đơn vị vận hành có giấy phép thực hiện. Đơn vị vận hành này, chứ không phải giao thức, mới là bên có thể thu phần chênh lệch do tuân thủ quy định.
Thứ ba, giao thức là mã nguồn mở. Nếu phần chia sẻ doanh thu quá cao, nhà tạo lập thị trường có thể tự triển khai một pool tương tự với công tắc ở mức 0.
Hơn nữa, mức phí có ngưỡng thấp cứng: như đã nói, phí trong pool cổ phiếu chỉ cao hơn chi phí chênh lệch giá 1.02 lần. Mức phí không thể giảm xuống dưới 1–5bps như cổ phiếu truyền thống; mức 84–351bps hiện nay cũng không phải trạng thái ổn định, khi thanh khoản dày hơn nó sẽ hội tụ về 20–50bps.
Vì vậy, toàn bộ giá trị của luồng gió thuận này là kéo mức giá thị trường sẵn sàng trả cho mỗi $1 doanh thu của UNI từ $60 xuống $20. Các sàn giao dịch được trả $6–16 — sau khi giảm, UNI vẫn đắt hơn các sàn giao dịch 1.3–3.3 lần, nhưng ít nhất chuyển từ “vô lý” thành “có thể bàn luận”. Điều đó không khiến UNI trở thành món hời.
HYPE: tiến vào Mỹ, trước tiên hãy phân biệt đâu là thật
Các yếu tố tạo nên luồng gió thuận này rất lẫn lộn; trước tiên hãy xếp chúng theo mức độ đáng tin cậy của bằng chứng:
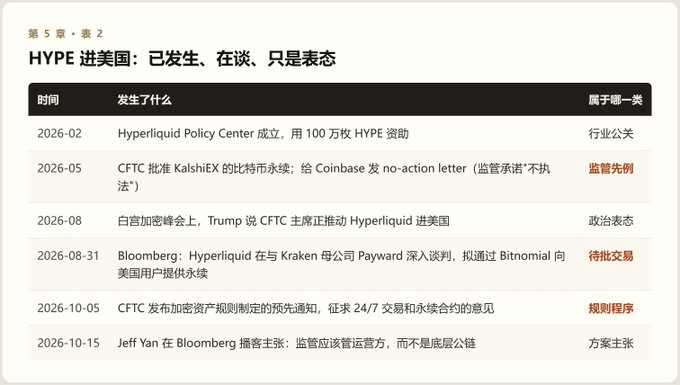
Điều thực chất nhất là thông tin ngày 31 tháng 8. Bitnomial là một tổ chức kết hợp cả ba vai trò: sàn giao dịch, trung tâm thanh toán bù trừ và công ty môi giới được CFTC cấp phép; Payward đã mua lại công ty này vào năm 2025 với giá tối đa $550M. Phương án đang được đàm phán là: người dùng đăng ký tại Mỹ đặt lệnh thông qua Bitnomial, còn giao dịch cơ sở diễn ra trên HIP-3 của Hyperliquid — HIP-3 là cơ chế cho phép bên thứ ba tự triển khai thị trường hợp đồng; bên triển khai phải ký quỹ 500.000 HYPE và có thể tự đặt mức phí. Nhưng thương vụ này vẫn chưa được phê duyệt.
(Lập luận của Yan rằng “chỉ quản lý đơn vị vận hành, không quản lý blockchain công khai” là phiên bản có lợi nhất cho HYPE, nhưng lập luận này xuất phát từ chính Hyperliquid và đến nay CFTC chưa chấp nhận cách diễn giải đó.)
Có một điểm dễ nhầm lẫn: tiến vào Mỹ không chỉ có một con đường, mà là ba con đường, với ảnh hưởng hoàn toàn khác nhau đến doanh thu.
Con đường thứ nhất, ETF giao ngay — đã hoạt động. Nhưng gần như không đóng góp doanh thu cho giao thức: ETF mua token đã tồn tại trên thị trường thứ cấp, không tạo ra phí giao dịch. Ba ETF lần lượt niêm yết vào ngày 12 tháng 5, 15 tháng 5 và 3 tháng 6 (ETF cuối cùng còn có tính năng staking). Đến ngày 4 tháng 9, tổng quy mô tăng vọt lên $481M, rồi giảm còn khoảng $410M vào giữa tháng 10; tổng dòng vốn ròng vào khoảng $319M, tương đương 2.31% vốn hóa thị trường của HYPE. Hồ sơ 13F (báo cáo danh mục đầu tư mà các tổ chức Mỹ phải công bố hằng quý) cho thấy 30 tổ chức nắm giữ khoảng $74.9M (tính đến ngày 30 tháng 6).
Có ba điều đáng chú ý:
“Người Mỹ có thể mua HYPE hợp pháp” đã được phản ánh một phần vào giá. Cái giá phải trả là 2.3% vốn hóa, không phải bằng không, cũng không phải toàn bộ.
Dòng vốn vào tích lũy $319M tương đương khoảng 7–9 tháng lượng token mà các cộng tác viên nòng cốt nhận được. Nói cách khác, hiện tại kênh này vừa đủ hấp thụ lượng token mở khóa — nhưng trong tháng 10 đã xuất hiện một tuần dòng vốn ròng chảy ra (khoảng $17.57M), nên vòng tuần hoàn này không ổn định.
Hồ sơ 13F chỉ công bố $74.9M, thấp hơn tổng quy mô một bậc. Điều này cho thấy người mua chủ yếu là nhà đầu tư cá nhân và văn phòng quản lý tài sản gia đình không phải khai báo. Loại tiền này đến nhanh, nhưng cũng đi nhanh.
Con đường thứ hai, hợp đồng vĩnh cửu tuân thủ quy định — đây mới là đòn bẩy doanh thu thực sự, nhưng chưa được phê duyệt. Người dùng Mỹ giao dịch thông qua Bitnomial, còn giao dịch cơ sở diễn ra trên HIP-3. Vấn đề là đơn vị có giấy phép là Bitnomial, không phải Hyperliquid. Như đã nói, mức phí của HIP-3 do bên triển khai (phía Kraken) tự đặt. Nói cách khác, trong ba biến số — khối lượng giao dịch tại Mỹ × mức phí × phần chia sẻ của giao thức — hai biến số sau không do người nắm giữ HYPE quyết định.
Vì vậy, tuyệt đối đừng tính doanh thu tăng thêm bằng cách lấy “khối lượng giao dịch hợp đồng vĩnh cửu tại Mỹ × 80.9%”. 80.9% là tỷ lệ thu phí của hợp đồng vĩnh cửu trên chuỗi, không phải của kênh có giấy phép. Bên được cấp phép phải chịu trách nhiệm KYC, lưu ký tiền của khách hàng, báo cáo tuân thủ và tiếp thị; họ nhận phần chênh lệch do tuân thủ quy định, còn giao thức chỉ nhận một phần phí giao dịch trên chuỗi.
Đây là cùng một rào cản mà UNI phải đối mặt: quy định chặn dòng tiền từ thượng nguồn, và đơn vị vận hành chứ không phải giao thức là bên thu phần chênh lệch.
Con đường thứ ba, mở trực tiếp giao thức cho người dùng Mỹ — xác suất rất thấp.
Cũng cần nói rõ các rủi ro: ICE và CME đang vận động CFTC, yêu cầu Hyperliquid phải đăng ký; “10–12 tháng” là ước tính của luật sư trong ngành về thời gian xây dựng quy định, và cần hoàn tất ba bước “thông báo trước → đề xuất chính thức → quy định cuối cùng”, nên sẽ không có doanh thu nào được tính vào trong năm 2026; các tuyên bố chính trị có thể bị rút lại; người dùng Mỹ thực ra đã truy cập bằng VPN (vi phạm điều khoản dịch vụ), nên một phần “nhu cầu từ Mỹ” đã được tính vào khối lượng giao dịch hiện tại.
Tóm lại: đây là một quyền chọn cho năm 2027, không phải doanh thu của năm 2026.
Đặt hai luồng gió thuận cạnh nhau
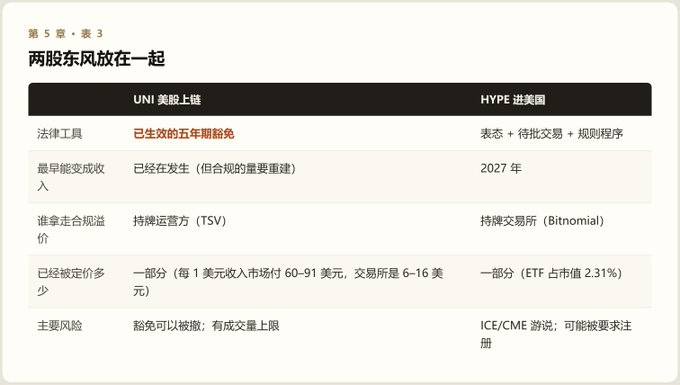
Không nên đưa hai luồng gió thuận này vào doanh thu cơ sở, mà chỉ nên đưa vào phân tích kịch bản. Tác dụng của chúng là kéo định giá về phía các sàn giao dịch, nhưng không thể đưa nó lên ngang mức của các sàn — chứ không phải “tạo ra phần giá trị vượt trội”.
VI. Ba nhận định
Thứ nhất, nắm giữ dài hạn và tin rằng pha loãng chắc chắn sẽ xảy ra → UNI.
Tính theo tổng số token thì UNI rẻ (rẻ hơn 18–34%); đợt pha loãng có ngày kết thúc và sẽ chuyển thành giảm phát vào năm 2028; tăng trưởng phụ thuộc vào quản trị, với một đòn bẩy 2.1 lần có thể chỉ ra cụ thể. Cái giá phải trả là doanh thu vẫn đang tìm đáy, và trước năm 2028 bạn phải chấp nhận mức pha loãng 1.3% mỗi năm.
Thứ hai, nắm giữ ngắn hạn và tin rằng người mua ngoài sàn sẽ tiếp tục hấp thụ token → HYPE.
Tính theo lượng lưu hành thì HYPE rẻ (21.3 lần so với 42.6 lần); số tiền mua lại hiện tại đã lớn hơn lượng token mở khóa thực tế; kênh ETF vừa đủ hấp thụ lượng token mở khóa. Cái giá phải trả là bạn phải chấp nhận 733 triệu token trong tương lai và một đối tác không có quy trình công khai, cũng không có cam kết về thời hạn.
Thứ ba, cả hai đều có chung một điểm yếu cốt lõi: lợi ích từ luồng gió thuận cuối cùng đều bị các bên trung gian giữ lại. Phần chênh lệch do tuân thủ quy định của UNI thuộc về đơn vị vận hành có giấy phép; của HYPE thuộc về sàn giao dịch có giấy phép. Bạn mua giao thức, không phải giấy phép. Cộng thêm sự phụ thuộc vào một khách hàng duy nhất của UNI (Robinhood chiếm khoảng hai phần ba doanh thu) và tính tập trung của HYPE (quy trình của validator, quỹ hỗ trợ và giao dịch ngoài sàn đều thiếu minh bạch) — cả hai đều không phải tài sản kiểu “mua rồi có thể mặc kệ”.
Nếu chỉ nhớ một câu: UNI rẻ có điều kiện và có thời hạn; lực mua của HYPE là thật, nhưng không có thời hạn.
Bài viết này là ghi chú nghiên cứu, không cấu thành lời khuyên đầu tư.