


Cổ phiếu công nghệ lấy lại được một phần mức giảm vào thứ Hai. Không phải toàn bộ, và cũng không phải mã nào cũng tăng. Chỉ số Nasdaq Composite tăng 1,11% lên 26.430,89 điểm, còn S&P 500 tăng 0,41% lên 7.690,73 điểm. Trong khi đó, chỉ số công nghiệp Dow Jones giảm 0,07% xuống 51.966,03 điểm, còn Russell 2000 chỉ tăng được 0,3%, chốt phiên ở mức 2.729,09 điểm. Sự phân hóa đó nói lên rất nhiều điều. Nhìn sâu hơn, bức tranh càng rõ: trên Nasdaq, có 2.647 cổ phiếu giảm giá so với 2.258 cổ phiếu tăng giá, và phần lớn thành viên S&P 500 đóng cửa trong sắc đỏ.
Vậy ai là người mua vào? Chủ yếu là những nhà đầu tư tranh thủ mua khi giá giảm, đặt cược rằng làn sóng đầu tư vào AI sẽ tiếp tục nâng đỡ lợi nhuận vững chắc. Meta và Tesla sẽ công bố kết quả kinh doanh vào cuối tuần này, nghĩa là phép thử tiếp theo chỉ còn vài ngày nữa, chứ không phải vài tháng.
Tuần trước thật tồi tệ. S&P 500 mất gần 2%, đánh dấu tuần giảm mạnh nhất kể từ cuối tháng 6. Nasdaq 100 giảm 5,5%, mạnh nhất kể từ tháng 4 năm 2025, còn công nghệ thông tin mất hơn 6%, cũng là tuần tệ nhất của ngành kể từ tháng 4 năm 2025. Các nhà đầu tư đối mặt với đủ mối lo và dường như chẳng bỏ qua điều nào: nguồn vốn tài trợ cho việc mở rộng hạ tầng AI, các đối thủ ngày càng đông và nguy cơ dư cung chip có thể xuất hiện trong vài năm tới.
Các quỹ phòng hộ không chần chừ. Bộ phận môi giới chính của Goldman Sachs cho biết họ đã giảm tỷ trọng công nghệ với tốc độ nhanh nhất trong ít nhất một thập kỷ trong năm phiên tính đến ngày 15 tháng 10, bán tháo cổ phiếu giữa đợt lao dốc toàn cầu; trong cùng khoảng thời gian, công nghệ cũng là nhóm ngành có thành tích kém nhất trong Chỉ số MSCI World. Tuy vậy, họ vẫn chưa rời khỏi cuộc chơi. Công nghệ vẫn chiếm 23,5% danh mục môi giới chính toàn cầu của Goldman, mức nằm trong nhóm 10% cao nhất của năm năm qua.
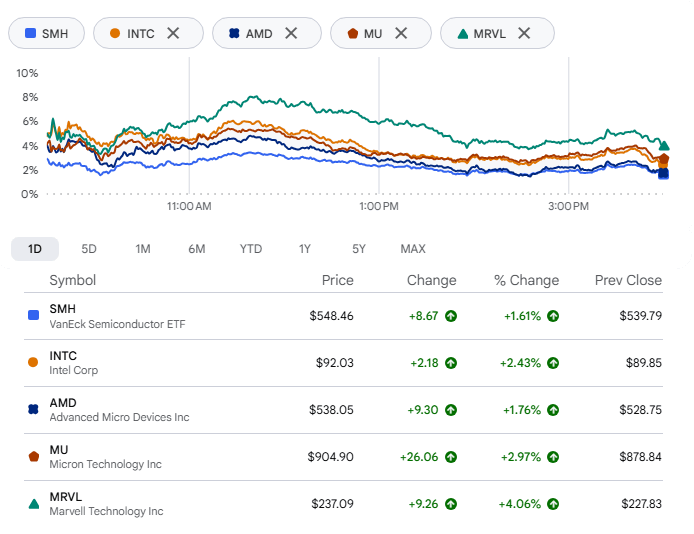
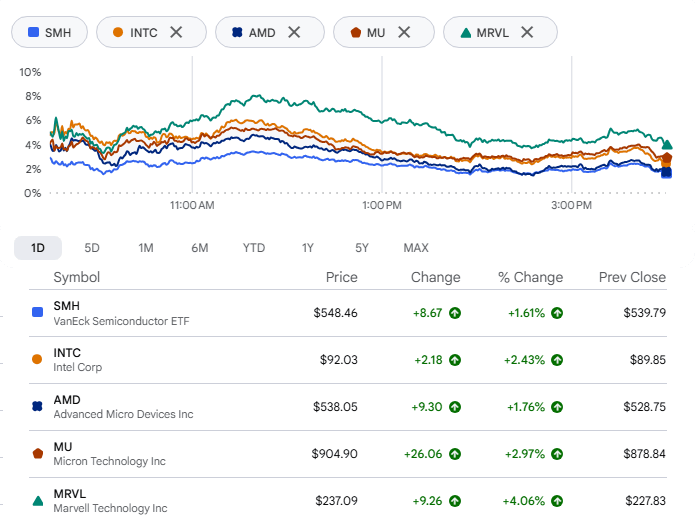
Cổ phiếu chip là động lực chính. Quỹ VanEck Semiconductor ETF tăng 1,6%, cuối cùng cũng chấm dứt chuỗi giảm kéo dài hơn một tuần. Intel, vẫn chưa hết choáng váng sau khi giảm hơn 14% trong tuần trước đó, tăng 2% sau khi JPMorgan nâng xếp hạng từ tỷ trọng thấp lên trung lập. AMD tăng 1,8%, Micron khoảng 3%, còn SanDisk và Marvell mỗi mã tăng từ 4% trở lên. Tốt đấy. Nhưng cũng đừng phóng đại. Nỗi lo về dòng tiền vẫn chưa biến mất, nhất là ở các công ty neocloud.
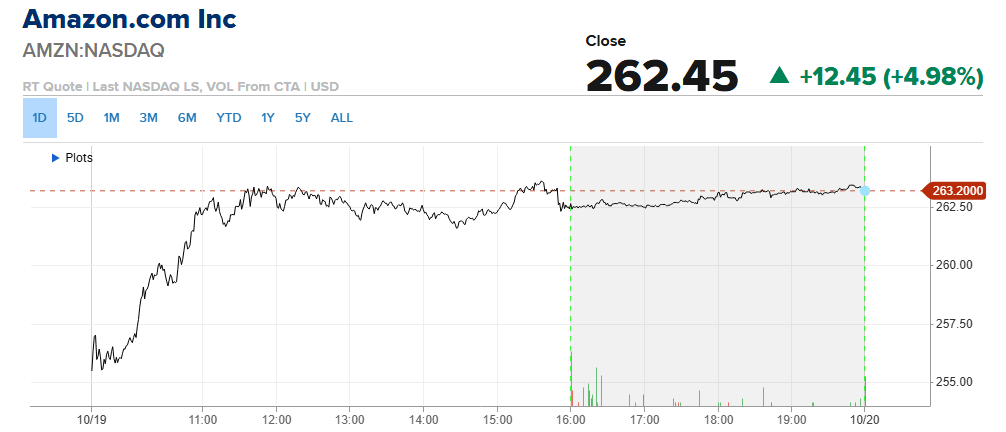
Amazon có một phiên giao dịch tốt hơn. Cổ phiếu tăng tới 5% sau khi Morgan Stanley chọn đây là mã ưa thích hàng đầu và nâng giá mục tiêu từ 335 USD lên 350 USD, viện dẫn năm động lực tăng trưởng. So với giá đóng cửa 250 USD hôm thứ Sáu, mức này hàm ý dư địa tăng khoảng 40%. Ngân hàng đưa ra kịch bản bi quan ở mức 220 USD và kịch bản lạc quan ở mức 410 USD, đồng thời đánh giá xác suất nghiêng về kịch bản lạc quan với tỷ lệ ba trên một. Phần lớn lập luận dựa vào AWS. Morgan Stanley hiện dự báo doanh thu của đơn vị này tăng 47% trong năm 2027 và 42% trong năm 2028, cao hơn mức dự báo trước đó là 41% và 37%, một phần vì Nvidia dự kiến AWS sẽ triển khai khoảng 2 triệu GPU trong hai năm đó. Ngân hàng cũng dự báo Amazon chi 355 tỷ USD trong năm 2027 và 365 tỷ USD trong năm 2028, đồng thời cho rằng thị trường vẫn đánh giá thấp tiềm năng tăng trưởng và lợi nhuận của AWS. Kết quả quý III sẽ được công bố vào ngày 29 tháng 10.
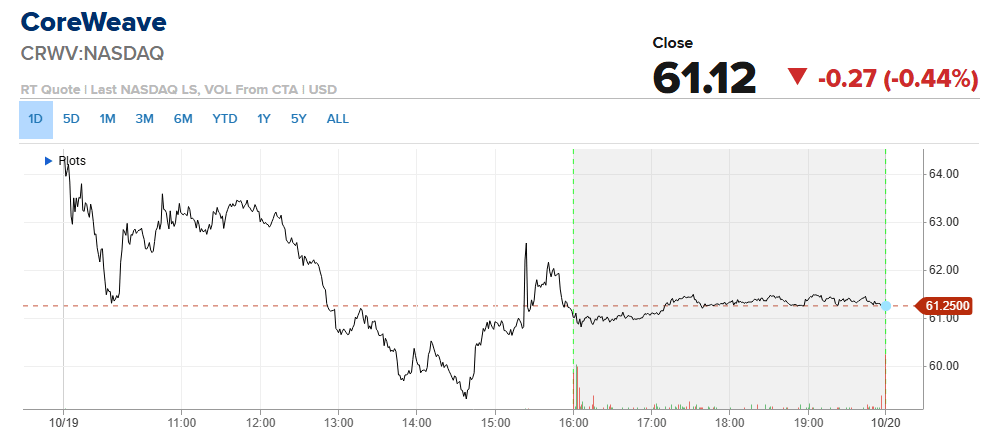
CoreWeave là câu chuyện cảnh tỉnh. Cổ phiếu xóa sạch mức tăng đầu phiên và đóng cửa giảm 0,4%, dù Goldman Sachs đã nâng xếp hạng từ trung lập lên mua. Hóa ra, xếp hạng mua cũng chỉ giúp được đến một mức nhất định sau khi cổ phiếu lao dốc hơn 25% trong một tuần—mức giảm mạnh nhất kể từ tháng 11 năm 2025—do lo ngại về nợ của công ty.
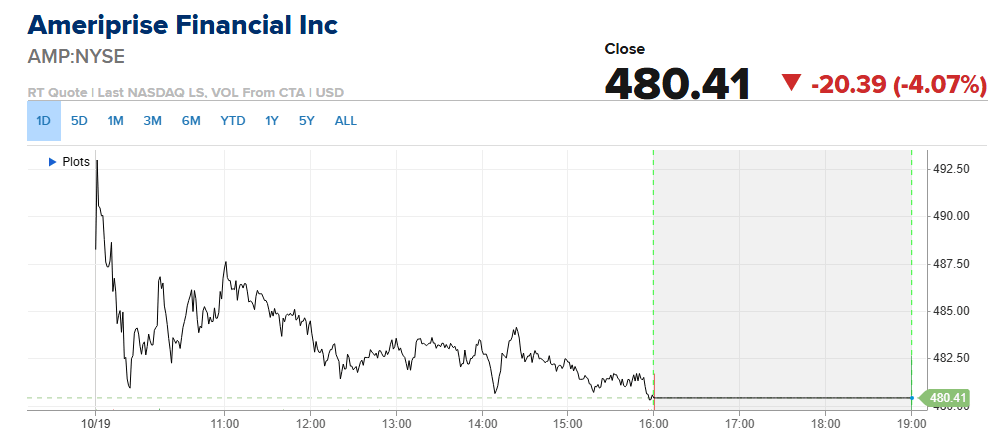
Nhóm tài chính chịu đòn nặng nhất. Ngành này giảm gần 1% trong phiên giao dịch buổi chiều. Ameriprise mất khoảng 4% sau khi Bank of America hạ xếp hạng hai bậc xuống kém hiệu quả, viện dẫn việc một số nhóm cố vấn lớn rời đi và mức lãi suất áp dụng cho tiền mặt được chuyển vào tài khoản, mà theo cách diễn đạt của ngân hàng, “kìm hãm tăng trưởng lợi nhuận”. Wells Fargo giảm hơn 2% và đã mất hơn 12% từ đầu năm đến nay. Citigroup giảm khoảng 2%, còn JPMorgan và Bank of America mỗi mã giảm gần 2%.\
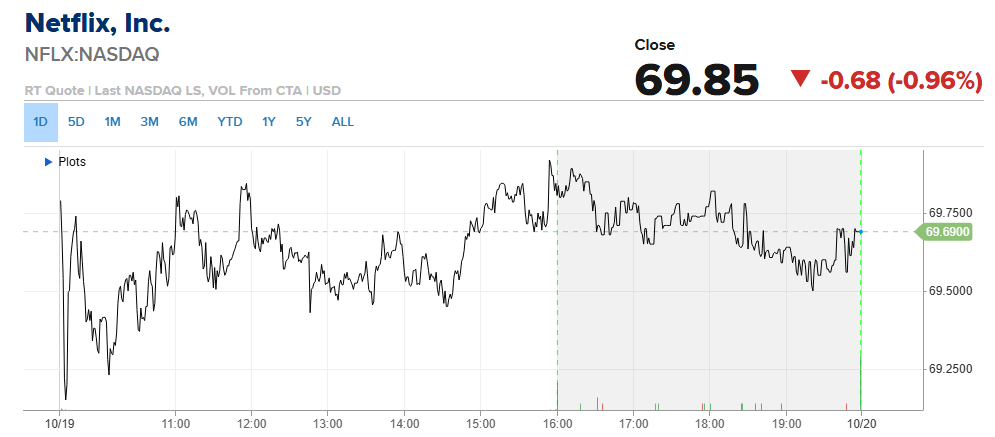
Còn Netflix thì gặp một vấn đề hoàn toàn khác. Khán giả đang xem nội dung ở nơi khác, và chưa có gì tạo được sức hút gần bằng Adolescence, bộ phim ăn khách năm 2025. Theo Nielsen, tỷ trọng của Netflix trong tổng thời lượng xem truyền hình tại Mỹ là 7,8% trong tháng 7, so với 8,8% một năm trước; YouTube đạt 14,2%. Netflix đang cắt giảm khoảng 6% nhân sự, thay giám đốc nội dung Bela Bajaria bằng cựu lãnh đạo Disney Peter Rice, trong khi giám đốc mảng phim Dan Lin rời công ty. Kết quả kinh doanh sẽ được công bố sau khi thị trường đóng cửa hôm thứ Ba. Theo dữ liệu LSEG được Reuters dẫn lại, các nhà phân tích dự báo doanh thu đạt khoảng 12,87 tỷ USD, tăng gần 12%—mức tăng trưởng quý III chậm nhất trong ba năm. Cổ phiếu đã giảm khoảng một phần tư từ đầu năm đến nay.
Phân tích ngành:
Các ngành có thành tích tốt nhất
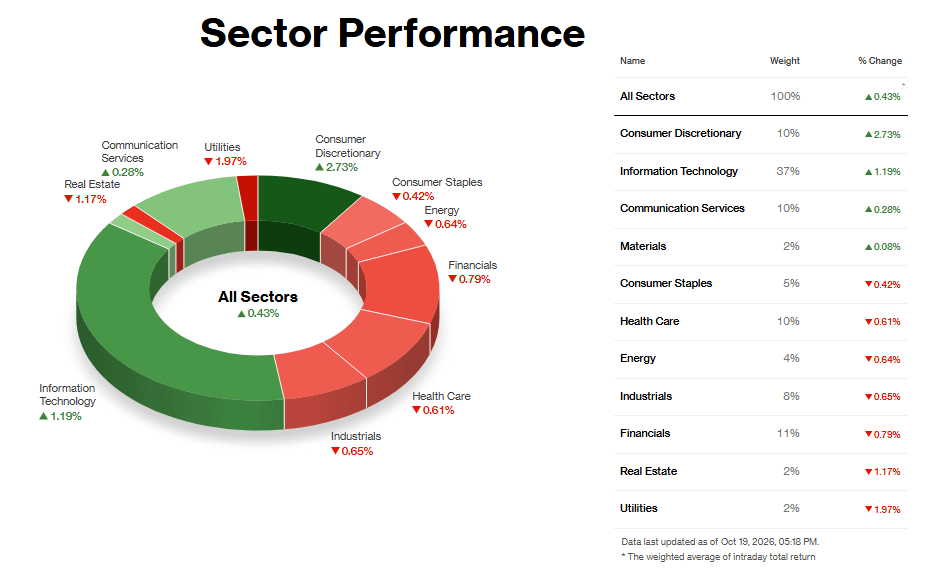
Hàng tiêu dùng không thiết yếu dẫn đầu với mức tăng 2,73%, nhờ đóng góp chủ yếu từ hai cổ phiếu. Amazon tăng gần 5% sau khi Morgan Stanley chọn đây là mã ưa thích hàng đầu và nâng giá mục tiêu từ 335 USD lên 350 USD, viện dẫn đà tăng trưởng AWS nhanh hơn, biên lợi nhuận cải thiện và hoạt động mua sắm có sự hỗ trợ của AI. Tesla tăng gần 4% khi các nhà giao dịch chuẩn bị cho báo cáo lợi nhuận hôm thứ Tư, trong lúc tin đồn về thương vụ sáp nhập với SpaceX vẫn râm ran. Cả hai đều chiếm tỷ trọng lớn trong ngành, giúp giải thích vì sao ngành này tăng điểm dù Whirlpool bị hạ xếp hạng và niềm tin của các nhà xây dựng nhà ở giảm sút.
Công nghệ thông tin, ngành chiếm 37% thị trường, tăng 1,19% khi cổ phiếu chip phục hồi sau một tuần lao dốc dữ dội. Chỉ số bán dẫn Philadelphia chấm dứt chuỗi tám phiên giảm liên tiếp—dài nhất kể từ năm 2008—và các cổ phiếu bộ nhớ được hỗ trợ bởi dự báo của SemiAnalysis rằng công suất trung tâm dữ liệu mới sẽ đạt 50 gigawatt vào năm 2027. Micron, Nvidia và AMD đều tăng, cùng với sự hỗ trợ từ việc JPMorgan nâng xếp hạng Intel lên Trung lập. Dù vậy, ngành này đã giảm hơn 6% tuần trước giữa làn sóng bán tháo mạnh của các quỹ phòng hộ, nên đây có vẻ là nhịp phục hồi giải tỏa áp lực hơn là dấu hiệu xu hướng đảo chiều.
Dịch vụ truyền thông tăng nhẹ 0,28%, không có động lực nổi bật nào. Ngành này đi theo nhịp phục hồi của công nghệ, trong khi Meta giảm trước khi công bố kết quả.
Các ngành có thành tích kém nhất
Tiện ích giảm 1,97%, kém nhất phiên, khi lợi suất trái phiếu Kho bạc kỳ hạn 10 năm tăng lên khoảng 5,14% và dòng tiền tìm đến tài sản trú ẩn an toàn tuần trước đảo chiều. Các cổ phiếu được xem như đại diện cho trái phiếu khó cạnh tranh khi trái phiếu Kho bạc trả mức lợi suất cao đến vậy. Bất động sản giảm 1,17% do áp lực lãi suất tương tự, cộng thêm chỉ số niềm tin của các nhà xây dựng nhà ở ở mức 29—thấp nhất kể từ tháng 6 năm 2012. Hudson Pacific lao dốc sau khi Piper Sandler hạ xếp hạng, viện dẫn lãi suất cao hơn.
Tài chính giảm 0,79%, nhưng nguyên nhân không mấy rõ ràng. Đà giảm của JPMorgan kéo chỉ số Dow vào vùng âm, còn Bank of America hạ xếp hạng Ameriprise hai bậc xuống Kém hiệu quả. Không có yếu tố đơn lẻ nào giải thích được diễn biến của cả nhóm, dù lợi suất tăng vẫn là áp lực chung. Đà yếu của tiện ích và bất động sản có vẻ lan rộng toàn ngành và do lãi suất chi phối; còn diễn biến của nhóm tài chính có vẻ phụ thuộc nhiều hơn vào từng cổ phiếu.
Một phiên thứ Hai tích cực không thể xóa đi một tuần tồi tệ như vậy. Khoảng 70 công ty thuộc S&P 500 sẽ công bố kết quả trong vài ngày tới, trong đó đáng chú ý nhất là Meta và Tesla. Những gì họ nói về chi tiêu cho AI và cách họ dự định chi trả sẽ góp phần quyết định liệu nhịp phục hồi này có kéo dài hay không.