

Giá của một coin cho bạn biết mỗi token có giá bao nhiêu. Nhưng nó không cho biết toàn bộ dự án được định giá như thế nào.
Hãy tưởng tượng có hai loại tiền mã hóa:
- Coin A: 10 USD mỗi token, với 10 triệu token đang lưu hành.
- Coin B: 1 USD mỗi token, với 500 triệu token đang lưu hành.
Thoạt nhìn, Coin B có vẻ rẻ hơn. Nhưng liệu đây có thực sự là dự án nhỏ hơn hoặc bị định giá thấp hơn không?
Hãy cùng phân tích các con số.
🔹 1. Nguồn cung lưu hành: Có bao nhiêu token đang được lưu hành?
Nguồn cung lưu hành là số coin hoặc token hiện được xem là có sẵn trên thị trường.
Công thức tính vốn hóa thị trường là:
Vốn hóa thị trường = Giá token × Nguồn cung lưu hành
Ví dụ:

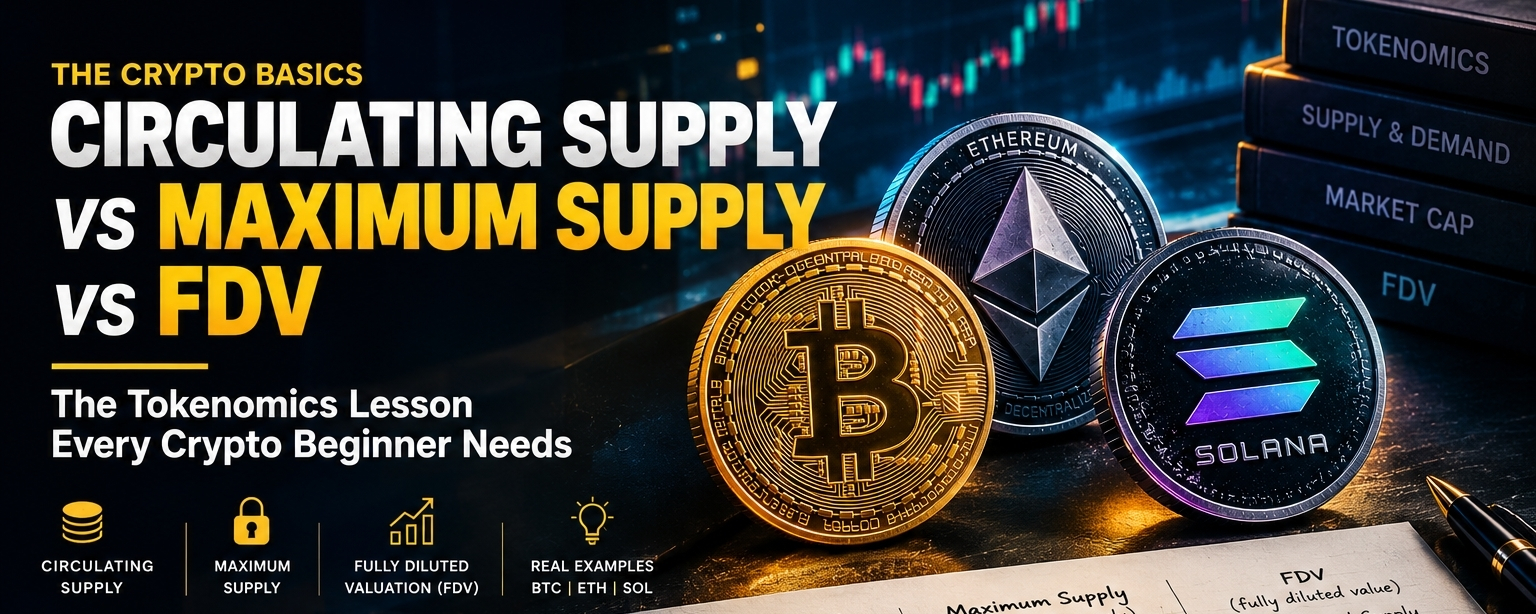
- Bitcoin ($BTC BTC): Có nguồn cung tối đa 21 triệu BTC; các đồng mới dần được đưa vào lưu thông thông qua hoạt động đào.
- Ethereum (ETH): Không có nguồn cung tối đa cố định; nguồn cung thay đổi thông qua việc phát hành và đốt ETH.
- Solana (SOL): Có mô hình nguồn cung bao gồm việc phát hành liên tục, thay vì giới hạn cố định 21 triệu đồng như Bitcoin.
Những khác biệt này rất quan trọng vì số lượng token đang lưu hành ảnh hưởng đến cách tính vốn hóa thị trường của một dự án.
🔹 2. Nguồn cung tối đa: Có giới hạn không?
Nguồn cung tối đa là số lượng token lớn nhất có thể tồn tại theo các quy tắc hiện hành của giao thức tiền mã hóa, trong trường hợp có giới hạn cố định.
Bitcoin là ví dụ điển hình: nguồn cung tối đa là 21 triệu BTC.
Ngược lại, Ethereum không có nguồn cung tối đa cố định. Cơ chế phát hành và đốt ETH ảnh hưởng đến việc tổng nguồn cung tăng hay giảm theo thời gian.
Điểm khác biệt quan trọng ở đây là: nguồn cung có giới hạn không tự động khiến một loại tiền mã hóa trở nên có giá trị, và nguồn cung không giới hạn cũng không tự động khiến nó trở nên vô giá trị. Nhu cầu, tiện ích, cách phân phối và thiết kế kinh tế của mạng lưới cũng rất quan trọng.
🔹 3. Định giá pha loãng hoàn toàn (FDV): Điều gì xảy ra nếu có thêm token được đưa vào lưu thông?
Định giá pha loãng hoàn toàn ước tính giá trị của token dựa trên giá token và nguồn cung tối đa áp dụng—hoặc một con số nguồn cung pha loãng hoàn toàn khác đã được xác định nếu không có nguồn cung tối đa.
Công thức đơn giản hóa là:
FDV = Giá token × Nguồn cung pha loãng hoàn toàn giả định
Hãy xem xét một loại tiền mã hóa giả định:
- Giá hiện tại: $2
- Nguồn cung lưu hành: 100 triệu token
- Nguồn cung pha loãng hoàn toàn giả định: 1 tỷ token
Vốn hóa thị trường của nó sẽ là 200 triệu USD, trong khi FDV đơn giản hóa sẽ là 2 tỷ USD.
Khoảng chênh lệch đó cho chúng ta biết một điều quan trọng: nguồn cung lưu hành chỉ chiếm một phần trong nguồn cung được dùng để tính FDV.
Điều đó không có nghĩa là dự án chắc chắn bị định giá quá cao. Điều đó có nghĩa là bạn cần tìm hiểu về lịch mở khóa token, lịch phát hành, cách phân phối, nhu cầu và cách xác định con số pha loãng hoàn toàn.
🔹 4. Ví dụ thực tế về tiền mã hóa: BTC, ETH và SOL
Bitcoin (BTC)
Nguồn cung tối đa 21 triệu của Bitcoin giúp giới hạn nguồn cung tương đối dễ hiểu. Tuy nhiên, sự khan hiếm tự nó không đảm bảo giá sẽ tăng; nhu cầu và điều kiện thị trường vẫn có vai trò quan trọng.
Ethereum ($ETH ETH)

Ethereum không có nguồn cung tối đa cố định. Việc phát hành ETH mới và lượng ETH bị đốt thông qua hoạt động mạng lưới tác động theo hai hướng ngược nhau, vì vậy nguồn cung ròng thay đổi theo thời gian.
Solana (SOL)
Mô hình nguồn cung của Solana bao gồm việc phát hành liên tục. Khi tìm hiểu về tokenomics của SOL, bạn nên xem xét nguồn cung lưu hành, việc phát hành, các yếu tố liên quan đến staking và cách nguồn cung sẵn có trên thị trường có thể thay đổi.
Ba tài sản này cho thấy vì sao một chỉ số nguồn cung duy nhất không thể giải thích toàn bộ nền kinh tế của một loại tiền mã hóa.
🔹 5. Rủi ro tiềm ẩn: Pha loãng nguồn cung
Giả sử hiện tại một dự án có 100 triệu token đang lưu hành, nhưng dự kiến sẽ có thêm token được đưa ra thị trường trong tương lai.
Những token mới đó có thể làm tăng nguồn cung lưu hành. Nếu nhu cầu không tăng tương ứng, nguồn cung bổ sung có thể tạo áp lực giảm giá.
Tuy nhiên, việc mở khóa token không tự động khiến giá giảm. Tác động còn tùy thuộc vào các yếu tố như kỳ vọng của thị trường, ai nhận được token, họ có bán hay không và mức độ nhu cầu.
Đó là lý do bạn nên chú ý đến lịch mở khóa và phân phối token, bên cạnh biểu đồ giá.
🔹 6. Danh sách kiểm tra tokenomics đơn giản
Trước khi đưa ra nhận định về bất kỳ loại tiền mã hóa nào, hãy tự hỏi:
✅ Nguồn cung lưu hành của nó là bao nhiêu?
✅ Nó có nguồn cung tối đa không?
✅ Nguồn cung mới được tạo ra như thế nào và token có thể bị đốt không?
✅ Có lượng lớn nguồn cung vẫn đang bị khóa hoặc dự kiến sẽ được mở khóa không?
✅ Vốn hóa thị trường của nó so với FDV như thế nào?
✅ Dự án có tiện ích thực tế và nhu cầu đáng kể để hỗ trợ mức định giá không?
Hãy nhớ: những chỉ số này giúp bạn hiểu một dự án; chúng không thể dự đoán chắc chắn giá của dự án trong tương lai.
🧠 Kết luận hợp lý
Giá token thấp không tự động có nghĩa là tiền mã hóa đó rẻ. Vốn hóa thị trường cao không tự động có nghĩa là tài sản đó bị định giá quá cao. Và khoảng cách lớn giữa vốn hóa thị trường với FDV là lý do để tìm hiểu thêm—không phải tín hiệu mua hoặc bán chắc chắn.
Câu hỏi phù hợp hơn không phải là “Một đồng có giá bao nhiêu?” mà là “Thực chất tôi đang định giá điều gì, và nguồn cung của nó có thể thay đổi ra sao?”
💬 Câu hỏi thảo luận: Nếu chỉ được chọn một chỉ số để tìm hiểu trước—vốn hóa thị trường, nguồn cung lưu hành hay FDV—bạn sẽ chọn chỉ số nào và vì sao?
Hãy chia sẻ lập luận của bạn trong phần bình luận. Cùng học cách phân tích trước khi đưa ra giả định.
---
Tuyên bố miễn trừ trách nhiệm: Bài viết này chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính hay khuyến nghị mua hoặc bán bất kỳ loại tiền mã hóa nào. Tài sản tiền mã hóa có tính biến động cao; số liệu và phương pháp tính nguồn cung token có thể thay đổi, và không chỉ số nào đảm bảo hiệu suất trong tương lai.
#TheRationalCryptoMind #CryptoEducation #Tokenomics #Bitcoin #Ethereum #Solana #CryptoBasics #LearnAnalyzeGrow