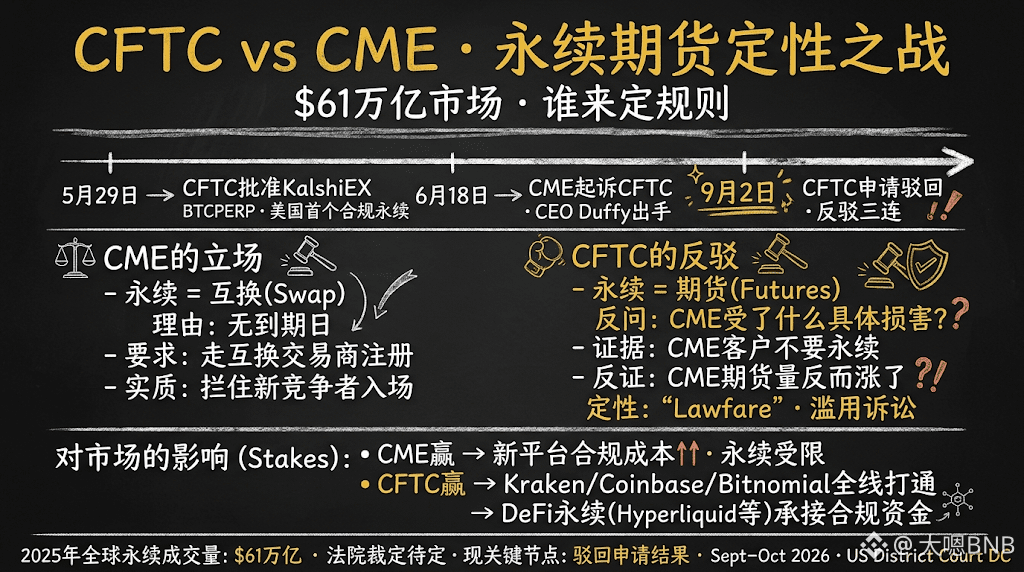

Hợp đồng tương lai vĩnh cửu là phân khúc phái sinh lớn nhất trên thị trường tiền mã hóa — năm 2025, khối lượng giao dịch toàn cầu vượt **61 nghìn tỷ USD**, lớn hơn cả thị trường giao ngay Bitcoin và hợp đồng tương lai truyền thống cộng lại.
Một thị trường lớn như vậy, từ trước đến nay chỉ có thể hoạt động trên các nền tảng ngoài khơi như Binance, Bybit. Ngày 29 tháng 5 năm nay, CFTC phê duyệt niêm yết hợp đồng tương lai vĩnh cửu BTC của KalshiEX (BTCPERP), lần đầu tiên trong lịch sử Hoa Kỳ đưa hợp đồng tương lai vĩnh cửu vào khuôn khổ tuân thủ.
CME (Sở Giao dịch Hàng hóa Chicago) lập tức khởi kiện CFTC vào ngày 18 tháng 6.
Luận điểm cốt lõi của CME: hợp đồng vĩnh cửu không có ngày đáo hạn, nên theo Đạo luật Dodd-Frank, chúng phải được xếp vào loại hợp đồng hoán đổi (Swap), chứ không phải hợp đồng tương lai — CFTC phê duyệt Kalshi đồng nghĩa với việc vi phạm pháp luật.
Nghe có vẻ như một vấn đề kỹ thuật pháp lý, nhưng xét về logic kinh doanh thì đây lại là đòn đánh thẳng vào cốt lõi: nếu hợp đồng vĩnh cửu bị xếp vào loại hợp đồng hoán đổi, các nền tảng mới như Kalshi sẽ phải đăng ký theo quy trình dành cho nhà giao dịch hợp đồng hoán đổi, khiến ngưỡng tuân thủ tăng mạnh và hoạt động kinh doanh hợp đồng tương lai hiện tại của CME không còn chịu áp lực cạnh tranh.
Ngày 2 tháng 9, CFTC đề nghị tòa bác đơn kiện của CME, với những phản biện rất trực diện:
Thứ nhất, chính CME nói rằng khách hàng trên nền tảng của họ không cần sản phẩm hợp đồng vĩnh cửu, hơn nữa sau khi Kalshi được phê duyệt, khối lượng giao dịch hợp đồng tương lai BTC/ETH của CME còn tăng — vậy cụ thể CME đã chịu thiệt hại gì?
Thứ hai, CFTC nói: hợp đồng tương lai vĩnh cửu chính là hợp đồng tương lai; CME chỉ không thích cái “nhãn” này.
Thứ ba, CFTC gọi vụ kiện của CME là “lawfare” (chiến tranh pháp lý) — thay vì cạnh tranh bằng sản phẩm đổi mới, họ chọn dùng kiện tụng để kìm chân đối thủ.
Kết quả vụ kiện này sẽ trực tiếp quyết định cục diện thị trường hợp đồng tương lai vĩnh cửu tại Hoa Kỳ. Nếu CME thắng, chi phí tuân thủ của các nền tảng mới sẽ tăng vọt và hợp đồng tương lai vĩnh cửu tiếp tục bị hạn chế tại Hoa Kỳ; nếu CFTC thắng, con đường cho Kraken, Coinbase và Bitnomial sẽ được khai thông hoàn toàn, đồng thời các thị trường hợp đồng vĩnh cửu DeFi như Hyperliquid cũng sẽ thu hút thêm dòng vốn tuân thủ.
Tòa vẫn chưa ra phán quyết, nhưng đòn phản biện “CME không chịu thiệt hại” của CFTC khá sắc bén — liệu có thể loại CME khỏi vụ kiện ngay từ giai đoạn tố tụng hay không, đó mới là nút thắt quan trọng nhất lúc này.
Bạn ủng hộ lập trường của bên nào trong vụ kiện này?
$BTC
#cftc反驳cme永续期货诉讼立场