

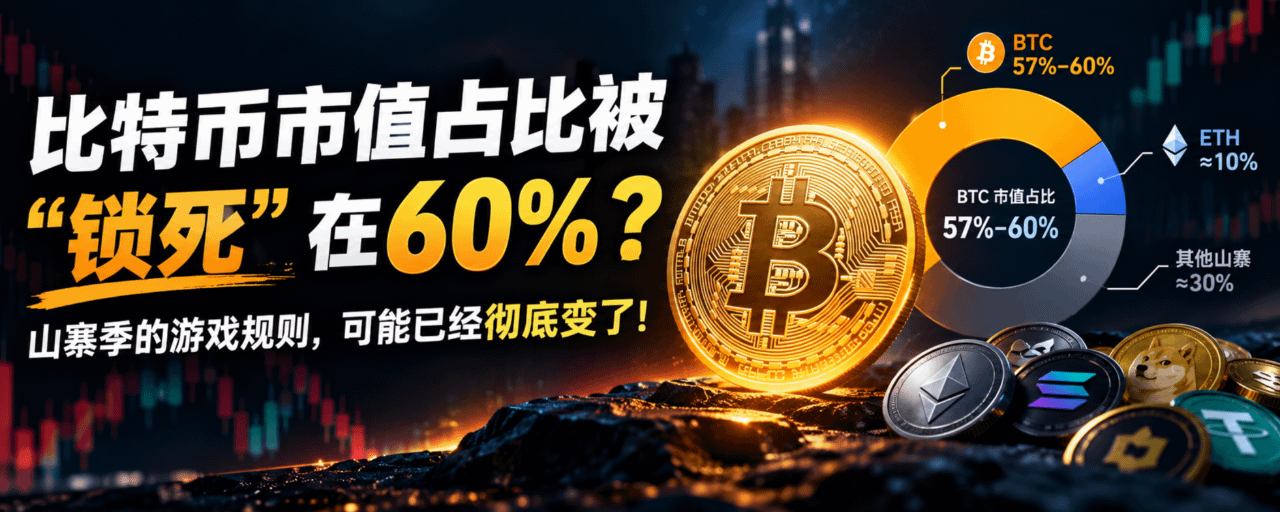


Gần đây tôi phát hiện một hiện tượng khá kỳ lạ: tỷ trọng vốn hóa của Bitcoin. Biểu đồ này cho thấy từ tháng 9 năm 2025 đến nay, tỷ trọng vốn hóa của Bitcoin luôn ổn định quanh mức 57%–60%, trong khi Ethereum luôn ổn định ở mức khoảng 10%.
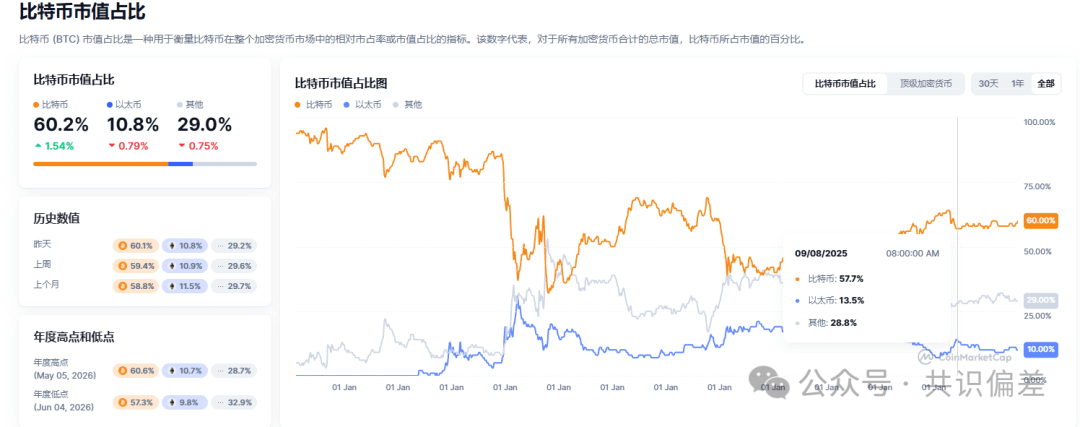
Cần biết rằng trong năm vừa qua, Bitcoin đã trải qua những biến động rất lớn: đạt đỉnh 120.000 USD vào tháng 10 năm 2025, sau đó chạm đáy 58.000 USD vào tháng 6, gần như giảm một nửa, nhưng tỷ trọng vốn hóa của Bitcoin lại không thay đổi nhiều.
Nhìn lại lịch sử, chúng ta biết rằng khi thị trường bắt đầu khởi sắc, tức là khi thị trường bò bắt đầu, Bitcoin thường tăng trước và hút dòng tiền từ toàn bộ altcoin. Vì vậy, có thể thấy trong giai đoạn 2022–2024, tỷ trọng vốn hóa của Bitcoin tăng liên tục từ 40% lên khoảng 60%. Đầu năm 2019 cũng diễn ra theo nhịp tương tự: tỷ trọng của Bitcoin tăng từ mức đáy khoảng 37% vào cuối năm 2018 lên mức cao nhất là 75%.
Trong giai đoạn này, altcoin đều không tăng, kể cả Ethereum, đồng altcoin lớn thứ hai, cũng bị Bitcoin hút dòng tiền. Giai đoạn altcoin tăng bù là nửa sau của chu kỳ Bitcoin, tức giai đoạn cuối thị trường bò. Có thể thấy Ethereum chỉ tăng vào lúc đó, rồi Bitcoin bắt đầu giảm.
Thế nhưng trong năm vừa qua, quy luật này đã biến mất. Theo lẽ thường, trong giai đoạn thị trường gấu từ cuối năm 2025 đến đầu năm 2026, tỷ trọng của Bitcoin đáng lẽ phải giảm, nhưng điều đó đã không xảy ra trong chu kỳ này.
Tôi cho rằng những nguyên nhân chính gồm:
1. Chu kỳ này không có mùa altcoin trên diện rộng, nên tỷ trọng của Bitcoin không giảm.
2. Trong chu kỳ này, ETF nắm quyền chi phối biến động giá Bitcoin. Bitcoin không biến động vào cuối tuần; chỉ khi thị trường chứng khoán Mỹ mở cửa thì giá mới biến động mạnh. Tuy nhiên, dòng vốn ETF không đổ vào altcoin trên diện rộng, nên kết quả là altcoin thể hiện rất kém. Hơn nữa, diễn biến của altcoin trong chu kỳ này đã cho thấy chúng bám sát xu hướng của Bitcoin: cùng tăng, cùng giảm, chỉ khác là mức tăng giảm của altcoin mạnh hơn.
3. Quy mô stablecoin tăng lên. Trong chu kỳ này, quy mô stablecoin tăng mạnh; stablecoin cũng được tính vào vốn hóa thị trường của altcoin. Lãi suất cao hiện nay ở Mỹ thực ra đã thúc đẩy lượng stablecoin phát hành. Stablecoin mang lại lợi suất hằng năm ổn định hơn, nên dòng tiền vẫn thiên về các sản phẩm tài chính stablecoin có lợi suất cao và ổn định, thay vì altcoin.
Thực ra, nhìn từ góc độ này, sự kiện 10/11 đã gây tổn thương tâm lý rất lớn cho nhiều người và dòng vốn, khiến mọi người không còn dám chơi altcoin nữa.
4. Có quá nhiều altcoin, khiến dòng vốn bị phân tán. Chẳng hạn, sau khi các nền tảng phát hành token như pump, four và những nền tảng tương tự ra đời, số lượng meme coin tăng vọt, lên đến hàng chục nghìn đồng mỗi ngày. Dù mỗi đồng chỉ hút một lượng vốn nhỏ, nhưng số lượng quá lớn. Trong khi đó, tổng dòng vốn trong thị trường tiền mã hóa vốn chỉ có chừng ấy; sau khi phần lớn dòng vốn chọn Bitcoin, meme coin lại tiếp tục hút bớt vốn, khiến các altcoin khác rất khó có đợt tăng giá riêng.
Vì vậy, xét theo quy luật hiện tại, Bitcoin có thể trở thành chỉ số đại diện cho toàn bộ thị trường tiền mã hóa trong tương lai, với tỷ trọng ổn định ở mức 57%–60%. Tôi cũng từng nói rằng trong tương lai sẽ khó có mùa altcoin trên diện rộng. Vì thế, chọn Bitcoin vẫn là lựa chọn tốt nhất; altcoin đều phải nhìn sắc mặt Bitcoin, và có lẽ phần lớn sẽ vẫn tăng kém hơn Bitcoin (nếu Bitcoin tiếp tục duy trì tỷ trọng này).
Chỉ một số rất ít altcoin có thể tăng tốt hơn Bitcoin, chẳng hạn những đồng thuộc nhóm câu chuyện chủ đạo của chu kỳ này, có doanh thu và mua lại rồi đốt token. Nhưng chắc chắn đây chỉ là thiểu số, bởi tỷ trọng của altcoin đã bị ghìm dưới mức 40%.
Vì vậy, việc nhìn rõ bối cảnh chung hiện tại của thị trường tiền mã hóa là rất quan trọng; cách phân bổ vốn thực ra cũng đã quá rõ ràng! Do đó, đừng rập khuôn áp dụng máy móc những quy luật trong quá khứ vào diễn biến thị trường chu kỳ này!$BTC #比特币突破8.3万美元
