


Theo một bản nghiên cứu của Ngân hàng Thanh toán Quốc tế, cứ mỗi lần lãi suất tiền gửi ngân hàng Mỹ tăng 1 điểm cơ bản, mức tăng trưởng trung bình trong 10 tuần của stablecoin giảm từ khoảng 15% xuống còn khoảng 12%.
Một phương pháp thứ hai nhằm tách biệt quan hệ nhân quả cho thấy mức tác động lớn hơn khoảng ba lần, khiến tăng trưởng giảm còn khoảng 6%.
Ước tính cơ sở cho thấy tốc độ tăng trưởng trong 10 tuần giảm khoảng 3 điểm phần trăm với mỗi điểm cơ bản điều chỉnh tăng lãi suất tiền gửi. Tăng trưởng chậm lại nhưng vẫn ở mức dương.
USDC giảm 4,8 điểm phần trăm, so với mức giảm 1,9 điểm của USDT
Tài liệu nghiên cứu số 1382 do Iñaki Aldasoro, chuyên gia kinh tế tại BIS, và Rashad Ahmed thuộc Viện Tài chính và Kinh tế Andersen biên soạn, được công bố vào ngày 13 tháng 10. Tài liệu này sử dụng dữ liệu hàng tuần của Mỹ từ tháng 1 năm 2019 đến tháng 6 năm 2025, giai đoạn mà giá trị thị trường của stablecoin tăng từ chưa đến 5 tỷ USD lên hơn 220 tỷ USD.
Đối với USDC của Circle, mối liên hệ này mạnh hơn so với USDT của Tether. Mỗi điểm cơ bản tăng lên khiến mức tăng trưởng trong 10 tuần của USDC giảm khoảng 4,8 điểm phần trăm, còn USDT giảm 1,9 điểm phần trăm.
Các tác giả cho rằng khoảng cách này bắt nguồn từ mối liên hệ chặt chẽ hơn giữa USDC và người gửi tiền tại Mỹ. Tác động này được ghi nhận ở các stablecoin được cung cấp cho những giao thức DeFi, nhưng không xuất hiện ở các tài sản tiền mã hóa không thuộc nhóm stablecoin.
Các ngân hàng chỉ chuyển một phần rất nhỏ của mỗi lần thay đổi lãi suất sang người gửi tiết kiệm nếu lãi suất quỹ liên bang dưới khoảng 3%. Nhưng khi vượt ngưỡng này, việc định giá lãi suất tiền gửi trở nên cạnh tranh gay gắt, và các tác giả đã dùng điểm gãy đó làm biến công cụ để xác định quan hệ nhân quả.
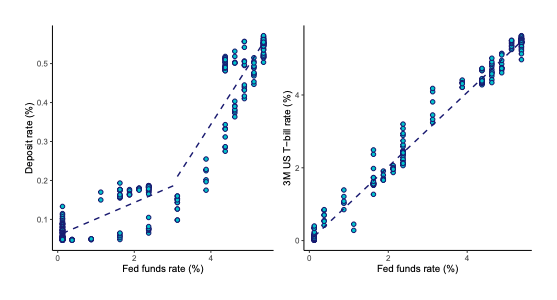 Lãi suất quỹ liên bang so với lãi suất tiền gửi tại Mỹ (bên trái) và lãi suất tín phiếu Kho bạc kỳ hạn 3 tháng (bên phải), từ tháng 1 năm 2019 đến tháng 6 năm 2025; trích từ Hình 2 trong tài liệu nghiên cứu của BIS.
Khi lãi suất gần bằng không, người gửi tiết kiệm kiếm được gần như tương đương từ tiền gửi ngân hàng và một token không trả lãi. Khi lãi suất tăng, tiền gửi bắt đầu sinh lời nhiều hơn trong khi token vẫn không trả lãi, khiến khoảng cách ngày càng lớn.
Theo tài liệu, stablecoin được bảo chứng bằng dự trữ là sản phẩm thay thế một phần cho tiền gửi.
Các tác giả viết rằng ngân hàng “vẫn có một phần ảnh hưởng đến tốc độ áp dụng thông qua việc định giá lãi suất tiền gửi”.
Aldasoro và Ahmed khuyến nghị cơ quan quản lý cân nhắc việc trả lãi cho người nắm giữ
Tài liệu đề xuất hai công cụ để cơ quan quản lý sử dụng. Một là quyết định liệu các đơn vị phát hành có được phép trả lãi cho người nắm giữ hay không.
Công cụ còn lại là yêu cầu các đơn vị phát hành giữ một phần dự trữ dưới dạng tiền gửi ngân hàng; theo các tác giả, yêu cầu này có cả ưu điểm lẫn nhược điểm.
Quy định này hiện đang vấp phải phản đối ở châu Âu. ECB và 27 ngân hàng trung ương quốc gia của EU đã kêu gọi Brussels xóa bỏ yêu cầu theo MiCA rằng các đơn vị phát hành phải giữ ít nhất 30% dự trữ dưới dạng tiền gửi ngân hàng, hoặc 60% đối với các token quan trọng, Cryptopolitan đưa tin ngày 22 tháng 9.
Các nhà vận động hành lang cho ngành ngân hàng Mỹ muốn loại việc trả lãi stablecoin khỏi các quy định, còn Đạo luật GENIUS sẽ có hiệu lực vào tháng 1. Tài liệu chỉ ra điểm gây áp lực: stablecoin tại Mỹ không trả lãi cho người nắm giữ.
Circle, với nguồn cung USDC khoảng 72,5 tỷ USD, đã bảo vệ cách phân chia doanh thu của mình vào ngày 16 tháng 10, theo tin của Cryptopolitan. Các đối tác phân phối và chi phí giao dịch chiếm khoảng 59% trong tổng doanh thu khoảng 1,4 tỷ USD của công ty trong nửa đầu năm 2026; lợi nhuận ròng đạt 7 xu trên mỗi USD doanh thu.
Đối thủ Open USD cũng đang tiếp cận chính những đối tác đó, với cam kết hoàn lại lợi nhuận từ dự trữ. Tài liệu lưu ý rằng quan điểm của các tác giả không nhất thiết phản ánh quan điểm của BIS.
Nghiên cứu chỉ bao quát một giai đoạn lãi suất cao, từ năm 2022 đến năm 2025, khi stablecoin không trả lãi cho người nắm giữ. Nghiên cứu cũng không chứng minh rằng sự tăng trưởng của stablecoin đã rút tiền khỏi ngân hàng hoặc làm giảm lượng cho vay của các ngân hàng.
Những bộ óc xuất sắc nhất trong lĩnh vực tiền mã hóa đã đọc bản tin của chúng tôi. Bạn muốn tham gia không? Hãy cùng họ.