


Nasdaq 100 giảm 5,5% trong tuần này, chốt phiên ở mức 29.187,55, đánh dấu tuần tồi tệ nhất trong 18 tháng, khi những lo ngại về nguồn vốn cho cơ sở hạ tầng AI cộng hưởng với cú sốc giá dầu. Chỉ số Bán dẫn Philadelphia giảm phiên thứ tám liên tiếp, mất khoảng 16% và bốc hơi khoảng 2 nghìn tỷ USD giá trị vốn hóa thị trường — chuỗi giảm dài nhất kể từ năm 2008. Với các bàn giao dịch tiền mã hóa, diễn biến bị hiểu sai nhiều nhất trong tuần là mức giảm 9,2% của Strategy vào thứ Sáu, xuất phát từ quyết định của một chỉ số chứ không liên quan gì đến Bitcoin.
Strategy giảm điểm vì MSCI, không phải vì tiền mã hóa
Cổ phiếu Strategy đảo chiều, mất mức tăng hôm thứ Năm sau khi MSCI cho biết sẽ áp dụng phương pháp sàng lọc mới có thể khiến công ty có nguy cơ bị loại khỏi chỉ số.
Việc bị loại khỏi chỉ số buộc mọi quỹ thụ động theo dõi các chuẩn tham chiếu đó phải bán ra, bất kể nhà quản lý quỹ nghĩ gì về công ty. Đây là rủi ro dòng vốn mang tính cơ học với tác nhân kích hoạt đã biết.
Điều này giải thích một diễn biến trái chiều vốn trông như một tín hiệu. Cổ phiếu Strategy giảm 9.2% trong ngày Bitcoin mất khoảng 1%, trong khi nhóm cổ phiếu này thường khuếch đại biến động của Bitcoin chứ không tách rời khỏi nó. Khoảng cách đó không phải do thị trường cổ phiếu định giá một rủi ro tiền mã hóa mà thị trường giao ngay đã bỏ lỡ. Đó là cơ chế vận hành của chỉ số.
51 tỷ USD của CoreWeave mới là con số đáng chú ý
CoreWeave giảm gần 12% vào thứ Sáu, kéo mức giảm trong tuần lên 25% — tuần tồi tệ nhất kể từ tháng 11 năm ngoái — và khiến cổ phiếu thấp hơn hơn 50% so với mức đỉnh từ đầu năm đến nay.
Có thời điểm, lợi suất một số trái phiếu của công ty vượt 15%. Con số khiến mức lợi suất đó trở nên đáng kể là bảng cân đối kế toán đứng sau nó: tổng nợ đã vượt 51 tỷ USD.
Lợi suất 15% trên một đợt phát hành nhỏ chỉ là chuyện đáng chú ý. Nhưng lợi suất 15% gắn với 51 tỷ USD nghĩa vụ nợ là sự định giá lại chi phí tài trợ hạ tầng AI, và đó là lý do mối lo ngại đã chuyển từ câu hỏi liệu nhu cầu năng lực tính toán có tồn tại hay không sang việc liệu lợi nhuận có xứng đáng với khoản vay hay không.
Bộ nhớ vẫn là tâm điểm
Trong đợt bán tháo chất bán dẫn, mức thiệt hại không phân bổ đồng đều. ETF Roundhill Memory giảm khoảng 6% vào thứ Sáu, so với mức giảm 3% đến 4% của các quỹ chất bán dẫn nói chung; Micron, Nvidia và Broadcom nằm trong số những mã giảm giá.
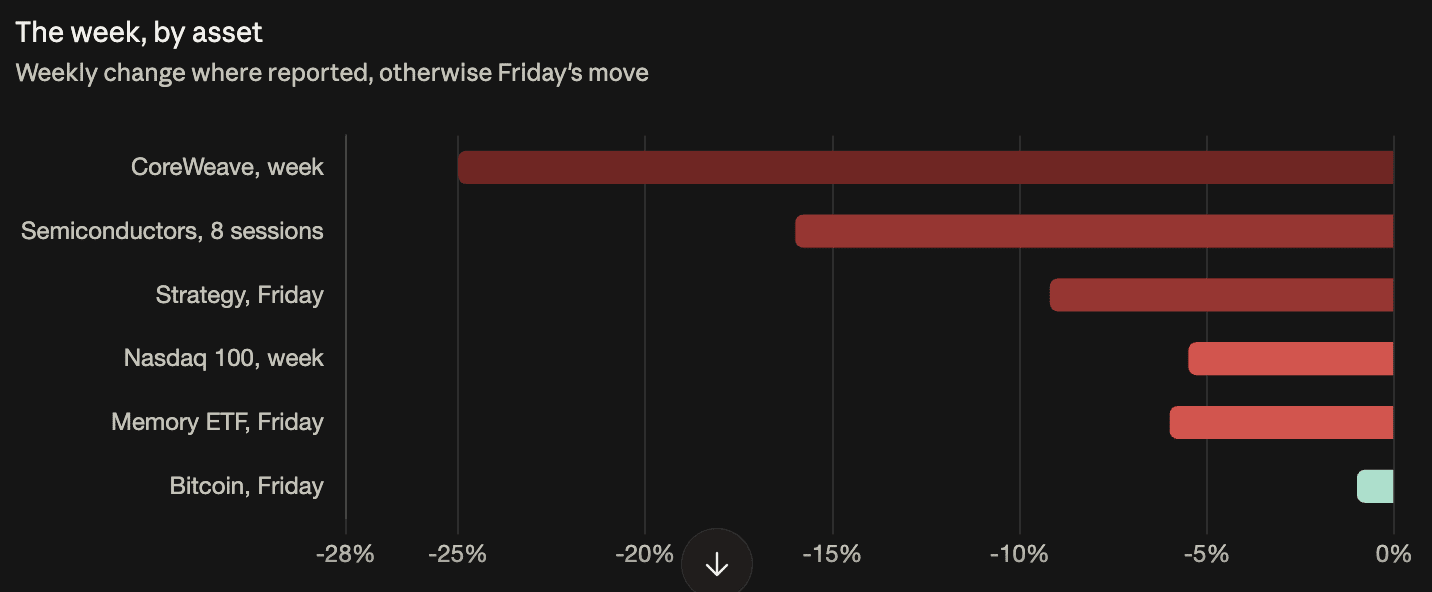
Thứ tự này duy trì suốt cả tuần. Các cổ phiếu ngành bộ nhớ của Hàn Quốc và Nhật Bản giảm 9% đến 11% vào thứ Năm khi Seoul kích hoạt ngắt mạch lần thứ mười trong năm, và trong phiên trước giờ mở cửa hôm thứ Sáu, mọi cổ phiếu bộ nhớ của Mỹ đều giảm trong khi cổ phiếu ngành truyền thông quang học tăng.
Dữ liệu về độ rộng thị trường của Morgan Stanley cho thấy quy mô vấn đề: hiện 96% cổ phiếu ngành bán dẫn thấp hơn hơn 20% so với đỉnh tháng 6, so với khoảng 4% cổ phiếu ngân hàng.
Thị trường tín dụng định giá chính xác hơn thị trường cổ phiếu
Goldman Sachs phát hiện rằng chênh lệch lợi suất trái phiếu lợi suất cao liên quan đến AI đã nới rộng 25 điểm cơ bản trong tuần này, trong khi chênh lệch của trái phiếu không liên quan đến AI hầu như không đổi.
“Chúng tôi cho rằng trái phiếu doanh nghiệp liên quan đến AI, từ các công ty điện toán đám mây thế hệ mới hoặc các doanh nghiệp có mức độ tiếp xúc đáng kể với các phòng thí nghiệm AI tiên phong, đang ở tâm điểm của cuộc tranh luận về chi phí huy động vốn,” Amanda Lynam của ngân hàng cho biết.
Sự tách biệt đó rất quan trọng khi nhìn nhận diễn biến trong tuần. Đây không phải là một sự kiện tín dụng diện rộng hay làn sóng rút lui khỏi rủi ro nói chung. Chi phí vốn của một ngành đang bị nâng lên, đó là lý do cổ phiếu ngân hàng hầu như không bị ảnh hưởng và S&P 500 vẫn ở gần các mức kỷ lục trong khi một nửa số cổ phiếu thuộc Russell 3000 đang ở trong thị trường giá xuống.
Cú sốc dầu mỏ đã loại bỏ công cụ phòng hộ
Dầu Brent tăng lên khoảng 110 USD/thùng và dầu WTI tăng 3.8% vào thứ Sáu, lên 101.71 USD — chênh lệch 8.29 USD giữa chuẩn quốc tế và chuẩn của Mỹ, một mức chênh lệch đáng gọi tên thay vì gộp cả hai vào khái niệm “dầu”.
Hệ quả thể hiện trên thị trường trái phiếu. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng lên 5.097%, sau khi có lúc chạm 5.125% trong phiên, khiến trái phiếu Kho bạc mất đi vai trò thường thấy khi cổ phiếu sụt giảm.
Hôm thứ Năm, diễn biến đi theo quy luật thông thường: cổ phiếu giảm, lợi suất kỳ hạn 10 năm giảm 13.6 điểm cơ bản, vàng tăng. Thứ Sáu thì ngược lại. Cổ phiếu giảm, dầu tăng vọt và lợi suất tăng. Cổ phiếu giảm cùng lợi suất giảm phản ánh triển vọng tăng trưởng yếu hơn, còn trái phiếu đóng vai trò phòng hộ. Cổ phiếu giảm cùng lợi suất tăng phản ánh chi phí cao hơn, và không có tài sản nào trong danh mục đầu tư thông thường có thể phòng hộ cho kịch bản đó.
Lập luận cho rằng tình hình vẫn trong tầm kiểm soát
Giám đốc đầu tư của Angeles, Michael Rosen, cho biết nợ gia tăng là điều đáng theo dõi, nhưng mức hiện tại “còn lâu mới gần” đến mức nguy hiểm mang tính hệ thống.
ARK Investment Management của Cathie Wood đã mua thêm cổ phiếu CoreWeave và Cerebras Systems, dù mua vào khi giá giảm là thông lệ lâu nay của công ty này và phản ánh phong cách riêng hơn là một tín hiệu.
Lập luận thuyết phục hơn nằm ngay trong dữ liệu chênh lệch lợi suất. Tín dụng không liên quan đến AI không biến động, nghĩa là thị trường đang phân biệt chứ không hoảng loạn — và sự phân biệt là dấu hiệu của một đợt định giá lại, chứ không phải khủng hoảng.
Mức độ tiếp xúc với tiền mã hóa nằm ở cổ phiếu, không phải thị trường giao ngay
Bitcoin giảm khoảng 1% vào thứ Sáu, so với mức giảm 2.5% của Nasdaq 100, và giữ được vùng 80,000 USD mà đồng tiền này đã bảo vệ thành công ba lần trong tuần.
Những cái tên chịu tác động lớn hơn là các công ty đã chuyển hướng sang AI. Hut 8, IREN, CleanSpark, Keel Infrastructure và Cipher Mining đều giảm khoảng 6% vào thứ Sáu — những công ty từng khai thác Bitcoin, nay cung cấp dịch vụ lưu trữ cho hoạt động tính toán AI, được định giá dựa trên chi phí tài trợ trung tâm dữ liệu thay vì giá đồng tiền này. Với bộ phận giao dịch tiền mã hóa, đây là sự phân loại lại đáng theo dõi: rủi ro cổ phiếu khai thác đã chuyển từ giá Bitcoin sang thị trường tín dụng.
Điều gì sẽ quyết định tuần tới
Kết quả kinh doanh ngành công nghệ. Năm công ty — Microsoft, NVIDIA, Meta, Apple và Alphabet — tạo ra 93% mức tăng của S&P 500 kể từ tháng 7, trong đó riêng Microsoft đóng góp 181 điểm trong tổng mức tăng 330 điểm của chỉ số.
Các báo cáo đó sẽ trả lời câu hỏi liệu doanh thu từ AI có đủ sức hỗ trợ mức chi tiêu vốn hiện tại hay không. Nếu có, cuộc tranh luận về chi phí huy động vốn sẽ mất đi cơ sở. Nếu không, nhóm cổ phiếu dẫn dắt hẹp đang nâng đỡ chỉ số sẽ là thứ tiếp theo bị định giá lại.
Giá dầu Brent trên 110 USD và cuộc họp Fed ngày 28 tháng 10, trong đó khả năng tăng lãi suất ở mức gần 15% so với khoảng 90% cho tháng 12, là hai biến số còn lại.