


Vàng đã giảm khoảng 27% so với mức cao kỷ lục hồi tháng 1 là 5.608 USD/ounce, xuống còn khoảng 4.112 USD; bạc giảm khoảng 54%, từ 121,62 USD xuống còn khoảng 56 USD. Trong cùng giai đoạn, các ngân hàng trung ương đã mua lượng vàng kỷ lục 288,9 tấn trong quý II, tăng 62% so với cùng kỳ năm trước, còn thị trường bạc đang bước vào năm thứ sáu liên tiếp thâm hụt nguồn cung, ở mức 46,3 triệu ounce. Cả hai điều này đều đúng cùng một lúc, và sự kết hợp đó cho thấy một điều cụ thể: trong khoảng thời gian này, cán cân cung cầu vật chất không phải là yếu tố định giá những kim loại này.
Thâm hụt nguồn cung không ngăn được đà giảm 54%
Luận điểm cơ bản về bạc rất rõ ràng: thâm hụt kéo dài sáu năm, sản lượng khai thác trì trệ và chu kỳ phát triển mỏ quá dài để có thể nhanh chóng đáp ứng nhu cầu.
Không điều nào trong số đó ngăn được giá giảm một nửa.
Đó là thông tin hữu ích nhất trong dữ liệu. Một thị trường mà nguồn cung thiếu hụt so với nhu cầu suốt sáu năm liền, nhưng giá vẫn giảm 54%, là thị trường được định giá theo vị thế giao dịch và điều kiện kinh tế vĩ mô, chứ không phải theo lượng hàng tồn kho. Tình trạng thiếu hụt nguồn cung vật chất có thể sẽ quan trọng vào một lúc nào đó; năm nay thì không.
Điều gì khiến bạc sụp đổ chỉ trong bốn ngày
Diễn biến này đã được ghi nhận và mang tính cơ học, chứ không phải do các yếu tố cơ bản.
Giá bạc giao ngay đạt đỉnh 121,64 USD vào ngày 29 tháng 1, do lực mua của nhà đầu tư cá nhân Trung Quốc, các quỹ chạy theo xu hướng và những câu chuyện về đồng USD mất giá. CME đã tăng mức ký quỹ đối với giao dịch bạc đầu cơ từ 9% lên 11% vào ngày 27 tháng 1. Ngày 30 tháng 1, việc Kevin Warsh được đề cử làm Chủ tịch Cục Dự trữ Liên bang khiến thị trường dự đoán chính sách thắt chặt hơn và lãi suất thực cao hơn, đồng thời đồng USD tăng giá.
Sau đó, bạc giảm 26% chỉ trong một phiên, xuống còn 85 USD. Mức ký quỹ tăng lên 15%, và lên 16,5% đối với các trường hợp rủi ro cao hơn.
Cơ cấu ký quỹ là chi tiết đáng tìm hiểu. Yêu cầu ký quỹ được tính theo tỷ lệ phần trăm của giá, nên sẽ tăng khi giá tăng. Một vị thế dùng đòn bẩy được cấp đủ vốn khi giá ở mức 80 USD sẽ không còn đủ tài sản thế chấp khi giá lên 120 USD, dù nhà giao dịch không làm gì cả; việc thanh lý phát sinh sau đó là bắt buộc, bất kể tình hình của thị trường vật chất ra sao.
Warsh, người đã khiến kỳ vọng lãi suất thay đổi một lần nữa với những phát biểu tại Bangkok hôm thứ Sáu, chính là tác nhân kinh tế vĩ mô chín tháng trước.
Nhu cầu công nghiệp đã giảm
Bức tranh nhu cầu yếu hơn so với cách diễn giải hướng tới tương lai.
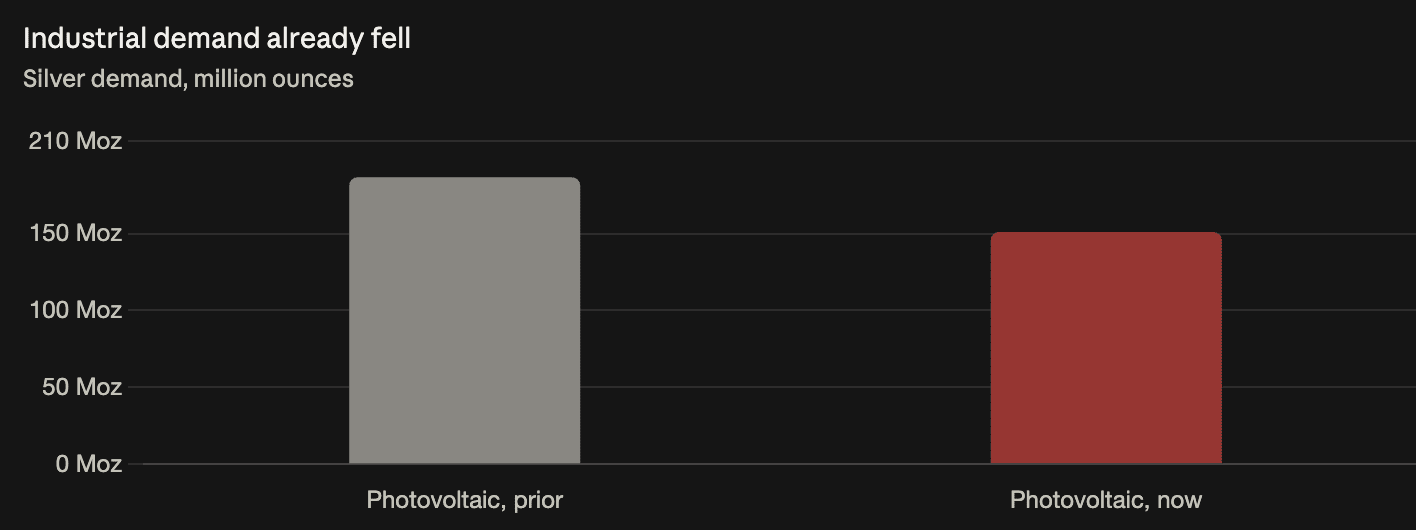
Nhu cầu bạc trong ngành quang điện giảm 19% so với cùng kỳ năm trước, từ 186,6 triệu ounce xuống còn 151,0 triệu ounce. Tổng nhu cầu công nghiệp giảm 3%, xuống 639,6 triệu ounce. Nhu cầu từ trung tâm dữ liệu, xe điện và nâng cấp lưới điện vẫn có, nhưng không bù được mức giảm của ngành năng lượng mặt trời — tổng nhu cầu vẫn giảm.
Nguyên nhân chính là bản thân mức giá. Khi giá vượt 100 USD một ounce, các nhà sản xuất pin mặt trời đã tiết kiệm bạc, giảm lượng bạc sử dụng cho mỗi tấm pin. Cơ chế này giới hạn mọi luận điểm về thiếu hụt nguồn cung: giá cao làm giảm nhu cầu công nghiệp vốn tạo ra tình trạng thâm hụt, và sự điều chỉnh diễn ra qua nhu cầu vì nguồn cung từ mỏ không thể thay đổi nhanh chóng.
Thâm hụt là có thật, nhưng ở mức vừa phải
Mức thiếu hụt năm 2026 tăng lên 46,3 triệu ounce, so với 40,3 triệu ounce, tức tăng khoảng 15%.
So với riêng nhu cầu công nghiệp là 639,6 triệu ounce, mức thâm hụt này vào khoảng 7%. Nếu tính cả nhu cầu đầu tư và trang sức vào tổng nhu cầu, tỷ lệ này còn thấp hơn. Cụm từ “năm thứ sáu liên tiếp thâm hụt” mô tả một tình trạng kéo dài; quy mô thâm hụt không cho thấy một cuộc khủng hoảng khan hiếm.
Luận điểm đầu tư vào vàng dựa trên những nền tảng khác
Mức giảm 27% của vàng chỉ bằng một nửa mức giảm của bạc, đúng như tương quan thường thấy. Bạc vừa có vai trò tiền tệ, vừa phục vụ nhu cầu công nghiệp, nên chịu tác động từ cả tín hiệu lãi suất lẫn tín hiệu tăng trưởng; bạc cũng được giao dịch trên một thị trường kém thanh khoản hơn, khiến biến động theo cả hai chiều mạnh hơn.
Luận điểm giá vàng tăng cũng có cấu trúc khác và bền vững hơn. Thâm hụt ngân sách Mỹ, chi phí lãi vay liên bang tăng và xu hướng đa dạng hóa dự trữ của các ngân hàng trung ương đều là những động lực dài hạn, không phụ thuộc vào tiêu thụ công nghiệp. Jamie Dimon đã nêu thâm hụt ngân sách lớn là một trong năm mối lo ngại về thị trường trong báo cáo kết quả kinh doanh của JPMorgan tuần này; con số 288,9 tấn của các ngân hàng trung ương trong quý là bằng chứng cho thấy xu hướng đa dạng hóa đang diễn ra, chứ không phải dự báo về xu hướng đó.
Những động lực đó không lý giải được mức giảm 27% trong chín tháng. Chúng là lý do để nắm giữ vàng trong cả thập kỷ, chứ không phải lý do khiến giá giảm trong năm nay.
Đợt giảm giá đã bắt đầu từ chín tháng trước, không phải đang diễn ra hiện nay
Có một điểm cần điều chỉnh trong cách diễn giải. Cuối tháng 7, bạc được giao dịch quanh mức 57,62 USD và hiện ở gần 56 USD — nhìn chung đi ngang trong khoảng giữa đến cuối vùng 50 USD suốt ba tháng qua.
Mức giảm 54% đã xảy ra trong tháng 1 và ngay sau đó. Mô tả đây là một đợt trượt giá vẫn đang tiếp diễn là đọc sai diễn biến thị trường; kim loại này đã ổn định từ giữa năm, và bản thân điều đó cũng là một dữ liệu đáng chú ý về thời điểm áp lực bán cạn kiệt.