


Cổ phiếu đóng cửa giảm điểm vào thứ Sáu, khép lại một tuần phần lớn bất lợi cho các nhà đầu tư khi dòng tiền rút khỏi các cổ phiếu công nghệ và trí tuệ nhân tạo. Ẩn sau đó là nỗi lo ngày càng gia tăng trong nhiều ngày qua: các công ty công nghệ đang vay mượn quá nhiều để chi trả cho việc xây dựng hạ tầng AI.
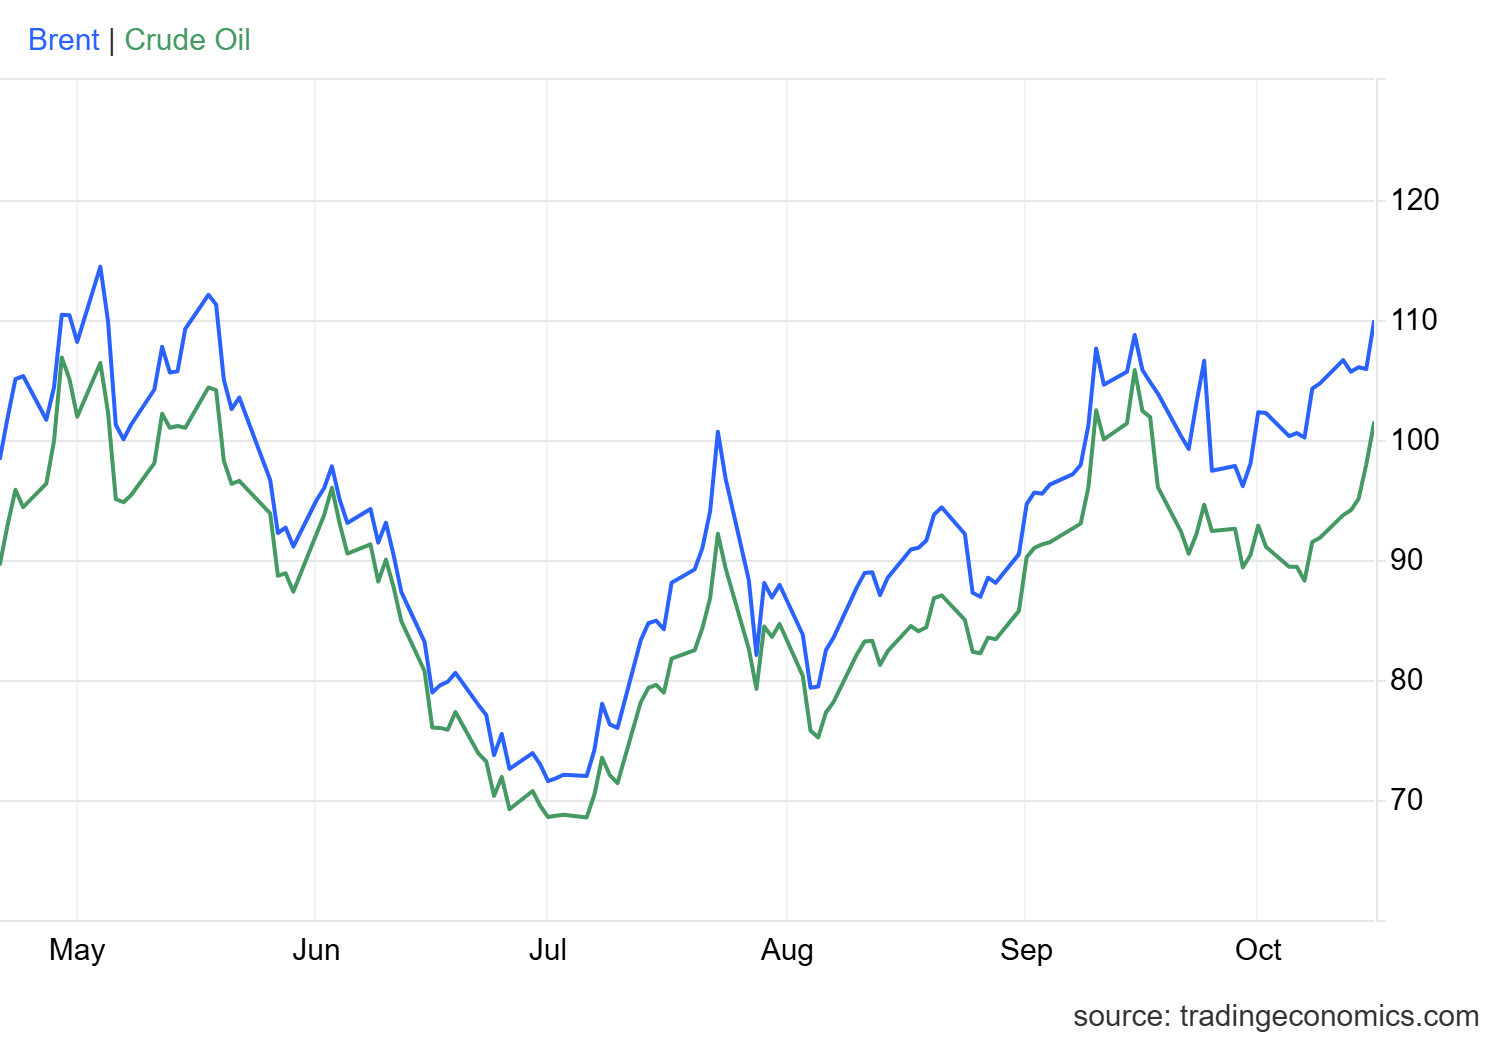
Dầu thô lại mang đến cho giới giao dịch thêm một điều phải lo ngại. Hợp đồng tương lai dầu West Texas Intermediate tăng 3.51%, chốt ở mức 101.41 USD/thùng, còn hợp đồng tương lai dầu Brent tăng 3.72%, lên 109.86 USD, trong bối cảnh căng thẳng gia tăng giữa Mỹ và Iran, cũng như giữa Nga và Ukraine.
Chỉ số tổng hợp Nasdaq giảm 2% trong phiên thứ Sáu, đóng cửa ở mức 26.140,03, khép lại tuần tồi tệ nhất kể từ tháng 6. Làn sóng bán tháo trên diện rộng ở cổ phiếu AI và công nghệ gây sức ép lên mọi chỉ số chính. S&P 500 giảm 1,09% xuống 7.659,44; cả chỉ số này lẫn Nasdaq đều kết thúc phiên dưới đường trung bình động 50 ngày. Chỉ số Công nghiệp Dow Jones mất 175,28 điểm, tương đương 0,34%, xuống 52.002,41. Chỉ số Russell 2000 của các công ty vốn hóa nhỏ đóng cửa ở mức 2.721,70, giảm 1,7%.
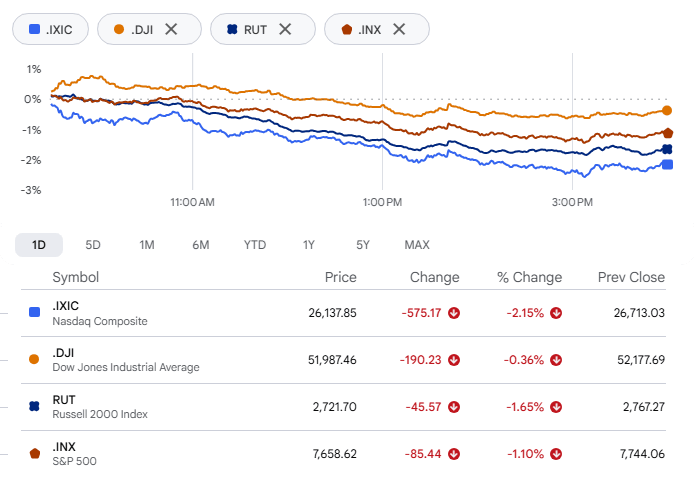
Các chỉ số trong tuần diễn biến trái chiều. S&P 500 mất khoảng 2%, Nasdaq giảm hơn 4% và Russell giảm 2,8%, trong khi Dow—chỉ số ít tập trung vào công nghệ nhất trong ba chỉ số—thực tế tăng 0,7%.
Cổ phiếu nhà sản xuất chip tiếp tục trượt dốc
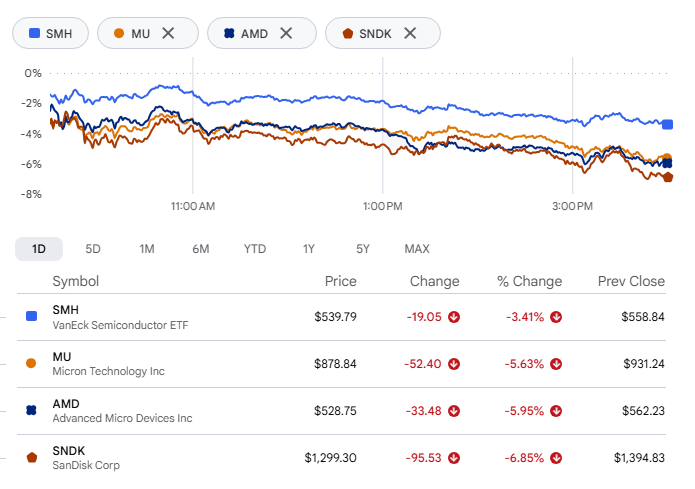
Ngành bán dẫn lại chịu thêm một đòn. Quỹ ETF VanEck Semiconductor (SMH) giảm 3%, trong đó Micron Technology, Advanced Micro Devices và Sandisk dẫn đầu đà đi xuống. Nỗi lo về sự cạnh tranh từ Trung Quốc bao trùm nhóm này suốt cả tuần, và quỹ đã giảm 10% kể từ thứ Hai—mức giảm theo tuần lớn nhất kể từ tháng 4 năm 2025.
Các công ty điện toán đám mây mới chịu cú đánh mạnh hơn
Các công ty cho thuê năng lực điện toán AI có một ngày tệ hơn các nhà thiết kế chip. CoreWeave lao dốc 11,91% xuống còn 61,39 USD, nâng mức giảm trong tuần lên 25%. Nebius giảm 12,18% xuống 165,47 USD.
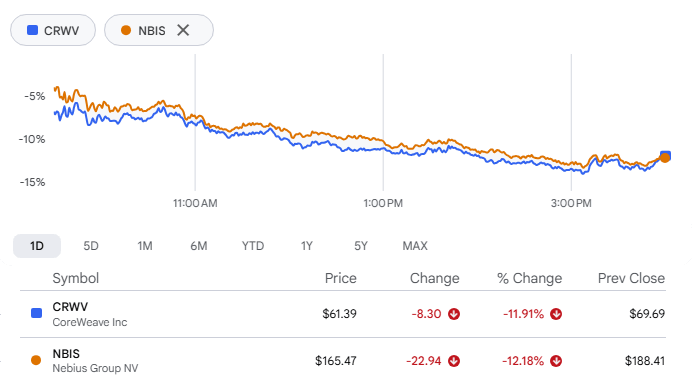
Goldman Sachs đã diễn đạt rõ áp lực này trong một báo cáo hôm thứ Sáu, nêu ra những vấn đề riêng của ngành và nghi ngờ liệu đà tăng trưởng có thể kéo dài hay không. Làn sóng bán tháo càng làm gia tăng những lo ngại sẵn có về định giá AI, chi tiêu vốn và sức bền của làn sóng xây dựng trung tâm dữ liệu. Tình hình tài chính của CoreWeave phải gánh phần lớn sự quy trách nhiệm, nhưng rắc rối không chỉ giới hạn ở một công ty. Trong bối cảnh thị trường vẫn phải đối mặt với lãi suất cao kéo dài, sức khỏe tài chính của toàn bộ quá trình phát triển hạ tầng AI đang bị soi xét kỹ hơn.
Một tuần thuận lợi cho phe bán khống
Những ai đặt cược chống lại cơn sốt AI đã có một tuần rất thuận lợi. Trong bảy ngày qua, các nhà giao dịch này thu về khoản lãi trên giấy ước tính 32 tỷ USD, trong khi Chỉ số Bán dẫn Philadelphia giảm hơn 12%. Lập luận của họ khá đơn giản: lãi suất cao hơn, định giá quá căng và các hóa đơn hạ tầng khổng lồ rốt cuộc sẽ gây sức ép lên nhóm này.
Chỉ số giảm phiên thứ tám liên tiếp vào thứ Sáu, mở ra khả năng cân bằng chuỗi giảm dài nhất trong hai thập kỷ.
Netflix tái cơ cấu đội ngũ nội dung
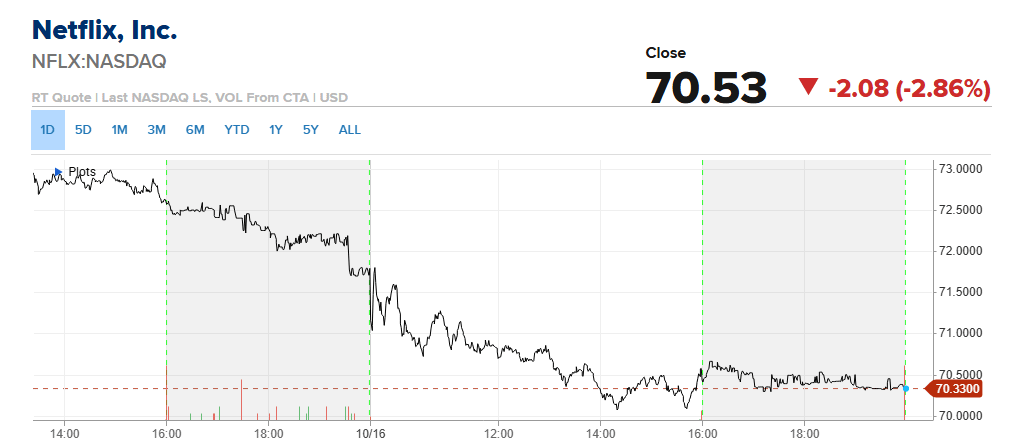
Cổ phiếu Netflix giảm 2,87% sau khi công ty thay Giám đốc Nội dung Bela Bajaria bằng Peter Rice, cựu chủ tịch mảng truyền hình của Disney, người sẽ nhậm chức vào ngày 26 tháng 10. Nền tảng phát trực tuyến này cũng đang cắt giảm khoảng 1.000 việc làm. Hai động thái cho thấy sự thay đổi định hướng khi Netflix tìm cách khôi phục tăng trưởng lượng người xem trước sự cạnh tranh ngày càng gay gắt.
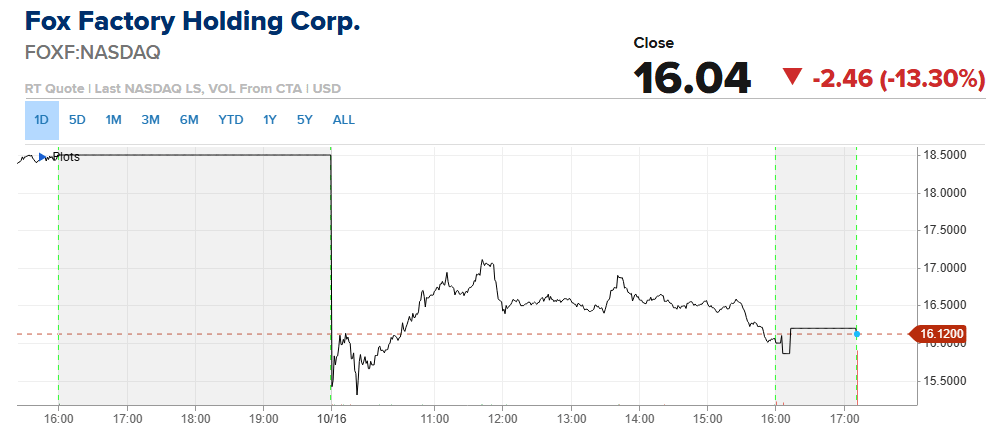
Fox Factory lao dốc 13% sau khi CEO Mike Dennison từ chức. Hội đồng quản trị bổ nhiệm thành viên hội đồng Douglas Grimm làm giám đốc điều hành tạm quyền. Nhà sản xuất hệ thống treo xe cũng hạ dự báo doanh thu cả năm xuống còn 1,35–1,38 tỷ USD, từ mức 1,42–1,47 tỷ USD trước đó.
Năng lượng đi ngược xu hướng
Năng lượng là góc duy nhất của thị trường đi theo hướng ngược lại. Đà tăng của Chevron góp phần lớn giúp hạn chế mức giảm của Dow. ConocoPhillips tăng 3,37% lên 146,50 USD, Chevron tăng 2,59% lên 225,00 USD, còn Exxon Mobil tăng 2,46% lên 178,98 USD.
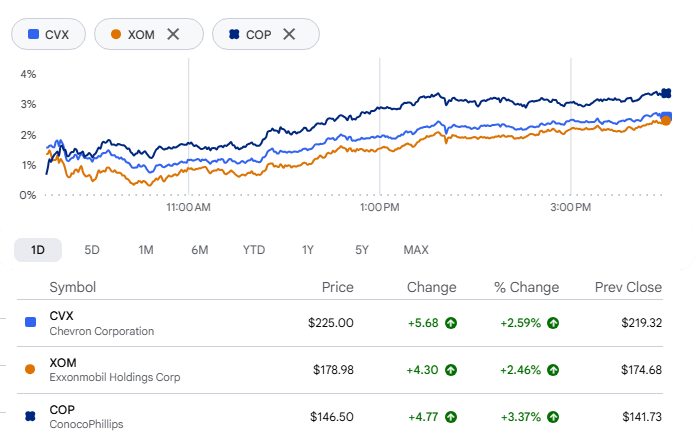
Đà tăng còn có nguyên nhân từ thực tế vận chuyển. Các nhà sản xuất đang phải trả cước vận tải cao hơn và gánh mức phí bảo hiểm rủi ro lớn hơn để đưa hàng hóa qua eo biển Hormuz, khiến bức tranh nguồn cung khu vực trở nên khó đoán. Các vụ tấn công tàu chở dầu tại đây đã khiến dòng chảy dầu thô sụt giảm mạnh, và cổ phiếu năng lượng tăng cùng với giá dầu.
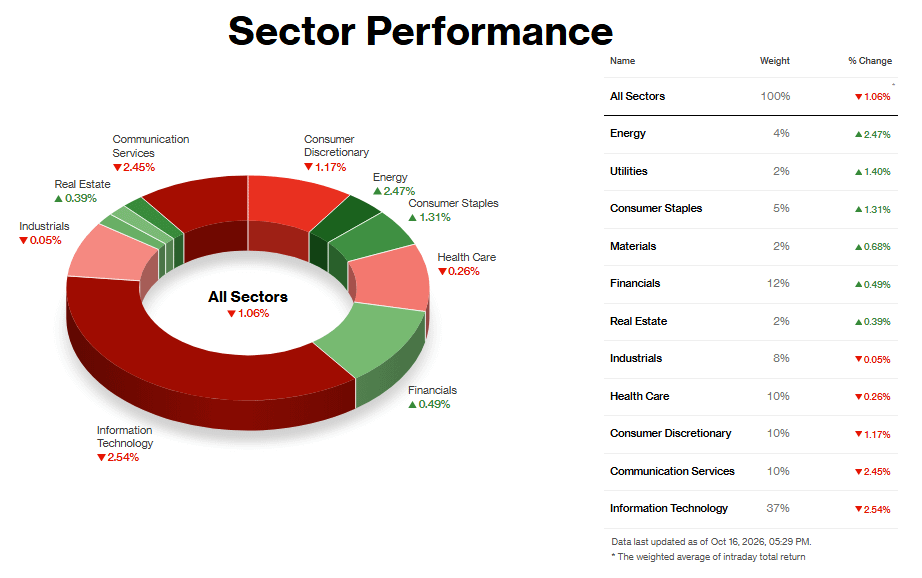
Phân tích ngành:
Các ngành có diễn biến tốt nhất
Năng lượng dẫn đầu thị trường với mức tăng 2,1%, nhờ động lực đến từ bảng giá dầu thô. Giá dầu tăng hơn 3% do lo ngại về nguồn cung ở Trung Đông, trong khi dầu thô Mỹ chốt quanh mức 101 USD/thùng. Giá dầu thô cao hơn tác động trực tiếp đến kỳ vọng lợi nhuận của các nhà sản xuất, nên nhà đầu tư mua vào khi phần còn lại của thị trường bị bán tháo. Cổ phiếu quốc phòng cũng đi ngược xu hướng. Vì chất xúc tác đến từ địa chính trị chứ không phải thay đổi cung cầu, đây có vẻ là giao dịch dựa trên phần bù rủi ro, có thể nhanh chóng đảo chiều nếu căng thẳng hạ nhiệt.
Ngành tiện ích tăng 1,2%, nhưng không có tin tức đơn lẻ nào lý giải được mức tăng này. Đà tăng diễn ra vào ngày dòng tiền rời khỏi cổ phiếu công nghệ, và dòng tiền ổn định của nhóm này khiến nó trở thành nơi trú ẩn tự nhiên. Đây cũng không phải là đợt tăng do trái phiếu thúc đẩy các cổ phiếu nhạy cảm với lãi suất, vì lợi suất trái phiếu kỳ hạn 10 năm vẫn quanh mức 5,07%. Đây là sự luân chuyển sang nhóm phòng thủ, chứ không phải một xu hướng.
Các ngành có diễn biến kém nhất
Công nghệ thông tin giảm 2,4%, còn dịch vụ truyền thông giảm 2,7%. Điểm chung là việc tài trợ cho AI. Nhà đầu tư ngày càng lo ngại rằng các dự án xây dựng hạ tầng AI bằng vốn vay có thể không mang lại hiệu quả trong khi chi phí vay vẫn cao; nỗi lo này càng tăng sau khi CPI tháng 9 cao hơn dự báo, ở mức 3,7%, và giá sản xuất tăng 6,3%. Điều này ảnh hưởng đến toàn bộ chỉ số, vì cổ phiếu bán dẫn chiếm khoảng một phần năm giá trị vốn hóa thị trường của S&P 500. Đây là điểm yếu trên diện rộng của ngành, không phải vấn đề riêng của một công ty.
Dịch vụ truyền thông không có một động lực chi phối duy nhất. Nhóm này có nhiều công ty chi mạnh cho AI, và một chiến lược gia nhận định chi phí vốn tăng khiến làn sóng đầu tư vốn trở nên đắt đỏ hơn, đồng thời nâng mức sinh lời cần đạt. Meta sẽ công bố kết quả vào tuần tới, điều này có thể đã khiến nhà đầu tư giảm rủi ro. Netflix cũng giảm sau khi bổ nhiệm giám đốc nội dung mới.
Cổ phiếu hàng tiêu dùng không thiết yếu giảm 1,5%. Tesla giảm sau khi ra mắt Roadster được thiết kế lại, nhưng ngoài ra không có chất xúc tác nổi bật nào. Phần còn lại có vẻ giảm theo do bị liên đới với làn sóng bán tháo cổ phiếu tăng trưởng.
Đó là một điểm sáng nhỏ trong phiên giao dịch bị chi phối bởi những lo ngại về AI. Những lo ngại này sắp lắng xuống hay chỉ mới bắt đầu vẫn còn là câu hỏi bỏ ngỏ.