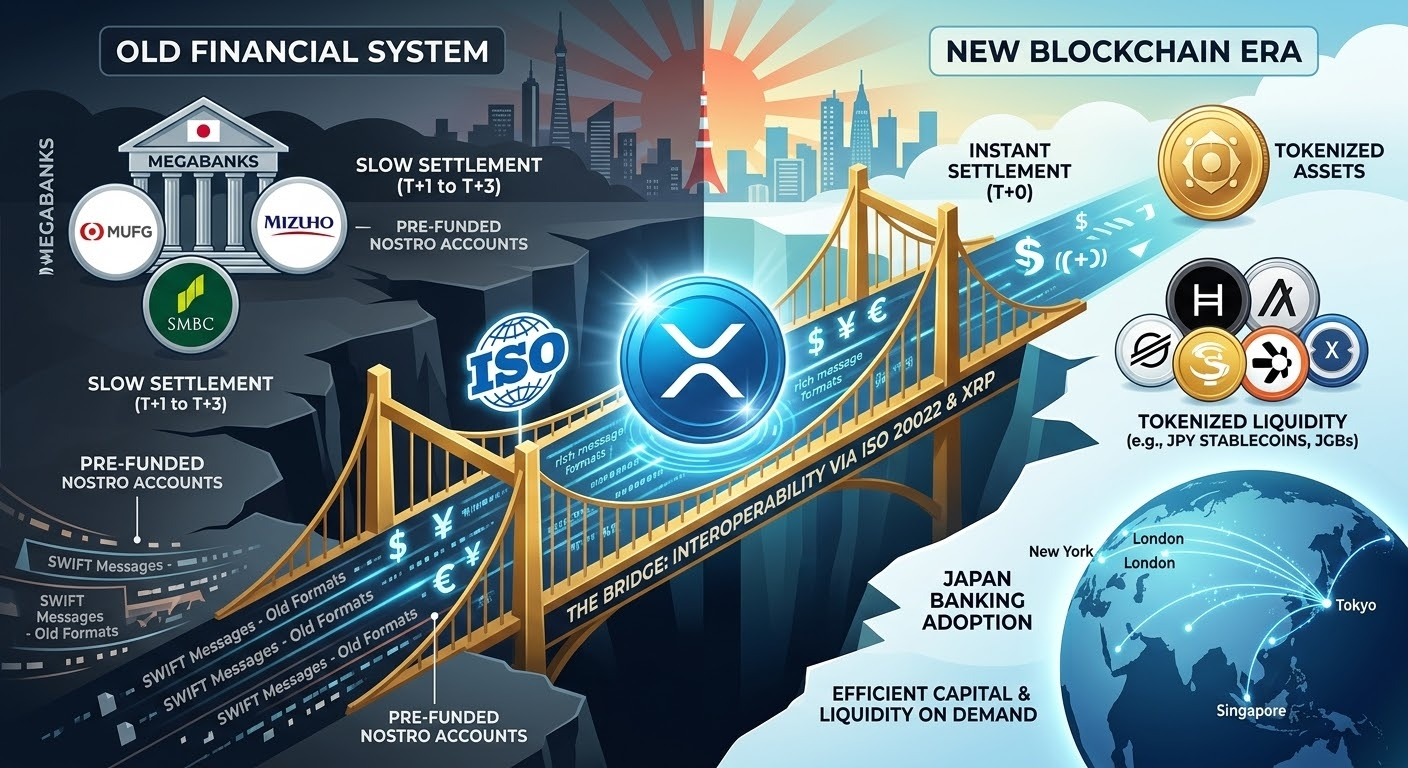
Ba ngân hàng lớn nhất Nhật Bản — MUFG, SMBC và Mizuho — đã hợp tác ra mắt cơ sở hạ tầng token hóa quy mô lớn: Project Pax (stablecoin phục vụ thanh toán thương mại qua Swift) và token hóa thị trường tiền tệ/trái phiếu chính phủ Nhật Bản (JGB) với thanh toán tức thì T+0.
Trong khi nhiều người vẫn mải tìm kiếm meme coin tiếp theo chẳng có công dụng gì, các định chế tài chính thực sự đang xây dựng những đường ray âm thầm cho tương lai. ⚙️
Nhưng... $XRP và nhóm giao thức tuân thủ tiêu chuẩn ISO 20022 ($XLM , #HBAR , ALGO, $QNT , XDC) phù hợp với bức tranh này như thế nào? 👇
1️⃣ Cùng một “ngôn ngữ” tài chính:
Vấn đề lớn nhất của blockchain truyền thống luôn là thiếu khả năng tương thích với dữ liệu ngân hàng. Các giao thức ISO 20022 được thiết kế ngay từ đầu để xử lý các thông điệp phong phú mà ngành ngân hàng quốc tế yêu cầu. Khi các ngân hàng kết nối hệ thống của họ với các mạng on-chain, những blockchain này “nói” cùng một ngôn ngữ.
2️⃣ Bẫy thanh khoản và vai trò của tài sản cầu nối:
Khi mỗi ngân hàng phát hành stablecoin thương mại riêng trên các mạng công khai và riêng tư, thanh khoản toàn cầu sẽ bị phân mảnh. Làm thế nào để nhanh chóng đổi từ stablecoin bằng Yên sang stablecoin bằng Euro hoặc Đô la?
Đó là lúc cần đến một tài sản thanh toán trung lập làm cầu nối như XRP: sử dụng vốn hiệu quả, hoàn tất giao dịch trong 3-5 giây và không phải chịu chi phí khóa hàng nghìn tỷ trong các tài khoản Nostro/Vostro.
3️⃣ Khả năng tương tác và thương mại toàn cầu:
Các nền tảng như Progmat ở Nhật Bản vận hành với kiến trúc đa chuỗi. Cơ sở hạ tầng cần có khả năng tương tác cấp doanh nghiệp (QNT), các đường ray token hóa và vi thanh toán tốc độ cao (HBAR, ALGO), cùng các cổng phát hành tài sản hiệu quả (XLM).
💡 Kết luận:
Tin tức ngân hàng không tạo ra những đợt tăng giá gấp 100 lần chỉ sau một đêm, nhưng chúng xác thực kiến trúc hạ tầng mà các dự án này được thiết kế dựa trên ngay từ ngày đầu tiên.
Việc áp dụng ở cấp độ tổ chức không đến bằng cách xin phép, mà bằng cách tích hợp công nghệ vào cốt lõi của hệ thống. 🧠⚡