


Đồng bảng Anh đã tăng lên mức cao nhất so với đô la Mỹ trong hơn ba tuần. Bảng Anh giao dịch quanh mức 1,334 USD vào thứ Sáu, tăng khoảng 0,5% trong ngày và đạt mức mạnh nhất kể từ ngày 23 tháng 9. Mức tăng 0,58% khi chốt phiên thứ Năm đã tạo đà, sau khi dữ liệu của Anh được công bố vượt xa dự báo và củng cố kỳ vọng Ngân hàng Anh sẽ tăng lãi suất vào tháng tới.
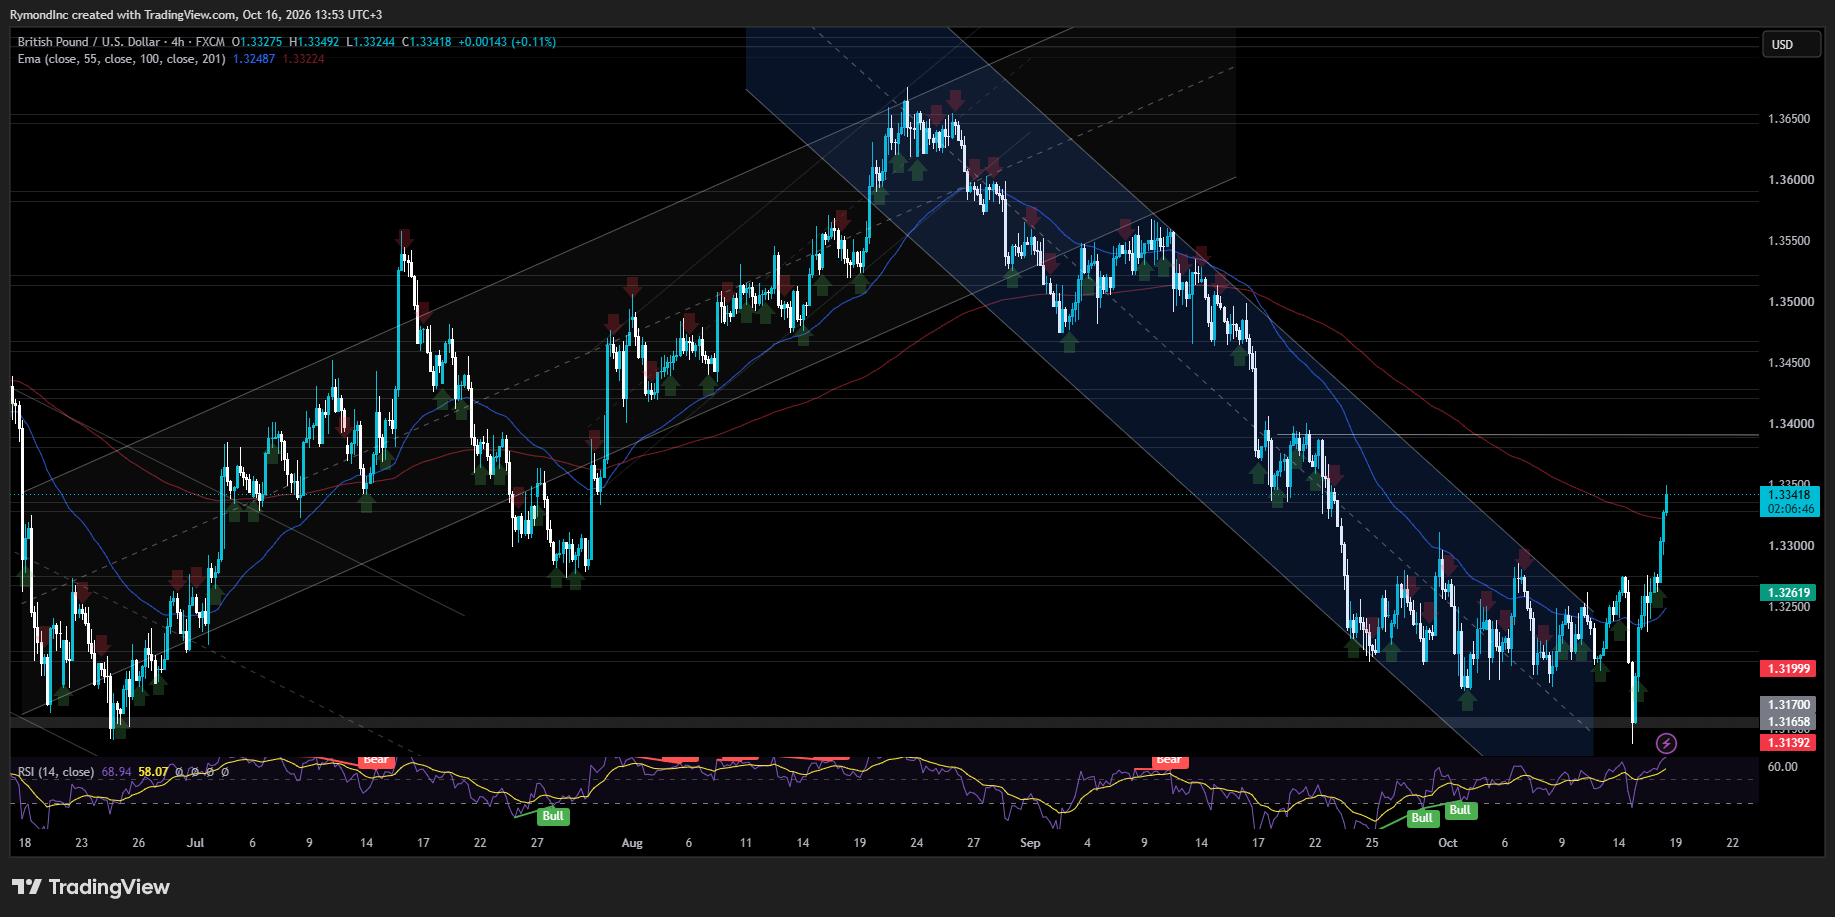
GBP/USD tăng 0,82% trong tuần, lên 1,3343, đưa cặp tiền này tiến gần đến việc chấm dứt chuỗi giảm kéo dài bốn tuần. Đằng sau đà tăng là một ngân hàng trung ương ngày càng phát đi tín hiệu cứng rắn hơn. Berenberg dự báo lãi suất sẽ tăng vào ngày 5 tháng 11.
Nền kinh tế nhất quyết không chịu thu hẹp
Các nhà dự báo đã dự kiến kinh tế sẽ suy giảm trong tháng 8. Nền kinh tế phớt lờ họ. GDP tăng 0.1% sau mức tăng 0.4% của tháng 7, và trong ba tháng tính đến tháng 8, GDP tăng 0.7%, cao hơn mức 0.5% của ba tháng tính đến tháng 7 (con số này cũng được điều chỉnh từ 0.4%).
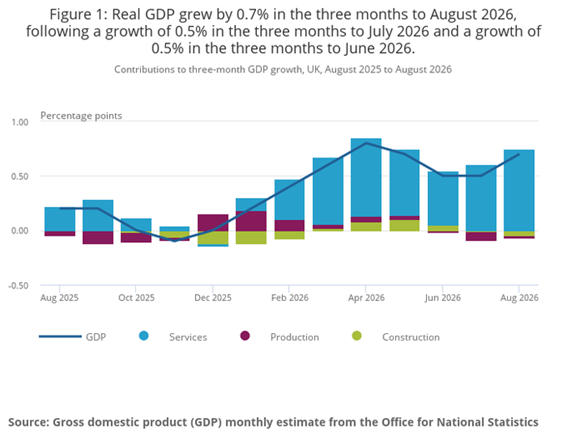
Ngành dịch vụ là động lực chính. Ngành này tăng 0.9% trong ba tháng đó, trong khi sản lượng giảm 0.2% và xây dựng giảm 1.0%. Bỏ qua con số tiêu đề, đây là một đợt phục hồi chỉ có một động cơ.
Đối với những người hoạch định lãi suất, nền kinh tế bền bỉ đã loại bỏ một cái cớ thuận tiện để chờ đợi. Lập luận ủng hộ chính sách thắt chặt hơn đã mạnh lên, và thị trường vẫn chủ yếu kỳ vọng lãi suất sẽ tăng 25 điểm cơ bản vào ngày 5 tháng 11, dù mức độ chắc chắn đã giảm đôi chút so với trước. Lãi suất cao hơn thường hỗ trợ đồng tiền. Đồng bảng Anh đang cho thấy điều đó.
Một ủy ban vốn đã nghiêng về phía thắt chặt
Thống đốc Andrew Bailey vẫn chưa phát đi tín hiệu báo động. Hôm nay, ông nói hiện có rất ít bằng chứng cho thấy năng lượng đắt đỏ hơn đang lan sang tiền lương và giá cả nói chung, đồng thời cho biết vẫn còn quá sớm để biết tác động sẽ lớn đến đâu. Những thành viên khác của Ủy ban Chính sách Tiền tệ ít muốn chờ đợi hơn và đã thúc giục hành động sớm hơn.
Tháng 9 cho thấy sự chia rẽ. Ngân hàng giữ lãi suất chính sách ở mức 3.75% vào ngày 17 tháng 9, đúng như dự kiến, nhưng chỉ với tỷ lệ biểu quyết 6-3. Huw Pill, Megan Greene và Catherine Mann muốn tăng 0.25 điểm phần trăm lên 4%.
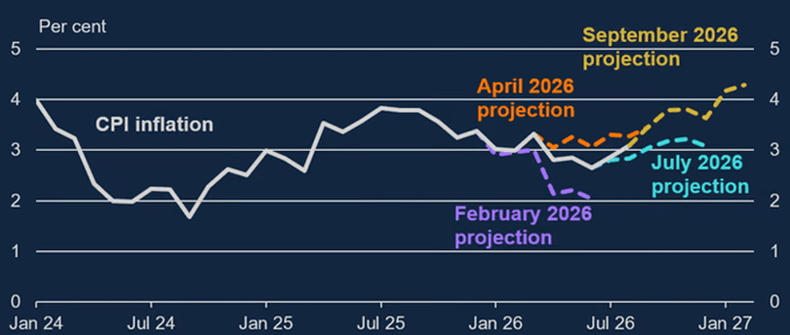
Triển vọng lạm phát không giúp ích cho phe ôn hòa. Cập nhật số liệu cùng với biên bản cuộc họp tháng 9, các chuyên viên của Ngân hàng hiện dự báo CPI ở gần mức 3.75% trong quý cuối năm 2026 và nhỉnh hơn 4% vào đầu năm 2027. Dự báo hồi tháng 7 cho quý đó là 3.2%.
Andrew Wishart, nhà kinh tế tại Berenberg, xem tất cả những điều này là dấu hiệu cho thấy lãi suất sẽ tăng vào ngày 5 tháng 11. Ông đã xem kỹ biên bản, và nội dung biên bản phù hợp với nhận định đó: bốn trong số sáu người bỏ phiếu giữ nguyên lãi suất đã phát biểu theo cách để ngỏ khả năng tăng lãi suất sau này.
Bailey đưa ra nhận định kèm điều kiện. Ông viết rằng nếu xung đột Trung Đông kéo dài và các hiệu ứng vòng hai có vẻ dễ xảy ra hơn, “có khả năng chính sách sẽ phải thắt chặt”. Thị trường lao động yếu, điều mà ông thừa nhận, cũng không làm thay đổi điều đó. Sarah Breeden nhẹ lời hơn. Bà nói nếu các rủi ro trở thành hiện thực, thì “việc lãi suất Ngân hàng phản ứng sẽ ngày càng trở nên phù hợp”.
Clare Lombardelli thẳng thắn hơn, cho rằng “lý do để tăng lãi suất Ngân hàng đang ngày càng mạnh lên” chừng nào xung đột chưa có giải pháp lâu dài. Dave Ramsden thì dè dặt. Ông nói áp lực tăng liên tục đối với triển vọng lạm phát có thể tạo cơ sở cho việc tăng lãi suất, và đó là giới hạn trong phát biểu của ông.
Tiếp theo là ba người vốn đã bỏ phiếu tăng lãi suất. Mann cho rằng lập trường hiện tại chưa đủ thắt chặt, còn lập luận của phe diều hâu là phần bù rủi ro thị trường không thể thay Ngân hàng thực hiện vai trò của lãi suất. Greene tập trung vào thời điểm. Bà cảnh báo mối nguy lớn hơn là không duy trì mức độ thắt chặt đủ cao, bởi chờ đến khi các hiệu ứng vòng hai xuất hiện đồng nghĩa với hành động quá muộn. Các chuyên viên của Ngân hàng dự báo lạm phát đạt đỉnh vào đầu năm tới, đúng lúc các thỏa thuận tiền lương được ký kết. Khoảng thời gian của bà rất ngắn.
Câu hỏi ngân sách phủ bóng lên đồng bảng Anh
Đồng bảng Anh còn phải vượt qua một trở ngại nữa trước khi Ngân hàng đưa ra quyết định. Matthew Ryan, trưởng bộ phận chiến lược thị trường tại Ebury, công ty chuyên về ngoại hối, nói điều quan trọng nhất là ngân sách đầu tiên của Bộ trưởng Tài chính John Healey, dự kiến công bố ngày 28 tháng 10, sẽ tác động ra sao đến đồng bảng và thị trường trái phiếu chính phủ Anh. Theo ông, phản ứng sẽ phụ thuộc vào việc Healey có thể hạn chế thiệt hại kinh tế đồng thời thuyết phục nhà đầu tư rằng chi tiêu trong tương lai sẽ không làm suy giảm tính bền vững của nợ hay không.
Fed không vội vàng
Một phần đà tăng của đồng bảng thực chất là câu chuyện về đồng đô la. Các khoản cược vào việc Fed thắt chặt trong tháng 10 đang giảm dần.
Lạm phát tiêu dùng dai dẳng (tăng 3.7% so với cùng kỳ năm trước trong tháng 9) đã có lúc đẩy hợp đồng tương lai lãi suất quỹ liên bang lên mức 50-50 về khả năng tăng lãi suất tại cuộc họp FOMC kế tiếp. Kể từ đó, khả năng này giảm xuống khi trái phiếu Kho bạc Mỹ tăng giá và các quan chức Fed kêu gọi kiên nhẫn.
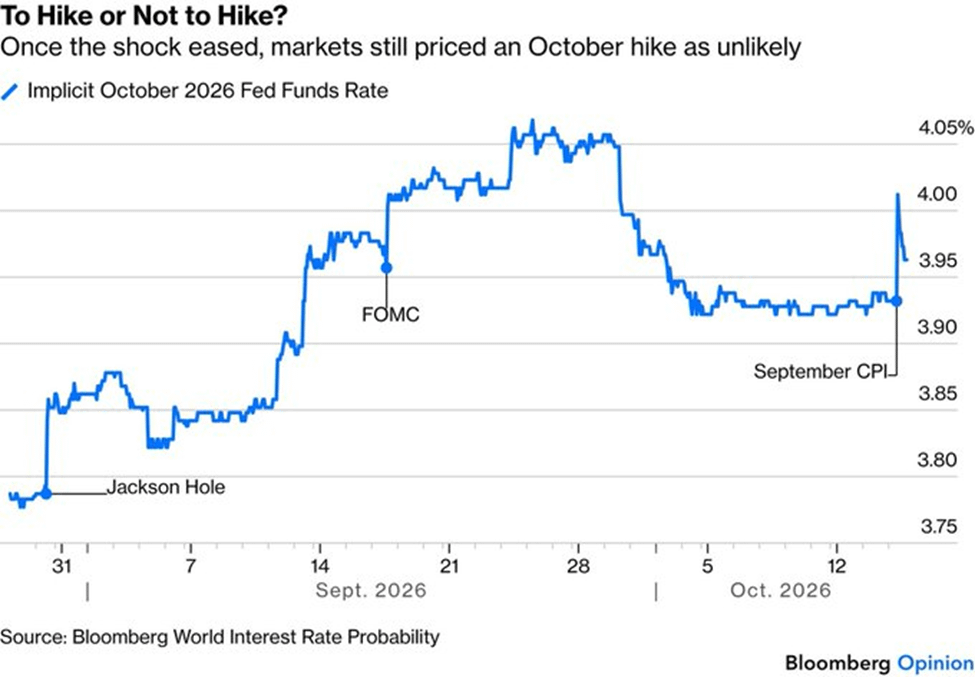
Giá sản xuất chẳng giúp ích gì cho phe ôn hòa. Số liệu tháng 9 cho thấy mức tăng 1.3% theo tháng và 6.3% theo năm: mức tăng theo tháng lớn nhất kể từ tháng 3 năm 2022 và mức tăng theo năm lớn nhất kể từ tháng 12 năm 2022. Càng qua từng tuần, việc hình dung Fed cắt giảm lãi suất càng khó hơn. Dù vậy, chỉ riêng lạm phát có thể vẫn chưa buộc Fed phải hành động ngay.
Diễn biến định giá cho thấy rõ câu chuyện. Khả năng tăng lãi suất trong tháng 10 đạt đỉnh trên 50% sau khi số liệu CPI được công bố, rồi giảm xuống dưới 30% khi trái phiếu tăng giá và các diễn giả của Fed lên tiếng phản đối. Hiện thị trường nhận định khả năng giữ nguyên lãi suất tại cuộc họp ngày 27-28 tháng 10 là khoảng 85%. Tháng 12 lại là chuyện khác, với khả năng tăng lãi suất khi đó lên khoảng 90%.
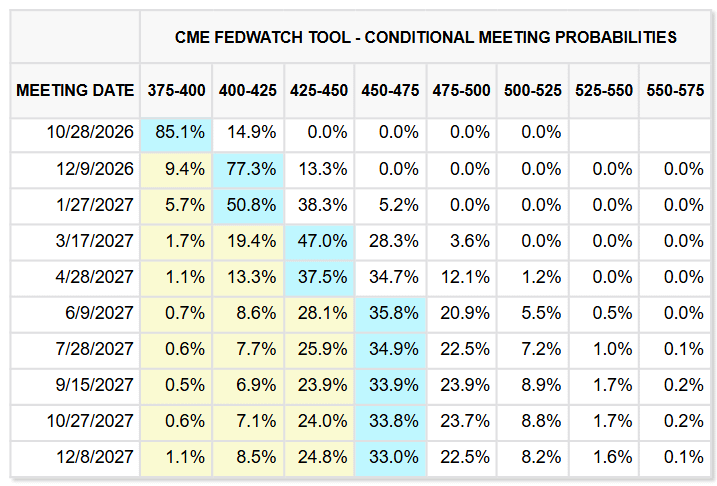
Lắng nghe chính Fed, thông điệp vẫn lặp lại: tăng lãi suất thì có; vội vàng thì không. Thống đốc Christopher Waller muốn tăng thêm lãi suất vì lạm phát quá cao, trong khi làn sóng đầu tư vào AI và cú sốc năng lượng đều góp phần đẩy lạm phát lên. Tuy nhiên, ông linh hoạt về thời điểm và từng nói rằng các đợt tăng lãi suất không nhất thiết phải diễn ra ở những cuộc họp liên tiếp. Ông nói thêm, lợi suất dài hạn đã “đảm nhận một phần công việc” bằng cách làm nguội thị trường nhà ở và ô tô.
Mary Daly thuộc Fed San Francisco, một thành viên FOMC không có quyền biểu quyết trong năm nay, cũng dự đoán sẽ có thêm các đợt tăng lãi suất. Điều bà không thấy là sự cấp bách. Theo bà, không có lý do gì phải quyết định khi thông tin còn ít ỏi, và vẫn còn nhiều cuộc họp phía trước. Theo cách bà mô tả, Fed sẽ chọn đúng thời điểm thay vì phản ứng với một số liệu đơn lẻ.
Đầu tháng này, Phó Chủ tịch Philip Jefferson nói rằng các quyết định trong tương lai nên dựa trên dữ liệu, và có thêm dữ liệu sẽ giúp Fed đưa ra quyết định tốt hơn. Michelle Bowman, Phó Chủ tịch phụ trách giám sát, không thấy cần vội thắt chặt thêm và muốn có thời gian theo dõi nền kinh tế. Hãy chờ xem.
John Williams đưa ra nhận định cụ thể nhất. Chủ tịch Fed New York, đồng thời là Phó Chủ tịch FOMC và có quyền biểu quyết thường trực, nói rằng nhiều khả năng sẽ có thêm một đợt tăng lãi suất trong năm nay nếu nền kinh tế diễn biến đúng như kỳ vọng. Tuy nhiên, sau đợt tăng hồi tháng 9, ông cho rằng “không cần phải vội”, và dữ liệu bổ sung sẽ định hướng các bước tiếp theo.
Cơn say AI lan đến đồng bạc xanh
Sự chờ đợi đang khiến đồng đô la phải trả giá. Chỉ số đô la Mỹ giảm xuống dưới 102 vào thứ Sáu, nối dài đà giảm của phiên trước và kém hơn trái phiếu Kho bạc Mỹ với vai trò tài sản trú ẩn trong đợt bán tháo gần đây đối với cổ phiếu công nghệ và AI. Các nhà giao dịch bắt đầu tính đến khả năng chi tiêu vốn cho AI chậm lại — chính là làn sóng bùng nổ đã nâng đỡ cả nền kinh tế lẫn thị trường Mỹ. Nếu khoản chi tiêu đó hạ nhiệt, lý do để nắm giữ đồng đô la cũng suy yếu theo.
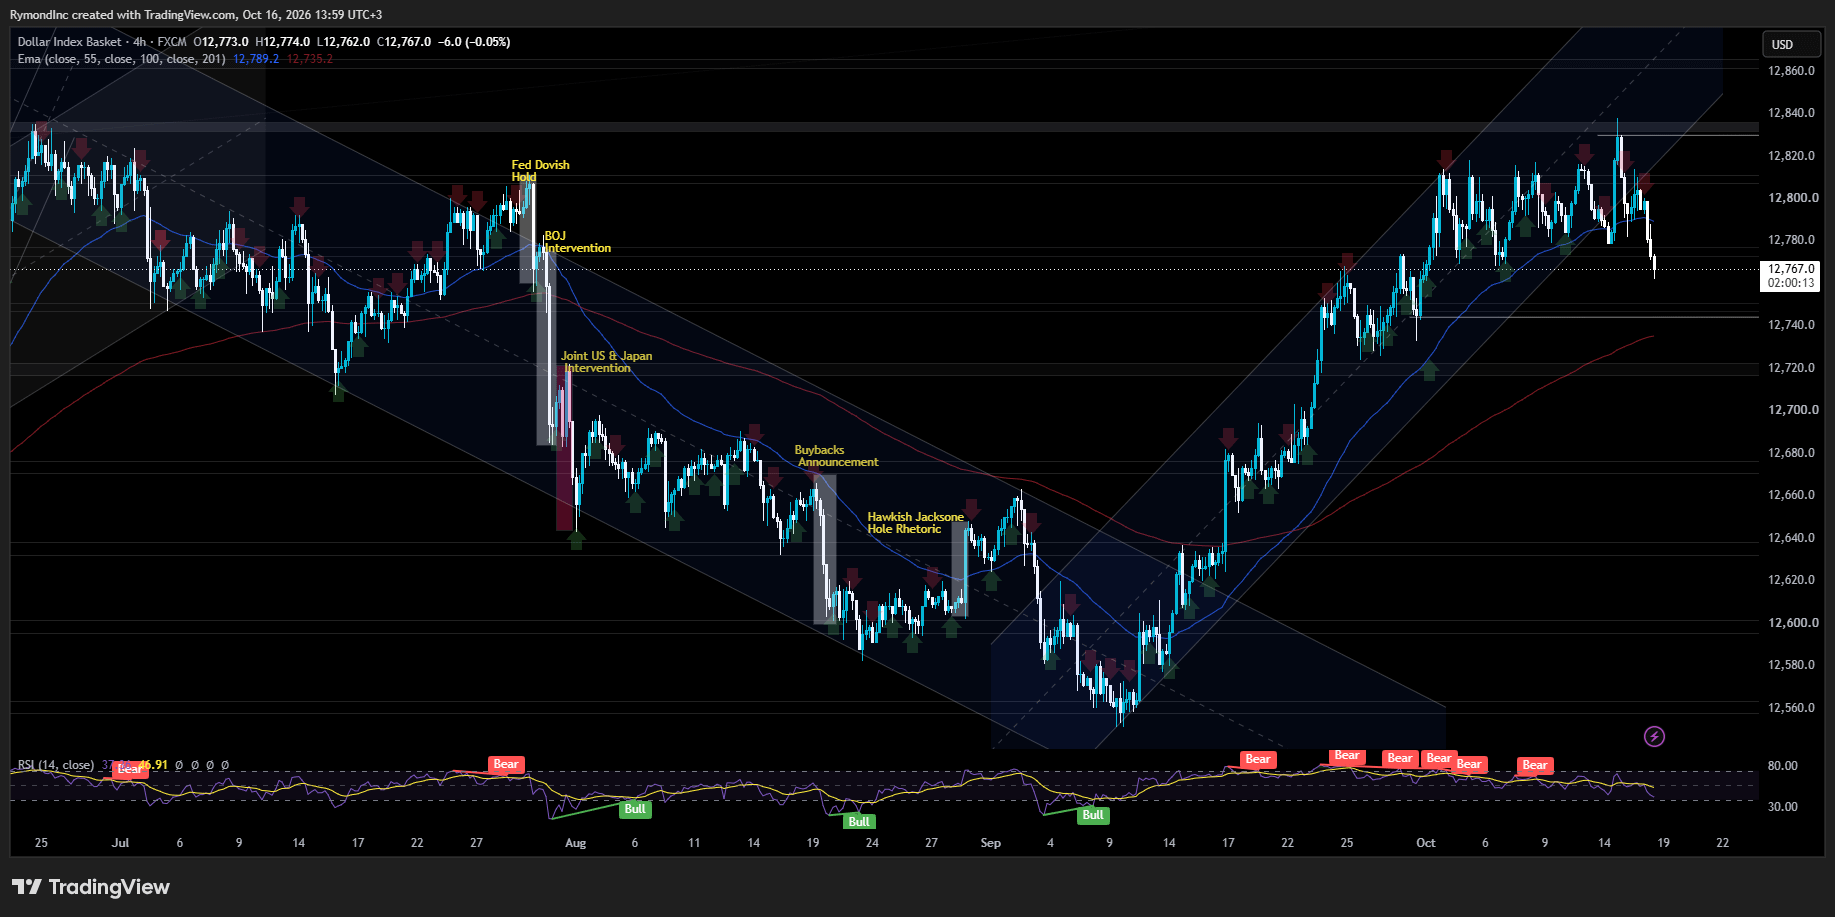
Những phép thử tiếp theo của đồng bảng Anh dồn dập diễn ra. Số liệu lạm phát của Anh được công bố ngày 21 tháng 10, ngân sách sẽ được công bố một tuần sau đó, Fed họp cùng tuần ấy, và Ngân hàng Anh đưa ra quyết định vào ngày 5 tháng 11. Thị trường đã tính đến khả năng tăng lãi suất cho đồng bảng. Còn việc đã tính đến mọi diễn biến trong khoảng thời gian đó hay chưa lại là một câu hỏi khác.