

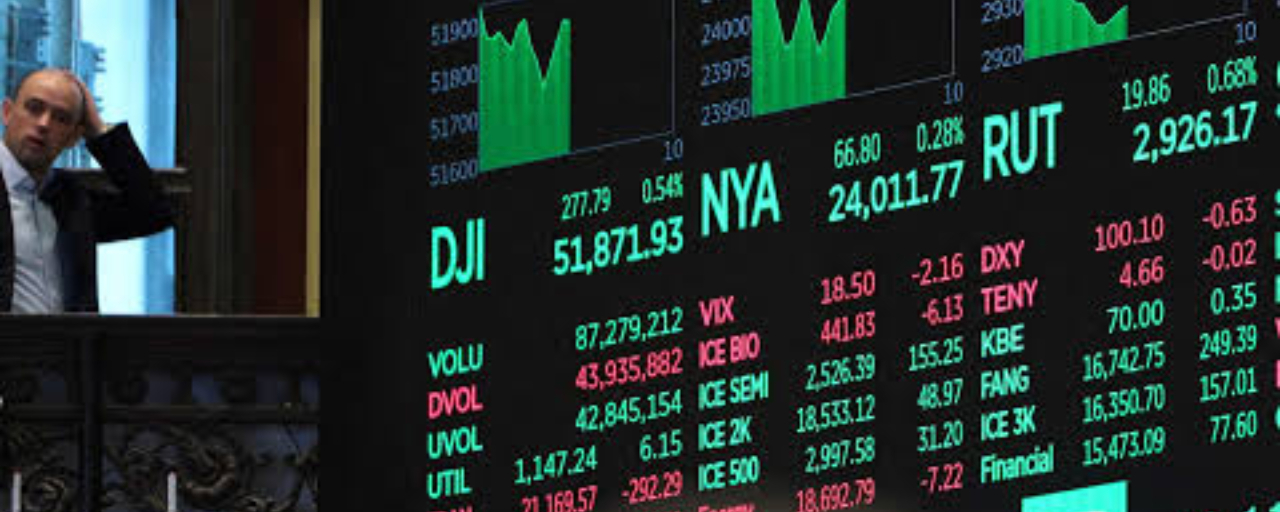
Cổ phiếu phòng thủ tăng mạnh hôm thứ Năm khi lo ngại về số tiền các công ty công nghệ đổ vào trí tuệ nhân tạo khiến nhà đầu tư rời bỏ xu hướng đầu tư vào AI để chuyển sang cổ phiếu giá trị. Thận trọng đã trở thành nguyên tắc chung ở phân khúc thị trường này, và CoreWeave cho thấy lý do.
Trái phiếu CoreWeave phát tín hiệu cảnh báo mạnh nhất
Lợi suất đáo hạn của trái phiếu CoreWeave lãi suất 9,75%, đáo hạn năm 2031, đạt 15,78%; lợi suất thường tăng khi nhà đầu tư cho rằng bên vay có rủi ro cao hơn. Hợp đồng hoán đổi rủi ro tín dụng, hoạt động như một dạng bảo hiểm trước nguy cơ không thanh toán, cũng cho thấy điều tương tự. Tại một thời điểm, mức chênh lệch trên các hợp đồng kỳ hạn 5 năm đã vượt 1.140 điểm cơ bản.
Gavan Nolan, giám đốc điều hành phụ trách định giá thu nhập cố định tại S&P Global Market Intelligence, cho biết mức chênh lệch từ 1.000 điểm cơ bản trở lên thường báo hiệu tình trạng căng thẳng tín dụng.
Thiệt hại cũng không chỉ giới hạn ở một công ty. Hai mươi cổ phiếu AI và bán dẫn có giá trị lớn nhất thế giới đã mất hơn 1 nghìn tỷ USD giá trị trong tuần này, khi triển vọng có thêm các đợt tăng lãi suất, lo ngại về nguồn vốn cho AI và cạnh tranh gay gắt hơn cùng gây sức ép lên tâm lý thị trường.
Giá sản xuất nóng, thị trường bình tâm hơn
Dữ liệu lạm phát mới cũng được công bố. Giá sản xuất tháng 9 tăng 1,3% so với tháng 8 và 6,3% so với cùng kỳ năm trước, mức tăng hàng tháng lớn nhất kể từ tháng 3 năm 2022 và mức tăng hàng năm lớn nhất kể từ tháng 12 năm 2022. Các nhà kinh tế do Dow Jones khảo sát dự báo lần lượt là 0,6% và 5,5%.
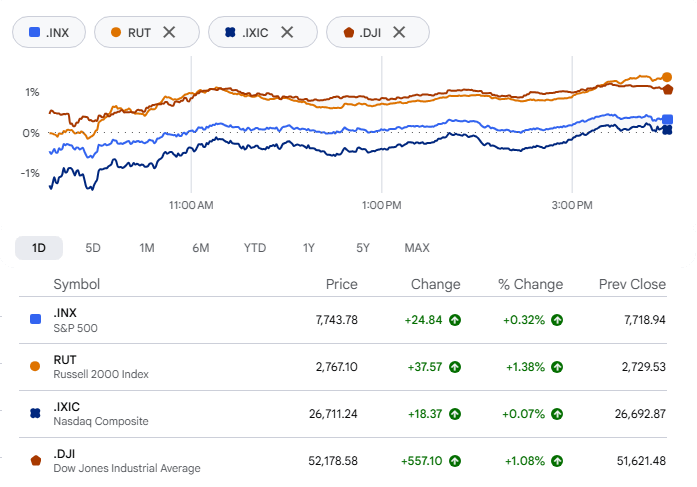
Cổ phiếu phản ứng tốt hơn so với hôm thứ Tư, khi báo cáo giá tiêu dùng được công bố. Dẫn đầu đà tăng, chỉ số công nghiệp Dow Jones tăng vọt 556,21 điểm, tương đương 1,08%, lên mức đóng cửa 52.177,69. S&P 500 tăng 0,33% lên 7.744,06. Chao đảo trong phần lớn phiên giao dịch, Nasdaq Composite chốt phiên tăng 0,08% lên 26.713,03, phục hồi từ mức thấp trong phiên, khi chỉ số từng giảm 1,4%. Lợi suất trái phiếu kho bạc giảm, góp phần hỗ trợ thị trường; lợi suất kỳ hạn 10 năm lùi về khoảng 5,09%.
Cổ phiếu vốn hóa nhỏ diễn biến tốt nhất, với Russell 2000 tăng 1,4% lên 2.767,27.
Dòng tiền đổ vào những nơi khác
Tiền đã chảy về đâu? Đổ vào phần rộng lớn ở giữa thị trường. Hiện hơn một nửa số cổ phiếu thuộc S&P 500 đang giao dịch trên đường trung bình động 200 ngày, tăng từ khoảng 40% vào cuối tháng 9, thời điểm đà tăng tập trung ở nhóm công nghệ. Walmart và Universal Health Services lần đầu vượt ngưỡng này sau hơn một tháng. Nike tăng vọt hơn 5%.
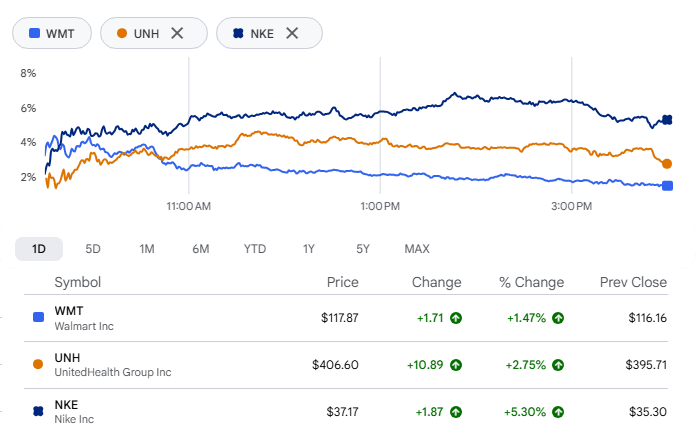
Walmart có một chất xúc tác. Deutsche Bank nâng xếp hạng cổ phiếu từ “giữ” lên “mua” nhờ triển vọng sáng sủa hơn trong năm 2027. Nhà phân tích Krisztina Katai dự đoán biên lợi nhuận tăng thêm sẽ cải thiện, đồng thời lưu ý rằng lạm phát hiện nay có thể hướng thêm người mua sắm đến Walmart.
Phần cứng AI tiếp tục mất giá
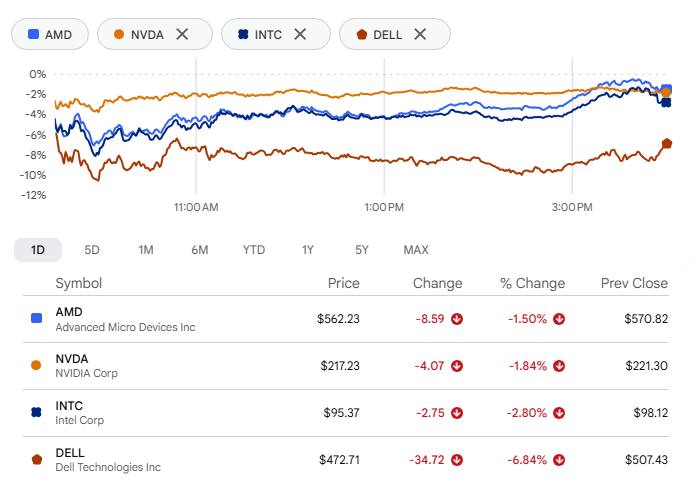
Lo ngại về nguồn vốn cho AI thúc đẩy sự luân chuyển dòng tiền, và những tên tuổi AI lớn nhất phải trả giá. Nvidia giảm 1,84%. AMD mất 1,5%, Intel giảm khoảng 2,8%, còn Dell Technologies lao dốc 6,8%.
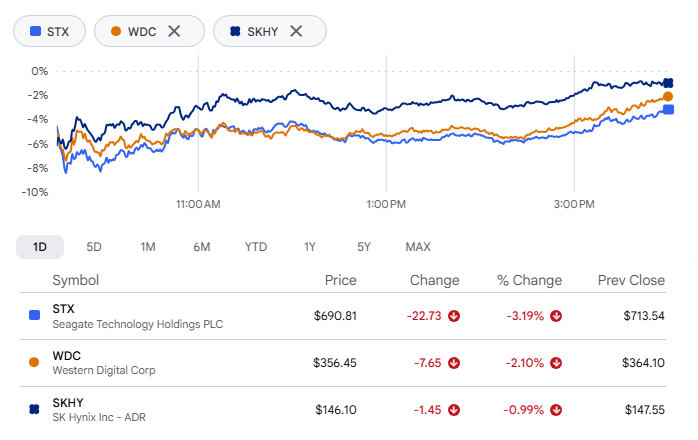
Các công ty bộ nhớ và lưu trữ chịu thêm tổn thất. Seagate Technology và Western Digital nối dài đà giảm trong tuần, còn SK Hynix châm ngòi cho đợt bán tháo trên Kospi của Hàn Quốc trong phiên giao dịch qua đêm, khiến chỉ số lao dốc hơn 6% khi mở cửa. Giới giao dịch lo ngại tình trạng dư cung chip nhớ khi Hàn Quốc đối mặt với cạnh tranh gay gắt hơn từ Trung Quốc. Elon Musk đã khuấy động nỗi lo này trên X khi viết: “Trung Quốc sẽ sản xuất RẤT NHIỀU RAM vào năm 2028.”
Quỹ chip lao dốc, gợi nhớ một thời kỳ trước đây
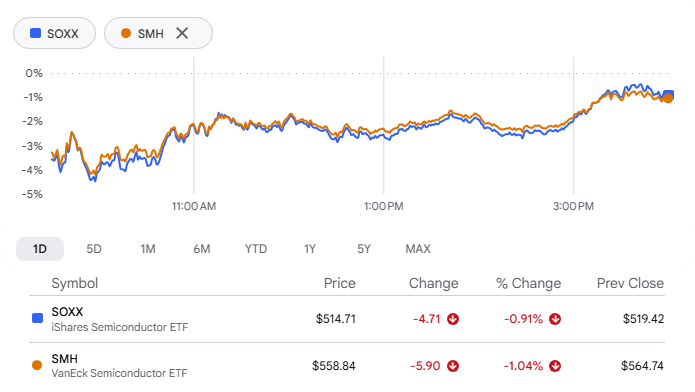
SOXX, quỹ ETF bán dẫn iShares, đóng cửa giảm phiên thứ tám liên tiếp, đánh dấu chuỗi giảm dài nhất kể từ tháng 9 năm 2015. Trong khoảng thời gian này, quỹ mất hơn 15%, dù mức giảm hôm thứ Năm chỉ khoảng 1%. Quỹ ETF bán dẫn SMH của VanEck cũng giảm phiên thứ tám liên tiếp. Cả hai quỹ chưa từng giảm lâu hơn kể từ tháng 5 năm 2006, khi mỗi quỹ giảm trong chín phiên.
CoreWeave tìm lại chỗ đứng
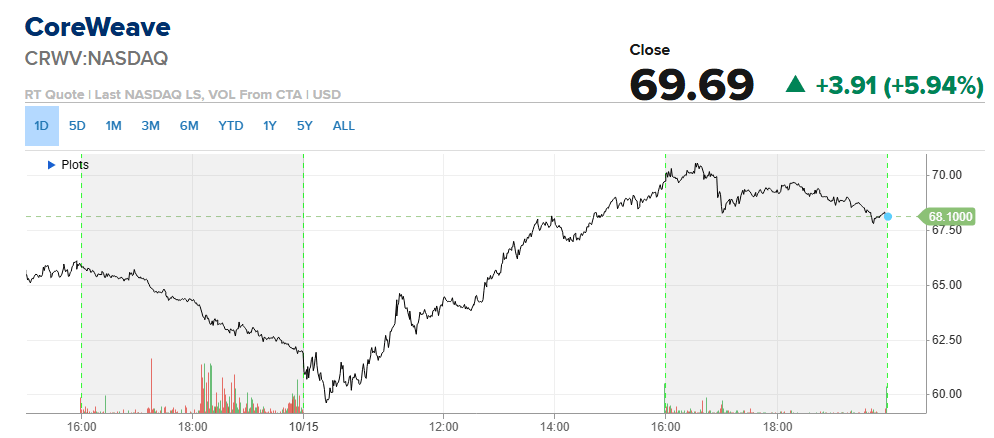
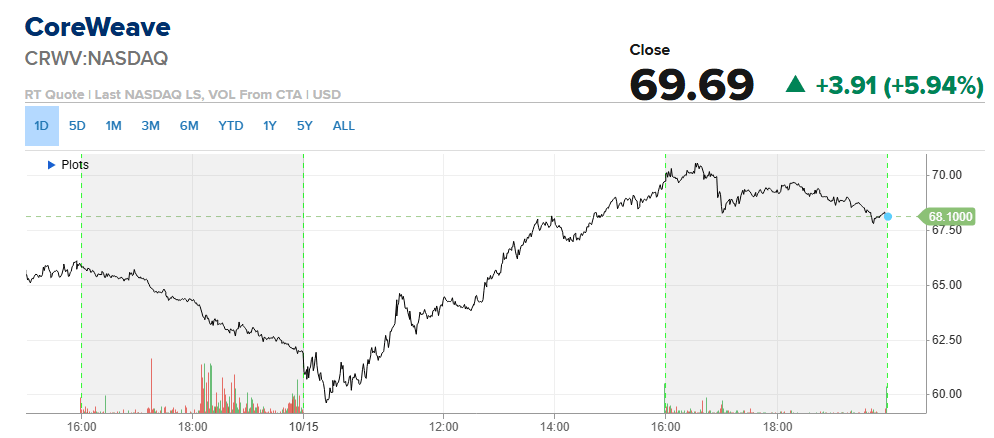
Cổ phiếu ở tâm điểm đợt bán tháo công nghệ hôm thứ Tư đã có một ngày giao dịch khác hẳn. Cú đánh hôm đó đến từ nhiều phía cùng lúc: dữ liệu lạm phát nóng hơn đẩy lợi suất trái phiếu lên cao, những nhân vật có tiếng công khai bày tỏ lo ngại về cổ phiếu này trên mạng, và các nhà phân tích đưa ra cảnh báo về ngành. Hôm thứ Năm, CoreWeave có lúc giảm tới 9,5% trong đầu phiên, sau đó tăng lên vùng dương và đóng cửa cao hơn gần 6%.
CEO Nvidia Jensen Huang đã lên tiếng hỗ trợ, cho biết công ty ông không cần đứng ra bảo lãnh cho CoreWeave và tình hình của công ty này đang cải thiện. Brad Zelnick của Deutsche Bank gọi đợt bán tháo là “cơ hội mua vào”. Ông nói với khách hàng rằng nếu đà giảm hoàn toàn xuất phát từ nỗi lo rộng hơn về nguồn vốn cho AI, CoreWeave vẫn đang tăng trưởng có trách nhiệm và có thanh khoản khá tốt trong ngắn hạn.
KFC chọn phe trong cuộc chiến cola
KFC sẽ thay Pepsi bằng Coke tại hàng nghìn nhà hàng ở Mỹ, bắt đầu từ tháng 1. Theo đơn vị theo dõi ngành Beverage Digest, KFC là một trong những nhà hàng bán Pepsi lớn nhất nước, vì vậy việc mất khách hàng này giáng đòn mạnh vào mảng đồ uống vốn đã chật vật của PepsiCo. Đây cũng là một cú đau mới trong cuộc cạnh tranh lâu năm giữa Coke và Pepsi. Cổ phiếu PepsiCo giảm sau khi The Wall Street Journal đưa tin đầu tiên về các cuộc đàm phán, trong khi cổ phiếu Coca-Cola nhích lên.
Crocs được nâng xếp hạng
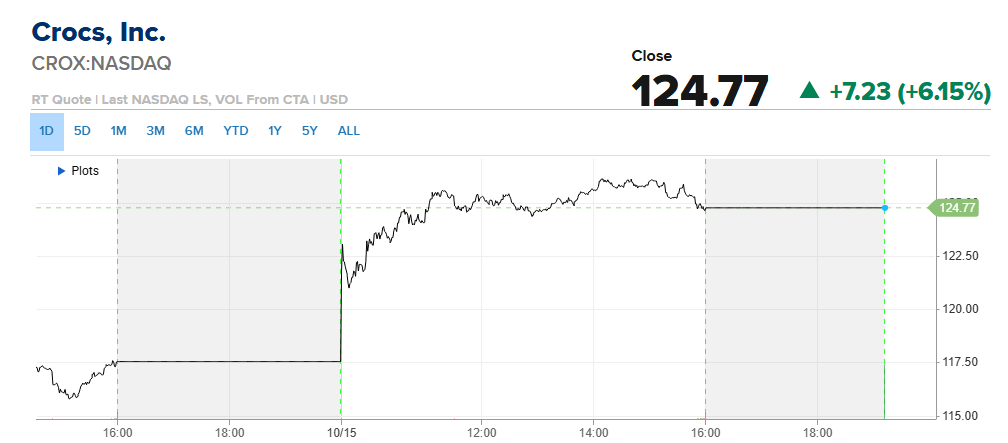
Cổ phiếu Crocs tăng vọt 6% sau khi Barclays nâng xếp hạng từ “tỷ trọng ngang bằng” lên “tăng tỷ trọng”. Nhà phân tích Adrienne Yih nâng giá mục tiêu 18%, từ 118 USD lên 139 USD, cho rằng câu chuyện tăng trưởng nhiều năm của công ty đã trở nên rõ nét hơn. Bà chỉ ra sức mạnh của doanh số bán trực tiếp đến người tiêu dùng, hoạt động khuyến mãi được siết chặt hơn và quản lý hàng tồn kho tốt hơn; đồng thời dự báo thương hiệu HeyDude sẽ quay lại tăng trưởng trong nửa cuối năm. Theo bà, hoạt động kinh doanh quốc tế — còn non trẻ tại các thị trường như Trung Quốc, Ấn Độ, Nhật Bản và Tây Âu — là một cơ hội chưa được đánh giá đúng mức.
Phân tích ngành:
Các ngành có diễn biến tốt nhất
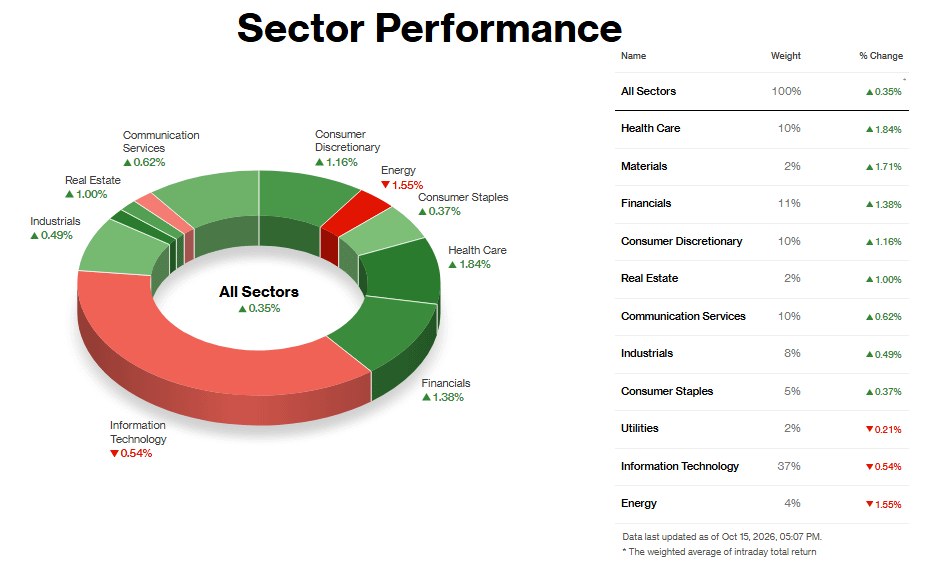
Nhà đầu tư tìm kiếm các doanh nghiệp có lợi nhuận không phụ thuộc vào AI, và họ đã tìm đến ngành Chăm sóc sức khỏe (+1,84%). Eli Lilly tăng hơn 3% và UnitedHealth tăng 2,8%; ETF chuẩn của ngành đạt mức cao kỷ lục. Chất xúc tác là hai báo cáo lạm phát nóng hơn dự kiến liên tiếp: CPI hôm thứ Tư và PPI hôm thứ Năm, làm tăng khả năng Fed nâng lãi suất. Ở các mức cao kỷ lục, diễn biến này có vẻ là sự luân chuyển phòng thủ trên diện rộng, chứ không phải một cú bật tăng chỉ trong một ngày.
Ngành Vật liệu (+1,71%) xoay quanh câu chuyện kim loại. Vàng và bạc phục hồi sau đợt giảm hôm thứ Tư khi đồng USD hạ nhiệt sau khi chạm mức cao nhất trong 18 tháng và lợi suất trái phiếu kho bạc đi xuống, nâng đỡ các công ty khai mỏ như Newmont và Agnico Eagle. Commercial Metals còn được hỗ trợ bởi kết quả quý vượt kỳ vọng, dù việc FMC cắt giảm mạnh dự báo cho thấy sức mạnh này không lan tỏa đồng đều. Đà tăng dựa vào đồng USD yếu, khiến nó dễ đảo chiều.
Ngành Tài chính (+1,38%) được hỗ trợ bởi lợi nhuận doanh nghiệp. BNY và PNC vượt dự báo, U.S. Bancorp nâng triển vọng doanh thu, còn lợi suất trái phiếu kỳ hạn 10 năm giảm từ trên 5,32% xuống khoảng 5,05%, giúp giảm áp lực lãi suất. Schwab là ngoại lệ khi doanh thu hụt nhẹ so với dự báo.
Các ngành có diễn biến kém nhất
Ngành Công nghệ (-0,54%) có tỷ trọng lớn nhất — theo đúng nghĩa đen. Chiếm 37% chỉ số, ngay cả một đợt giảm nhẹ cũng gây sức ép. Cổ phiếu chip giảm phiên thứ bảy liên tiếp sau đợt bán tháo qua đêm tại các trung tâm sản xuất chip ở châu Á, trong bối cảnh lo ngại ngày càng tăng về việc tài trợ cho cơn sốt AI với lãi suất cao hơn. TSMC vượt dự báo và đưa ra triển vọng cao hơn đồng thuận, nhưng giọng điệu thận trọng về năm 2027 cùng cảnh báo áp lực biên lợi nhuận từ công nghệ 2nm và các nhà máy ở nước ngoài khiến người mua đứng ngoài. Đà tăng của cổ phiếu phần mềm đã kéo Nasdaq khỏi các mức thấp đầu phiên. Vấn đề là nỗi lo về nguồn vốn lan rộng khắp ngành, chứ không phải ở riêng một công ty.
Ngành Năng lượng (-1,55%) không có yếu tố chi phối duy nhất. Giá dầu thô giảm trong phiên qua đêm do có tin về khả năng nới lỏng hạn chế đối với các tàu chở dầu thuộc “hạm đội bóng tối” của Nga và một dự báo được cho là của IEA về việc giải phóng dự trữ; sau đó giá phục hồi và chốt cao hơn do các vụ tấn công tàu chở dầu ở Trung Đông và các cuộc tấn công của Ukraine vào cơ sở hạ tầng năng lượng của Nga. Cổ phiếu tụt lại dù hàng hóa tăng giá cho thấy vị thế giao dịch có thể là yếu tố quan trọng hơn giá dầu.
Ngành Tiện ích (-0,21%) hầu như không biến động và không có chất xúc tác rõ ràng. Nhóm doanh nghiệp điện năng liên quan đến AI chịu áp lực do lo ngại về nguồn vốn và sự phản đối chính trị đối với các trung tâm dữ liệu.
Hai hướng đi trong cùng một tuần
Tính đến thứ Năm, Dow tăng 1% trong tuần, trong khi Nasdaq giảm 2,4%. Khoảng cách như vậy hiếm khi giữ nguyên. Fed sẽ họp vào ngày 27 và 28 tháng 10, và cho đến lúc đó thị trường phải quyết định nên tin bên nào.