
一、核心观点
一句话: Basecamp 2026 把 Sui 的主线彻底从游戏换成了 AI:Sui 不和 Base、Tempo、Arc 抢 Agent 的”付款轨道”,而是要做 Agent 经济的「基建层」:负责授权边界、结算终局和事后举证。方向有差异化,合作方级别很高;但目前产品大多停留在测试网和公告阶段,暂不清楚后续发展。
5个要点:
AI 战略的定位清晰且有差异化。 Basecamp 的 AI 发布——Sui Agent Pass、Agent Payments、与 Google Cloud 的 VAA、Alibaba Cloud 接入、通道压测——共同回答一个问题:Agent 花钱时,谁授权、谁结算、出事谁来证明。
背书级别罕见:中美两端同时站台。 Google Cloud 与 Mysten 联合推出 Verifiable Agent Arbiter(VAA),Alibaba Cloud 将算力、存储、推理接入 Sui Agent Payments。同一条公链同时获得两大生态的云厂商合作,在行业中少见。
分发入口打开:三星钱包覆盖约 8,200 万台设备。 Samsung Wallet 集成 Sui 上的 USDC,转账免 gas;官方钱包 Slush 已接入 Coinbase、Stripe、Halliday 等出入金通道。
资产开始向 Sui 迁移。 基金会投资 3,000 万美元,DATA Network(前身 Story Protocol)关停自有链、整体迁入 Sui 与 Walrus;Hashi BTC 抵押层获超 5 亿美元合作方承诺资金;EVE Frontier 已从以太坊 L2 迁到 Sui 测试网。
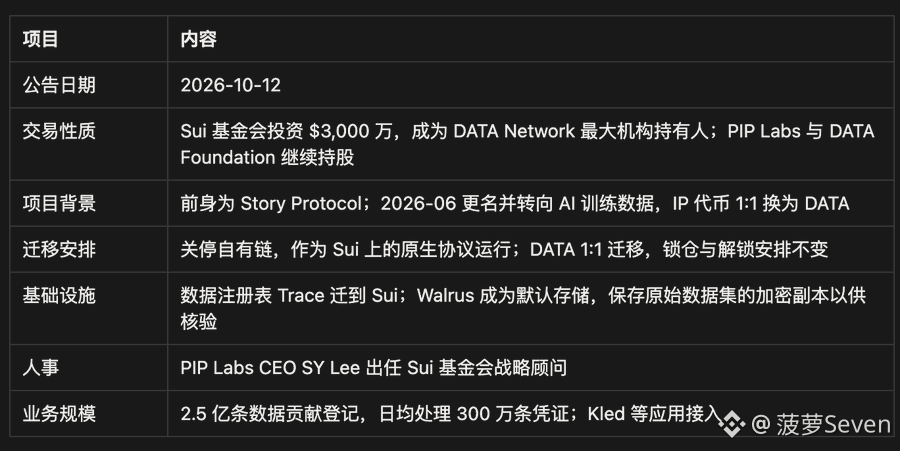
DATA Network 交易是 AI 叙事里唯一”有资产落地”的一笔。 Sui 基金会投资 3,000 万美元,成为 DATA Network 最大机构持有人;该项目(前身为 Story Protocol)将关停自有链、迁到 Sui 与 Walrus。
判断: Sui 的 AI 战略方向正确、壁垒真实、合作方级别够高。生态正在从上一轮 DeFi 与 GameFi 周期中出清,向稳定币、BTC 资产和 AI 场景切换。未来 6–12 个月,随着 Agent Payments 上主网、Hashi 与 DATA Network 完成迁移、三星钱包上线,链上数据有望逐步验证这一叙事。
二、基本面:周期低位,结构性亮点已经出现
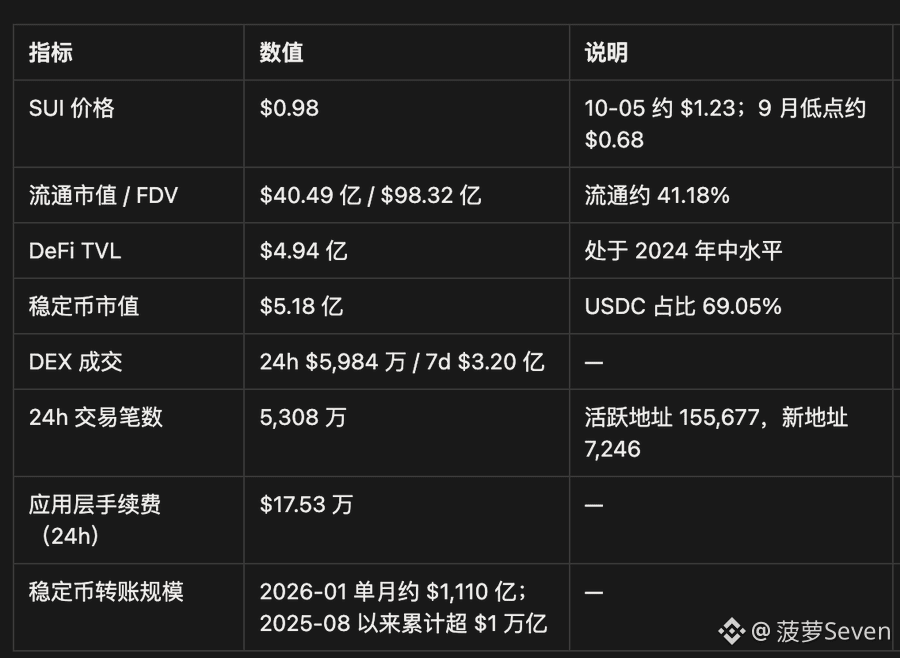
2.1 关键指标快照(2026-10-15)
2.2 数据信号:
价格与使用:以单日链级手续费 5,324 美元粗略年化约 194 万美元(估算),对应 40 亿美元流通市值。价格由 ETF、国库公司和叙事支撑,而非链上需求。
笔数高、价值密度低:单日 5,308 万笔交易、15.6 万活跃地址,但 DEX 日成交约 6,000 万美元。大量笔数来自机器人、游戏和低价值交互。
Basecamp 后价格回落:SUI 在 10-05 约 1.23 美元,10-12 约 1.13 美元,10-15 约 0.98 美元。
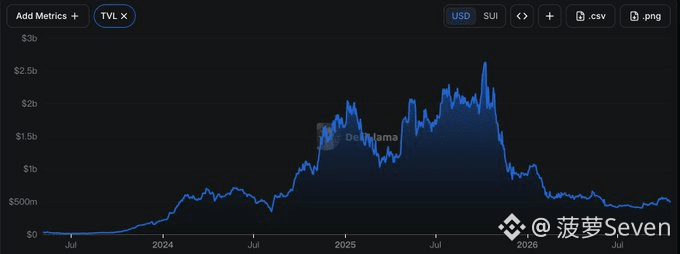
2.3 TVL 两年走势
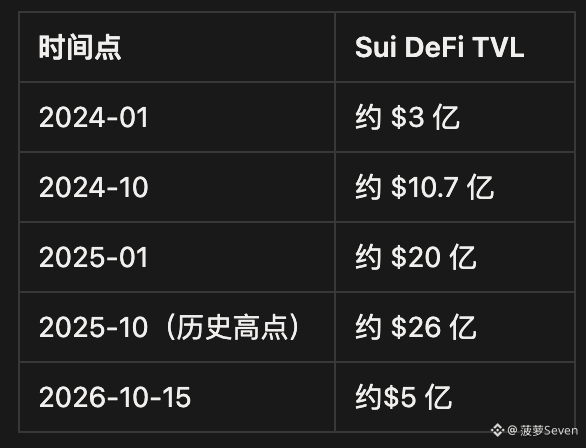
Sui 曾在 12 个月内把 TVL 从 3 亿美元做到 20 亿美元以上。上一轮增长由 DeFi 驱动,下一轮的增量来源正在切换为稳定币、BTC 资产(Hashi)与 AI 场景。
三、Basecamp 2026 发布全景
Basecamp 2026 于 10 月 7–8 日在新加坡举行,主题为”Agentic Finance(Agent 金融)”。一周之内,Sui 发布了覆盖入口、授权、执行、证据、数据、资产的完整拼图。
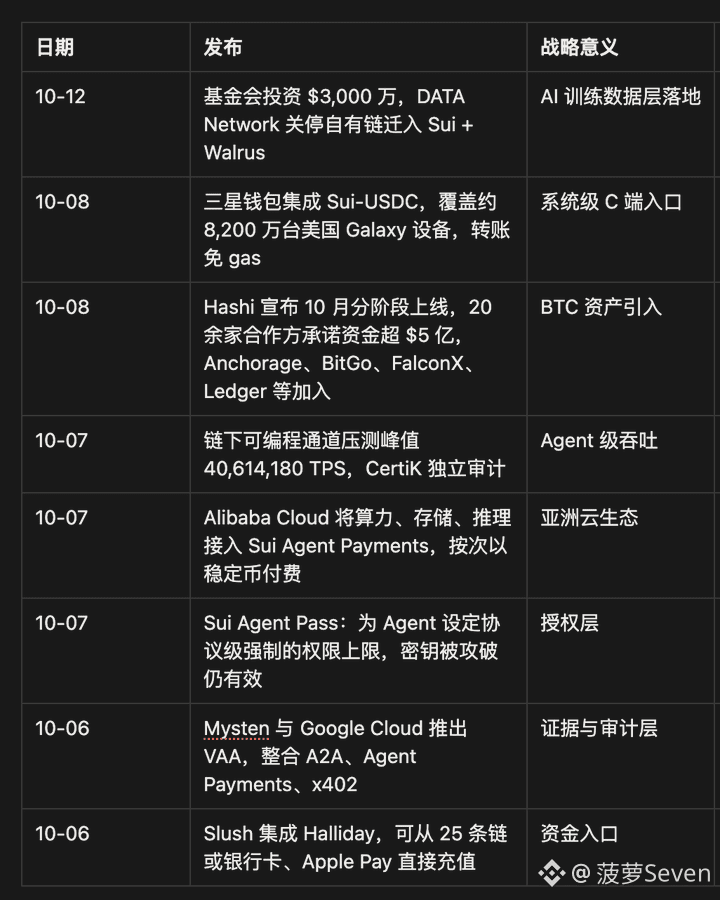
此前铺垫:2025-09 Mysten 成为 Google AP2 协议的首批合作方之一;2026-03 USDsui 上线;2026-07 首次通道压测达 6,086,766 TPS。
四、为什么 Sui 适合做 AI 的信任层
4.1 行业背景:Agent 经济的瓶颈是信任
一年之内,Agent 支付标准从 1 个增加到 4 个以上,Visa、Mastercard、Stripe、Google 等巨头已全部入场:
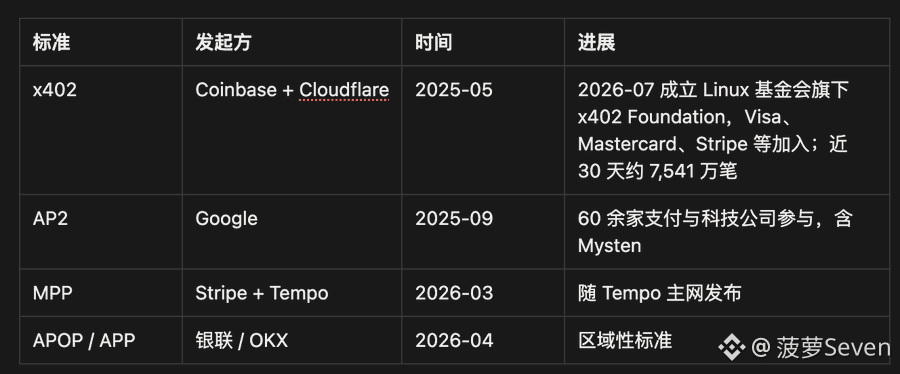
McKinsey 预计 2030 年全球 Agent 商业规模可达 3–5 万亿美元;Sui 的 Basecamp 主题亦以”下一个 5 万亿美元交易不会由人类发起”为口号。
支付标准解决了”消息怎么带钱”,结算链解决了”钱怎么到账”。但企业让 Agent 自主花钱,还必须回答三个问题:它被允许做什么、它实际做了什么、出了问题谁来裁决。 这一层目前没有明确的领先者,正是 Sui 的切入点。
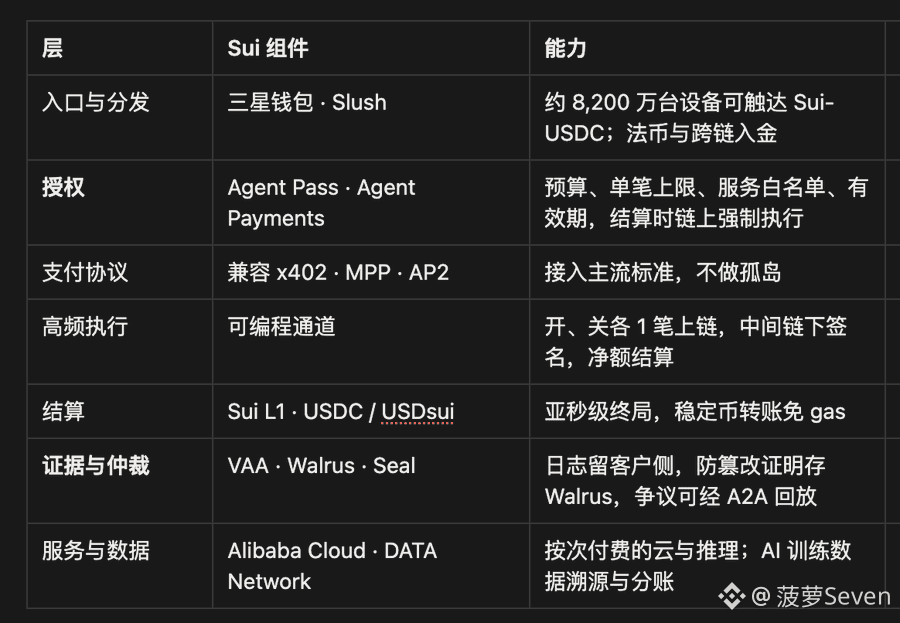
4.2 Sui 的 AI 全栈
4.3 Sui 的差异化
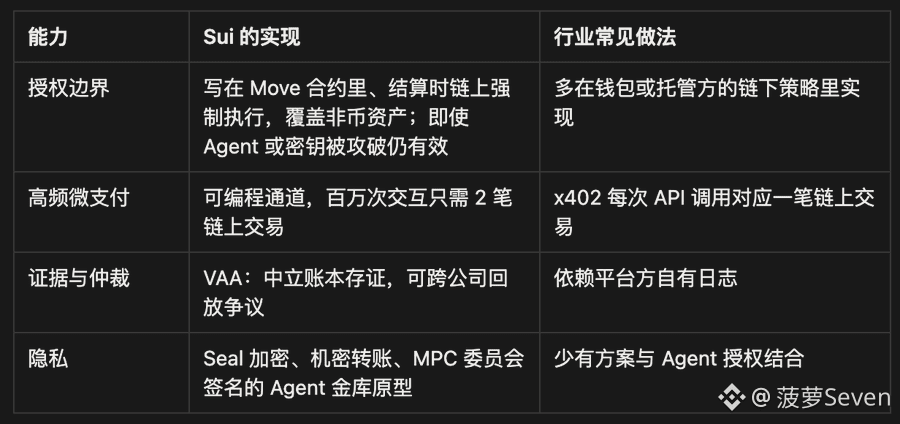
为什么这是真壁垒: Sui 的对象模型让每一笔授权、每一份资产都是可编程对象,Move 语言天然支持精细的权限控制,Walrus 与 Seal 又补上了存储与加密。授权、执行、存证在同一技术栈内闭环,这是其他公链需要多方拼装才能实现的能力。
4.4 4,000 万 TPS:经得起链上复核的性能
一位独立开发者直接从主网读取全部结算记录、重建了吞吐曲线:
复现峰值 3,986 万 TPS,与官方 40,614,180 相差不到 2%,数字成立。
152 亿次链下更新只用了 11,502 笔主网交易、约 86 SUI 的 gas,成本极低。
双方在线时,通道在最后一次更新后中位数约43 秒完成链上结算,终局极快。
吞吐随并发通道数线性增长,扩展性来自架构而非单点性能。
人不需要每秒 600 万笔交易,但 Agent 需要。这次压测为 Agent 时代的规模储备了容量。
五、关于 DATA Network :3,000 万美元交易
5.1 概括要点
5.2 战略意义
补上 AI 栈的”数据供给”一环。 Sui 的 AI 战略从”Agent 怎么花钱”延伸到”训练数据从哪来、授权和分账怎么记”。Abiodun 表示,下一阶段的竞争取决于能否获得具备监管所需授权与溯源的数据集。
一条独立 L1 放弃自有链转投 Sui。 这是”Sui 作为 AI 结算层”最有说服力的示范:项目方用实际行动选择了 Sui 的技术栈。
Walrus 与 Seal 获得旗舰级应用。 数据集加密存储、按授权访问,正是 Walrus + Seal 的设计目标,DATA Network 的迁入为整套数据栈提供了真实负载。
人才与资源同步注入。 PIP Labs 团队的 AI 数据经验通过顾问角色进入 Sui 基金会。
5.3 需要跟踪的细节
估值、所获代币数量、资金到位方式尚未披露。
迁移时间表尚未公布,原链在迁移完成前继续运行。
公开报道将该交易定义为投资与迁移,而非收购。
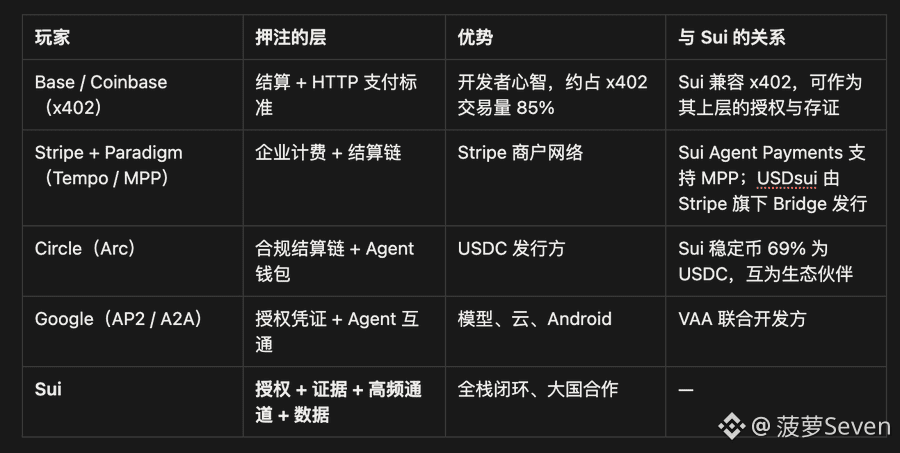
六、竞争格局:Sui 站在支付轨道之上
三点判断:
结算轨道会商品化,上层信任服务会稀缺。 x402 与 MPP 互相兼容、多链部署,结算层趋于同质;能证明”Agent 没有越权”的中立层反而稀缺。
“嵌入标准”而非”另起炉灶”是正确打法。 Sui 兼容 x402 和 MPP、参与 AP2、与 Google 共建 VAA,让自己成为每个标准背后的信任服务方,而不是与巨头正面竞争。
中立性是 Sui 独有的护城河。 同时服务美国(Google Cloud)与中国(Alibaba Cloud)云生态的 Agent,是 Base、Tempo 这类带有明显单一金融体系属性的链难以复制的位置。
七、生态现实:调整期的阵痛与生态断层
AI 战略之外,Sui 生态正在经历一轮明显的调整:开发者与项目出清、GameFi 叙事退潮、DeFi 体量收缩。我们认为这是周期切换的阵痛,而生态已经出现清晰的修复方向。
7.1 开发者和项目:总量收缩,重心转向 AI 与金融基础设施
现状:
据 WuBlockchain 10 月 8 日播客引用的第三方 GitHub 数据,Sui 独立开发者约 600、全职开发者约 180,同比约 -55%;月活开发者从年初 600 余降至约 500。
2026 年 7–10 月,Sui 分阶段下线 JSON-RPC、全面转向 gRPC 与 GraphQL。切换期间部分亚太钱包适配滞后,一批 DApp 一度无法使用。
Move 语言创造者、Mysten 前 CTO Sam Blackshear 已加入 Anthropic;Phantom 于 2026-09-24 终止对 Sui 的支持。
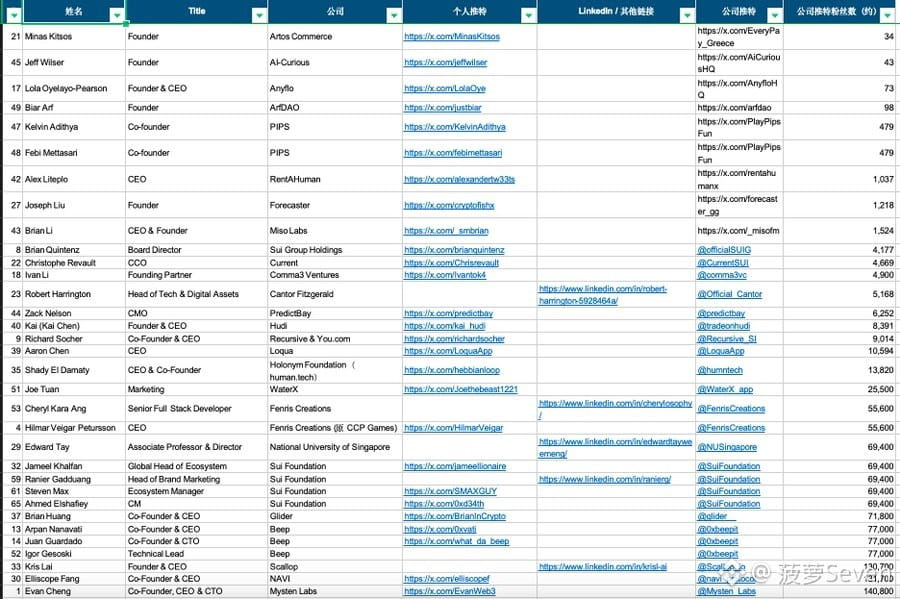
本次Basecamp的嘉宾中,很多项目的推特关注率不足1000,而之前活跃的项目方不见踪影。
7.2 GameFi:从主赛道转为 Agent 场景的一部分
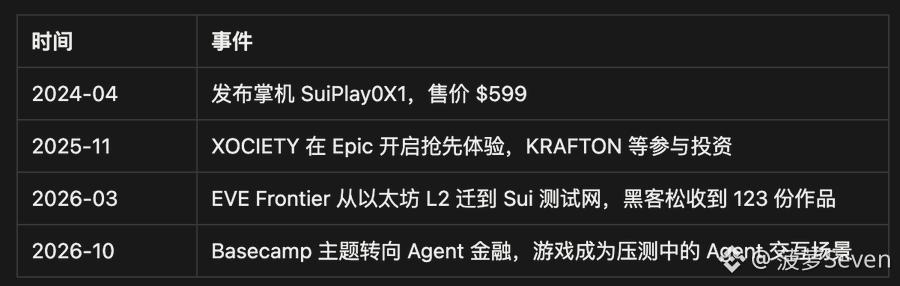
解读: GameFi 没有成为 Sui 的增长主引擎,主机掌机和游戏项目目前在Sui生态上已经消声觅迹。方向的失败也为Sui打磨了额外的能力——zkLogin 社交登录、Sponsored Transactions 免 gas、动态 NFT——恰恰是 C 端支付与 Agent 交互所需要的基础。
8. 新叙事:AI & 支付和消费者
8.1 人从哪里来:
三星钱包:约 8,200 万台美国 Galaxy 设备可直接使用 Sui-USDC。
Slush:稳定币策略收益最高 8% APY,点对点稳定币转账免 gas;支持从 25 条链及银行卡、Apple Pay 充值。
Slush Card:由 RedotPay 发卡,支持 Google Pay、Apple Pay,美国用户已开放候补。
8.2 钱从哪里来:
USDC 是主力,占 Sui 稳定币的 69%;USDsui 规模约 7,500 万美元。
BTC 资产:Hashi 打开新增量
Hashi 让用户存入原生 BTC、在 Sui 上获得 hBTC,用于借贷、信贷、金库和结构化产品;20 余家机构合作方承诺资金超 5 亿美元,Anchorage Digital 将提供机构结算与稳定币流动性。若承诺资金逐步落地,单此一项即可接近当前全链 TVL 的规模。
亚洲支付:Sui 与韩国点餐应用 t’order 合作 KRW 稳定币支付,后者月活约 3,500 万、POS 终端 30 万台以上。韩国稳定币立法仍在推进中;日本 SBI 正与韩国 NICE、DSRV 测试日韩游客的稳定币二维码支付,12 月出结果。一旦监管落地,这些都是现成的线下场景。
八、未来 6–12 个月的催化剂
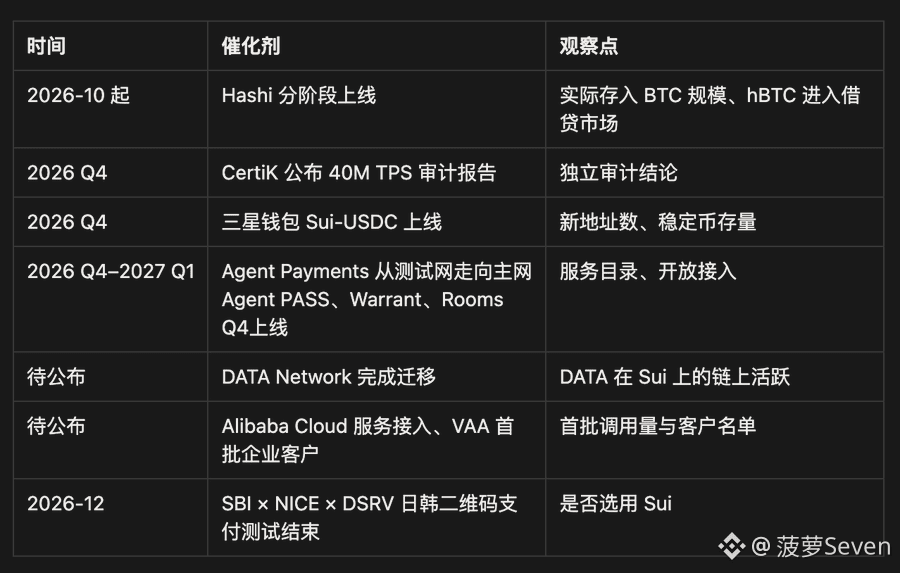
情景分析:
积极面:Agent 支付进入规模化阶段,Sui 成为 Google / 阿里工作流中的信任层;Hashi 与 DATA 带来实际资产,稳定币存量站上 10 亿美元,TVL 重回 10 亿美元以上。
中立面:核心 AI 产品陆续上主网,取得首批企业案例;三星、Slush 带动稳定币用户增长;Sui 确立”Agent 信任层”的行业认知。
保守面:AI 落地节奏慢于预期,但 Hashi、DeepBook 与稳定币业务支撑链上基本面逐步修复。
十、结论
Basecamp 2026 是 Sui 的一次战略定型。它没有去和巨头争夺支付轨道,而是选择了 Agent 经济中最稀缺、也最难被复制的一层——信任。授权写进合约、执行压进通道、证据落到 Walrus、数据由 DATA Network 补齐、资产由 Hashi 与稳定币引入、入口由三星和 Slush 打开,Sui 已经搭出了一条从用户到 Agent、从数据到结算的完整链路。
当前的链上数据、价格和生态调整,反映的是上一轮 DeFi 与 GameFi 周期的退潮,而不是这套新战略的价值。随着未来 6–12 个月催化剂逐一兑现,Sui 有机会从”高性能公链”重新定位为”AI 时代的信任基础设施”。
目前对 Sui 的长期方向保持看好,不过同时,生态断层的问题需要Sui团队和社区的共同努力,需要持续跟踪产品落地与链上数据的验证进度。