

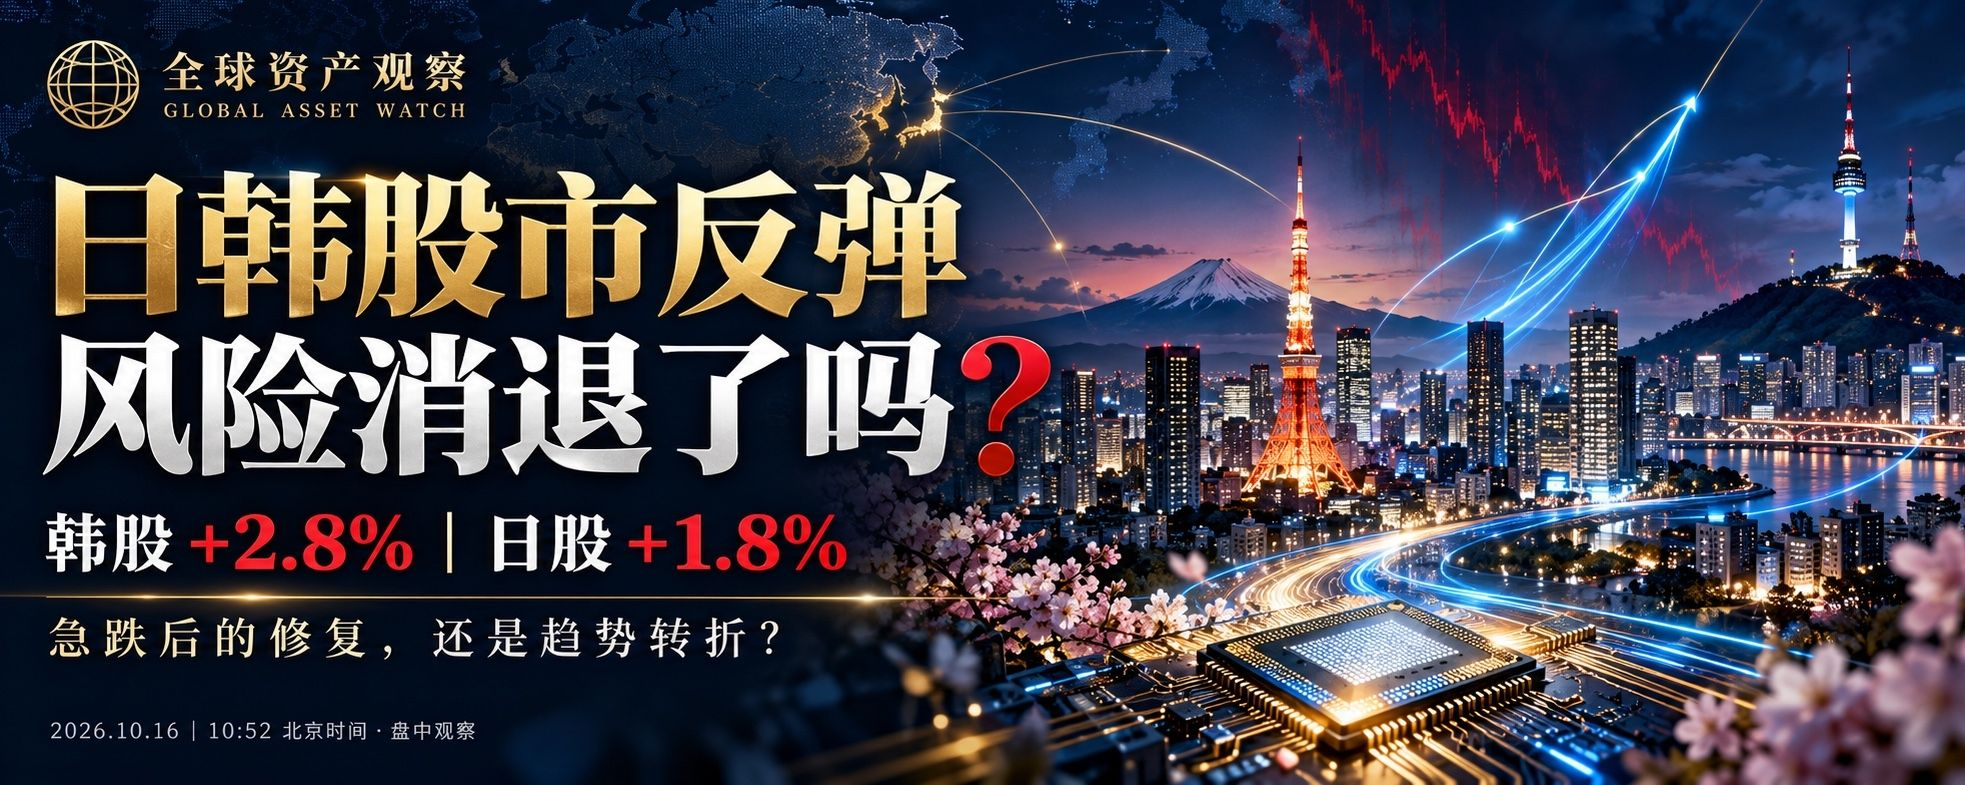
Cuối cùng, thị trường chứng khoán châu Á cũng phục hồi. Nhưng theo nhận định của tôi, áp lực bán đã dịu bớt, còn rủi ro đã qua hay chưa thì vẫn cần thêm bằng chứng.
Theo cập nhật của Reuters lúc 10:52 ngày 16/10 theo giờ Bắc Kinh, chỉ số KOSPI của Hàn Quốc tăng 2,8%, còn chỉ số Nikkei của Nhật Bản tăng 1,8%. Trong phiên giao dịch trước đó, hai chỉ số này lần lượt giảm gần 8% và gần 5%. Các mức phục hồi trên đều là số liệu trong phiên, không phải kết quả đóng cửa. (reuters.com)
Mức tăng có vẻ đáng kể, nhưng mức giảm và mức tăng không đối xứng. Lấy một ví dụ đơn giản: chỉ số giảm từ 100 xuống 92, sau đó tăng 2,8% thì cũng chỉ trở lại mức 94,58. Đà phục hồi có thể giúp giảm bớt thua lỗ, nhưng không có nghĩa là đã lấy lại những gì đã mất.
Quan trọng hơn, vấn đề đằng sau đợt điều chỉnh này có thay đổi không?
Trước đó, lợi suất của một số trái phiếu CoreWeave đáo hạn năm 2032 vượt 15%, làm dấy lên lo ngại trên thị trường về việc huy động vốn cho cơ sở hạ tầng AI. Lợi suất ở đây là mức hình thành qua giao dịch trên thị trường trái phiếu, không thể hiểu trực tiếp là lãi suất của toàn bộ các khoản vay của công ty, cũng không có nghĩa là công ty đã vỡ nợ. (reuters.com)
Điều này khiến tôi quan tâm hơn đến một câu hỏi: liệu nhu cầu AI tăng trưởng có thể chuyển thành dòng tiền đủ nhanh để trang trải chi phí đầu tư xây dựng và các khoản nợ phải trả hay không?
Có đơn hàng, doanh thu tăng trưởng, nhưng để có thể trả nợ bền vững vẫn còn phụ thuộc vào thời gian bàn giao, chi phí và chu kỳ thu hồi tiền. Giá cổ phiếu có thể phục hồi rất nhanh, nhưng giải quyết những vấn đề này thường cần nhiều thời gian hơn.
Dĩ nhiên, cũng không nên đánh đồng rủi ro với khủng hoảng. Theo (The Wall Street Journal), trong phiên giao dịch ngày 15 tháng 10 tại Mỹ, cổ phiếu CoreWeave chuyển từ giảm trong phiên sang đóng cửa tăng 5,9%. Điều này cho thấy thị trường chưa hình thành quan điểm bi quan đồng nhất, nhưng việc cổ phiếu phục hồi tự thân cũng chưa đủ để chứng minh áp lực huy động vốn đã được giải tỏa. (wsj.com)
Tiếp theo, tôi sẽ theo dõi ba điều:
Thứ nhất, thị trường tín dụng có cải thiện đồng thời hay không. Nếu giá cổ phiếu tăng nhưng trái phiếu của các doanh nghiệp liên quan tiếp tục chịu áp lực, nền tảng của đợt phục hồi này vẫn chưa vững chắc.
Thứ hai, đợt phục hồi có trụ vững qua những nhịp điều chỉnh hay không. Đà tăng mạnh trong một ngày dễ chịu ảnh hưởng từ giao dịch ngắn hạn; khả năng giữ được mức đáy khi giá giảm trở lại sẽ kiểm chứng tốt hơn tính bền vững của lực mua.
Thứ ba, báo cáo tài chính có đưa ra bằng chứng về dòng tiền hay không. So với những cam kết tiếp tục mở rộng đầu tư, tôi coi trọng hơn dòng tiền từ hoạt động kinh doanh, các phương án huy động vốn, cũng như khả năng chuyển đơn hàng thành doanh thu và thu tiền.
Hiện tại, tôi nghiêng về cách hiểu rằng đợt tăng này là sự phục hồi bước đầu sau cú giảm mạnh. Lực mua khi quá bán và hoạt động mua lại để đóng vị thế bán khống đều có thể góp phần vào đà tăng, nhưng nếu không có bằng chứng về dòng tiền và vị thế nắm giữ thì chưa thể xác định yếu tố nào chi phối.
Đáng để quan tâm hơn, nhưng vẫn chưa đủ cơ sở để tuyên bố rủi ro đã qua. Thay đổi thực sự thuyết phục là khi giá ổn định, áp lực huy động vốn giảm bớt và dòng tiền cải thiện cùng lúc.
Quan sát tài sản toàn cầu|GLOBAL ASSET WATCH
Thông tin thị trường được cập nhật lúc 10:52 ngày 16 tháng 10 năm 2026, giờ Bắc Kinh