

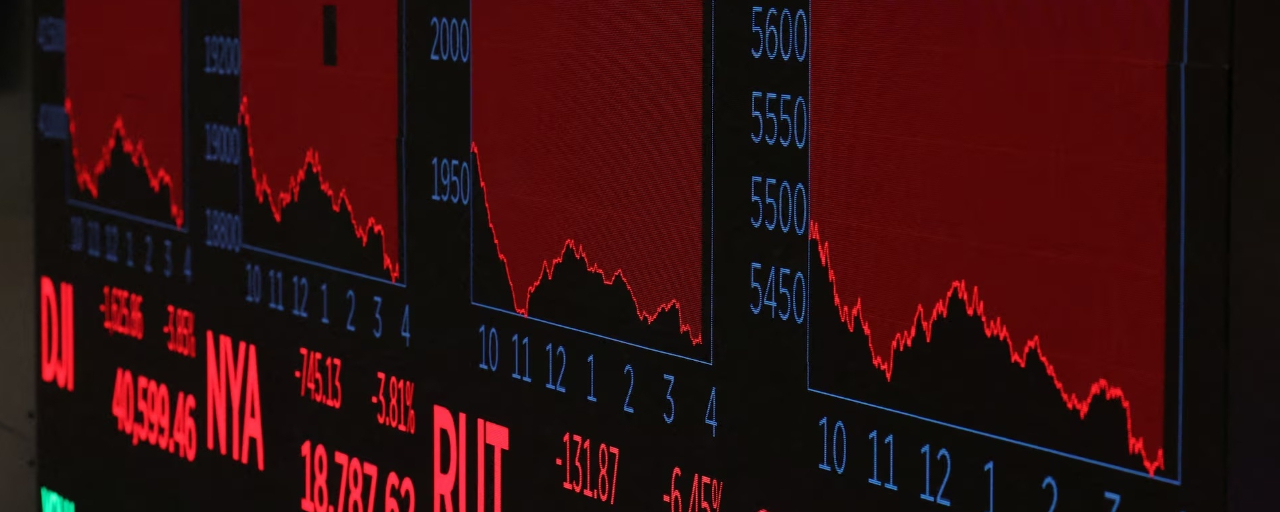

Cổ phiếu các hãng sản xuất chip lại lao dốc vào thứ Tư, kéo thị trường chung đi xuống theo. Chứng khoán vốn đã chịu áp lực do giới đầu tư đặt cược rằng Cục Dự trữ Liên bang sẽ tiếp tục tăng lãi suất để chống lạm phát, và báo cáo giá tiêu dùng tháng 9 càng củng cố thêm nhận định đó.
Giá cả tăng 0,6% so với tháng 8, đúng như dự báo. Tuy nhiên, trong 12 tháng qua, mức tăng là 3,7%, cao hơn 0,1 điểm phần trăm so với dự báo 3,6% của các nhà kinh tế được Dow Jones khảo sát. Lạm phát lõi, không tính thực phẩm và năng lượng, tăng 0,3% trong tháng và 2,6% trong năm, trong khi các nhà dự báo lần lượt kỳ vọng mức 0,2% và 2,5%. Sai lệch không lớn, nhưng chỉ cần chênh lệch nhỏ như vậy cũng đủ.
Chuỗi ngày yên ả chấm dứt
S&P 500 giảm 1,11% xuống 7.718,94, chấm dứt chuỗi dài nhất không có phiên giảm 1% trong hơn sáu năm. Nasdaq 100 mất khoảng 2%, còn chỉ số Russell 2000 vốn hóa nhỏ giảm 1,9%, đóng cửa ở mức 2.729,65. Chỉ số công nghiệp Dow Jones gần như không biến động, giảm 0,09% xuống 51.621,48 nhờ cổ phiếu UnitedHealth và Amgen tăng giá.
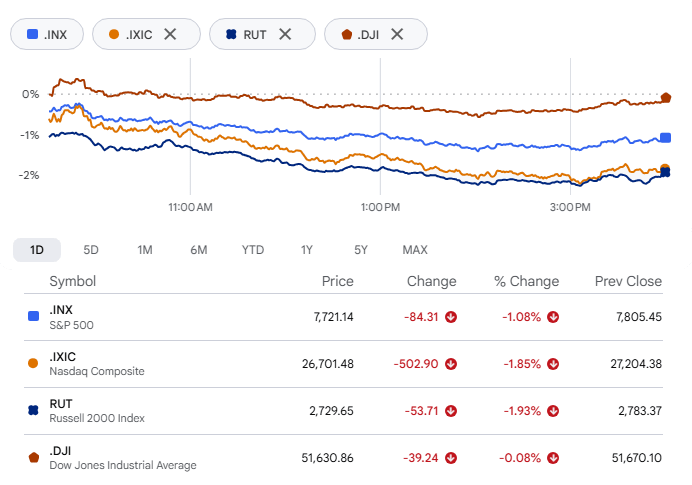
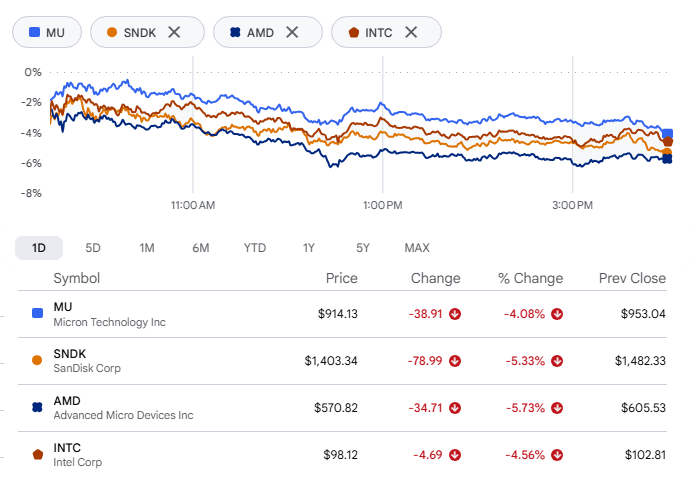
Lãi suất không phải là lý do duy nhất khiến người mua đứng ngoài. Các nhà đầu tư cũng bắt đầu lo ngại về lượng nợ mà những công ty công nghệ nằm ngoài nhóm được gọi là “Magnificent Seven” đang vay để tài trợ cho cơn sốt trí tuệ nhân tạo. Cổ phiếu chip vốn đã chịu tổn thất lại càng lao dốc. Micron Technology đã mất hơn 3% trong phiên trước đó và giảm thêm 4% vào thứ Tư. Sandisk và Advanced Micro Devices còn giảm mạnh hơn, mỗi mã mất hơn 5%. Intel giảm 4%.
Trái phiếu CoreWeave gióng lên hồi chuông cảnh báo
Không cổ phiếu nào phản ánh nỗi lo về nợ rõ như CoreWeave. Cổ phiếu công ty có lúc giảm tới 17% trong phiên trước khi đóng cửa thấp hơn khoảng 15,5%, còn trái phiếu đáo hạn năm 2032 được giao dịch ở mức dưới 80 xu cho mỗi đô la mệnh giá.
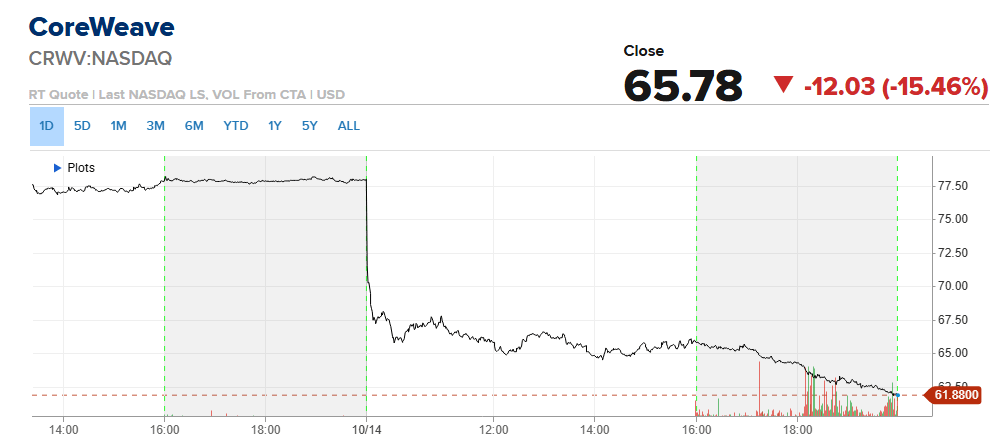
Với đa số mọi người, phép tính về trái phiếu có vẻ ngược đời. Khi giá giảm, lợi suất tăng; vì vậy, mức lợi suất gần 15% cho thấy bên cho vay giờ đòi hỏi khoản sinh lời rất lớn để đưa tiền cho CoreWeave vay. Đà lao dốc này đã lọt vào mắt Elon Musk, người đáp lại trên nền tảng mạng xã hội của mình chỉ bằng một từ: “ôi trời”.
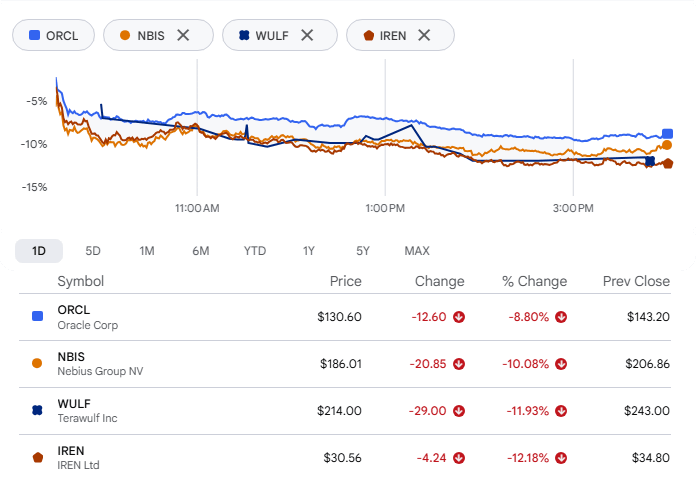
CEO Michael Intrator đã phản bác trong một email nội bộ. Ông viết rằng thị trường đang hành xử “phi lý” vì hiểu sai cách công ty kiếm tiền. Ông cũng chỉ ra các đối thủ, nói rằng những đợt IPO bấp bênh, bị trì hoãn và các thương vụ nợ mà một số công ty đã xúc tiến đang ảnh hưởng đến cách các nhà đầu tư nhìn nhận CoreWeave. Khi cổ phiếu CoreWeave lao dốc, nhiều công ty khác cũng giảm theo. Oracle mất khoảng 9%. Nebius, TeraWulf và IREN đều giảm hơn 10%.
Barclays làm giảm sức hấp dẫn của Dell và HPE
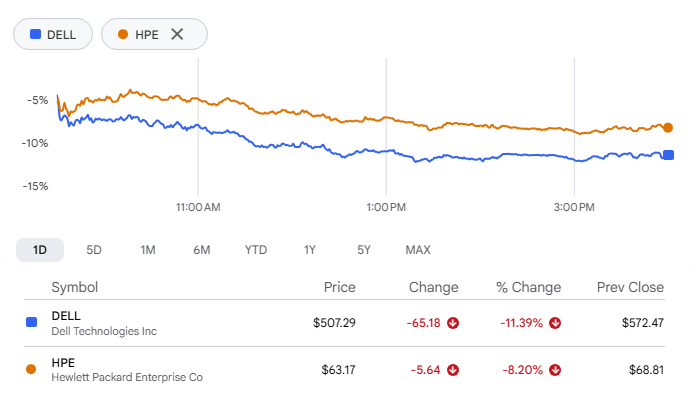
Cổ phiếu phần cứng cũng chịu áp lực riêng. Barclays hạ xếp hạng Dell Technologies và Hewlett Packard Enterprise từ “tăng tỷ trọng” xuống “tỷ trọng ngang bằng”, khiến Dell giảm hơn 11% và HPE mất khoảng 8%. Cả hai đều nằm trong số những cổ phiếu tăng mạnh nhất trong năm: trước khi bị hạ xếp hạng, Dell đã tăng hơn 350% trong năm 2026, còn HPE tăng 185%. Các nhà phân tích của ngân hàng nghi ngờ đà tăng này có thể kéo dài lâu hơn, cho rằng sức mạnh doanh thu gần đây chủ yếu phản ánh giá bộ nhớ tăng cao chứ không phải nhu cầu thực sự đối với AI.
Các nhà sản xuất dầu lập kỷ lục
Ít nhất thì giá dầu thô vẫn tiếp tục tăng. Dầu Mỹ tăng 4% trong tuần này và được giao dịch ở mức trên 95 USD/thùng, nhờ giao tranh giữa Ả Rập Xê Út và lực lượng Houthi được Iran hậu thuẫn, cùng các cuộc tấn công ngày càng gia tăng của Iran nhằm vào tàu chở dầu và các tàu thương mại khác đi qua eo biển Hormuz.
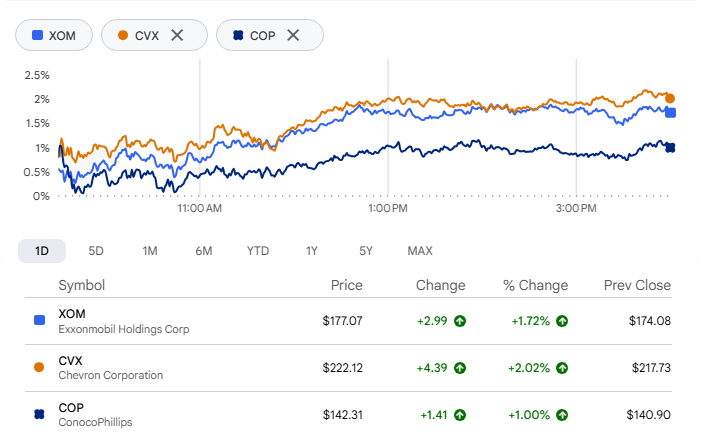
Điều này đã đẩy các nhà sản xuất dầu lớn nhất của Mỹ lên mức cao kỷ lục trong phiên. Exxon Mobil vượt mốc 177 USD, Chevron chạm 222,20 USD và ConocoPhillips đạt 142,50 USD, dù sau đó mỗi mã đều giảm nhẹ.
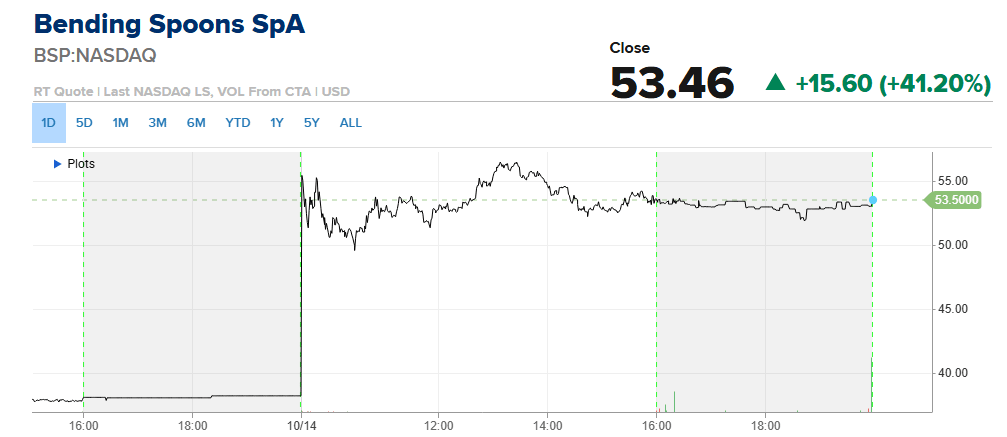
Berkshire lại rót vốn. Bending Spoons, tập đoàn có trụ sở tại Ý chuyên thâu tóm doanh nghiệp, tăng hơn 40% sau khi hồ sơ công bố cho thấy Berkshire Hathaway rót thêm 330 triệu USD. Berkshire nhận 10 triệu cổ phiếu mới với giá 33 USD mỗi cổ phiếu, nâng tỷ lệ sở hữu tại công ty lên 4%. Khoản đầu tư này nối tiếp 600 triệu USD Berkshire rót vào tháng 7, khi Bending Spoons niêm yết trên Nasdaq.
Phân tích ngành:
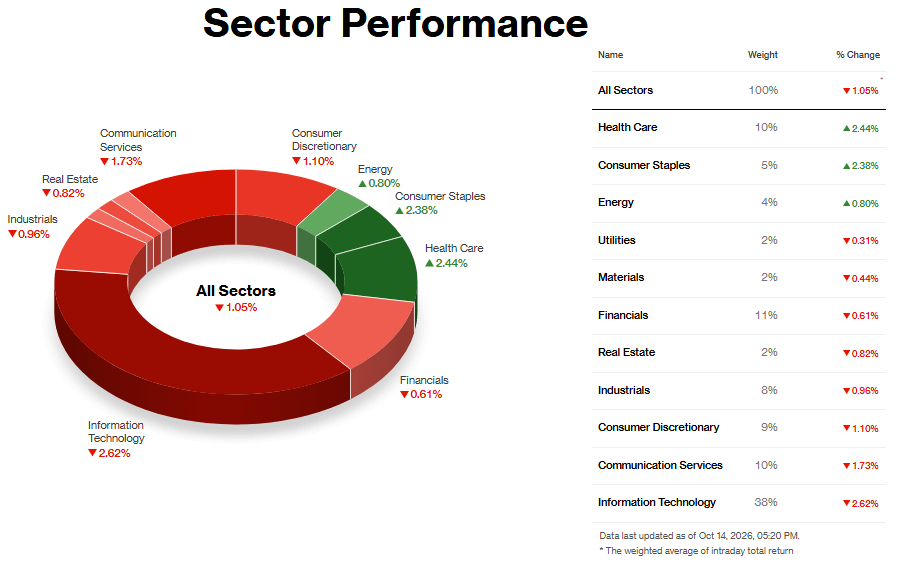
Chỉ có ba ngành tăng điểm trong phiên thứ Tư, và cả ba đều là những nơi nhà đầu tư tìm đến trú ẩn khi lãi suất trở thành vấn đề. Y tế (+2,44%), Hàng tiêu dùng thiết yếu (+2,38%) và Năng lượng (+0,80%) dẫn đầu thị trường, trong bối cảnh cổ phiếu bị bán tháo sau khi CPI tháng 9 tăng 3,7% so với cùng kỳ năm trước, cao hơn dự báo 3,6%; lạm phát lõi cũng nóng hơn dự kiến. Lợi suất trái phiếu tăng theo, với lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt 5,27%. Các quan chức Fed càng gia tăng áp lực khi John Williams của Fed New York cho rằng một lần tăng lãi suất nữa trong năm nay là phù hợp.
Y tế thể hiện rõ nhất xu hướng tìm đến các cổ phiếu phòng thủ. AstraZeneca, Merck, Bristol-Myers, AbbVie, Lilly và Pfizer đều tăng khoảng 4% vào giữa phiên, nhờ các tin tức riêng của từng doanh nghiệp, chẳng hạn như thỏa thuận hợp tác thử nghiệm mới của Lilly và việc UBS nâng xếp hạng Amgen. Tôi không tìm thấy yếu tố riêng nào của các công ty giải thích đà tăng ở nhóm Hàng tiêu dùng thiết yếu, nên có vẻ dòng tiền đang tìm đến những doanh nghiệp có quyền định giá và lợi nhuận ổn định khi cổ phiếu tăng trưởng đi xuống.
Năng lượng có điểm tựa vững chắc hơn. Lực lượng Houthi tấn công một tòa nhà hành chính của Saudi Aramco ở Dhahran, còn dầu Brent giữ trên 106 USD. Điều đó biến ngành Năng lượng thành một giao dịch đặt cược vào chiến tranh, gắn với xung đột Iran, và xu hướng này chỉ kéo dài chừng nào rủi ro nguồn cung còn tồn tại. Bản thân xu hướng chuyển sang cổ phiếu phòng thủ đã hình thành từ nhiều ngày nay.
Các ngành có diễn biến kém nhất
Công nghệ thông tin giảm 2,62%; với tỷ trọng 38% trong chỉ số, riêng ngành này đã giải thích phần lớn mức giảm của S&P 500. Áp lực đến từ nhóm bán dẫn. Thị trường Seoul đã lao dốc gần 11% trong phiên trước đó khi các cổ phiếu chip lớn bị bán tháo vì lo ngại CXMT của Trung Quốc có thể làm xói mòn thị phần và lợi nhuận của Samsung, SK Hynix và Micron. Tại New York, Nvidia giảm khoảng 3%, còn Micron và AMD lần lượt mất hơn 4% và 5%. Lo ngại về định giá cũng góp phần gây áp lực khi Barclays hạ xếp hạng Dell, HPE và NetApp, còn Dell giảm 8,28%. Lợi suất tăng cao cũng gây bất lợi cho các cổ phiếu tăng trưởng có dòng tiền ở xa trong tương lai. Đà suy yếu diễn ra trên toàn ngành.
Dịch vụ truyền thông (-1,73%) không có yếu tố chi phối nổi bật nào. Netflix thông báo cắt giảm khoảng 6% nhân sự, khiến cổ phiếu mất đà tăng đầu phiên; trong khi đà giảm của Skydance là một đợt điều chỉnh kỹ thuật khi chứng quyền của công ty bắt đầu được giao dịch riêng. Phần còn lại có vẻ là hiệu ứng lan tỏa từ đợt bán tháo cổ phiếu tăng trưởng.
Hàng tiêu dùng không thiết yếu (-1,10%) cũng không có chất xúc tác cụ thể ở cấp độ doanh nghiệp mà tôi xác minh được. Lạm phát do giá xăng tăng và chi phí vay cao hơn gây sức ép lên ngành này, dù kết quả kinh doanh của các ngân hàng cho thấy người tiêu dùng vẫn trụ vững.
Thử thách tiếp theo sẽ đến rất nhanh
Chỉ số giá sản xuất sẽ được công bố vào thứ Năm, còn Fed sẽ họp vào ngày 27 và 28 tháng 10, với khả năng tăng lãi suất thêm một lần nữa vẫn còn. Các công ty vay nợ lớn để xây dựng năng lực AI giờ đây phải theo dõi chi phí vay biến động từng ngày. Điều chưa ai xác định được là các nhà đầu tư sẽ đòi mức lãi suất bao nhiêu để tiếp tục cho họ vay.