

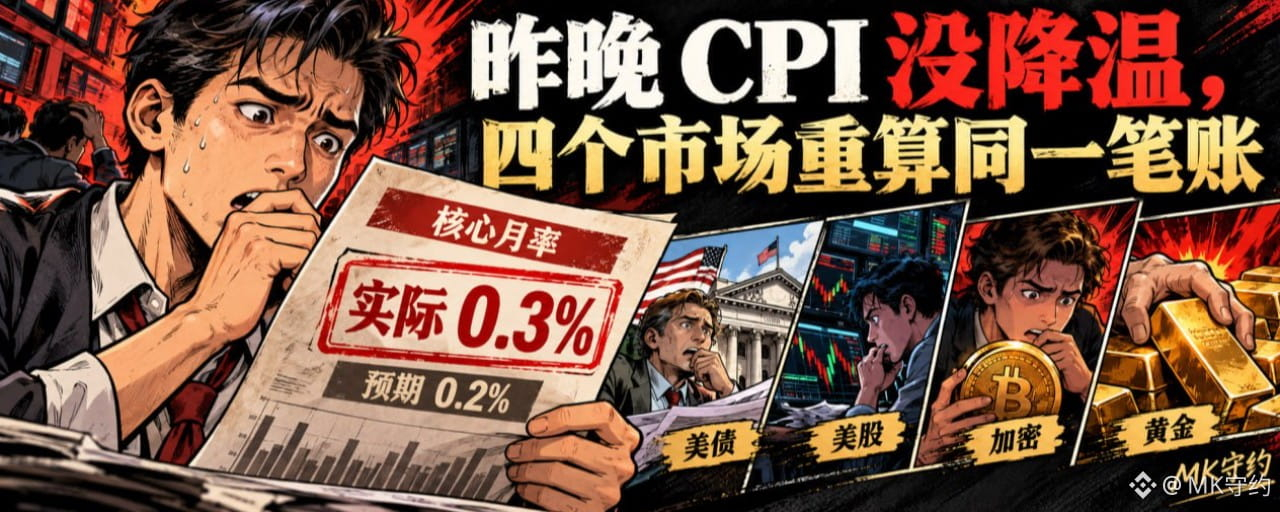


Lạm phát tăng, tại sao vàng lại giảm?
Bitcoin chẳng phải là tài sản phòng hộ lạm phát sao? Tại sao cũng giảm?
Nếu tối qua bạn chỉ chăm chăm nhìn vào con số “3,7%”, bạn rất dễ hiểu ngược hai chuyện này.
Điều thị trường quan tâm hơn là: dữ liệu lạm phát này sẽ khiến Fed nâng giá tiền lên mức nào.
Lúc 20:30 tối ngày 14 tháng 10 theo giờ Bắc Kinh, Mỹ công bố CPI tháng 9.
CPI toàn phần tăng 3,7% so với cùng kỳ năm trước, cao hơn mức dự báo 3,6% và mức trước đó là 3,4%.
CPI toàn phần tăng 0,6% so với tháng trước, mức trước đó là 0,4%.
CPI lõi tăng 2,6% so với cùng kỳ năm trước, cao hơn mức dự báo 2,5% và mức trước đó là 2,4%.
CPI lõi tăng 0,3% so với tháng trước, cao hơn mức dự báo 0,2% và bằng mức trước đó là 0,3%.
Chính khoảng chênh lệch ở dòng cuối cùng này mới là điều đáng chú ý nhất trong đêm qua.
Thị trường vốn chờ lạm phát lõi theo tháng giảm từ 0,3% xuống 0,2%, nhưng điều đó đã không xảy ra.
I. Giá dầu góp phần đẩy lạm phát lên, nhưng không thể chỉ đổ lỗi cho dầu
Trong tháng 9, giá xăng tăng 9,1% so với tháng trước, đóng góp hơn một nửa mức tăng CPI chung trong tháng.
Điều này cho thấy năng lượng là động lực quan trọng thúc đẩy lạm phát tăng trở lại trong đợt này.
Tuy nhiên, giá nhà ở cũng tăng từ 0,3% lên 0,4% so với tháng trước; lạm phát lõi theo tháng, loại trừ thực phẩm và năng lượng, vẫn ở mức 0,3%.
Chỉ dùng bốn chữ «biến động giá dầu» thì khó giải thích hết báo cáo dữ liệu này.
Nhận định của Shouyue là: báo cáo CPI này khiến giao dịch dựa trên kỳ vọng «lạm phát sẽ tự giảm dần» trở nên khó khăn hơn.
Nhưng việc khó khăn hơn không có nghĩa Fed chắc chắn sẽ tăng lãi suất trong cuộc họp tiếp theo.
Dữ liệu làm thay đổi kỳ vọng chính sách; quyết định chính sách còn phải tính đến việc làm, tăng trưởng và điều kiện tài chính. Diễn giải một lần số liệu vượt dự báo thành «chắc chắn sẽ tăng lãi suất» cũng có thể khiến bạn chịu thiệt.
II. Trái phiếu Mỹ chịu cú đấm đầu tiên, rồi phục hồi phần lớn đà giảm
Trước tiên, hãy nói rõ chiều hướng: lợi suất trái phiếu Mỹ tăng đồng nghĩa giá của các trái phiếu lãi suất cố định đang lưu hành giảm.
Sau khi dữ liệu được công bố, lợi suất trái phiếu Mỹ kỳ hạn 10 năm có lúc vượt 5,32%, rồi sau đó xóa đi phần lớn mức tăng. Lợi suất kỳ hạn ngắn cũng tăng vọt trước khi giảm trở lại.
Diễn biến này có giá trị hơn việc chỉ nhìn vào mức cao nhất trong phiên.
Ở làn sóng đầu tiên, thị trường định giá lại khả năng lãi suất sẽ cao hơn, bán trái phiếu và đẩy lợi suất lên.
Giá trái phiếu phục hồi về sau cho thấy cú giảm ban đầu không được duy trì nguyên vẹn đến cuối phiên. Nhu cầu trú ẩn, điều chỉnh vị thế và các yếu tố khác cũng có thể góp phần; không thể quy toàn bộ biến động cho CPI.
Đối với giao dịch, sự khác biệt rất lớn.
Lợi suất đột ngột tăng vọt trong phiên là một cú sốc.
Chỉ khi lợi suất liên tục duy trì ở mức cao mới tạo ra áp lực tài chính và định giá kéo dài hơn.
Chỉ chụp biểu đồ phút đầu tiên rồi nói «trái phiếu Mỹ lao dốc suốt đêm» sẽ bỏ lỡ nửa sau phiên giao dịch.
III. Cổ phiếu Mỹ giảm vì thị trường định giá lợi nhuận tương lai hôm nay thấp hơn
Khi đóng cửa đêm qua, S&P 500 giảm khoảng 1,1%, Nasdaq Composite giảm khoảng 1,9% và Dow Jones giảm khoảng 0,1%. Cổ phiếu liên quan đến AI dẫn đầu đà giảm.
Cùng một báo cáo CPI, ba chỉ số chịu ảnh hưởng không giống nhau.
Khi kỳ vọng lãi suất tăng, những cổ phiếu được định giá dựa trên lợi nhuận ở thời điểm xa hơn thường nhạy cảm hơn. Với 100 đồng kiếm được trong tương lai, mức giá thị trường sẵn lòng trả ở hiện tại có thể thấp hơn.
Điều này không có nghĩa là đơn hàng của một công ty biến mất ngay đúng giây dữ liệu được công bố.
Điều đó có nghĩa là thị trường bắt đầu đòi hỏi mức lợi nhuận cao hơn mới sẵn lòng tiếp tục chấp nhận rủi ro của những câu chuyện tăng trưởng này.
Điều đáng chú ý hơn là sau khi lợi suất giảm từ mức cao trong đêm qua, áp lực lên cổ phiếu vẫn không biến mất tương ứng. Quan sát trong phiên của Sở Giao dịch Chứng khoán New York đã ghi nhận rõ sự phân kỳ này.
Vì vậy, để biết liệu cổ phiếu Mỹ có thể phục hồi hay không, cần đồng thời theo dõi lãi suất và lợi nhuận doanh nghiệp. Quy hết những áp lực vốn có của các nhóm bán dẫn và AI cho CPI sẽ khiến vấn đề trông quá đơn giản.
IV. Tiền mã hóa trước tiên giao dịch theo điều kiện USD; với Bitcoin cũng cần xem có dòng tiền mua đỡ hay không
Theo ảnh chụp thị trường lúc 2:30 chiều giờ miền Đông tại Sở Giao dịch Chứng khoán New York, Bitcoin ở khoảng 81.600 USD.
Đây là ảnh chụp thị trường trong phiên, không phải «giá đóng cửa» thống nhất của thị trường tiền mã hóa.
Câu chuyện khan hiếm dài hạn của Bitcoin và giao dịch ngắn hạn dựa trên thanh khoản USD có thể cùng tồn tại.
Nếu lạm phát nóng khiến thị trường lo ngại lãi suất sẽ cao hơn và chi phí tài chính đắt đỏ hơn, nhà đầu tư hoàn toàn có thể tạm thời giảm các vị thế biến động mạnh.
Nếu các vị thế mua dùng đòn bẩy tập trung đông, giá giảm còn có thể kích hoạt thanh lý bắt buộc, khuếch đại cú sốc. Nhưng nếu chưa xác minh dữ liệu thanh lý thì không thể quy toàn bộ đà giảm đêm qua cho «làn sóng thanh lý».
Shouyue luôn nhấn mạnh rằng BTC là mỏ neo của thị trường tiền mã hóa.
BTC ổn định là điều kiện quan trọng để theo dõi sự phục hồi của các đồng tiền lớn khác; nhưng mỏ neo ổn định không có nghĩa mọi đồng tiền đều sẽ cùng tăng. Cũng cần xem lực mua trên thị trường giao ngay, khối lượng giao dịch và liệu nhịp hồi có vượt lại các ngưỡng cấu trúc quan trọng hay không.
Bối cảnh vĩ mô bất lợi là lý do để nâng ngưỡng vào lệnh mua. Còn muốn bán khống cụ thể thì vẫn phải chờ giá xác nhận theo hướng đó.
V. Vàng chống lạm phát, tại sao lần này cũng giảm?
Theo Reuters, vàng giao ngay giảm khoảng 1,45%, xuống còn 4.096,58 USD/ounce; chỉ số USD tăng khoảng 0,35%.
Vàng không trả lãi.
Nếu lạm phát nóng trước tiên đẩy kỳ vọng tăng lãi suất, lợi suất trái phiếu và đồng USD lên cao, thì chi phí cơ hội của việc nắm giữ vàng cùng áp lực định giá bằng USD có thể lấn át nhu cầu phòng hộ lạm phát.
Vì vậy, vàng có thể chống lại sự mất giá sức mua trong dài hạn, nhưng điều đó không đảm bảo rằng vàng sẽ tăng giá trong ngày mỗi khi CPI vượt dự báo.
Ở đây còn có một điểm dễ gây nhầm lẫn.
Không thể lấy «lợi suất danh nghĩa trái phiếu kỳ hạn 10 năm trừ đi CPI同比 lần này» rồi coi đó là lãi suất thực thực tế của thị trường. Để đánh giá áp lực lãi suất thực, cần theo dõi các chỉ báo thị trường như lợi suất trái phiếu chống lạm phát.
Chúng ta không thể chỉ vì lợi suất danh nghĩa tăng trong phiên mà kết luận lãi suất thực cũng tăng với mức tương tự.
Diễn biến tiếp theo của vàng sẽ phụ thuộc vào tác động tổng hợp của đồng USD, lãi suất thực và nhu cầu trú ẩn. Chỉ hô «lạm phát cao, mua vàng» là bỏ sót nhiều phép tính.
VI. Shouyue sẽ theo dõi điều gì tiếp theo
Trước tiên, tôi sẽ xem lợi suất trái phiếu Mỹ kỳ hạn ngắn để đánh giá liệu kỳ vọng tăng lãi suất có đứng vững hay không.
Tiếp theo, hãy xem lợi suất trái phiếu kỳ hạn dài và đồng USD để xác định áp lực tài chính có tiếp diễn hay không.
Sau đó, hãy xem cổ phiếu công nghệ và BTC: khi áp lực lãi suất dịu bớt, liệu lực mua thực sự có quay trở lại hay không. Nếu trái phiếu đã phục hồi mà tài sản rủi ro vẫn chưa khởi sắc, cần cảnh giác rằng thị trường còn chịu những áp lực khác.
Cuối cùng, hãy xem vàng có thể tìm được lực mua duy trì ổn định giữa những biến động của đồng USD và lãi suất hay không.
Không thể xem bốn thị trường này như những câu chuyện riêng rẽ, cũng không thể áp đặt rằng chúng sẽ mãi tăng giảm cùng nhau.
Câu hỏi chung của đêm qua là: nếu lạm phát dai dẳng hơn dự kiến, liệu mức giá này có còn xứng đáng với rủi ro phải gánh chịu hay không.
Cách ứng phó của tôi rất rõ ràng.
Trước tiên, hãy thừa nhận tác động của dữ liệu lên khẩu vị rủi ro, rồi quan sát xem thị trường đã hấp thụ cú sốc hay chưa. Xử lý nhịp hồi trong ngày dựa trên cấu trúc trong ngày; chỉ đánh giá xu hướng sau khi có xác nhận ở khung thời gian lớn hơn.
Đừng vì một báo cáo dữ liệu mà tuyên án tử cho mọi loại tài sản.
Cũng đừng vì một nhịp hồi mà cho rằng tiền đã trở nên rẻ hơn.
Bạn có thể nắm giữ những tài sản khác nhau, nhưng tất cả đều phải trả lời cùng một câu hỏi: ở mức giá hiện tại, lợi nhuận có đủ bù đắp cho rủi ro bạn đang gánh chịu hay không?