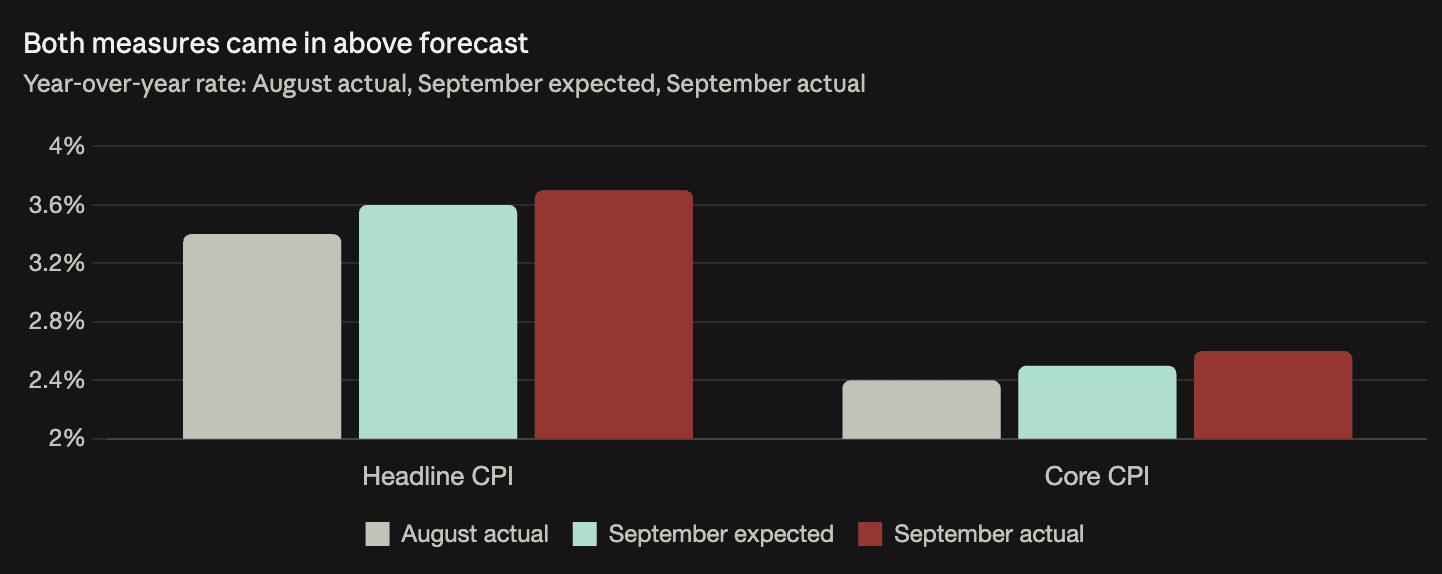
CPI tháng 9 đạt 3,7% ở chỉ số tổng thể (so với dự báo 3,6%) và 2,6% ở chỉ số lõi (so với 2,5%) — CPI lõi giữ ở mức 0,3% so với tháng trước trong tháng thứ hai liên tiếp, thay vì hạ nhiệt. Các nhà giao dịch bắt đầu định giá thêm ba đợt tăng lãi suất của Fed trước cuối năm 2027, khiến mức định giá của thị trường cao hơn khoảng 50 điểm cơ bản so với trung vị biểu đồ dot plot của chính Fed. Bitcoin giảm xuống dưới 83.000 USD, vàng giảm 40 USD còn 4.129 USD, bạc giảm 2%, hợp đồng tương lai Nasdaq giảm 0,5% — tất cả cùng biến động theo kênh lãi suất. Cơ cấu số liệu khiến cách nhìn nhận theo hướng Fed sẽ thắt chặt hơn trở nên phức tạp: giá xăng tăng 7,3% so với tháng trước, chiếm phần lớn mức vượt dự báo của CPI tổng thể; trong khi lạm phát do năng lượng là loại lạm phát mà chính sách tiền tệ ít có khả năng tác động nhất. Theo Galaxy Research, 55,1% nguồn cung Bitcoin nằm trong các địa chỉ chưa xác định chủ sở hữu, phần lớn có thể thuộc về các cá nhân tự lưu ký.
Số liệu CPI nóng đẩy lạm phát Mỹ lên 3,7%, vàng giảm 40 USD
CPI toàn phần tháng 9: 3,7% so với cùng kỳ năm trước (so với dự báo 3,6%, tăng từ 3,4%); CPI lõi: 2,6% (so với dự báo 2,5%, tăng từ 2,4%); CPI lõi theo tháng: 0,3% (so với dự báo 0,2%, bằng tháng 8). Cách diễn giải rất quan trọng: lạm phát lõi không tăng tốc, mà đã không giảm — các nhà dự báo kỳ vọng chỉ số sẽ giảm một bậc, nhưng điều đó đã không xảy ra. Vì vậy, mức cao hơn dự báo phản ánh tiến trình đã chững lại ở 0,3% theo tháng, tương đương khoảng 3,7% nếu tính theo năm. Xăng tăng 7,3% theo tháng, chiếm 1,1 điểm phần trăm chênh lệch giữa CPI toàn phần và CPI lõi; năng lượng bị loại khỏi CPI lõi, nên đợt tăng vọt của giá nhiên liệu hoàn toàn tác động lên chỉ số toàn phần. Đây là diễn biến do nguồn cung thúc đẩy chứ không lan rộng — chính sách tiền tệ ít có khả năng tác động nhất đến giá dầu thô. Vàng giảm 40 USD xuống 4.129,60 USD, bạc giảm 1 USD xuống 58,07 USD; đây là phản ứng cơ học trước kỳ vọng lợi suất thực tăng, làm tăng chi phí cơ hội của các tài sản không sinh lợi suất. Tín hiệu cần theo dõi: CPI lõi theo tháng giảm xuống dưới 0,3%, điều mà chỉ số này đã không làm được trong hai tháng liên tiếp.
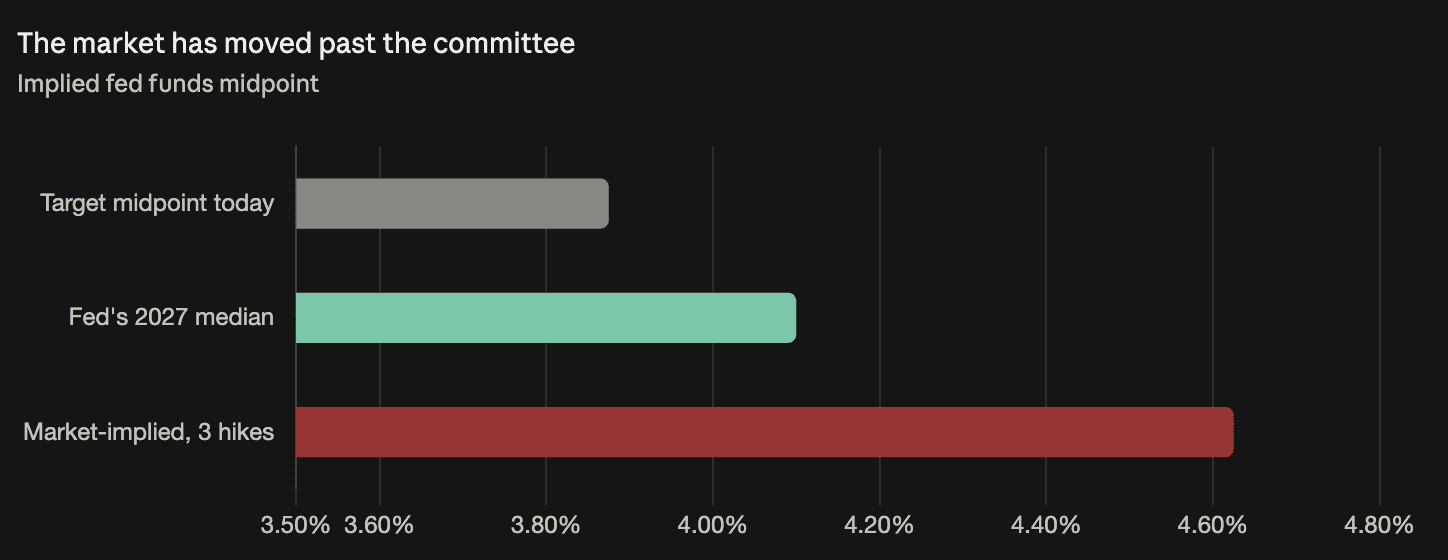
Nhà giao dịch đặt cược Fed sẽ tăng lãi suất thêm ba lần, vượt dự báo của chính Fed
Hợp đồng tương lai lãi suất ngắn hạn giảm hôm thứ Tư khi các nhà giao dịch bắt đầu tính đến ba đợt tăng lãi suất nữa của Fed trước cuối năm 2027. Mức giữa của biên độ lãi suất quỹ liên bang hiện là 3,875%; ba lần tăng nữa sẽ đưa mức này lên khoảng 4,625%, cao hơn khoảng 50 điểm cơ bản so với dự báo trung vị 4,1% cho năm 2027 trong biểu đồ chấm tháng 9 của Fed. Khoảng cách đã đảo chiều: trong phần lớn quý III, thị trường định giá mức thắt chặt thấp hơn tín hiệu của Fed; giờ đây, thị trường đã vượt lên trên mức đó. DXY tăng khoảng 0,40 điểm lên 102,52 — chênh lệch lãi suất dự kiến của Mỹ rộng hơn thu hút dòng vốn vào các tài sản định giá bằng USD. Lưu ý về cơ cấu: mức vượt dự báo của CPI lõi tháng 9 chủ yếu do giá xăng, còn lạm phát do năng lượng là loại mà chính sách tiền tệ ít có khả năng tác động nhất. Dù vậy, thị trường vẫn định giá mức vượt dự báo này, bởi CPI lõi không giảm trong tháng thứ hai liên tiếp tạo cơ sở hợp lý, không chỉ dựa vào con số CPI toàn phần.
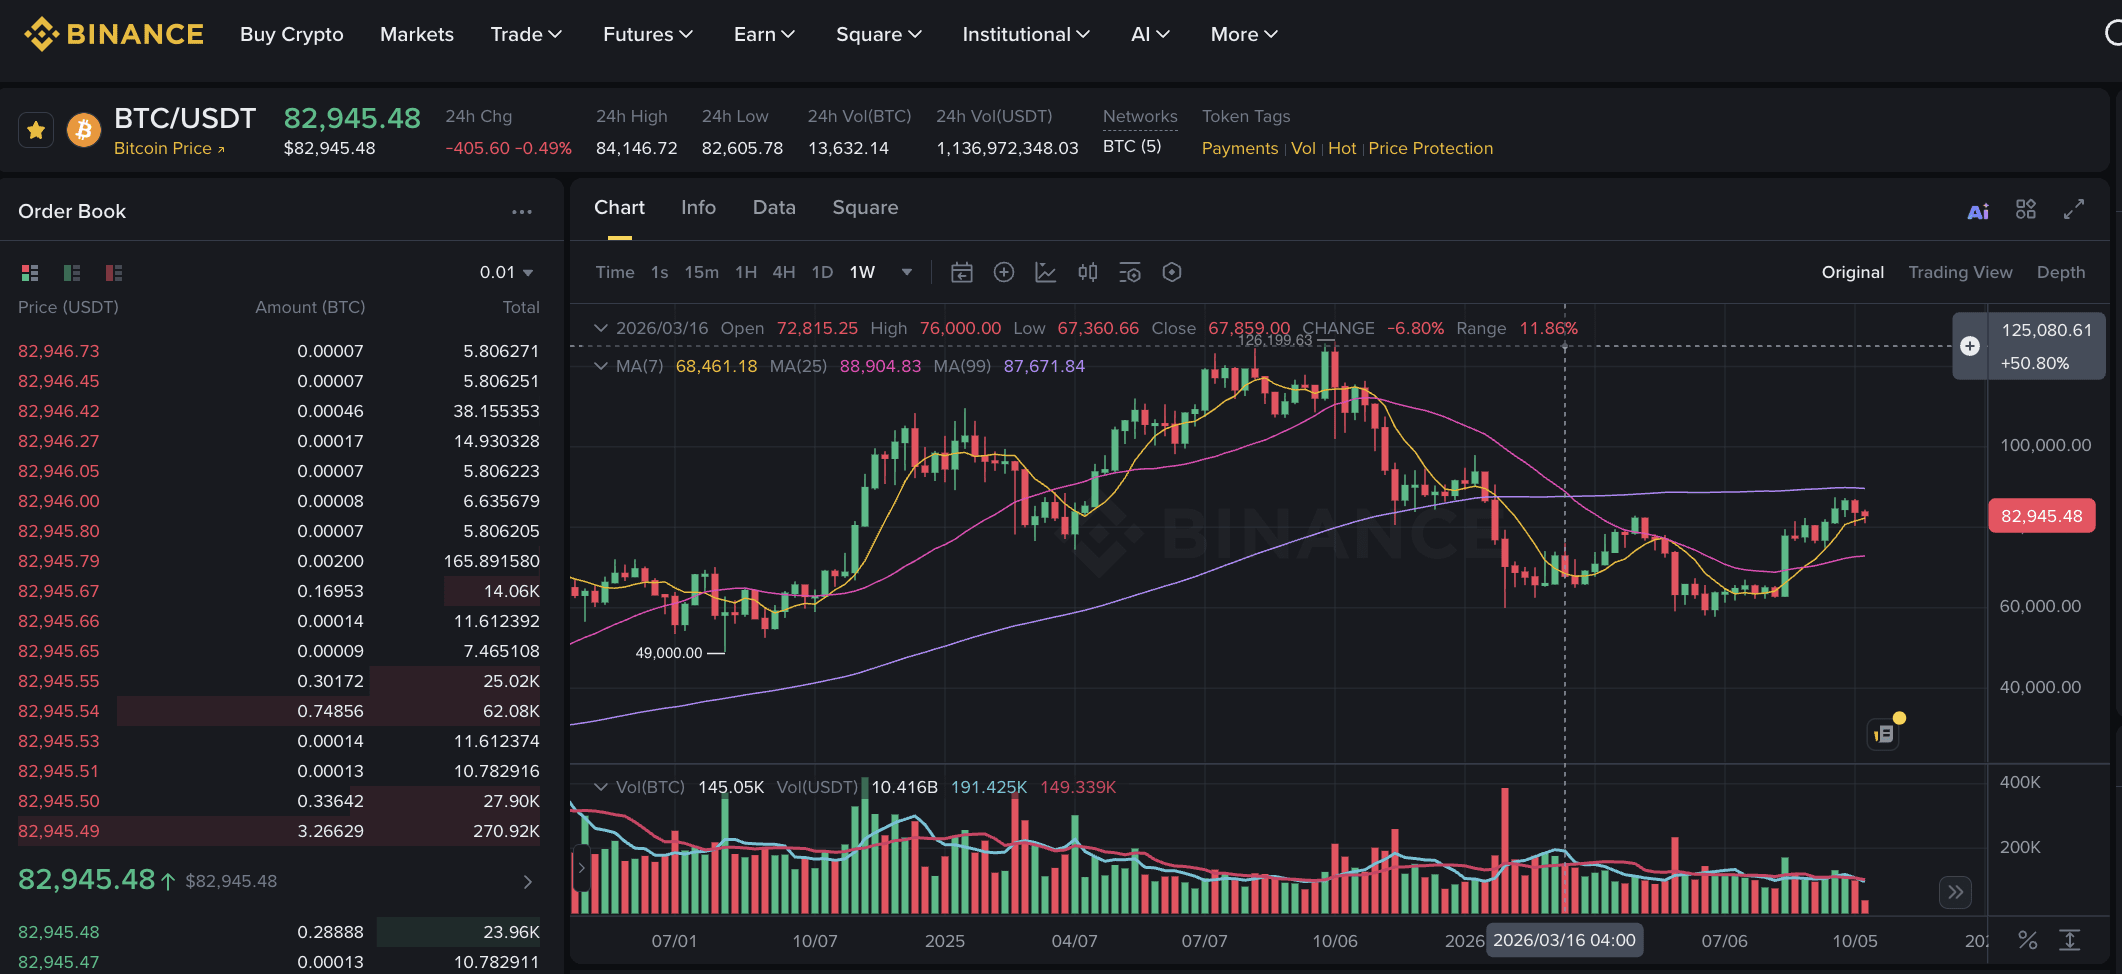
Bitcoin rơi xuống dưới 83.000 USD chỉ vài phút sau khi công bố CPI — đây là lần thứ ba trong tuần giá vượt qua mốc này (giảm xuống dưới sau đợt bán tháo hôm thứ Hai, lấy lại mốc vào thứ Ba, rồi mất mốc hôm thứ Tư). Việc giá dao động qua lại thay vì tiếp tục giảm cho thấy nhịp phục hồi vừa qua là do các vị thế giao dịch, chứ không phải nhu cầu cơ bản thay đổi — một đợt phục hồi có thể bị đảo ngược hoàn toàn chỉ bởi một số liệu thì vốn dĩ không bền vững. Tất cả các loại tài sản lớn đều cùng chiều trong cùng phiên: hợp đồng tương lai Nasdaq giảm 0,5%, vàng giảm 1%, bạc giảm 2%, Bitcoin cũng giảm. Sự đồng pha này cho thấy chỉ có một động lực chính (lộ trình lãi suất dự kiến), chứ không phải yếu tố riêng của từng thị trường. Biên độ biến động khá nhỏ — mức lạm phát cao hơn dự báo 0,1 điểm phần trăm dẫn đến những điều chỉnh có trật tự, không phải tình trạng hoảng loạn. Điều có thể làm thay đổi bức tranh: CPI lõi theo tháng giảm xuống dưới 0,3%, điều mà chỉ số này đã không làm được trong hai tháng liên tiếp.
Hơn một nửa nguồn cung Bitcoin nằm trong các địa chỉ chưa xác định được chủ sở hữu
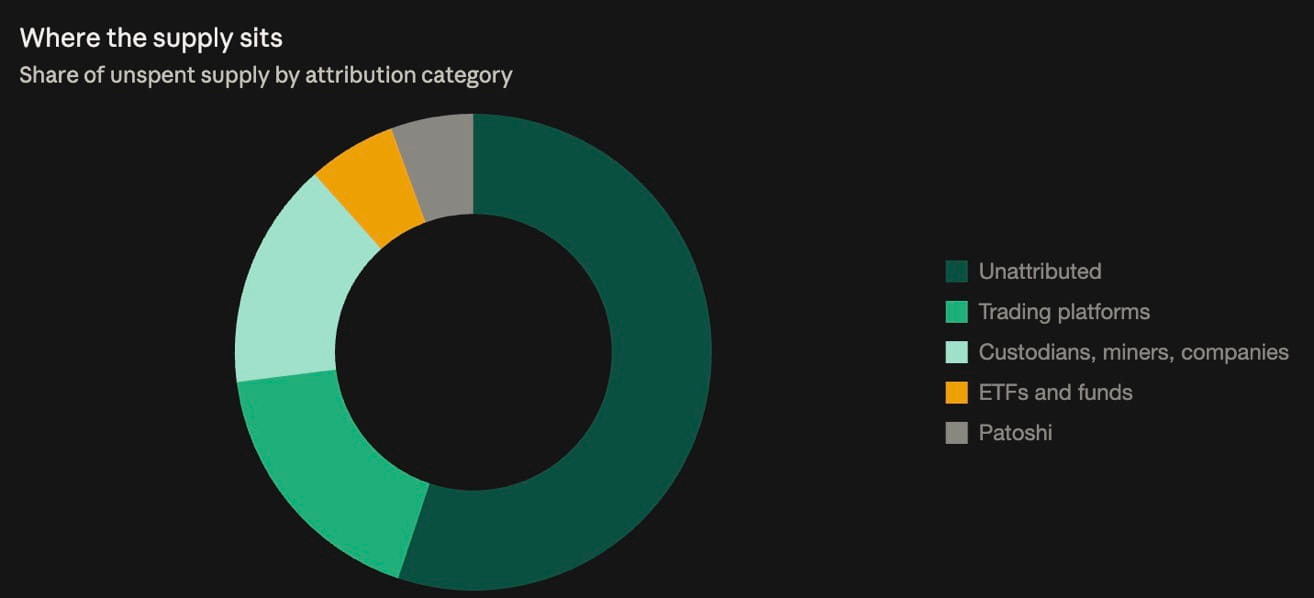
Galaxy Research: 55,1% nguồn cung Bitcoin (khoảng 11,07 triệu trong tổng số 20,098 triệu BTC) nằm trong các địa chỉ mà công ty không thể xác định thuộc về chủ sở hữu nào đã biết. Theo nhận định của Giám đốc Nghiên cứu Alex Thorn, phần lớn có lẽ là tài sản cá nhân tự lưu ký — trường hợp sử dụng ban đầu và vẫn là nhóm đơn lẻ lớn nhất. Trong số các khoản nắm giữ đã được gắn nhãn: sàn giao dịch 17,9% (khoảng 3,60 triệu BTC), đơn vị lưu ký/thợ đào/doanh nghiệp 15,4% (khoảng 3,10 triệu BTC), ETF và quỹ 6,0% (khoảng 1,21 triệu BTC). Lượng Bitcoin lưu hành trên các sàn gần gấp ba toàn bộ nhóm ETF, dù kể từ khi ra mắt, ETF thu hút phần lớn sự chú ý của giới tổ chức. Patoshi — mô hình khai thác được cho là liên quan đến Satoshi — chiếm 5,6% (khoảng 1,13 triệu BTC), chưa từng dịch chuyển. Hàm ý then chốt đối với phân tích dòng vốn: số dư trên sàn, dòng vốn vào ETF và báo cáo công bố của các doanh nghiệp chỉ phản ánh 44,9% nguồn cung có thể quan sát — suy luận về hành vi của toàn bộ người nắm giữ dựa trên các dữ liệu này thực chất chỉ là suy luận về một phần nhỏ số coin. Kết luận của Thorn rằng phần lớn được tự lưu ký là cách diễn giải nhóm chưa xác định được chủ sở hữu, chứ không phải kết quả đo lường nhóm này.
S&P 500 giảm nhẹ, Nasdaq giảm 0,15%, Dow giảm 179 điểm (0,35%) dù có lúc tăng tới 460 điểm trong phiên — phiên giao dịch thứ Ba kết thúc ở mức thấp nhất. KOSPI của Hàn Quốc lao dốc 5,5% xuống mức thấp nhất kể từ ngày 31 tháng 7 (do lo ngại về định giá cùng cạnh tranh từ Trung Quốc), kéo cổ phiếu chip lưu trữ đi xuống: Micron giảm 5%, SK Hynix giảm 4%, SanDisk giảm 2%, Seagate và Western Digital giảm 2%. JPMorgan không đạt dự báo quý III nhưng nâng triển vọng thu nhập lãi thuần năm 2026 (cổ phiếu đi ngang); Wells Fargo giảm 2%; Goldman Sachs tăng nhẹ nhờ doanh thu vượt dự báo. FactSet: các nhà phân tích dự đoán lợi nhuận S&P 500 tăng gần 30% so với cùng kỳ năm trước. Lợi suất trái phiếu kỳ hạn 10 năm giảm còn 5,193%, từ đỉnh 5,364% của tuần trước. CME FedWatch: xác suất Fed giữ nguyên lãi suất trong tháng 10 là 80,6%, tăng từ 51% một tháng trước. Goldman, Morgan Stanley và Citi nhận thấy trái phiếu Kho bạc Mỹ ngày càng có giá trị — Charu Chanana của Saxo gọi đây là “nhịp phục hồi chiến thuật”, chứ không phải đà phục hồi bền vững, xét đến lạm phát dai dẳng, giá dầu cao và nhu cầu vay nợ khổng lồ của chính phủ.