


Vào lúc 20:30 thứ Tư theo giờ Bắc Kinh, Mỹ sẽ công bố chỉ số giá tiêu dùng (CPI) tháng 9. Thị trường dự đoán giá năng lượng tăng mạnh sẽ khiến lạm phát chung tăng tốc rõ rệt, nhưng áp lực giá lõi sau khi loại trừ thực phẩm và năng lượng có thể tương đối ôn hòa, khiến việc Fed đánh giá bước đi chính sách tiếp theo trở nên phức tạp hơn.
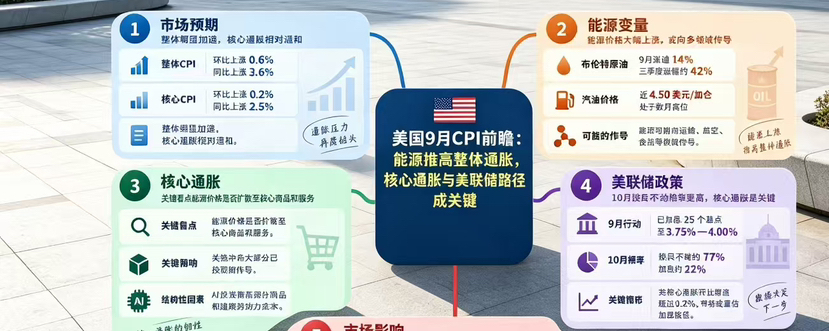
Thị trường nhìn chung dự báo CPI Mỹ tháng 9 sẽ tăng 0,6% so với tháng trước, cao hơn đáng kể so với mức 0,4% trong tháng 8; tốc độ tăng so với cùng kỳ năm trước sẽ tăng từ 3,4% lên 3,6%. CPI lõi được dự báo tăng 0,2% so với tháng trước, thấp hơn mức 0,3% trong tháng 8; tốc độ tăng so với cùng kỳ năm trước sẽ nhích từ 2,4% lên 2,5%.

Giá dầu trở thành yếu tố biến động lớn nhất của lạm phát tháng 9
Giá năng lượng trong tháng 9 là phần được quan tâm nhất trong báo cáo CPI lần này. Do xung đột ở Trung Đông, rủi ro vận tải qua eo biển Hormuz và nguồn cung nhiên liệu thành phẩm toàn cầu thắt chặt, dầu Brent tăng hơn 14% trong tháng 9 và tăng khoảng 42% trong cả quý III. Giá xăng tại Mỹ vào cuối tháng 9 tiến sát 4,50 USD mỗi gallon, mức cao nhất trong vài tháng.
Joe Brusuelas, kinh tế trưởng của RSM, cảnh báo CPI tháng 9 có rủi ro tăng rõ rệt, bởi biến động giá năng lượng nhanh như vậy dễ khiến các mô hình dự báo của giới kinh tế đánh giá thấp mức tăng thực tế.
Cú sốc năng lượng cũng không nhất thiết chỉ dừng lại ở giá xăng. Robert Sockin, kinh tế trưởng về Mỹ của PGIM, chỉ ra rằng nếu giá dầu cao kéo dài, chi phí vận tải, hàng không, thực phẩm và các hàng hóa khác có thể dần chịu ảnh hưởng. Chủ tịch Fed New York Williams cũng cho biết trong tuần này rằng giá năng lượng đã bắt đầu lan sang các hạng mục lõi như vé máy bay.
Tuy nhiên, hiện chưa xuất hiện tình trạng tăng tốc giá trên diện rộng như năm 2022. Các nhà kinh tế của Bloomberg cho rằng đà tăng lạm phát hiện nay chủ yếu tập trung ở một số “điểm nóng”, chứ chưa lan rộng; đây cũng là lý do quan trọng khiến Fed vẫn còn thời gian để quan sát.
CPI lõi có thể ôn hòa; điều then chốt là liệu giá năng lượng có lan sang các hạng mục khác hay không
So với CPI toàn phần, số liệu CPI lõi có thể mang đến tín hiệu tương đối ôn hòa cho thị trường. Mức tăng 2,5% so với cùng kỳ năm trước theo dự báo thị trường vẫn cao hơn nhiều so với mục tiêu lạm phát dài hạn 2% của Fed, nhưng đã giảm đáng kể so với các mức đỉnh trong vài năm qua.
Số liệu chính thức tháng 8 cho thấy CPI toàn phần của Mỹ tăng 0,4% so với tháng trước và 3,4% so với cùng kỳ năm trước; CPI lõi tăng lần lượt 0,3% và 2,4%.
Vì vậy, điều thực sự cần đánh giá trong số liệu lần này không chỉ là con số CPI toàn phần tăng 3,6% so với cùng kỳ năm trước, mà còn là liệu giá năng lượng đã bắt đầu lan rộng hơn sang giá hàng hóa và dịch vụ lõi hay chưa.
Williams cho biết phần lớn cú sốc giá hàng nhập khẩu do thuế quan gây ra hiện đã truyền dẫn theo đúng dự kiến trước đó; gần đây, năng lượng và nhu cầu đầu tư vào AI là những yếu tố đáng chú ý hơn. Nhu cầu về trung tâm dữ liệu, chip và các công trình liên quan đã đẩy chi phí của một số hàng hóa và nhân công xây dựng tăng lên, nhưng hiện những áp lực này vẫn tập trung ở một số lĩnh vực cụ thể.
Nếu tốc độ tăng CPI lõi theo tháng trong tháng 9 cao hơn rõ rệt so với mức 0,2% mà thị trường dự báo, thị trường có thể đánh giá lại rủi ro cú sốc năng lượng đang lan sang hệ thống giá cả rộng hơn.
Tăng lãi suất trong tháng 10 không phải kịch bản cơ sở, nhưng CPI cao có thể làm thay đổi định giá của thị trường
Fed đã tăng lãi suất 25 điểm cơ bản trong tháng 9, đưa biên độ mục tiêu của lãi suất quỹ liên bang lên 3,75%–4,00%; đây là lần tăng lãi suất đầu tiên của ngân hàng trung ương này trong ba năm.
Hiện thị trường vẫn nghiêng về khả năng Fed tạm thời giữ nguyên lãi suất tại cuộc họp ngày 27–28 tháng 10. Các nhà giao dịch định giá xác suất giữ nguyên lãi suất trong tháng 10 vào khoảng 77%, tức xác suất tăng lãi suất khoảng 22%.
Chủ tịch Fed New York Williams cho rằng có thể sẽ phù hợp nếu tăng lãi suất thêm một lần trong năm nay, nhưng ông không thể hiện sự cấp bách phải hành động ngay trong tháng 10. Chủ tịch Fed Boston Collins cũng cho rằng có thể cần thắt chặt chính sách hơn nữa trước cuối năm.
Do đó, số liệu “toàn phần 0,6%, lõi 0,2%” đúng như dự báo có thể củng cố lý do để Fed tiếp tục theo dõi: năng lượng đang đẩy lạm phát lên cao, nhưng áp lực giá cơ bản chưa xấu đi rõ rệt.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm hiện vẫn ở mức cao trên 5%, và các điều kiện tài chính đã thắt chặt đáng kể. CPI tháng 9 có thể chứng minh liệu lạm phát tăng chủ yếu vẫn chỉ giới hạn ở năng lượng hay không; điều này sẽ ảnh hưởng trực tiếp đến nhận định của thị trường về việc Fed có giữ nguyên lãi suất trong tháng 10 và tăng lãi suất lần nữa vào tháng 12 hay không.
