


Diễn biến tiếp theo của bạc có thể kiểm chứng sức mạnh còn lại của đợt tăng giá này. Rob Kientz của The Freedom Report nhận thấy có những lý do khiến bạc có thể vượt trội hơn vàng, ngay cả sau đợt điều chỉnh gần đây. David the Ape cũng nêu một câu hỏi có thể làm thay đổi triển vọng sau năm nay: Điều gì sẽ xảy ra nếu tình trạng thiếu hụt nguồn cung bạc bắt đầu chấm dứt?
Những lập luận này đều xoay quanh cùng một vấn đề. Bạc cần có đủ nhu cầu để hỗ trợ mức giá cao hơn, còn biểu đồ giá cần có lực mua bảo vệ một vùng hỗ trợ quan trọng. Đợt phục hồi tiếp theo có thể cho thấy những điều kiện đó còn được duy trì hay không.
Khả năng thặng dư nguồn cung bạc năm 2027 có thể thách thức lập luận về sự khan hiếm
Bài viết của David the Ape mở đầu bằng tình trạng thiếu hụt nguồn cung đã hỗ trợ sức hấp dẫn đầu tư của bạc trong nhiều năm. Bài đăng mô tả lượng bạc lên tới hàng trăm triệu ounce bị rút khỏi kho dự trữ hiện có kể từ năm 2021, do nguồn cung mới không đáp ứng đầy đủ mức tiêu thụ.
Dự kiến năm 2026 sẽ tiếp tục thiếu hụt nguồn cung. Tuy nhiên, David dẫn dự báo của Deutsche Bank rằng thị trường có thể chuyển sang thặng dư vào năm 2027 khi các nhà sản xuất pin mặt trời giảm lượng bạc sử dụng và nguồn cung phục hồi.
CÂU CHUYỆN BẠC KÉO DÀI 6 NĂM CÓ ĐANG ĐẢO CHIỀU? DIỄN BIẾN NÀY ĐANG KHIẾN THỊ TRƯỜNG BỊ MẮC KẸT. Nếu vàng và bạc quan trọng với bạn, hãy đọc kỹ những điều tôi sắp nói. Kể từ năm 2021, thị trường bạc đã tiêu thụ tổng cộng hàng trăm triệu ounce từ lượng dự trữ. Tình trạng thiếu hụt nguồn cung cũng được dự báo sẽ tiếp diễn trong năm 2026. Nhưng giờ đây đã xuất hiện một diễn biến đáng chú ý. Deutsche Bank cho rằng đến năm 2027, thị trường có thể chuyển sang thặng dư nguồn cung, khi các nhà sản xuất tấm pin mặt trời giảm lượng bạc sử dụng và nguồn cung phục hồi. Nói cách khác, câu chuyện mạnh mẽ nhất của bạc, vốn kéo dài nhiều năm, lần đầu tiên đang đối mặt với một phép thử nghiêm trọng. Vậy đây có phải là dấu chấm hết cho đà tăng giá không? Đừng vội kết luận như vậy. Bạc không chỉ là một kim loại quý thông thường. Nó vừa là tài sản đầu tư, vừa là nguyên liệu thô thiết yếu của ngành công nghiệp. Nhu cầu trải dài từ điện tử đến cơ sở hạ tầng năng lượng là động lực lớn thứ hai đứng sau giá bạc. Hơn nữa, một phần đáng kể sản lượng bạc gắn liền với hoạt động khai thác các kim loại khác. Các mỏ không thể đơn giản bắt đầu sản xuất thêm bạc ngay khi giá tăng. Cuộc chiến thực sự nằm ở đây: Liệu ngành công nghiệp có thể sử dụng ít bạc hơn, hay nhu cầu mới sẽ bù đắp phần tiết kiệm đó? Nếu thặng dư nguồn cung xuất hiện vào năm 2027, cán cân thị trường có thể thay đổi. Nhưng dự báo này chưa chắc sẽ thành hiện thực; dự báo thiếu hụt nguồn cung trong năm 2026 vẫn còn đó. Điểm mấu chốt tôi đang theo dõi là: Câu chuyện của bạc có thể tiếp tục chỉ dựa trên sự khan hiếm, hay cán cân mới sẽ hình thành từ phía nhu cầu? Theo bạn, rủi ro thực sự với bạc là bỏ lỡ đà tăng, hay là phớt lờ nhu cầu đang thay đổi trong khi mọi người chỉ chăm chăm vào tình trạng thiếu hụt nguồn cung? Tôi nghĩ ngành công nghiệp không thể nói KHÔNG với bạc, và giá sẽ tiếp tục đi lên trong năm 2027… Hãy chia sẻ ý kiến của bạn nhé.
— David the Ape (@patato_ass) ngày 13 tháng 10 năm 2026
Khả năng đó rất đáng lưu tâm vì tình trạng thiếu hụt là yếu tố cốt lõi trong dự đoán giá bạc theo hướng tăng. Việc lượng tồn kho tiếp tục bị rút ra có thể khiến nguồn cung sẵn có khan hiếm hơn. Thặng dư có thể giảm áp lực đó và làm suy yếu lập luận rằng chỉ riêng sự khan hiếm sẽ giữ giá đi lên.
Thặng dư dự báo không đồng nghĩa với việc giá bạc nhất thiết sẽ giảm. Quy mô, thời gian kéo dài và tác động của thặng dư đến lượng hàng tồn kho sẵn có đều rất quan trọng. Nhu cầu đầu tư cũng có thể hấp thụ lượng kim loại bổ sung.
David giữ quan điểm lạc quan vì bạc phục vụ cả nhu cầu tài chính lẫn nhu cầu công nghiệp. Theo lập luận của ông, các nhà sản xuất có thể sử dụng ít bạc hơn cho mỗi sản phẩm, nhưng tăng trưởng trong lĩnh vực điện tử và cơ sở hạ tầng năng lượng có thể bù đắp phần tiết kiệm đó.
Vì vậy, câu hỏi cần đặt ra cụ thể hơn: Tổng mức tiêu thụ công nghiệp sẽ giảm, hay sản lượng tăng sẽ bù đắp cho lượng bạc sử dụng thấp hơn?
Phân tích tỷ lệ vàng/bạc của Rob Kientz ủng hộ khả năng bạc vượt trội hơn
Rob Kientz tập trung vào tỷ lệ vàng/bạc như một thước đo hiệu suất tương đối. Tỷ lệ này cho biết cần bao nhiêu ounce bạc để có giá trị tương đương với 1 ounce vàng.
Phần trình bày của ông cho thấy tỷ lệ hiện ở gần mức 68,3, so với các mức khoảng 100 trước đây. Tỷ lệ giảm có nghĩa là bạc đã mạnh lên so với vàng, dù điều đó có thể xảy ra do nhiều kết hợp biến động giá khác nhau.
Kientz sử dụng một số mốc tham chiếu lịch sử:
Tỷ lệ này chạm khoảng 16 trong đợt siết nguồn cung của anh em nhà Hunt năm 1980.
Tỷ lệ giảm xuống khoảng 32 trong đợt tăng giá bạc năm 2011.
Tỷ lệ vượt 120 trong biến động thị trường do COVID năm 2020.
Những mức cực đoan này cung cấp bối cảnh, nhưng không xác định được thời điểm sẽ có một đợt tăng giá bạc khác. Mỗi giai đoạn đều diễn ra trong những điều kiện tài chính và áp lực thị trường khác nhau.
Kientz xác định một vùng kháng cự lịch sử quanh mức 90 đến 100 và vùng hỗ trợ quanh mức 30 đến 45. Lập luận lạc quan của ông là tỷ lệ tiếp tục thu hẹp có thể đi kèm với việc bạc vượt trội hơn vàng.
Vì vậy, bạc có thể vượt trội hơn vàng mà không cần lập tức quay lại đỉnh giá trước đó. Sức mạnh tương đối và sự phục hồi giá tuyệt đối có liên quan với nhau, nhưng là hai thước đo riêng biệt.
Các công ty khai thác bạc cho thấy vì sao nguồn tài nguyên tăng thêm không thể lập tức giải quyết tình trạng thiếu hụt
Đánh giá của Kientz về các công ty khai thác bạc bổ sung một góc nhìn khác cho cuộc tranh luận về nguồn cung. Các công ty có thể mở rộng tài nguyên và trữ lượng mà không cần đưa toàn bộ lượng bạc đó ra thị trường ngay lập tức.
Phần trình bày của ông cho biết trữ lượng bạc của Hecla Mining vào khoảng 231 triệu ounce, dù sản lượng năm 2025 chỉ khoảng 17 triệu ounce. Ông cũng đề cập đến cơ sở tài nguyên lớn hơn của First Majestic và việc Silver X Mining mở rộng tài nguyên tại Nueva Recuperada.
Những diễn biến đó có thể hỗ trợ sản lượng trong tương lai. Tuy nhiên, các phát hiện mới vẫn cần được phát triển, cấp vốn, xin giấy phép và có năng lực vận hành trước khi bạc có thể được đưa ra thị trường.
Thương vụ Pan American Silver mua lại MAG Silver là một ví dụ khác. Kientz mô tả giao dịch này giúp tăng mức độ tiếp cận với dự án Juanicipio và có thể cải thiện cơ cấu sản lượng cũng như chi phí của Pan American.
Một thương vụ mua lại có thể làm tăng sản lượng được báo cáo của bên mua mà không tạo ra mức tăng tương ứng trong nguồn cung toàn cầu. Chỉ riêng việc chuyển quyền sở hữu không tạo thêm ounce bạc nào.
Kientz cũng đề cập đến lượng tiền mặt dồi dào của các công ty khai thác lớn. Năng lực tài chính này có thể giúp tài trợ cho hoạt động thăm dò và mở rộng, nhưng thời điểm có sản lượng mới vẫn là yếu tố thiết yếu trong mọi dự báo về thặng dư năm 2027.
Dự đoán giá bạc phụ thuộc vào việc đường xu hướng tăng có trụ vững hay không
Quan sát biểu đồ giá bạc được mô tả trong bản phân tích cho thấy một đường xu hướng tăng bắt đầu vào khoảng tháng 4 năm 2025. Bạc nhiều lần bật lên từ vùng này trước khi đà tăng tốc mạnh hơn.
Phân tích mô tả đà tăng từ khoảng 28 USD lên 120 USD, sau đó là một đợt thoái lui đáng kể trong năm nay. Đợt phục hồi vào tháng 7 hình thành quanh mức 54 USD, và hiện bạc đã quay trở lại gần đường xu hướng.
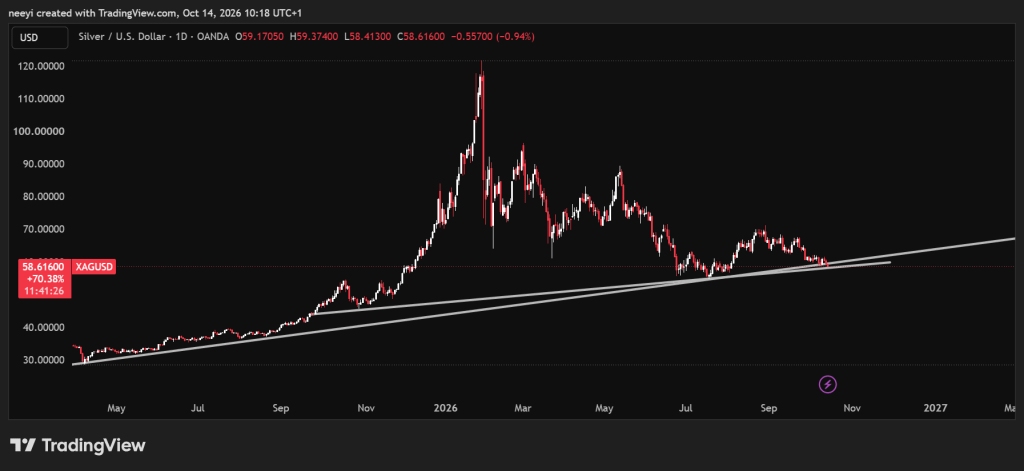 Biểu đồ giá XAGUSD / TradingView.com
Điều đó khiến vùng giá hiện tại trở nên quan trọng đối với dự đoán giá bạc tiếp theo. Nếu tiếp tục bảo vệ thành công vùng này, bạc có thể phục hồi từ khoảng 58 USD lên gần 69 USD.
Phần trình bày của Kientz xác định khoảng 60 USD là một mốc quan trọng trên biểu đồ tuần và mức kháng cự gần 62,45 USD. Nếu giá phục hồi vượt qua ngưỡng kháng cự này, đó sẽ là phép thử sớm hơn trước khi các mục tiêu tăng giá lớn hơn xuất hiện.
Đọc thêm: SUI được định vị cho bước ngoặt kinh tế, Raoul Pal nhận định tại Basecamp 2026
Các kịch bản chính gồm:
Bạc bật lên từ đường xu hướng và phục hồi vượt mức kháng cự gần nhất có thể mở đường tiến tới 69 USD.
Nếu đà tăng tiếp tục vượt mốc 69 USD, giá có thể hướng đến khoảng 89 USD trước khi kết thúc năm.
Nếu giá duy trì dưới đường xu hướng sau khi phá vỡ, kịch bản phục hồi sẽ suy yếu và sự chú ý sẽ quay lại mức khoảng 54 USD.
Các mục tiêu cao hơn vẫn phụ thuộc vào điều kiện thị trường. Những lần phục hồi trước đây khiến đường xu hướng trở thành mốc đáng chú ý, nhưng không đảm bảo rằng người mua sẽ tiếp tục bảo vệ mốc này.
Dự đoán giá vàng tập trung vào vùng hỗ trợ quanh mức 3.900 USD
Biểu đồ vàng là cơ sở so sánh hữu ích vì đợt biến động tiếp theo của vàng cũng phụ thuộc vào một vùng hỗ trợ đã hình thành.
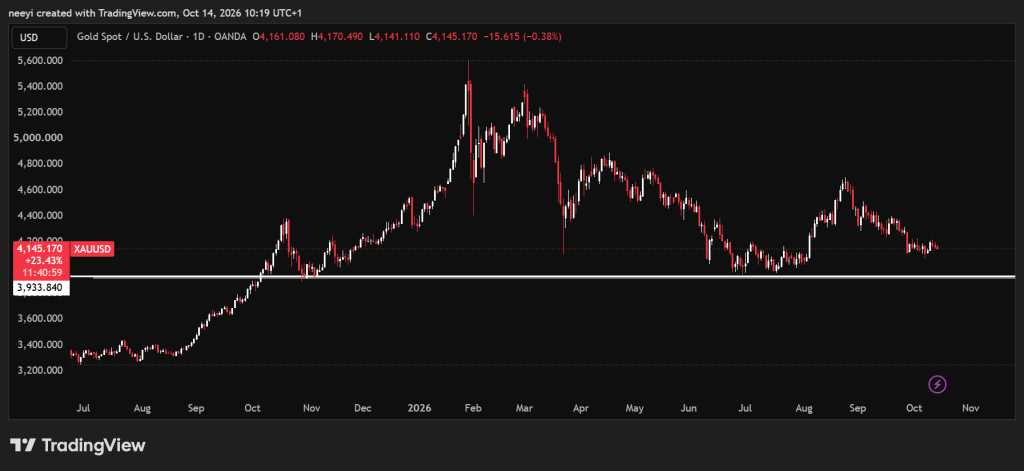 Biểu đồ giá XAUUSD / TradingView.com
Phân tích được cung cấp xác định vùng hỗ trợ quanh mức 3.900 USD và mô tả đây là mức đã trụ vững kể từ tháng 10 năm 2025. Nếu tiếp tục bảo vệ thành công vùng này, vàng có thể phục hồi và giao dịch trong ngưỡng 4.000 USD cho đến cuối năm.
Nếu giá duy trì dưới vùng hỗ trợ sau khi phá vỡ, triển vọng đó sẽ suy yếu. Kịch bản thay thế dự đoán giá có thể giảm xuống vùng giữa của khoảng 3.000 USD, có khả năng tiến về 3.400 USD.
Nếu vùng hỗ trợ trụ vững và vàng tương đối ổn định, tiềm năng phục hồi theo tỷ lệ phần trăm lớn hơn của bạc có thể giúp kim loại này vượt trội hơn. Giá vàng suy yếu cũng có thể khiến tỷ lệ giảm mà không tạo ra một đợt tăng mạnh của bạc.
Bạc có chạm mốc 200 USD không?
Hầu hết các nhà phân tích thị trường xem khả năng bạc đạt 200 USD mỗi ounce là một kịch bản cực đoan và mang tính đầu cơ, dù những nhân vật nổi tiếng như Robert Kiyosaki từng dự báo mức giá cao như vậy.
Bạc có đạt 500 USD một ounce không?
Hầu hết các tổ chức tài chính lớn xem khả năng bạc đạt 500 USD một ounce là một kịch bản cực đoan, ít có khả năng xảy ra trong dài hạn, chứ không phải kỳ vọng cơ bản.
Đăng ký kênh YouTube của chúng tôi để nhận cập nhật tiền mã hóa hằng ngày, thông tin thị trường và phân tích chuyên sâu.
Bài viết Dự đoán giá bạc: Bạc có thể vượt trội hơn vàng trước bước ngoặt nguồn cung năm 2027 xuất hiện đầu tiên trên CaptainAltcoin.