


Nhiều người biết đến $XRP vì đồng tiền này từng tăng giá chóng mặt, hoặc vì vụ kiện kéo dài nhiều năm giữa Ripple và SEC.
Nhưng có một lý do rất quan trọng khiến tôi luôn lạc quan về $XRP : từ rất sớm, Ripple đã không định chỉ kinh doanh trong lĩnh vực tiền mã hóa.
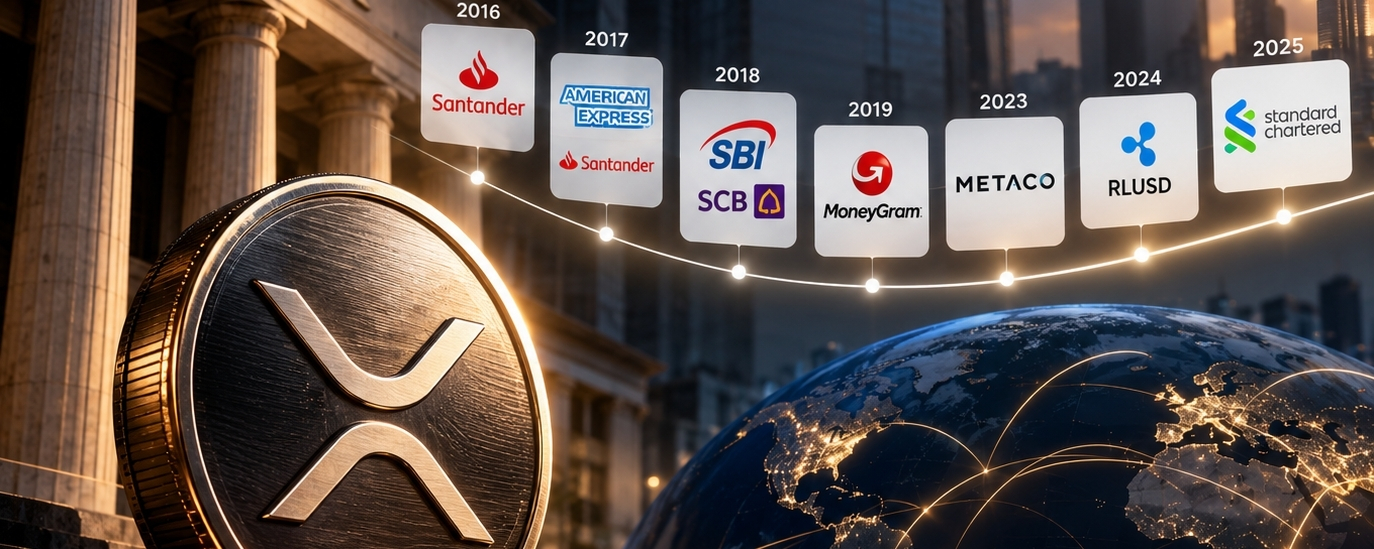
Ngay từ năm 2016, Ripple đã cùng các tổ chức tài chính như Santander, Ngân hàng Hoàng gia Canada và Bank of America thúc đẩy Nhóm Chỉ đạo Thanh toán Toàn cầu (GPSG), với mục tiêu thiết lập một tiêu chuẩn mới cho thanh toán xuyên biên giới.
Năm 2017, American Express và Santander công bố hợp tác, sử dụng công nghệ Ripple để cải thiện hoạt động thanh toán xuyên biên giới giữa các doanh nghiệp ở Mỹ và Anh.
Năm 2018, Ripple tiếp tục hợp tác với Cơ quan Tiền tệ Ả Rập Xê Út để triển khai thử nghiệm thanh toán xuyên biên giới qua ngân hàng. Cùng năm đó, các tổ chức như Ngân hàng Thương mại Siam của Thái Lan và SBI của Nhật Bản cũng thúc đẩy những ứng dụng liên quan.
Năm 2019, công ty chuyển tiền quốc tế MoneyGram bắt đầu sử dụng dịch vụ ODL của Ripple và dùng XRP làm tài sản cầu nối cho các khoản thanh toán xuyên biên giới.
Dù quan hệ hợp tác này sau đó chấm dứt, ít nhất nó cũng chứng minh một điều: XRP không chỉ là token để mọi người mua bán trên các sàn giao dịch; Ripple thực sự đã thử đưa nó vào quy trình thanh toán xuyên biên giới thực tế.
Đến năm 2023, Ripple mua lại Metaco, công ty lưu ký tiền mã hóa của Thụy Sĩ, qua đó mở rộng hơn nữa sang thị trường lưu ký tài sản số dành cho các tổ chức.
Năm 2024, Ripple ra mắt stablecoin neo theo đô la Mỹ RLUSD, mở rộng hoạt động sang lĩnh vực thanh toán và quyết toán bằng stablecoin.
Ngày nay, RLUSD cũng bắt đầu được nhắc đến trong các cuộc thảo luận về dịch vụ lưu ký ngân hàng và ứng dụng tài sản thế chấp dành cho tổ chức.
Khi xâu chuỗi những sự kiện này lại, có thể thấy lộ trình của Ripple thực ra khá rõ ràng.
Từ mạng lưới thanh toán ngân hàng, thanh toán xuyên biên giới đến dịch vụ lưu ký cho tổ chức và stablecoin, trong hơn mười năm qua, Ripple luôn tìm cách tham gia vào hệ thống tài chính truyền thống.
Tất nhiên, việc Ripple hợp tác với các ngân hàng không có nghĩa là ngân hàng nào cũng sẽ sử dụng XRP. Doanh thu của Ripple hay quy mô ứng dụng RLUSD cũng không nhất thiết trực tiếp khiến giá XRP tăng.
Nhưng điều khiến tôi lạc quan là Ripple đã tích lũy hơn mười năm kinh nghiệm hợp tác với các tổ chức tài chính, chứ không phải mới đây mới bắt đầu kể câu chuyện ngân hàng ứng dụng blockchain. Nhiều dự án vẫn đang tìm cách để giới tài chính truyền thống biết đến mình, còn Ripple đã ngồi trong phòng họp của các ngân hàng từ mười năm trước.