Hôm qua mình đang chỉnh sửa backtest cho chiến lược chọn coin đa yếu tố theo mặt cắt ngang. Chạy xong nhìn kết quả: lợi nhuận 0, Sharpe 0, mức sụt giảm tối đa 0.
Phản ứng đầu tiên là chiến lược chẳng giao dịch gì cả.
Hóa ra engine giả chết: trong 457 ngày có 178 ngày vốn tài khoản âm, kích hoạt cơ chế bảo vệ thanh lý, khiến mọi chỉ số đều không được tính.
Lần theo manh mối này, mình phát hiện hai bug.
Bug thứ nhất: đơn vị báo giá tối thiểu bị đặt thành 0.01.
Giá đặt lệnh phải được làm tròn theo đơn vị này.
Nhiều coin trong pool có giá dưới 0.005 USD, nên giá đặt lệnh (giá đóng cửa + 1%) sau khi làm tròn lập tức thành 0.
Hậu quả: lệnh mua giá 0 sẽ không bao giờ khớp, còn lệnh bán thì lại luôn khớp. Lệnh mua không vào được, lệnh bán khống không đóng được; số vị thế trên sổ từ cân bằng 5-5 thành 3.7 vị thế mua so với 9.7 vị thế bán khống, tức là ngày nào cũng bán khống không phòng hộ.
Trước khi sửa, mình kiểm tra dữ liệu: pool có 829 coin, giá cần tối đa 8 chữ số thập phân, giao dịch rẻ nhất là 0.0000034 USD.
Vì vậy mình đặt đơn vị báo giá là 1e-9 (9 chữ số thập phân), chừa dư một bậc độ lớn.
Sau khi sửa, tỷ lệ khớp lệnh trở lại 100%, số lệnh có giá báo về 0 cũng giảm về 0.
Bug thứ hai: đòn bẩy.
Tham số chiến lược được bê nguyên từ ví dụ hợp đồng tương lai, mặc định mức phơi nhiễm danh nghĩa gấp 3 lần.
Biến động crypto lớn, dùng đòn bẩy 3x khiến vốn cứ lởn vởn quanh mức 0 mỗi ngày, lúc nào cũng có thể kích hoạt cơ chế bảo vệ thanh lý.
Giảm xuống 1x thì không bị thanh lý lần nào nữa.
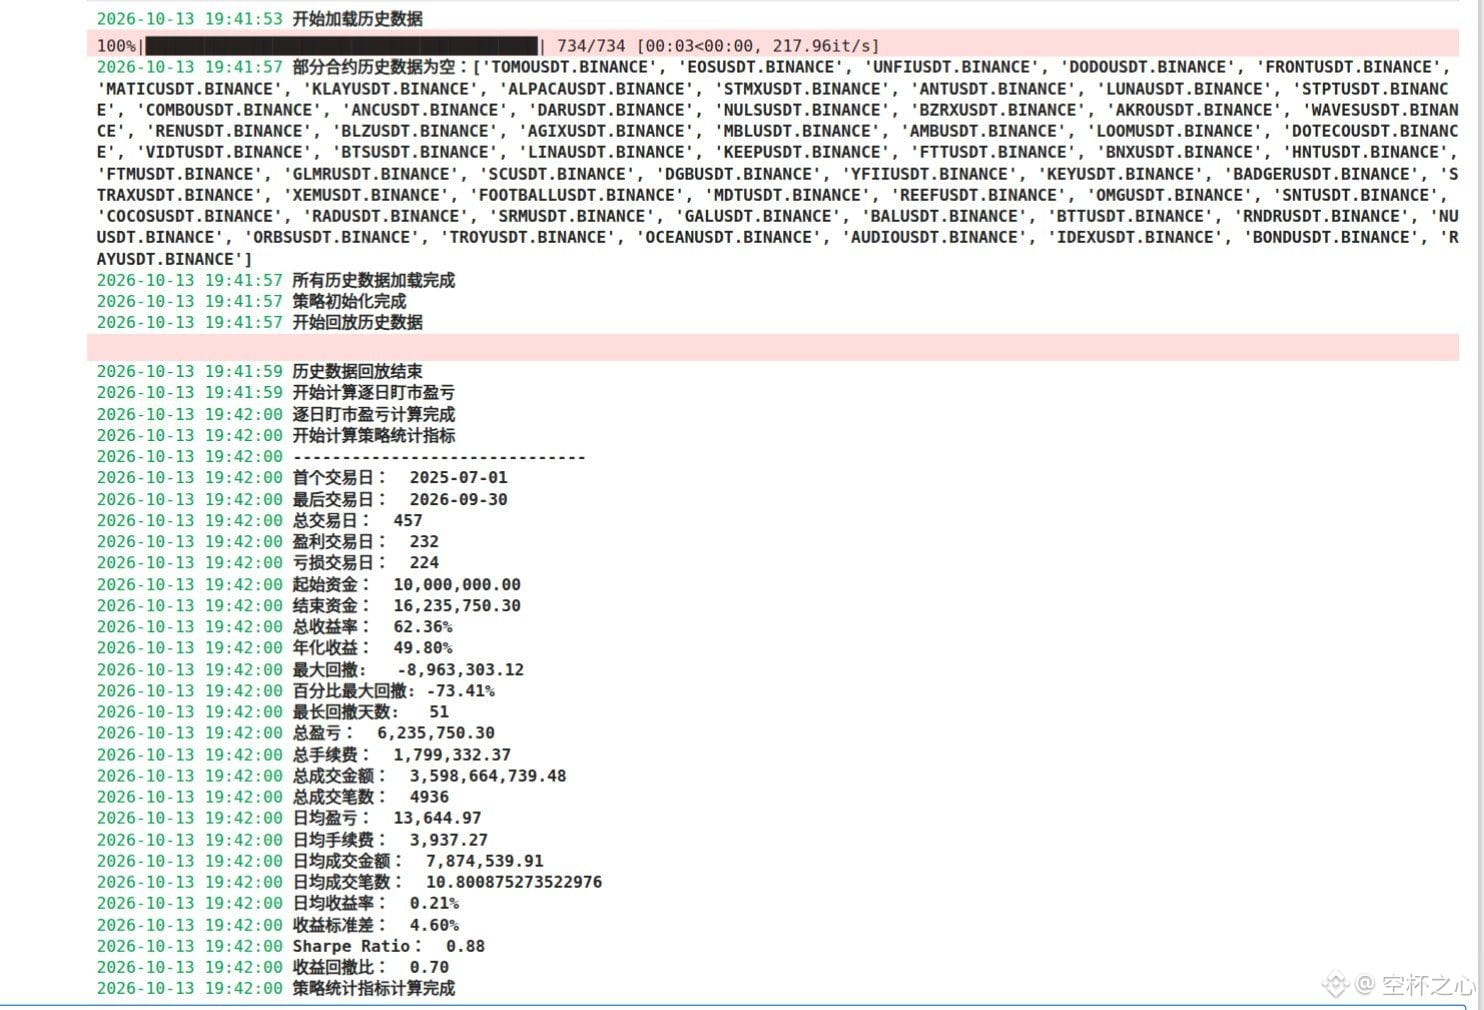
Sửa xong hai cái bẫy, cuối cùng backtest cũng cho ra kết quả:
Tổng lợi nhuận 15 tháng: +62%, lợi nhuận thường niên hóa khoảng 50%, Sharpe 0.88.
Khoan vội mừng: mức sụt giảm tối đa là -73%, riêng phí giao dịch đã tốn 1,8 triệu.
Hơn nữa, phí funding và thanh lý vẫn chưa được mô hình hóa, nên điều này chỉ chứng tỏ quy trình đã chạy thông suốt; còn xa mới đến mức có thể nói “chiến lược dùng được”.
Mình cũng nâng cấp mô hình: nhãn chọn cổ phiếu đổi từ “xếp hạng thuần theo mức tăng giá” sang “xếp hạng theo mức tăng giá ÷ độ biến động”, đồng thời chỉnh cơ chế dừng sớm khi huấn luyện để theo dõi tương quan dự đoán hằng ngày.
Bài học lớn nhất hôm qua: thứ tốn thời gian nhất không phải viết chiến lược, mà là phát hiện ra mình bị chính kết quả backtest của mình lừa.
Hôm nay sẽ bổ sung chi phí funding rồi chạy thêm một vòng. Có kết quả mình báo nhé 😤
#AIHarness投研工程 #量化交易员 #选币策略
Phản ứng đầu tiên là chiến lược chẳng giao dịch gì cả.
Hóa ra engine giả chết: trong 457 ngày có 178 ngày vốn tài khoản âm, kích hoạt cơ chế bảo vệ thanh lý, khiến mọi chỉ số đều không được tính.
Lần theo manh mối này, mình phát hiện hai bug.
Bug thứ nhất: đơn vị báo giá tối thiểu bị đặt thành 0.01.
Giá đặt lệnh phải được làm tròn theo đơn vị này.
Nhiều coin trong pool có giá dưới 0.005 USD, nên giá đặt lệnh (giá đóng cửa + 1%) sau khi làm tròn lập tức thành 0.
Hậu quả: lệnh mua giá 0 sẽ không bao giờ khớp, còn lệnh bán thì lại luôn khớp. Lệnh mua không vào được, lệnh bán khống không đóng được; số vị thế trên sổ từ cân bằng 5-5 thành 3.7 vị thế mua so với 9.7 vị thế bán khống, tức là ngày nào cũng bán khống không phòng hộ.
Trước khi sửa, mình kiểm tra dữ liệu: pool có 829 coin, giá cần tối đa 8 chữ số thập phân, giao dịch rẻ nhất là 0.0000034 USD.
Vì vậy mình đặt đơn vị báo giá là 1e-9 (9 chữ số thập phân), chừa dư một bậc độ lớn.
Sau khi sửa, tỷ lệ khớp lệnh trở lại 100%, số lệnh có giá báo về 0 cũng giảm về 0.
Bug thứ hai: đòn bẩy.
Tham số chiến lược được bê nguyên từ ví dụ hợp đồng tương lai, mặc định mức phơi nhiễm danh nghĩa gấp 3 lần.
Biến động crypto lớn, dùng đòn bẩy 3x khiến vốn cứ lởn vởn quanh mức 0 mỗi ngày, lúc nào cũng có thể kích hoạt cơ chế bảo vệ thanh lý.
Giảm xuống 1x thì không bị thanh lý lần nào nữa.
Sửa xong hai cái bẫy, cuối cùng backtest cũng cho ra kết quả:
Tổng lợi nhuận 15 tháng: +62%, lợi nhuận thường niên hóa khoảng 50%, Sharpe 0.88.
Khoan vội mừng: mức sụt giảm tối đa là -73%, riêng phí giao dịch đã tốn 1,8 triệu.
Hơn nữa, phí funding và thanh lý vẫn chưa được mô hình hóa, nên điều này chỉ chứng tỏ quy trình đã chạy thông suốt; còn xa mới đến mức có thể nói “chiến lược dùng được”.
Mình cũng nâng cấp mô hình: nhãn chọn cổ phiếu đổi từ “xếp hạng thuần theo mức tăng giá” sang “xếp hạng theo mức tăng giá ÷ độ biến động”, đồng thời chỉnh cơ chế dừng sớm khi huấn luyện để theo dõi tương quan dự đoán hằng ngày.
Bài học lớn nhất hôm qua: thứ tốn thời gian nhất không phải viết chiến lược, mà là phát hiện ra mình bị chính kết quả backtest của mình lừa.
Hôm nay sẽ bổ sung chi phí funding rồi chạy thêm một vòng. Có kết quả mình báo nhé 😤
#AIHarness投研工程 #量化交易员 #选币策略