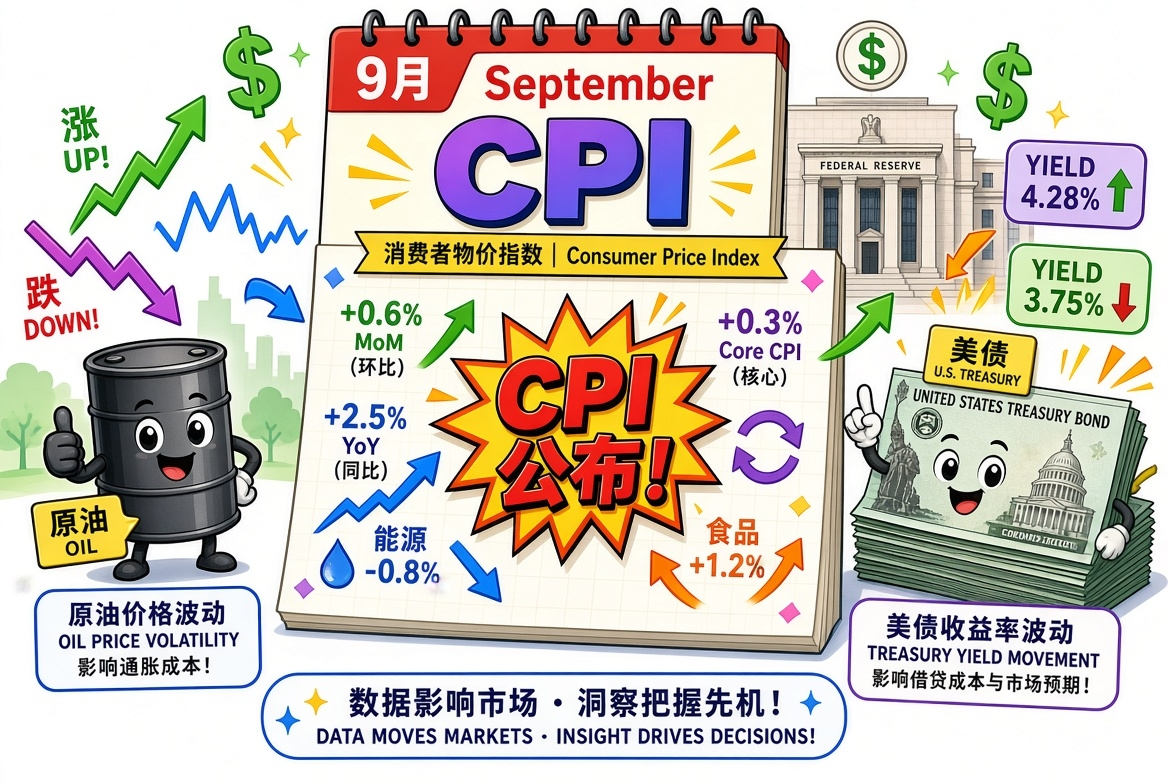

CPI tháng 9 (dự kiến công bố lúc 8:30 ET ngày 14 tháng 10) là dữ liệu lạm phát quan trọng cuối cùng trước cuộc họp ngày 27–28 tháng 10 của Fed. Thị trường nhìn chung dự báo lạm phát toàn phần tăng do giá năng lượng phục hồi, trong khi lạm phát lõi tương đối ôn hòa. Tác động đến dầu thô và trái phiếu Kho bạc Mỹ chủ yếu phụ thuộc vào mức độ chênh lệch giữa số liệu thực tế và dự báo, đặc biệt là CPI lõi.
Dự báo đồng thuận của thị trường (tổng hợp từ nhiều nguồn)
CPI toàn phần: tăng khoảng 0,5%–0,6% so với tháng trước (kỳ trước tăng 0,4%), khoảng 3,6%–3,7% so với cùng kỳ năm trước (kỳ trước là 3,4%).
CPI lõi (không bao gồm thực phẩm và năng lượng): tăng khoảng 0,2% so với tháng trước (kỳ trước tăng 0,3%), khoảng 2,4%–2,5% so với cùng kỳ năm trước (kỳ trước là 2,4%).
Năng lượng là động lực chính. Giá xăng tháng 9 tăng mạnh (một số phân tích ước tính mức tăng gần +9%~10% so với tháng trước), đóng góp đáng kể vào nhóm năng lượng; nguyên nhân chủ yếu là giá dầu tăng do tình hình Trung Đông, rủi ro tại eo biển Hormuz và các xung đột liên quan đến Mỹ-Iran. CPI lõi được dự đoán sẽ giảm tốc, do tiền thuê nhà/dịch vụ nhà ở dịu bớt, còn áp lực từ dịch vụ và hàng hóa tương đối dễ kiểm soát. Một số tổ chức (như Goldman Sachs) có quan điểm hơi thiên về thắt chặt; xét tổng thể, dự báo CPI tăng 3,7% so với cùng kỳ năm trước, còn CPI lõi tăng so với tháng trước nhỉnh hơn đôi chút so với đồng thuận.
Bối cảnh hiện tại: Fed đã tăng lãi suất một lần vào tháng 9 (đưa biên độ mục tiêu lên 3,75%-4,00%). Thị trường định giá xác suất tăng lãi suất vào tháng 10 ở mức thấp (khoảng 15%-20%), và tập trung nhiều hơn vào tháng 12 trở đi. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm gần đây ở quanh 5,2% (khoảng 5,21%-5,24% vào khoảng ngày 13 tháng 10); giá dầu WTI ở khoảng 94 USD/thùng, dầu Brent khoảng 105 USD (vẫn ở mức cao nhưng đã giảm phần nào).
Tác động tiềm tàng đến diễn biến giá dầu thô
Bản thân dầu thô là động lực chính của nhóm năng lượng trong CPI, chứ không đơn thuần là “kết quả”. Sau khi dữ liệu được công bố:
Đúng hoặc nhỉnh hơn kỳ vọng (CPI tổng thể thiên về nóng, đóng góp chủ yếu từ năng lượng): trong ngắn hạn, điều này có thể củng cố câu chuyện “lạm phát dai dẳng”, hỗ trợ giá dầu dao động ở mức cao hoặc phục hồi nhẹ, nhất là nếu thị trường cho rằng rủi ro nguồn cung vẫn kéo dài. Tuy nhiên, nếu CPI lõi ôn hòa, giá dầu sẽ dễ chịu ảnh hưởng từ các yếu tố địa chính trị (liên quan đến Trung Đông/Nga-Ukraine và năng lượng) cũng như cung cầu thực tế hơn là từ chính CPI.
Bất ngờ nóng hơn dự kiến rất nhiều: có thể làm dấy lên lo ngại về việc thắt chặt chính sách hơn nữa, gián tiếp kìm hãm triển vọng nhu cầu, gây bất lợi cho giá dầu. Ngược lại, nếu CPI lõi thấp hơn dự kiến rõ rệt, thị trường có thể chú ý nhiều hơn đến tính chất tạm thời của cú sốc năng lượng, và biến động giá dầu sẽ quay lại phụ thuộc chủ yếu vào các yếu tố cơ bản.
Nhìn chung, hướng đi của giá dầu sau khi công bố CPI vẫn phụ thuộc nhiều vào diễn biến địa chính trị (chẳng hạn nguồn cung dầu diesel và tin tức liên quan đến lệnh ngừng bắn), chứ không chỉ một dữ liệu đơn lẻ. Gần đây, giá dầu và lợi suất trái phiếu Kho bạc Mỹ có tương quan thuận nhất định (thông qua kênh lo ngại lạm phát).
Tác động tiềm tàng đến diễn biến trái phiếu Kho bạc Mỹ (lợi suất)
Trái phiếu Kho bạc Mỹ nhạy cảm hơn với CPI lõi; yếu tố nhiễu từ năng lượng trong CPI tổng thể tương đối thứ yếu:
CPI lõi đúng kỳ vọng/thấp hơn dự kiến (tăng ≤0,2% so với tháng trước): củng cố kỳ vọng Fed không tăng lãi suất trong tháng 10, lợi suất kỳ hạn ngắn (2 năm) có dư địa giảm; lợi suất kỳ hạn dài (10 năm, 30 năm) có thể giảm theo hoặc đi ngang ở mức cao, nhất là nếu giá dầu ổn định cùng lúc. Đây là diễn biến có lợi cho thị trường trái phiếu (giá tăng, lợi suất giảm).
CPI lõi nóng hơn dự kiến (tăng ≥0,3% so với tháng trước): làm sống lại kỳ vọng tăng lãi suất/chính sách thắt chặt hơn; lợi suất kỳ hạn ngắn có thể tăng rõ hơn, còn kỳ hạn dài cũng có thể bị đẩy lên bởi kỳ vọng lạm phát và phần bù kỳ hạn, kéo dài áp lực ở mức cao (gần đây đã tiến sát mức cao nhất trong nhiều năm).
CPI tổng thể nóng nhưng CPI lõi thấp: đây là kịch bản “lệch pha” điển hình, phản ứng của thị trường trái phiếu có thể phân hóa — kỳ hạn ngắn hưởng lợi nhờ lộ trình chính sách dịu lại, trong khi kỳ hạn dài vẫn vững do lo ngại lạm phát năng lượng. Thị trường hiện đã phần nào tính đến đà tăng trở lại của CPI tổng thể do năng lượng; điều thực sự gây bất ngờ nằm ở cơ cấu CPI lõi và tác động lan truyền về sau.
Tóm tắt các kịch bản:
Kịch bản cơ sở (CPI tổng thể tăng trở lại do dầu, CPI lõi ôn hòa): dầu thô biến động ở mức cao; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn ngắn dịu bớt phần nào, còn kỳ hạn dài dao động ở mức cao.
Bất ngờ nóng hơn dự kiến: áp lực giá dầu và lợi suất cùng tăng sẽ lớn hơn.
Bất ngờ thấp hơn dự kiến: giá dầu có thể chịu áp lực, lợi suất trái phiếu Kho bạc Mỹ giảm rõ rệt.
Sau khi công bố dữ liệu, hãy chú ý đến các chi tiết (xăng, nhà ở, dịch vụ, các nhóm hàng hóa) và những phát biểu tiếp theo của quan chức Fed. Biến động thị trường có thể lớn, nhất là quanh thời điểm mở cửa. Phân tích trên dựa trên đồng thuận hiện tại; diễn biến thực tế chịu ảnh hưởng của dữ liệu tức thời, tình hình địa chính trị và khẩu vị rủi ro, không phải là khuyến nghị đầu tư.