



Một tập hợp dữ liệu thời gian thực đầy mâu thuẫn
S&P 500 lập đỉnh lịch sử 7,818.93 điểm vào ngày 6 tháng 10.
Chốt phiên thứ Hai ở mức 7,807.24 điểm, chỉ thấp hơn đỉnh đó 0.15%.
Chỉ số gần như chạm sát mức kỷ lục.
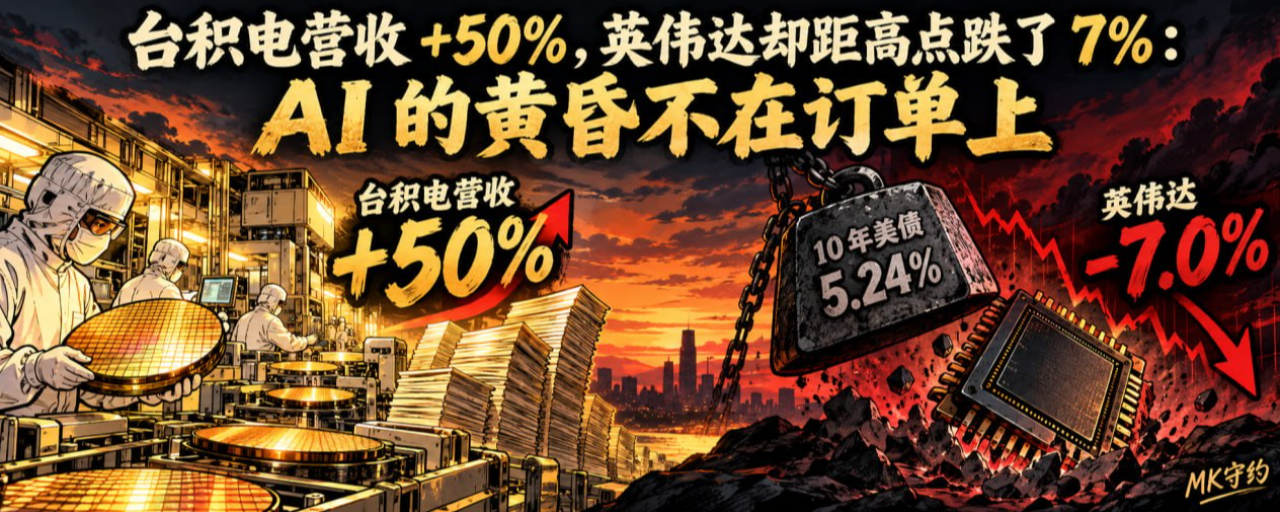
Thế nhưng khi thị trường đóng cửa hôm thứ Hai, cổ phiếu Nvidia ở mức 226.32 đô la, thấp hơn 7.0% so với đỉnh 52 tuần.
Chứng chỉ lưu ký Mỹ của TSMC giảm 8.8%.
ASML giảm 12.5%.
Goldman Sachs giảm 22.5%.
Chỉ số biến động chỉ ở mức 15.31.
Chẳng ai mua bảo hiểm.
Chỉ số đang gần mức kỷ lục, nhưng nhóm cổ phiếu dẫn dắt nó đã bắt đầu giảm.
Đây chính là dáng vẻ của hoàng hôn.
Đó không phải là sụp đổ, mà là sự luân chuyển dòng tiền.
Hai điều này cùng xảy ra trong một phiên giao dịch, cho thấy thị trường đang âm thầm định giá lại.
Vậy hãy nói rõ ngay từ đầu: hoàng hôn không nằm ở phía đơn hàng.
Trái lại, dữ liệu phía đơn hàng lại đang tăng tốc.
TSMC đã công bố doanh thu quý III vào ngày 8 tháng 10: 1,49 nghìn tỷ Đài tệ, tương đương khoảng 46,7 tỷ USD.
Con số này còn cao hơn mức trần trong dự báo của chính công ty, tăng 50% so với cùng kỳ.
Doanh thu riêng tháng 9 tăng 54,6% so với cùng kỳ.
Tổng cộng trong chín tháng đầu năm, doanh thu tăng 41,1% so với cùng kỳ.
Chỉ đến cuộc họp qua điện thoại hôm thứ Năm mới bàn về lợi nhuận; thị trường kỳ vọng lợi nhuận ròng tăng 65% so với cùng kỳ năm trước.
ASML sẽ công bố kết quả vào thứ Tư; thị trường kỳ vọng doanh thu đạt 13,15 tỷ USD.
Dự báo lợi nhuận quý III của S&P 500 là tăng 29,6% so với cùng kỳ năm trước.
Điều hiếm gặp hơn là kỳ vọng này đã được điều chỉnh tăng trong quý, từ mức 26,7% lên.
Mức trung bình trong năm năm qua là dự báo trong quý bị điều chỉnh giảm 2,2%.
Vì vậy, xét từ phía nhu cầu, AI chưa bước vào hoàng hôn.
Nó vẫn đang làm thêm giờ.
Phía nhu cầu vẫn đang được kiểm chứng, cho thấy bản thân ngành AI không có vấn đề; vấn đề nằm ở mức giá hiện tại.
Nhưng giá cổ phiếu không chỉ phụ thuộc vào đơn hàng.
Giá cổ phiếu còn phụ thuộc vào tỷ lệ chiết khấu.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm là 5,24%, kỳ hạn 30 năm là 5,60%.
Ngày 1 tháng 10, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm chạm 5,342%, mức cao nhất kể từ đầu năm 2002.
Lãi suất thực kỳ hạn 10 năm là 2,91%.
Ngày 16 tháng 9, Fed tăng lãi suất với tỷ lệ biểu quyết 12-0, lên mức 3,75%–4,00%.
Thị trường cho rằng khả năng tăng lãi suất ít nhất thêm một lần trong năm nay là 81%, còn khả năng hạ lãi suất là 0%.
Những tài sản có thời hạn dài nhất nhạy cảm nhất với yếu tố này.
Còn cổ phiếu tăng trưởng AI là nhóm có thời hạn dòng tiền dài nhất trên toàn thị trường.
Tỷ lệ chiết khấu là kẻ thù của tài sản; thời hạn càng dài, kẻ thù càng mạnh. Mà các công ty AI lại có dòng tiền tập trung ở tương lai rất xa.
Vì vậy, phần lớn giá của nó phản ánh kỳ vọng, chứ không phải tiền mặt.
Vì vậy, mỗi khi lợi suất dài hạn nhích lên, thị trường lại phải tính toán lại mức giá hợp lý của các công ty này, bất kể kết quả kinh doanh của họ ra sao.
Ở đây có một sự thật mà nhiều người không muốn thừa nhận.
Đơn hàng tốt không đồng nghĩa với giá cổ phiếu tăng.
Đây không phải lời nói tu từ; đó là bài học đắt giá nhất trong đợt thị trường này, và nhiều người đã phải trả học phí.
Còn có một yếu tố diễn biến chậm hơn, đó là mức độ tập trung.
Mười công ty lớn nhất chiếm 37,9% chỉ số S&P 500.
Tháng 9 năm 2019, con số này là 22,8%.
Đỉnh điểm xuất hiện vào tháng 12 năm 2025, ở mức 40,7%.
Chỉ riêng Nvidia đã chiếm 7,5%.
Mức độ tập trung cao không phải là lý do khiến thị trường sụp đổ.
Nó chỉ khiến đà giảm đến nhanh hơn.
Ngày thường khó nhận ra mức độ tập trung này, vì chỉ cần vài công ty lớn đó vẫn tăng giá thì chỉ số chắc chắn trông sẽ đẹp.
Vấn đề thực sự là, một khi dòng vốn bắt đầu rút đi, chỉ số chẳng còn trụ cột nào khác để dựa vào.
Đây cũng là lý do bình thường nó trông ổn định nhất, nhưng khi có chuyện lại là thứ ít có vùng đệm nhất.
Trong năm nay, nhóm Mag7 đã phân hóa từ bên trong: Microsoft có lúc giảm 18,6%, Tesla giảm 14,2%.
Trong cùng kỳ, Apple tăng 20,7%.
Quan niệm “cứ mua AI là đúng” đã không còn đúng trong năm nay.
Năm nay đã xuất hiện một sự thật rất trái với trực giác: những công ty vượt trội hơn thị trường lại chính là những công ty không mang tên AI.
Từ thứ Tư đến thứ Năm, trong 48 giờ sẽ có ba thời điểm để kiểm chứng.
20:30 tối thứ Tư, CPI tháng 9 được công bố.
Dự báo CPI lõi tăng 0,2% theo tháng, kỳ trước là 0,3%.
Đây là cánh cửa ở phía tỷ lệ chiết khấu.
Cùng ngày, ASML và các cổ phiếu ngân hàng Mỹ cùng công bố kết quả.
Sáng thứ Năm, TSMC sẽ công bố dự báo cho quý IV.
Đó là cánh cửa ở phía đơn hàng.
Hai cánh cửa sẽ dẫn đến hai kết luận khác nhau.
Trong 48 giờ, các yếu tố vĩ mô và vi mô lần lượt mở ra hai cánh cửa. Bạn không cần đoán, chỉ cần chờ kết quả.
Hai kết luận này dẫn đến cách hành động hoàn toàn khác nhau, nên trước khi dữ liệu được công bố, việc đặt cược lớn tự nó đã là một quan điểm.
Nếu mức tăng CPI lõi theo tháng là 0,3% hoặc cao hơn.
Các cược vào việc tăng lãi suất trong tháng 10 sẽ quay trở lại, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm sẽ thử mốc 5,342%.
Khi ấy, thứ bị bán tháo không phải là các công ty AI kém chất lượng, mà là những công ty có định giá đắt nhất.
Đơn hàng của TSMC có đẹp đến đâu cũng không thay đổi được tỷ lệ chiết khấu.
Nếu CPI lõi tăng 0,2% theo tháng, áp lực ở kỳ hạn ngắn sẽ dịu bớt.
Nhưng chừng nào lợi suất dài hạn chưa dịch chuyển, áp lực lên định giá vẫn chưa biến mất.
Vì vậy, điều bạn thực sự cần đánh giá không phải là AI có tốt hay không.
Liệu lãi suất có đảo chiều hay không.
Cũng cần nhìn qua tình hình thực tế của thị trường tiền mã hóa.
Bitcoin ở mức 83.700 USD, hợp đồng mở là 51,95 tỷ USD.
Tỷ lệ funding chỉ là 0,0026%, tỷ lệ long/short của các tài khoản lớn là 1,55.
Ở vùng giá 84.450–84.500 USD phía trên chỉ có 31,56 triệu USD lệnh chờ.
Đòn bẩy trên thị trường tiền mã hóa đã được thanh lý một đợt.
Vì vậy, trong đợt này, nó giống người đi theo hơn là người khởi xướng.
Điểm khác biệt so với chu kỳ trước là đòn bẩy trên thị trường tiền mã hóa trong chu kỳ này đã được thanh lý trước một đợt, nên mức độ giảm theo sẽ nhẹ hơn.
Vàng ở mức 4.205 USD.
Một bên là lãi suất thực 2,91%, bên kia là mức giá này.
Hai điều này cùng đúng cho thấy giá vàng đã phản ánh thêm những yếu tố khác.
Nếu giá vàng đã phản ánh các yếu tố như ngân hàng trung ương, tài khóa và địa chính trị, thì lãi suất thực không còn là mỏ neo duy nhất nữa. Nhiều người vẫn chưa cập nhật nhận định này.
Cuối cùng, nói thật với bạn một điều.
Tôi không thể nói với bạn liệu AI có tiếp tục tăng giá hay không.
Điều tôi có thể nói với bạn là hoàng hôn bắt đầu ở phía định giá, chứ không phải phía nhu cầu.
Nhiều người đang gộp hai thứ này vào cùng một vị thế đầu tư.
Vị thế đầu tư là thứ duy nhất bạn có thể kiểm soát; chiều hướng thì không, thời điểm cũng không.
Vì vậy, trong tuần này, đừng lấy lý do AI là tương lai để tăng tỷ trọng đầu tư.
Nó nhiều nhất chỉ là một tiền đề, chứ không phải lý do.
Điều bạn cần lo vẫn là đòn bẩy của chính mình.
— MK giữ lời