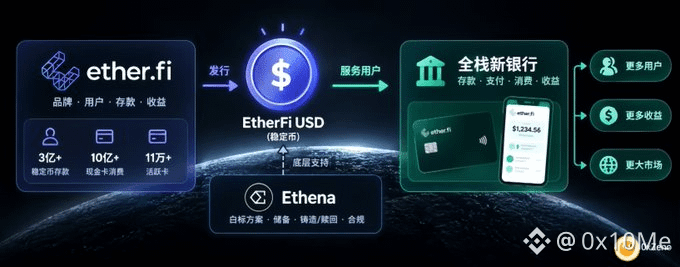
⚡️ Mọi người ơi, EtherFi sắp phát hành stablecoin riêng, tên là EtherFi USD, sử dụng trực tiếp giải pháp nhãn trắng của Ethena làm nền tảng. Những việc phức tạp như dự trữ, phát hành và quy đổi, tuân thủ đều giao cho Ethena; EtherFi giữ lại thương hiệu, mối quan hệ với người dùng và lợi nhuận từ tiền gửi.
Nền tảng hiện có hơn 300 triệu USD tiền gửi stablecoin, tổng chi tiêu qua thẻ tiền mặt gần chạm mốc 1 tỷ USD, với hơn 110.000 thẻ đang hoạt động.
Tiền và người dùng đều đã có sẵn; bản thân thẻ và tài khoản đã là kênh phân phối sẵn có. Trước đây, số tiền này nằm trong stablecoin của bên khác nên EtherFi kiếm được không nhiều. Giờ đây, họ có thể chuyển đổi sang đồng tiền của riêng mình, giữ lại phần lớn hơn lợi nhuận do các chiến lược nền tảng tạo ra. Với một dự án đang phát triển theo hướng ngân hàng số toàn diện, đây là bước đi khá tự nhiên.
Ethena có một mô hình nhãn trắng rõ ràng: không tranh giành người dùng của đối tác, mà chuẩn hóa những công việc phức tạp của stablecoin. Đối tác giữ giao diện phía trước và thương hiệu, còn Ethena phụ trách phần hậu trường. Trước đó đã có USDm của MegaETH và jupUSD của Jupiter, nhưng quy mô đều còn nhỏ; tỷ trọng nhãn trắng trong nguồn cung USDe vẫn rất thấp. Lần này, EtherFi mang đến quy mô lớn hơn hẳn. Hơn nữa, ngân hàng số khác với blockchain hay DEX: tiền gửi đã có sẵn, không cần xây dựng sản phẩm rồi mới đi tìm vốn.
Nếu mô hình này vận hành trơn tru, nhiều khả năng nó sẽ trở thành khuôn mẫu để Ethena hợp tác với nhiều ngân hàng số hơn. Hai bên thực ra cũng có phần cạnh tranh với nhau. Bản thân Ethena cũng đang tiến vào lĩnh vực ngân hàng số, còn EtherFi là một trong những ngân hàng số tự lưu ký triển khai bài bản hơn cả. Nhưng thỏa thuận hợp tác lần này cho thấy cả hai đều coi trọng việc vươn ra thị trường rộng lớn hơn, vượt khỏi nhóm người dùng tiền mã hóa bản địa, hơn là giành giật lẫn nhau trong thị trường hiện tại.
Kết quả là một mô hình ngày càng phổ biến: ứng dụng giữ thương hiệu và người dùng, còn phần hậu trường tập trung vào tay một số ít nhà cung cấp hạ tầng. Số lượng đơn vị phát hành stablecoin tăng lên không đồng nghĩa với việc dự trữ được phi tập trung hơn; ngược lại, các khâu phát hành, quy đổi và tuân thủ ở tầng nền tảng có thể còn tập trung hơn.
Với Ethena, lợi ích là ngày càng nhiều ứng dụng tích hợp hạ tầng của họ, kéo theo mức độ sử dụng và nhu cầu đối với USDe tăng lên. Nếu EtherFi có thể chuyển một phần số dư stablecoin hiện có trên nền tảng sang đây, mức tăng thêm sẽ khá đáng kể. Cơ chế phí và chia sẻ lợi nhuận cụ thể vẫn chưa được công bố đầy đủ, nên đây là điều đáng theo dõi trong thời gian tới.
Định hướng đã khá rõ: Ethena đang biến mình thành lớp hậu trường cho hoạt động phát hành stablecoin, còn các ngân hàng số như EtherFi là nhóm khách hàng phù hợp nhất với họ vào lúc này.