


Dòng vốn từ Mỹ đang chảy ra; những dấu hiệu đầu tiên của tình trạng siết thanh khoản do kỳ vọng tăng lãi suất và môi trường lãi suất cao đã bắt đầu xuất hiện!
Nghỉ đăng bài một tuần, giờ bổ sung dữ liệu #Bitcoin ETF của tuần này:
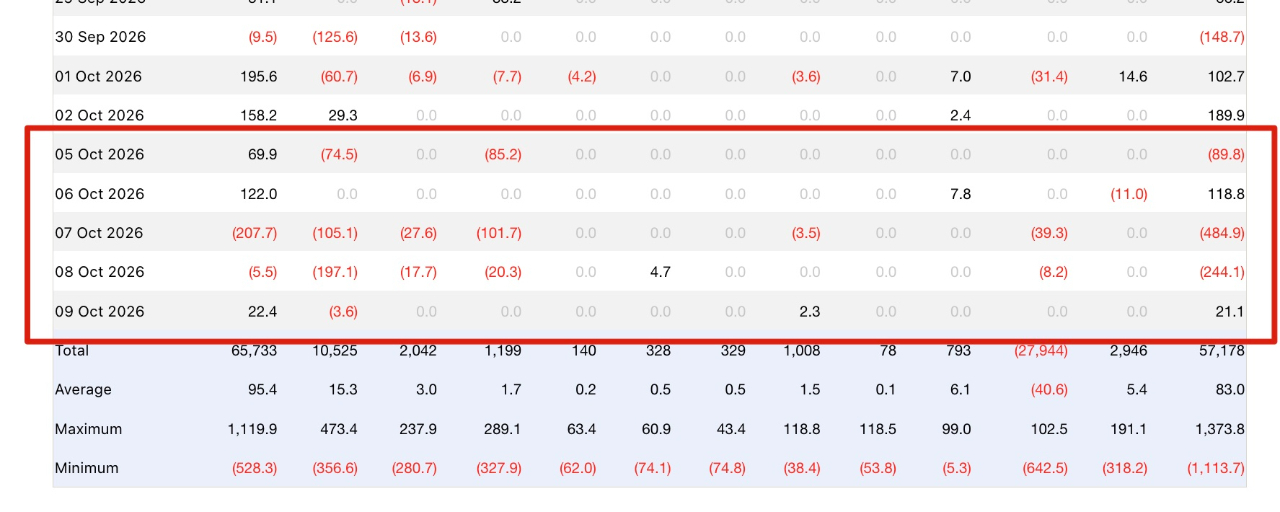
Thứ Hai dòng tiền ròng chảy ra 0,898 tỷ USD, thứ Ba dòng tiền ròng chảy vào 1,188 tỷ USD, thứ Tư dòng tiền ròng chảy ra 4,849 tỷ USD, thứ Năm dòng tiền ròng chảy ra 2,441 tỷ USD, thứ Sáu dòng tiền ròng chảy vào 0,211 tỷ USD. Tổng cộng trong tuần này, dòng tiền ròng chảy ra là 678,9 triệu USD #以太坊ETF连续9日净流出
Trong khi IBIT ghi nhận dòng tiền ròng chảy ra vào thứ Tư và thứ Năm, các ngày còn lại đều có dòng tiền ròng chảy vào. Riêng thứ Tư, toàn bộ các quỹ đều ghi nhận dòng tiền ròng chảy ra; tình hình không còn đơn thuần là sự luân chuyển dòng vốn nữa. Dòng tiền quay trở lại vào thứ Sáu chỉ đạt 0,211 tỷ USD, khá yếu, nên tâm lý không mấy lạc quan.
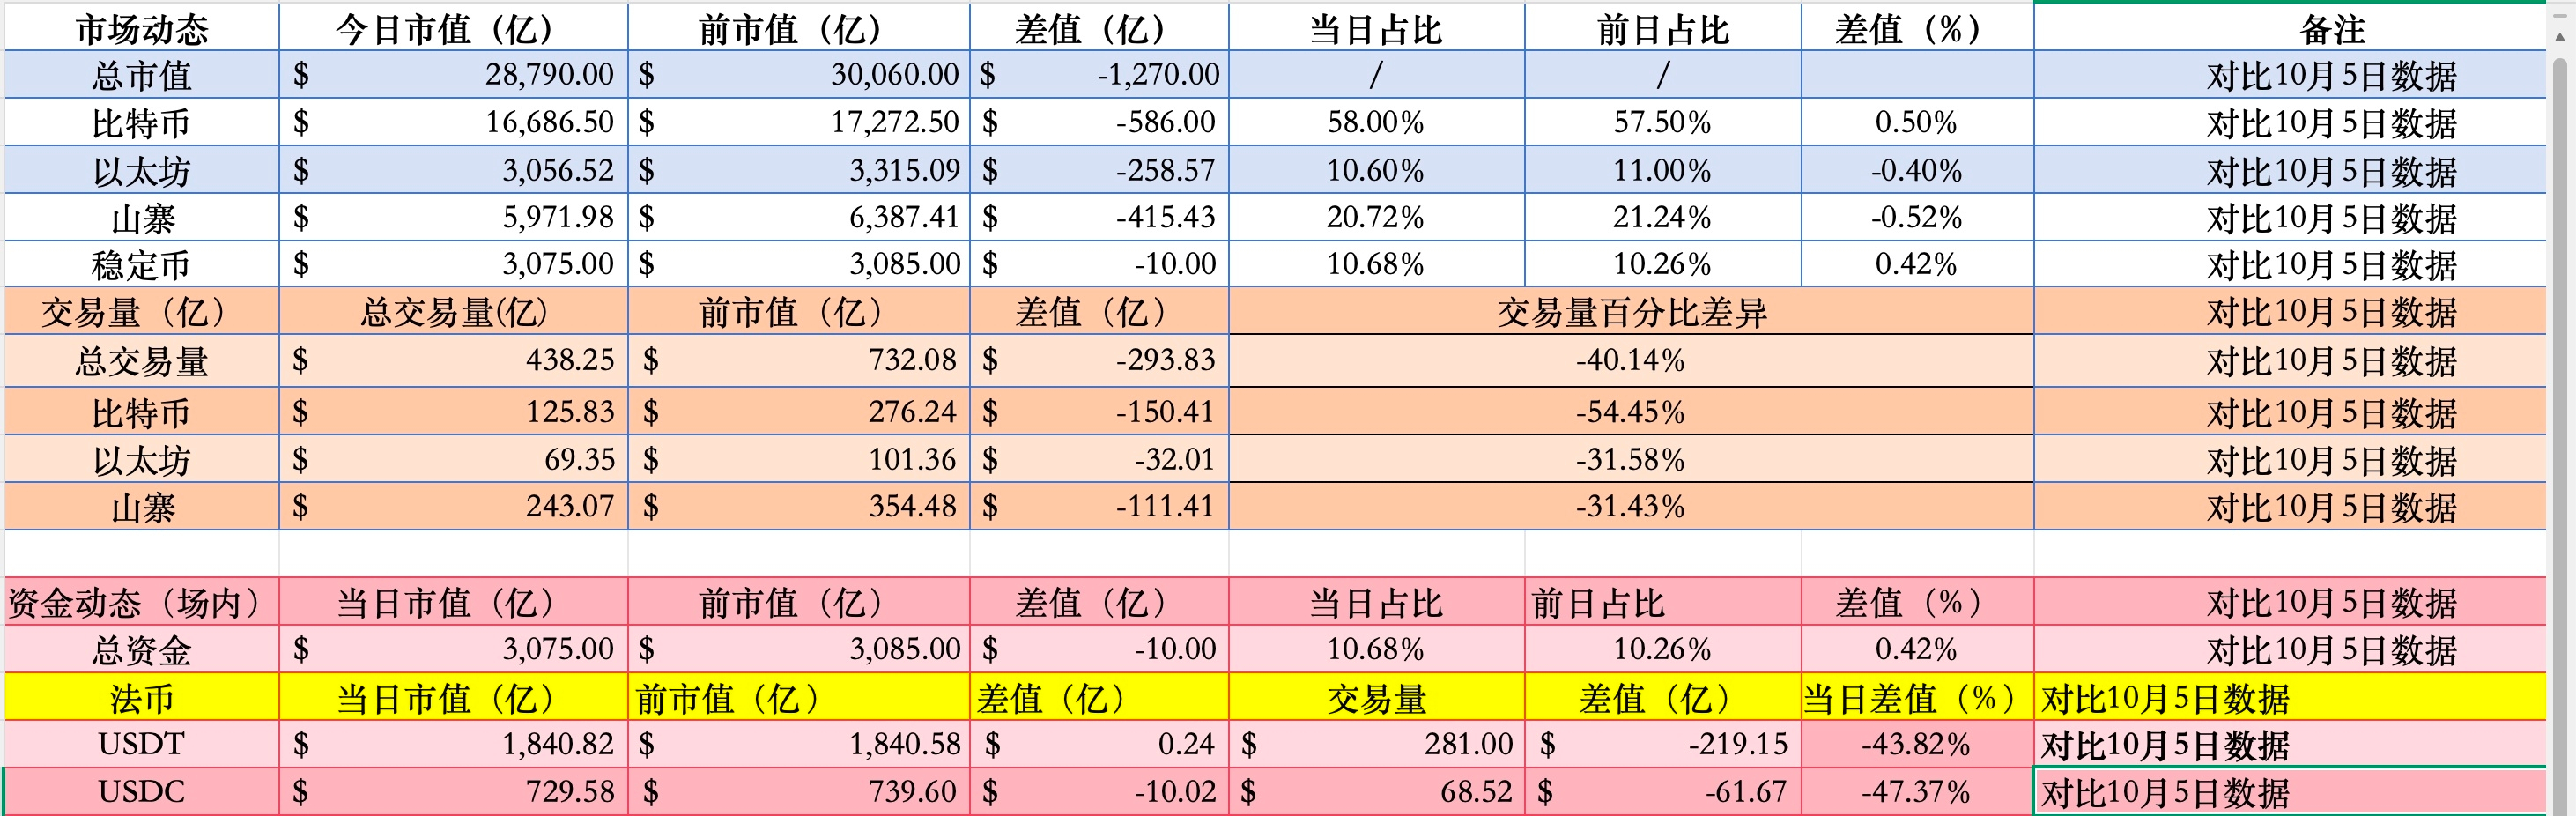
Dữ liệu thị trường tiền mã hóa: so với dữ liệu ngày 5/10, mức giảm vốn hóa tập trung ở #BTC và các altcoin. Bên cạnh đó, tổng lượng vốn giảm 1 tỷ; tổng lượng USDT không đổi, USDC ghi nhận dòng tiền ròng chảy ra 1 tỷ. Dòng tiền ròng chảy ra chủ yếu tập trung ở các nguồn vốn chủ chốt của Mỹ.
Kết hợp dữ liệu ETF và thị trường tiền mã hóa, rõ ràng tuần này là giai đoạn dòng vốn của Mỹ chảy ra chủ yếu. Đây thực sự không phải dấu hiệu tốt cho giá coin. Về ETF, IBIT đã ghi nhận hai đợt dòng tiền ròng chảy ra với quy mô lớn trong tuần này.
Cùng với đà giảm của BTC, có thể thấy đà tăng lợi suất trái phiếu chính phủ Mỹ kỳ hạn dài 10 năm và 30 năm đã chậm lại, dần chuyển sang xu hướng giảm trong trạng thái dao động. Rõ ràng, đây là hệ quả của việc tăng lãi suất trong tháng 10 cùng lợi suất trái phiếu duy trì ở mức cao, gây sức ép lên thanh khoản của các tài sản rủi ro.
Khi tài sản có lợi suất phi rủi ro đang ở mức cao và chắc chắn sẽ còn tăng lãi suất trong thời gian tới, một phần vốn đương nhiên sẽ bị giới hạn bởi mức lãi suất hiện tại, dẫn đến việc bán tài sản rủi ro để chuyển đổi danh mục. Vì vậy, tác động tiêu cực của việc tăng lãi suất không phải là không có, mà là hiệu quả đã suy giảm.
Đương nhiên, hiệu ứng siết thanh khoản này chỉ mang tính giai đoạn. Tiếp theo, về vĩ mô cần tiếp tục theo dõi mức độ chắc chắn của việc tăng lãi suất vào tháng 12; đồng thời xem lợi suất trái phiếu dài hạn sẽ ổn định và ngừng giảm ở mức nào. Nếu thị trường đòi hỏi lợi suất trái phiếu quá cao, tình trạng hút vốn trong ngắn hạn sẽ không kéo dài quá lâu. Tất nhiên, nếu lợi suất dài hạn tiếp tục tăng thì vấn đề này vẫn sẽ tồn tại.
Tác động siết chặt của môi trường lãi suất cao đối với tài sản rủi ro không hoàn toàn là yếu tố bất lợi. Lúc này, dòng vốn chỉ trở nên thận trọng hơn, vì vậy những câu chuyện đầu tư có sức hấp dẫn mạnh vẫn có thể thu hút thanh khoản, chẳng hạn như cổ phiếu công nghệ Mỹ. Tuy nhiên, tiềm năng tăng trưởng trong ngắn hạn sẽ bị hạn chế.
Thứ hai, với BTC, dòng vốn chảy ra như vậy chỉ có thể xem là sự luân chuyển vốn trong ngắn hạn, đồng thời cũng là một đợt điều chỉnh định giá; không thể nói rằng xu hướng đã đảo chiều trực tiếp và quay trở lại thị trường giá xuống. Một khi môi trường vĩ mô được cải thiện và giá BTC điều chỉnh về mức phù hợp, trừ khi tình hình vĩ mô tiếp tục xấu đi, nếu không thì tình trạng hút vốn sẽ không tiếp diễn! Vì vậy, không cần quá bi quan.
Tuần tới cần tiếp tục theo dõi dòng tiền của ETF. Dòng tiền quay trở lại vào thứ Sáu quá yếu. Nếu tuần tới dòng tiền quay trở lại trong một ngày không vượt 100 triệu, hoặc thậm chí tiếp tục ghi nhận dòng tiền ròng chảy ra, thì vẫn cần cảnh giác với rủi ro dòng vốn chảy ra và giá điều chỉnh!