


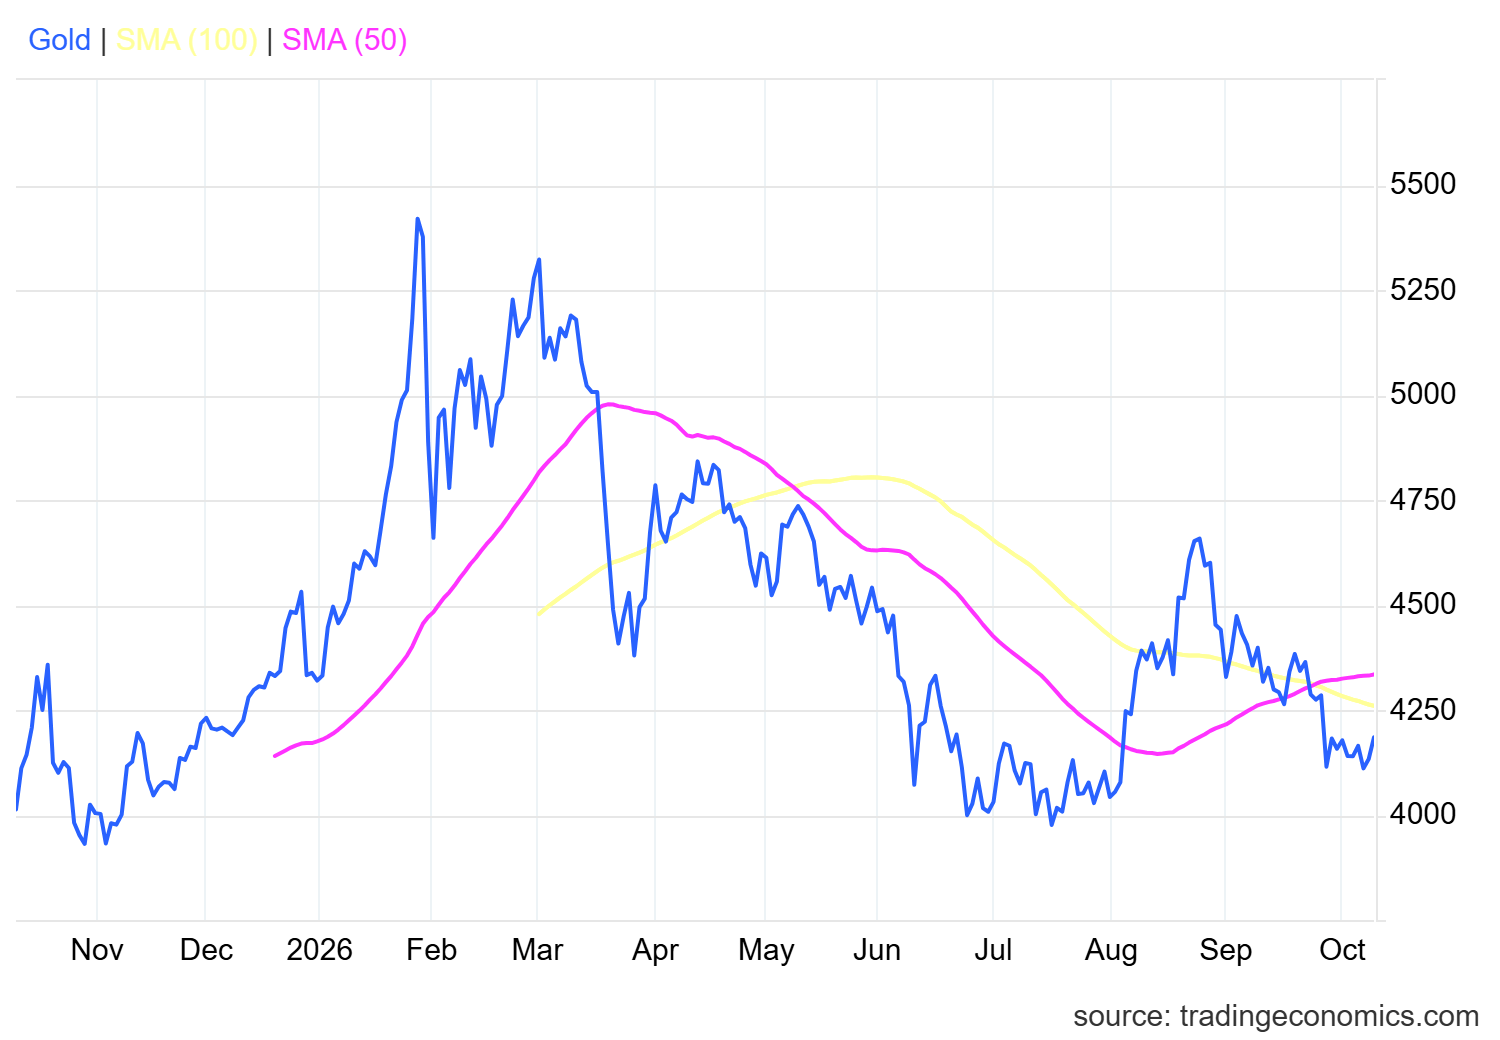
Vàng đã trở lại trên mức 4.180 USD/ounce trong phiên giao dịch đầu ngày thứ Sáu tại New York, bật lên từ mức thấp nhất trong hai tháng hôm thứ Tư. Lợi suất trái phiếu kho bạc giảm trong phiên thứ hai liên tiếp, và thế là đủ để kéo giá kim loại này lên. Tuy nhiên, đừng nhầm đây là một cú bứt phá. Vàng thỏi vẫn bị kẹt trong biên độ 4.100–4.200 USD.
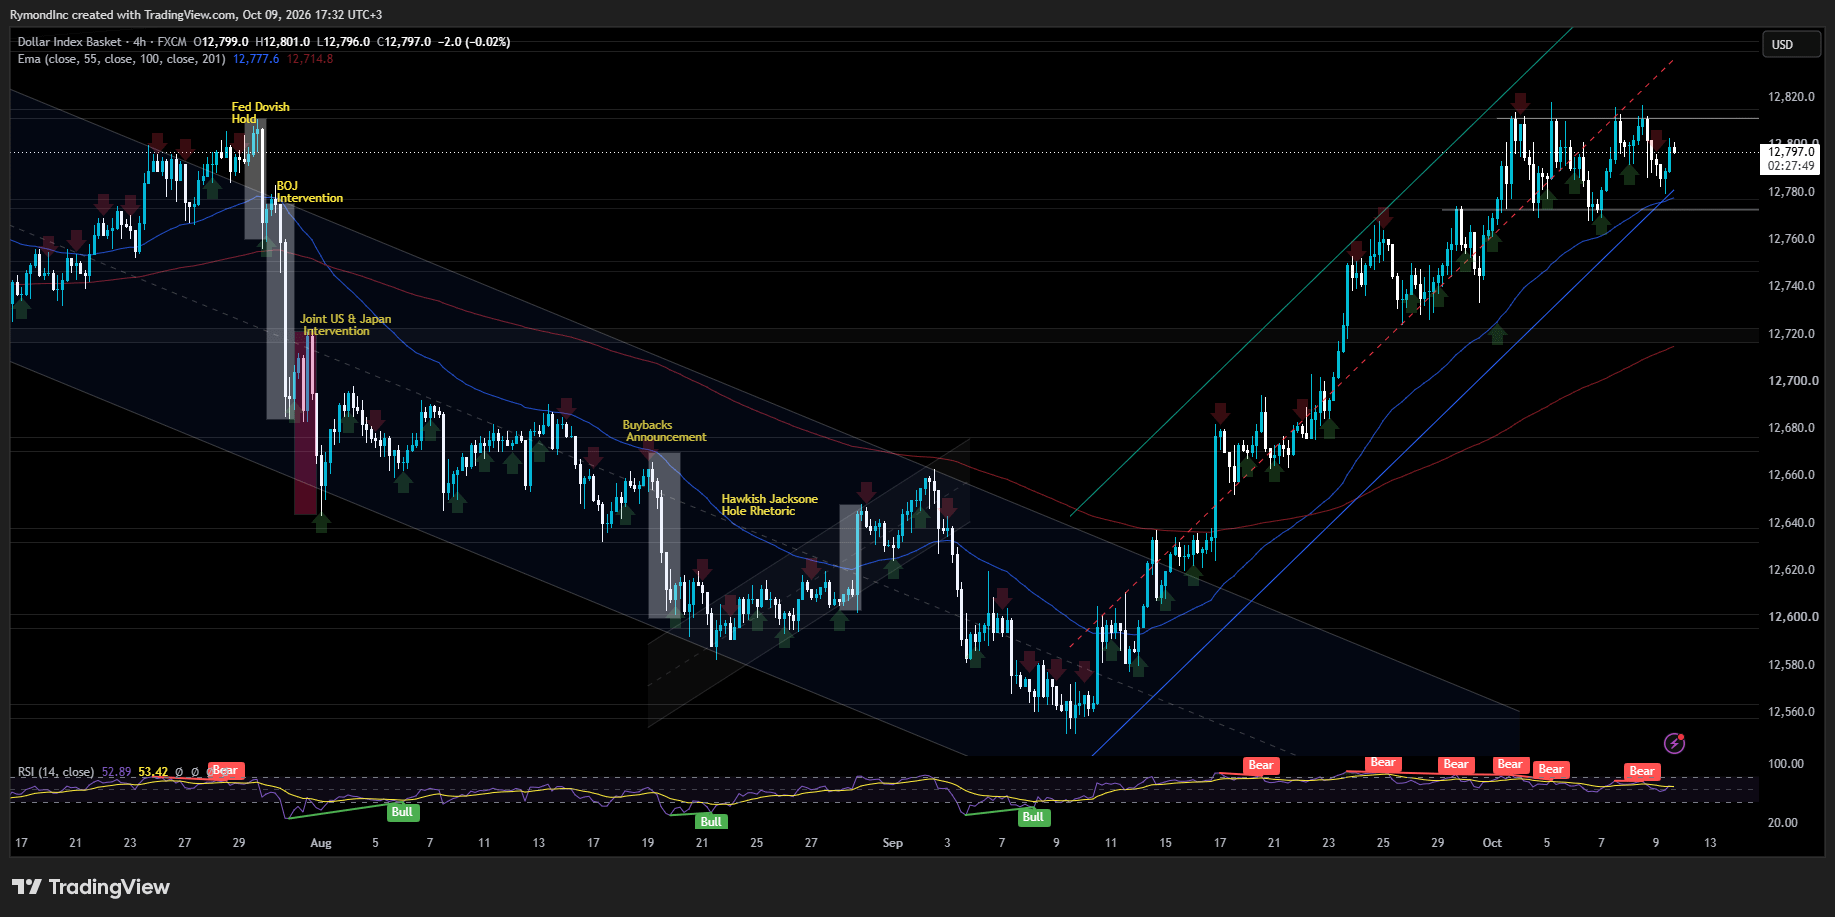
Đà tăng này có được nhờ ba chuyển biến nhỏ. Đồng đô la là yếu tố đầu tiên, chủ yếu vì nó không làm gì nhiều. Chỉ số hiện quanh mức 102, vẫn trên đà ghi nhận tuần tăng thứ tư liên tiếp và là thành tích mạnh nhất của đồng bạc xanh kể từ tháng 4/2025. Nhưng khi đồng tiền này ngừng tăng, vàng có thêm đôi chút dư địa. Vàng thỏi định giá bằng đô la trở nên rẻ hơn một chút đối với người mua ở nơi khác. Toàn bộ cơ chế chỉ có vậy.
Rồi Fed lên tiếng. Hôm thứ Năm tại Istanbul, Thống đốc Christopher Waller nói với cử tọa rằng có lẽ cần tăng lãi suất thêm. Ông cũng giảm tốc, nói rằng nhịp độ có thể linh hoạt và các đợt tăng không nhất thiết phải diễn ra trong những cuộc họp liên tiếp. Hôm thứ Sáu, CME FedWatch đưa xác suất tăng lãi suất tại cuộc họp ngày 27-28 tháng 10 lên gần 19%, còn xác suất tăng trước tháng 12 vào khoảng 82%.
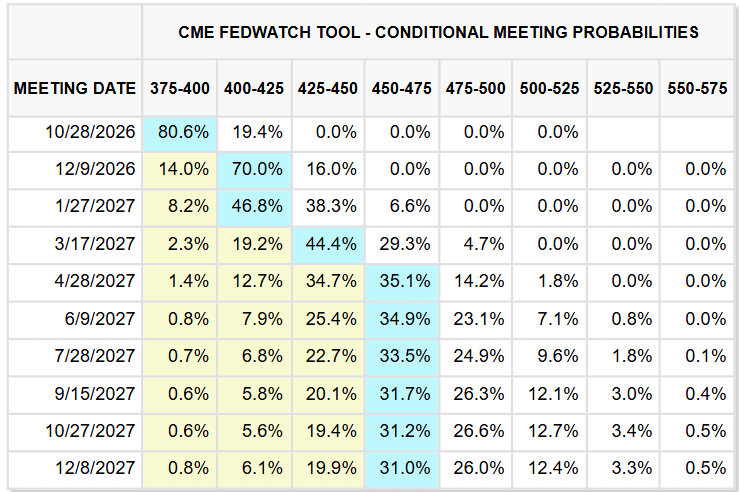
Đặt cược vào việc tăng lãi suất đã dịu đi đôi chút. Tuy vậy, điều đáng chú ý là luận điểm lớn hơn vẫn còn nguyên. Các nhà giao dịch vẫn dự đoán lãi suất sẽ duy trì ở mức cao trong thời gian dài hơn khi Fed tìm cách kiềm chế lạm phát dai dẳng, và điều đó tiếp tục tạo áp lực theo hướng bất lợi cho vàng.
Biên bản cuộc họp tháng 9 được công bố hôm thứ Tư cũng củng cố nhận định đó. Cả 19 nhà hoạch định chính sách đều bỏ phiếu ủng hộ tăng lãi suất 0,25 điểm phần trăm lên mức 3,75%-4%, đợt tăng đầu tiên trong khoảng ba năm, và đa số cho rằng nhiều khả năng cần tăng thêm một lần nữa trước khi năm nay kết thúc.
Biên bản cho thấy sự đồng thuận rộng rãi rằng lạm phát vẫn quá cao. Bất đồng không nằm nhiều ở việc lạm phát có phải là vấn đề hay không, mà chủ yếu ở lý do cần tăng lãi suất. Một số quan chức xem động thái chính sách gần nhất là biện pháp bảo hiểm trước các cú sốc nguồn cung năng lượng và những mặt hàng khác, trong khi nhóm có quan điểm cứng rắn hơn lo ngại áp lực giá đang chuyển sang do nhu cầu thúc đẩy. Một cuộc bỏ phiếu, hai nhận định.
Dầu thô là cú hích thứ ba. Giá giảm sau khi Tổng thống Donald Trump nói Washington đang tiến hành “các cuộc thảo luận hiệu quả” với Iran và sẽ không có hành động quân sự trước cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11. Ông nói điều này trong một tuần Iran gia tăng các cuộc tấn công vào tàu chở dầu ở eo biển Hormuz, trong khi một cơn bão đang tiến đến bờ Vịnh Mexico của Mỹ càng làm dấy lên lo ngại về nguồn cung. Vụ việc mới nhất vừa xảy ra vài phút trước khi phiên giao dịch New York hôm thứ Sáu bắt đầu, với
Dầu đắt đỏ làm gia tăng lo ngại lạm phát. Chính những lo ngại đó khiến lợi suất và kỳ vọng lãi suất duy trì ở mức cao.
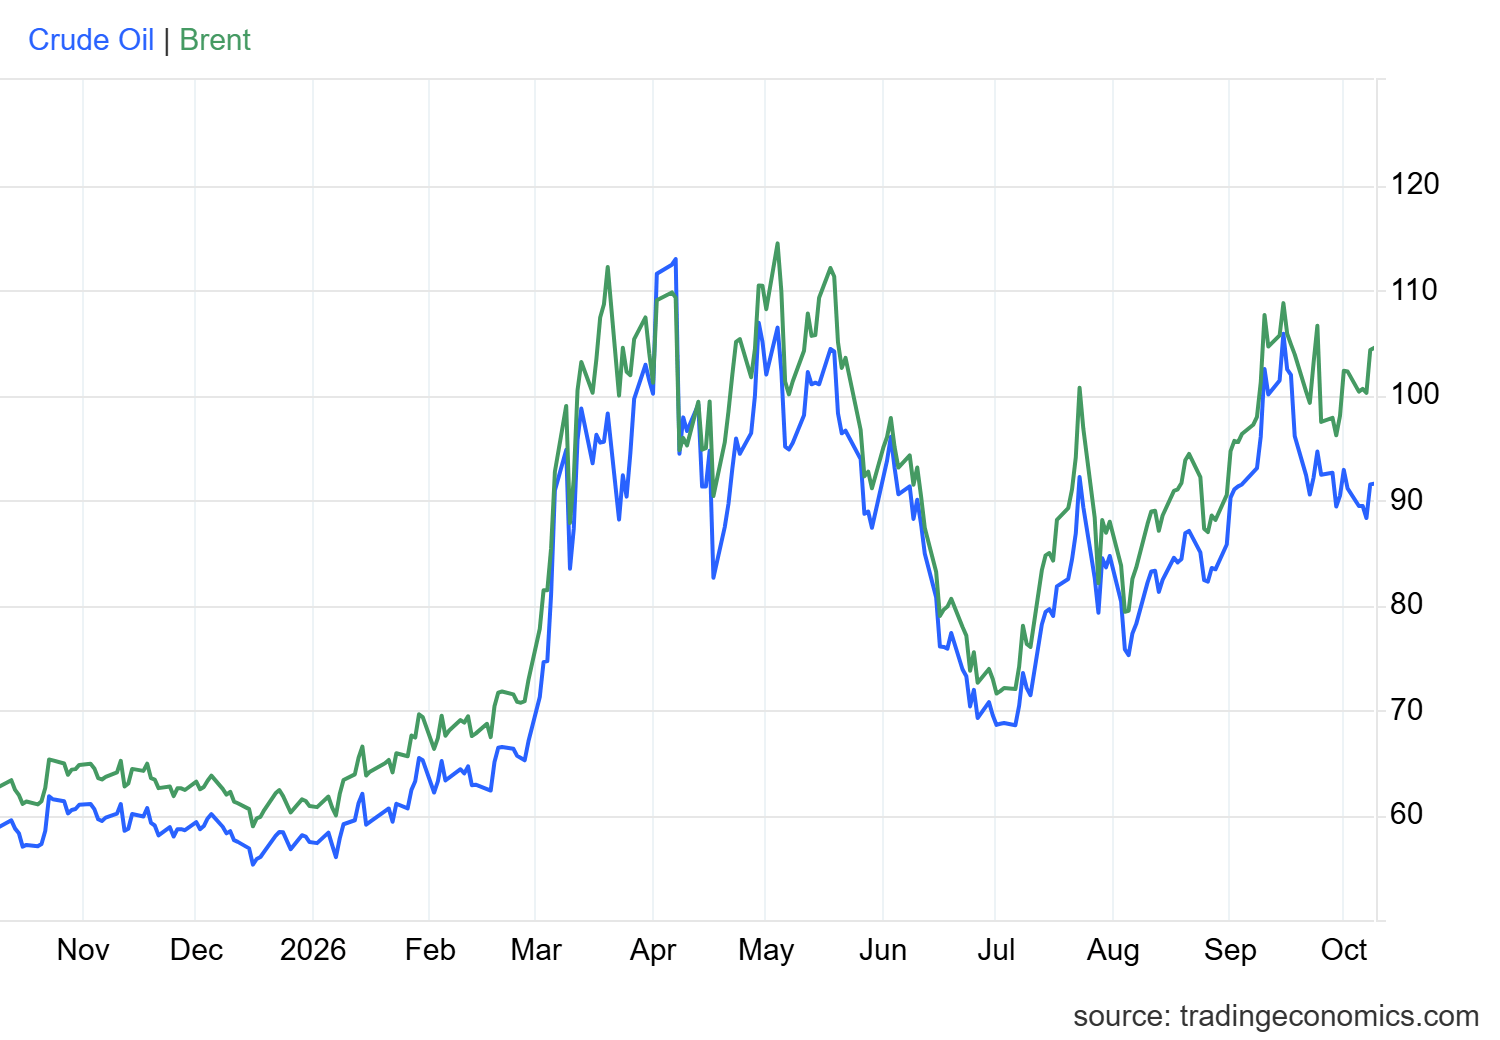
Nhìn rộng ra, có vẻ như hai thị trường đang đọc theo hai kịch bản khác nhau. Vàng thì mắc kẹt. Brent thì không. Giá dầu chuẩn này đã vượt lại 100 USD/thùng, giao dịch quanh mức 103,50 USD hôm thứ Sáu, vì các cuộc tấn công mới vào hoạt động vận tải biển ở vùng Vịnh đã khôi phục một phần phần bù rủi ro địa chính trị từng giảm đi khi các cuộc đàm phán Mỹ-Iran có vẻ đạt tiến triển. Trong khi đó, vàng chịu sức ép từ lợi suất trái phiếu Kho bạc cao, đồng USD mạnh và một Fed chưa vội tuyên bố chiến thắng lạm phát.
Vậy tại sao giá vàng không tăng?
Xét trên lý thuyết, xung đột ở vùng Vịnh lẽ ra phải là điều có lợi nhất cho kim loại này. Nhưng trên thực tế, vàng chưa tìm được lực hỗ trợ bền vững, ngay cả khi tình hình địa chính trị ngày càng phức tạp. Giá vẫn gần mức thấp nhất kể từ đầu tháng 8 và thấp hơn nhiều so với đỉnh cuối tháng 8, gần 4.650 USD.
Trái phiếu mới là vấn đề. Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm đang quanh mức 5,2%, còn kỳ hạn 30 năm gần 5,6%, chỉ vài ngày sau khi cả hai chạm mức cao nhất kể từ năm 2002. Hôm thứ Năm, lợi suất kỳ hạn 10 năm giảm khoảng 5 điểm cơ bản, nhờ các phiên đấu giá thu hút nhu cầu vững chắc. Hôm thứ Tư, Bộ Tài chính Mỹ bán 39 tỷ USD trái phiếu kỳ hạn 10 năm; hôm thứ Năm, cơ quan này bán 22 tỷ USD trái phiếu kỳ hạn 30 năm với lợi suất 5,618%, mức cao nhất tại một phiên đấu giá trái phiếu kỳ hạn 30 năm kể từ năm 2000. Người mua vẫn xuất hiện. Điều đó cho thấy nhà đầu tư vẫn sẵn lòng nắm giữ nợ chính phủ dài hạn, ngay cả sau đợt bán tháo gần đây.
Họ cũng vẫn đang tìm hiểu tác động của tình hình Trung Đông đến giá năng lượng và qua đó là lạm phát.
Nhưng lợi suất thực mới là yếu tố quan trọng hơn tất cả những điều này đối với vàng. Dữ liệu mới nhất của Cục Dự trữ Liên bang cho thấy lợi suất trái phiếu kỳ hạn 10 năm được điều chỉnh theo lạm phát ở gần mức 2,9%. Đặt một thỏi vàng không sinh lãi bên cạnh con số đó, chi phí cơ hội lập tức hiện rõ. Trái phiếu Kho bạc giờ đây có thể đảm nhận một phần vai trò phòng vệ mà vàng vốn thường đảm nhiệm, đồng thời mang lại mức sinh lời thực đáng kể. Không có gì lạ khi căng thẳng địa chính trị chưa chuyển thành đợt tăng giá bền vững như những gì leo thang ở Trung Đông thường đem lại.
Nghiên cứu học thuật củng cố những gì các màn hình giao dịch đang cho thấy, với bốn ý tưởng nổi bật.
Thứ nhất là vấn đề thu nhập. Trái phiếu Kho bạc trả lãi; vàng vật chất thì không. Khi lợi suất điều chỉnh theo lạm phát tăng, nhà đầu tư có một lựa chọn thay thế tạo ra thu nhập hấp dẫn hơn, điều này có thể hạn chế nhu cầu vàng ngay cả trong những thời điểm bất an. Erb và Harvey đã nghiên cứu kỹ các đặc tính đầu tư của vàng trong một bài báo năm 2013, còn Hội đồng Vàng Thế giới xếp lãi suất và chi phí cơ hội của việc nắm giữ vàng vào số những yếu tố chính ảnh hưởng đến hiệu quả của kim loại này. Reuters cho rằng đà giảm hôm thứ Tư cũng bắt nguồn từ chính hai lực đó: lợi suất trái phiếu Kho bạc cao và đồng USD mạnh lên.
Thứ hai là tính thanh khoản. Thị trường trái phiếu Kho bạc là một bể thanh khoản sâu dành cho các nhà đầu tư quản lý rủi ro danh mục, và trái phiếu chính phủ có thể đóng vai trò tài sản phòng vệ khi thị trường căng thẳng, dù hiệu quả còn tùy thuộc vào loại cú sốc. Năm 2020, Nguyen, Engle, Fleming và Ghysels nghiên cứu tính thanh khoản và biến động trên thị trường này, bao quát cuộc khủng hoảng tài chính 2007-09 và các giai đoạn quanh những thông báo kinh tế lớn. Bài nghiên cứu nhấn mạnh tầm quan trọng của thanh khoản trên thị trường đó. Nghiên cứu không nói rằng trái phiếu Kho bạc luôn tốt hơn vàng trong một cuộc khủng hoảng địa chính trị. Không nên hiểu theo cách đó.
Thứ ba, dầu có thể đảo chiều triển vọng của vàng. Nỗi lo thiếu hụt nguồn cung năng lượng không tự động đẩy giá vàng lên. Khi xung đột làm gián đoạn nguồn cung dầu thô, giá tăng vọt có thể đẩy kỳ vọng lạm phát lên cao, làm tăng mức lãi suất mà nhà đầu tư dự đoán và kéo lợi suất trái phiếu Kho bạc đi lên; những lực này có thể xóa nhòa sức hấp dẫn trú ẩn an toàn của vàng. Ngày 16 tháng 7 là một ví dụ điển hình. Vàng giảm tới 2% trong ngày hôm đó khi căng thẳng leo thang ở Trung Đông đẩy lợi suất lên cao và làm dấy lên lo ngại giá dầu tăng vọt sẽ dẫn đến thêm các đợt tăng lãi suất. Đúng là cơ chế đã được mô tả.
Thứ tư, vai trò trú ẩn này chỉ tồn tại trong thời gian ngắn. Thị trường phản ứng với loại hình và thời gian kéo dài của khủng hoảng nhiều hơn là mức độ nghiêm trọng. Vàng có thể bảo vệ danh mục đầu tư khi căng thẳng cực độ, nhưng hiệu quả của nó thay đổi tùy theo thị trường và khung thời gian. Năm 2010, Baur và Lucey phát hiện vàng hoạt động như một tài sản trú ẩn an toàn trong những giai đoạn thị trường chứng khoán biến động cực mạnh, dù phân tích danh mục của họ cho thấy hiệu ứng này chỉ kéo dài khoảng 15 ngày giao dịch. Trái phiếu Kho bạc Mỹ có thể hấp dẫn khi nhà đầu tư cần thu nhập và tính thanh khoản, miễn là lạm phát và lợi suất tăng không làm giảm giá trái phiếu.
Các bài tường thuật hồi tháng 3 về xung đột Iran cho thấy những tài sản phòng vệ này có thể biến động không đồng đều ra sao. Reuters dẫn lời một nhà phân tích cho rằng có thể vàng đã giao dịch ở mức cao hơn nếu đồng USD không tăng giá. Vài tuần sau, các nhà phân tích nói nhu cầu thanh khoản đang lấn át nhu cầu trú ẩn an toàn, khi vàng giảm 15% kể từ lúc xung đột bắt đầu. CNBC đưa tin trái phiếu chính phủ phần lớn giảm theo cổ phiếu.
Không điều gì trong số này xác định được động thái tiếp theo. Lợi suất trái phiếu Kho bạc vẫn là động lực chính, và các nhà giao dịch sẽ xem xét dữ liệu sắp tới của Mỹ để tìm manh mối trước khi Fed họp vào ngày 27-28 tháng 10. Cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11, thời điểm Trump gắn với cam kết về Iran, diễn ra ngay sau đó. Nếu làn sóng bán tháo trái phiếu quay trở lại, mức đáy hôm thứ Tư sẽ trở nên mong manh. Nếu tình hình vẫn yên ắng, vàng sẽ có thêm chút khoảng trống để phục hồi, dù phép tính về lợi suất thực vẫn không thay đổi.