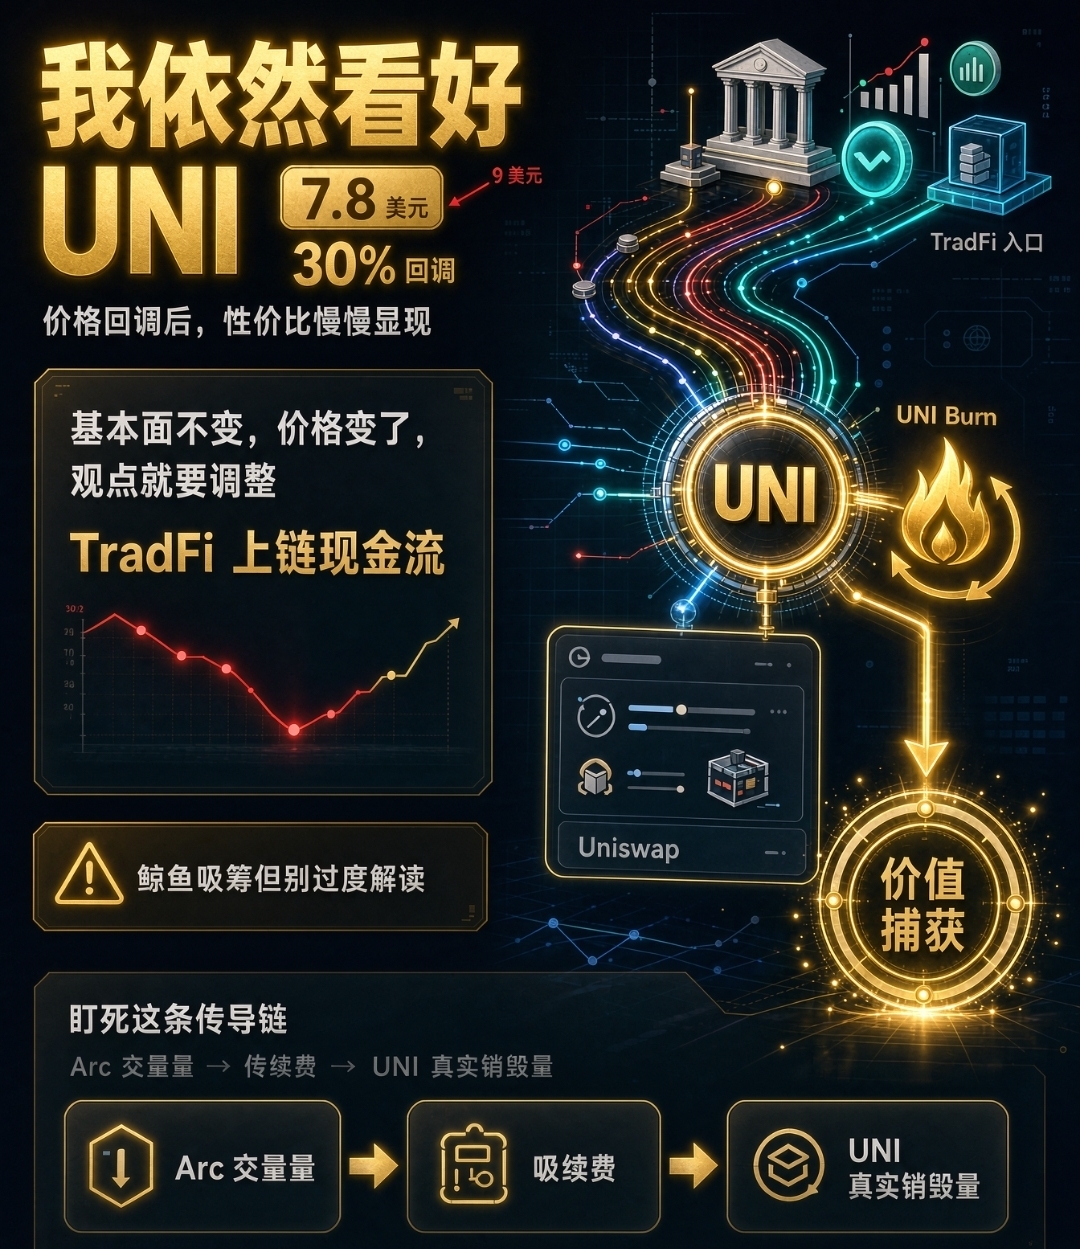
Ở mức giá 9 USD, tôi thực sự cho rằng UNI đã đắt — vốn hóa 8 tỷ USD là mức định giá khá cao đối với một dự án DeFi lâu đời. Nhưng giờ giá đã giảm về quanh 7,8 USD, thấp hơn 30% so với đỉnh, nên quan điểm của tôi cũng thay đổi theo.
Chuyện này càng khiến tôi tin chắc hơn vào một nguyên tắc: dự án có tốt hay không và mua với giá có đắt hay không là hai chuyện khác nhau. Khi các yếu tố cơ bản không đổi, giá thay đổi thì định giá cũng thay đổi, và quan điểm đương nhiên nên điều chỉnh theo. Cố chấp giữ khư khư một nhận định không phải là niềm tin, mà là ám ảnh.
Mối lo ngại về việc “gắn kèm Robinhood Chain”
Dạo gần đây UNI giảm, nhiều người cho rằng nguyên nhân là do nó gắn quá chặt với Robinhood Chain — RH mà tắt thì UNI coi như tiêu. Tôi không đồng ý với suy luận tuyến tính đó.
Đổi góc nhìn thì chính kiểu “ràng buộc” này lại khiến UNI bắt đầu mang một thuộc tính khan hiếm: nó có thể nhận dòng tiền từ tài sản TradFi đưa lên chuỗi.
Phí giao dịch do giao thức Uniswap tạo ra đã đang quay trở lại cho người nắm giữ UNI thông qua cơ chế Burn. Quan trọng hơn, nếu hệ sinh thái Arc của Circle — các phiên bản v2, v3, v4 — có thể tiếp nhận các loại phí đó, thì mọi giao dịch diễn ra trên Arc liên quan đến thanh toán stablecoin, luân chuyển tài sản của tổ chức và token hóa tài sản thế giới thực (RWA) về mặt lý thuyết đều có cơ hội chuyển hóa thành lượng UNI bị đốt liên tục.
Không phải là tưởng tượng. Đây là bước nhảy mẫu hình từ “token quản trị” sang “token dòng tiền”.
Ba chuỗi dữ liệu — quan trọng hơn bất kỳ dự đoán nào
Tôi sẽ không thổi rằng Arc có thể tạo ra bao nhiêu doanh thu ngay bây giờ — điều đó không có trách nhiệm. Thứ thực sự đáng bám chặt là chuỗi lan truyền này:
Khối lượng giao dịch trên chuỗi Arc → phí thực sự được thu → lượng UNI bị đốt thực sự
Ba bước, thiếu một khâu thì không thành. Hai bước đầu chạy thông rồi thì bước thứ ba mới có ý nghĩa. Vì vậy, thay vì nghe người ta vẽ bánh, chi bằng định kỳ kiểm tra xu hướng biến động của ba con số này trên chuỗi.
Cơ cấu phân bổ vốn: có hiện tượng gom hàng, nhưng đừng diễn giải quá mức
Dữ liệu trên chuỗi cho thấy, từ ngày 28/9, các địa chỉ của cá voi đã tích lũy thêm khoảng 1,13 triệu UNI. Ngoài ra, có một cá voi trước đó đã đầu tư khoảng 24,2 triệu USD để mua 3,125 triệu UNI.
Nhưng ở đây bắt buộc phải khử trùng — 3,125 triệu UNI thực tế thuộc về cùng một nhóm người kiểm soát thông qua 5 ví, không thể xem như 5 phe mua độc lập. Lỗi phổ biến nhất trong phân tích trên chuỗi là coi địa chỉ bị chia tách như những người tham gia mới.
Quan trọng hơn, dù tính cả lượng tăng nắm giữ này, tổng lượng mà nhóm cá voi nắm giữ vẫn thấp hơn mức của đầu tháng 9. Điều này cho thấy lượng nắm giữ vẫn chưa thực sự được tái tập trung; cấu trúc “hàng” ở đáy vẫn đang được rũ bỏ và trong ngắn hạn khả năng cao sẽ còn trải qua một giai đoạn liên tục mài đáy.
Đánh giá cốt lõi của tôi
Điểm đáng để thực sự đặt cược vào UNI chỉ có một:
Liệu khối lượng giao dịch thực sự của tài chính truyền thống có thể được đưa vào hệ sinh thái Uniswap với quy mô lớn không? Và sau khi đã vào, nó có thể chiếm tỷ lệ bao nhiêu để lắng đọng lên UNI thông qua cơ chế Burn?
Khi chuỗi liên kết này chạy thông, logic “giá trị được khai thác” của UNI sẽ được viết lại hoàn toàn — từ một token “được chống đỡ bởi khai thác thanh khoản và câu chuyện quản trị” trở thành một tài sản “được hỗ trợ bởi doanh thu giao thức thực sự”. Ở giai đoạn đó, giới hạn vốn hóa hàng trăm tỷ USD hoàn toàn có thể đem ra thảo luận.
Trước thời điểm đó, tôi sẽ không hô mua/bán, chỉ tiếp tục quan sát.