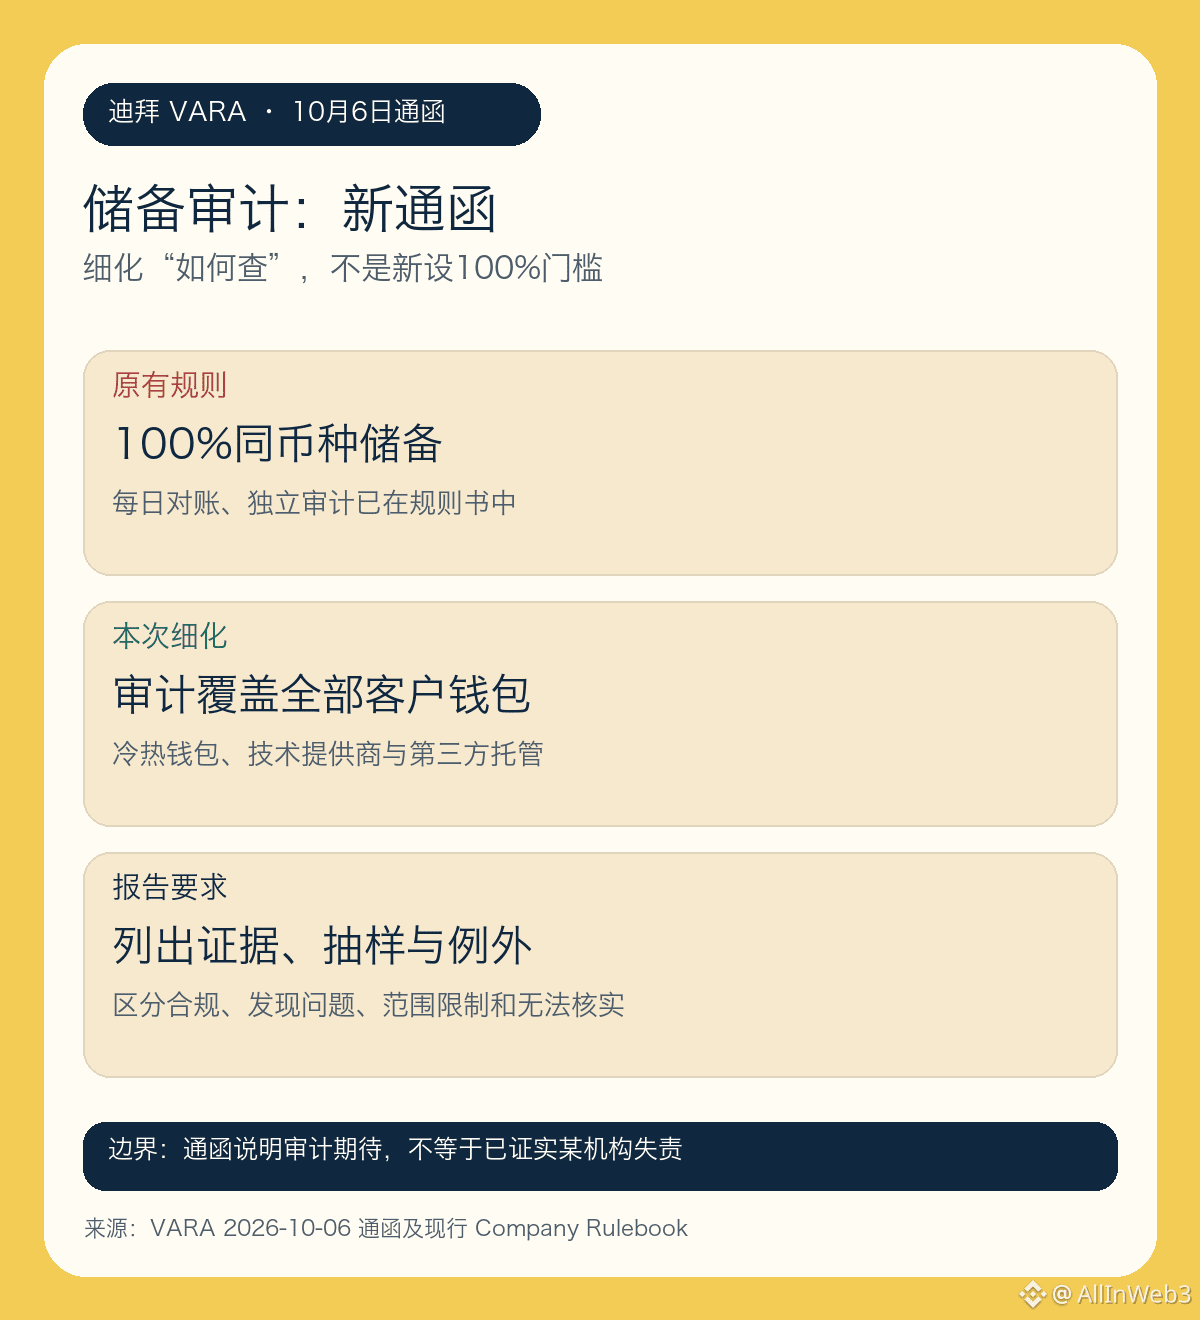
#VARA Dubai ban hành quy định kiểm toán tài sản dự trữ; thay đổi then chốt không phải là đột ngột nâng tỷ lệ dự trữ lên 100%. Trang web chính thức của VARA liệt kê thông tư “Báo cáo kiểm toán tài sản dự trữ” ngày 6 tháng 10; sau khi rà soát các báo cáo chứng minh dự trữ được nộp trong năm 2025, thông tư làm rõ hơn những nội dung kiểm toán độc lập cần kiểm tra và cách thức trình bày báo cáo. Cần tách biệt quy định cũ với thông tư mới để hiểu rõ bản cập nhật lần này.
Lớp thứ nhất là các nghĩa vụ hiện hành. Bộ quy tắc dành cho doanh nghiệp hiện hành của VARA đã yêu cầu các nhà cung cấp dịch vụ tài sản ảo được quản lý duy trì lượng dự trữ bằng 100% nghĩa vụ nợ đối với khách hàng, nắm giữ đúng loại tài sản ảo đang nợ theo tỷ lệ một-một, đối soát hằng ngày và chịu sự kiểm toán của bên thứ ba độc lập. Vì vậy, “dự trữ 100%” và “đối soát hằng ngày” không phải là những ngưỡng mới được đặt ra vào ngày 6 tháng 10. Thông tư viện dẫn các yêu cầu hiện có này nhằm bảo đảm ý kiến kiểm toán thực sự kiểm tra xem các yêu cầu đó có được đáp ứng trong suốt kỳ rà soát hay không, thay vì chỉ xem số dư tại một ngày báo cáo cụ thể.
Lớp thứ hai là phạm vi xác minh. Thông tư yêu cầu cuộc kiểm toán tối thiểu phải bao quát tất cả ví lưu trữ tài sản ảo của khách hàng, bao gồm ví nóng, ví ấm, ví lạnh, hạ tầng của nhà cung cấp dịch vụ kỹ thuật và dịch vụ lưu ký của bên thứ ba; đồng thời phải kiểm tra tài sản khách hàng có được tách biệt với tài sản của chính tổ chức hay không, nhà cung cấp dịch vụ có kiểm soát các ví liên quan hay không, và trong kỳ rà soát có phát sinh hoạt động cho vay, thế chấp hoặc thỏa thuận chiếm dụng khác hay không. Những nội dung này có sức giải thích tốt hơn một ảnh chụp màn hình tổng số dư, nhưng bản thân thông tư không tuyên bố rằng tổ chức nào đã vi phạm.
Lớp thứ ba là khả năng truy xuất của báo cáo. Báo cáo kiểm toán cần nêu rõ các thủ tục cụ thể, bằng chứng thu thập được, phương pháp chọn mẫu trong suốt kỳ rà soát, việc dựa vào tài liệu của bên thứ ba và các giới hạn về phạm vi; phần kết luận cần phân biệt giữa việc tuân thủ, các ngoại lệ được phát hiện và những hạng mục không thể xác minh độc lập. Khi có thể thu thập bằng chứng độc lập, không thể chỉ dùng tuyên bố của ban lãnh đạo thay thế. Kiểm toán bên ngoài cũng không miễn trừ trách nhiệm liên tục bảo vệ tài sản khách hàng của nhà cung cấp dịch vụ và ban lãnh đạo.
Điều độc giả cần theo dõi tiếp theo là liệu các báo cáo kiểm toán sau này của những tổ chức thuộc diện áp dụng có công bố phạm vi kiểm toán, cách xử lý ngoại lệ và bằng chứng có thể xác minh hay không, chứ không nên xem tiêu đề thông tư là dấu hiệu một sàn giao dịch sắp sụp đổ hay một token được hưởng lợi. VARA có thẩm quyền trong các khu vực liên quan của Dubai, không bao gồm DIFC; các loại hình tổ chức và hoạt động khác nhau còn phải tuân theo những quy định áp dụng tương ứng. Nội dung trên đối chiếu với văn bản gốc tính đến ngày 7 tháng 10, không suy luận về chiều hướng giá.