


Theo Financial Times ngày 6 tháng 10, Erebor, ngân hàng quốc gia tập trung vào tiền mã hóa được Palmer Luckey hậu thuẫn, đã huy động hơn 7 tỷ USD tiền gửi và thu hút hơn 500 khách hàng kể từ khi khai trương.
Điều này đưa các khoản tiền gửi từ lĩnh vực công nghệ và tiền mã hóa trở lại một ngân hàng chuyên biệt chỉ ba năm sau khi Silvergate sụp đổ. Câu hỏi lớn lúc này là liệu Erebor có tránh được thảm họa tương tự hay không, khi người gửi tiền đang đổ xô rút tiền mặt.
Cho đến nay, Erebor vẫn đang hành động thận trọng. Ngân hàng giữ phần lớn số tiền đó ở dạng thanh khoản thay vì đẩy mạnh cho vay.
Bảng cân đối kế toán dồi dào tiền mặt tạo nên sự khác biệt
Các hồ sơ quý II năm 2026 của Erebor cho thấy mô hình này khác thường đến mức nào. Theo Bank Data Insights, ngân hàng có 4,06 tỷ USD tiền gửi. Ngân hàng cũng nắm giữ 4,17 tỷ USD tiền mặt và số dư tại các ngân hàng khác. Tổng dư nợ cho vay chỉ ở mức 77,8 triệu USD.
Khoản tiền gửi 7 tỷ USD được báo cáo gần đây cho thấy Erebor có thể đang mở rộng nhanh đến mức nào. Nhưng cách tiếp cận kinh doanh tổng thể vẫn không đổi: tiền được huy động nhanh hơn nhiều so với tốc độ cho vay.
Một phần lý do cho sự thận trọng này có thể được lý giải bởi các yêu cầu do OCC đặt ra. Việc được OCC chấp thuận buộc Erebor phải duy trì bảng cân đối kế toán có tính thanh khoản cao và giữ tỷ lệ đòn bẩy Tier 1 không thấp hơn 12% trong ba năm đầu hoạt động. Trong quý II năm nay, tỷ lệ này được ghi nhận ở mức 38,81%.
Đánh đổi nằm ở khả năng sinh lời. Erebor báo lỗ 16,3 triệu USD. Tỷ suất sinh lời trên tài sản âm 1,03%, trong khi biên lãi ròng ở mức 0,71%.
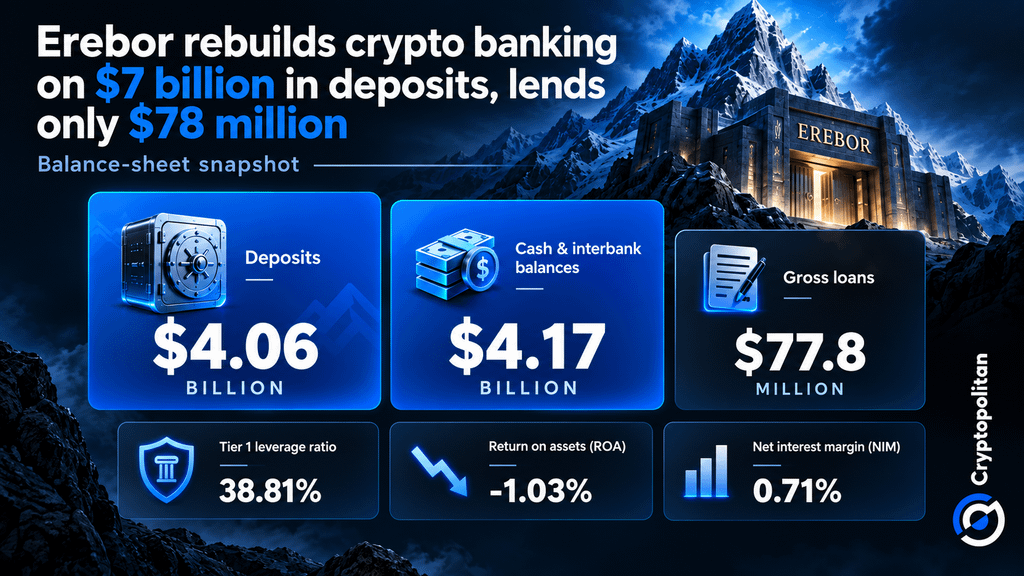 Ngân hàng Erebor nắm giữ 4,17 tỷ USD tiền mặt khi tiền gửi vượt 7 tỷ USD
Hiện tại, có vẻ như cách hành xử của Erebor cho thấy ngân hàng này ít giống một tổ chức cho vay truyền thống hơn, mà giống một ngân hàng hoạt động với mục tiêu giúp khách hàng tiếp cận nguồn tiền nhanh chóng.
Điều gì đã khiến Silvergate sụp đổ ba năm trước
Điều này hoàn toàn trái ngược với trường hợp của Silvergate.
Theo tổng thanh tra của Cục Dự trữ Liên bang, trước khi bị thanh lý vào năm 2023, Silvergate đã đạt tổng tài sản hơn 16 tỷ USD. Ngân hàng này phụ thuộc rất nhiều vào khách hàng tiền mã hóa. Ngân hàng cũng tăng trưởng nhanh chóng, quản trị yếu kém và chủ yếu dựa vào tiền gửi không được bảo hiểm, không trả lãi.
Khi niềm tin lung lay, tiền gửi nhanh chóng biến mất. Silvergate mất 68% tiền gửi trong quý IV năm 2022. Sau đó, ngân hàng buộc phải bán chứng khoán với mức lỗ lớn để đáp ứng yêu cầu rút tiền.
Erebor đang cố tránh cái bẫy đó bằng cách giữ phần lớn bảng cân đối kế toán ở trạng thái sẵn sàng sử dụng ngay.
Cầu nối cho thanh toán USD luôn hoạt động
Tham vọng của Erebor vượt xa hoạt động ngân hàng truyền thống. Khuôn khổ quản lý cho phép ngân hàng nắm giữ một lượng tiền mã hóa hạn chế để thanh toán phí giao dịch trên mạng lưới. Chiến lược rộng hơn của ngân hàng cũng bao gồm thanh toán dựa trên blockchain và các dịch vụ thanh toán suốt ngày đêm.
Điều đó có thể đặt Erebor vào vị trí trung gian giữa tiền gửi được quản lý, stablecoin và các thị trường kỹ thuật số hoạt động 24/7.
BIS ước tính vốn hóa thị trường stablecoin đạt khoảng 320 tỷ USD vào tháng 5 năm 2026. Cơ quan này cũng cảnh báo rằng việc áp dụng rộng rãi hơn có thể ảnh hưởng đến nguồn vốn ngân hàng, thanh khoản và nhu cầu đối với tài sản bằng USD.
Vì sao châu Á khiến vấn đề mang tầm vóc toàn cầu
Cơ hội ngày càng mang tính quốc tế. OECD nhận thấy các giao dịch tiền mã hóa dựa trên blockchain ở châu Á tăng 69% so với cùng kỳ năm trước tính đến tháng 6 năm 2025. Đây là tốc độ tăng trưởng nhanh nhất trong số các khu vực.
Erebor đã xây dựng vùng đệm thanh khoản lớn hơn nhiều so với Silvergate. Nhưng rủi ro cốt lõi vẫn chưa biến mất. Tiền gửi từ lĩnh vực công nghệ và tiền mã hóa có thể dịch chuyển rất nhanh.
Thử thách thực sự sẽ đến khi họ bắt tay vào việc.
Đừng chỉ đọc tin tức về tiền mã hóa. Hãy hiểu chúng. Đăng ký nhận bản tin của chúng tôi. Hoàn toàn miễn phí.