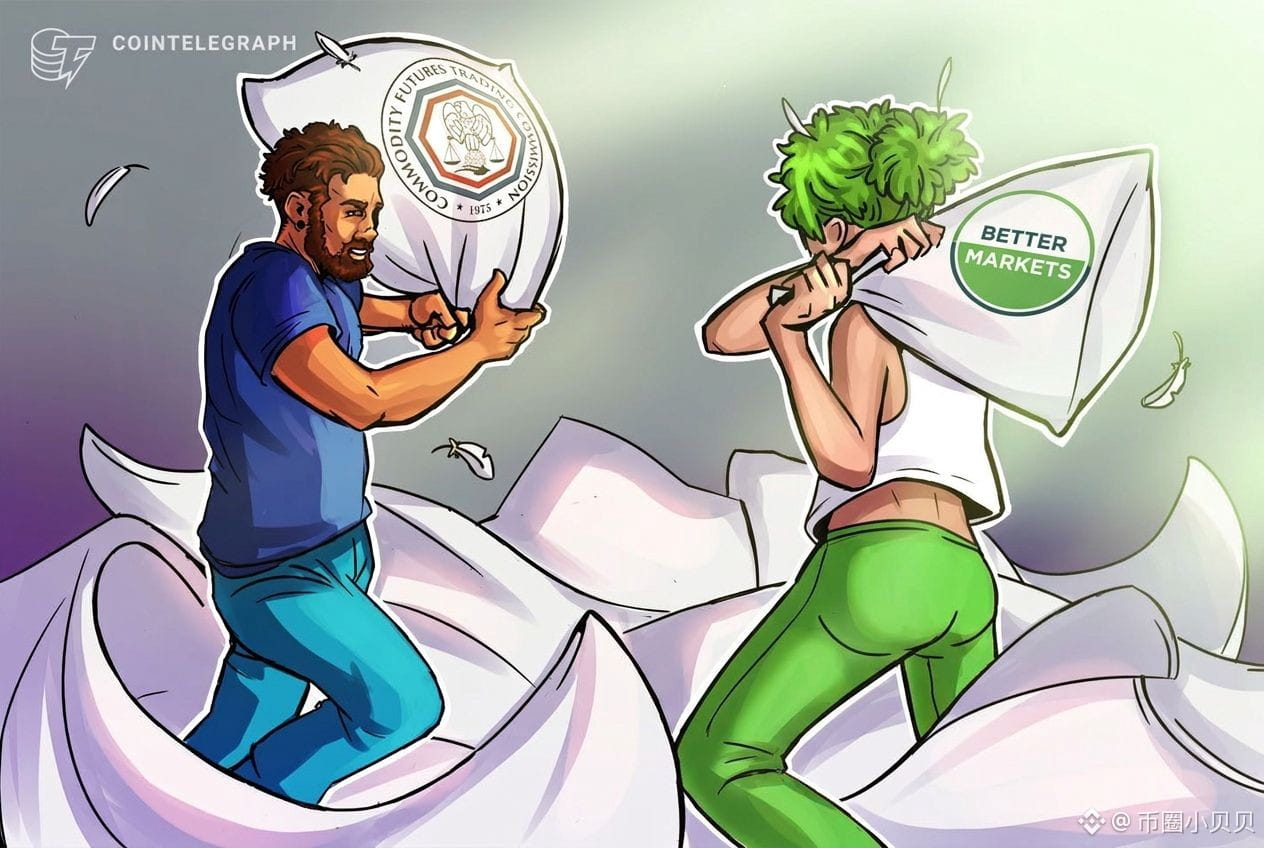
Hai cơ quan quản lý của Mỹ đang tranh giành quyền tài phán đối với cùng một vấn đề. Nhìn bề ngoài, đây chỉ là cuộc cãi vã về phân công giữa các cơ quan quan liêu... Nhưng cơ quan nào thắng trong cuộc tranh chấp này rất có thể sẽ quyết định liệu sau này người bình thường có thể mua các sản phẩm tiền mã hóa đòn bẩy cao hay không...
📢 最新消息群里说
Hôm thứ Hai, Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) đã công khai lấy ý kiến về một loại hình giao dịch tiền mã hóa dành cho nhà đầu tư cá nhân, liên quan đến giao dịch ký quỹ, đòn bẩy và mua bằng vốn vay... Nói cách khác, cơ quan này muốn dựa vào thẩm quyền hiện có để giành quyền quản lý lĩnh vực này trước...
Phần lớn mọi người chỉ thấy thêm một khuôn khổ quản lý đang làm thủ tục... Điều đáng chú ý hơn là bên lên tiếng phản đối không phải một sàn giao dịch, mà là một tổ chức vận động cải cách tài chính có tên Better Markets... Giám đốc chính sách chứng khoán của tổ chức này đã nói thẳng rằng CFTC là cơ quan không phù hợp...
Lý do cũng không phức tạp... CFTC không được giao nhiệm vụ bảo vệ nhà đầu tư; sứ mệnh của cơ quan này là quản lý thị trường hàng hóa và phái sinh, vốn từ trước đến nay chủ yếu là sân chơi của các tổ chức lớn, với tỷ lệ nhà đầu tư cá nhân rất thấp... Điều khoản luật mà cơ quan này viện dẫn vốn được ban hành để xử lý các vụ gian lận liên quan đến kim loại quý có đòn bẩy trong thế kỷ trước; chuyện đó hoàn toàn khác với việc trở thành cơ quan quản lý chính đối với tiền mã hóa dành cho nhà đầu tư cá nhân...
Và đây là điểm rẽ thực sự... Nếu CFTC soạn thảo quy định, các sản phẩm sẽ đi theo hướng của hàng hóa và phái sinh, với ít yêu cầu công bố thông tin hơn và nhiều dư địa hơn cho nhà tạo lập thị trường cùng các bên liên kết... Nếu SEC can thiệp, quy trình sẽ chậm hơn nhiều, mạng lưới bảo vệ sẽ dày hơn, nhưng chi phí tuân thủ cũng cao hơn...
Đối với dòng vốn, đây không phải chuyện nhỏ... Cơ quan quản lý nào nắm quyền sẽ quyết định các sản phẩm đòn bẩy được đưa đến tay nhà đầu tư cá nhân dưới hình thức nào và nhanh đến đâu... Bộ tiêu chuẩn nào được triển khai trước sẽ định hình tốc độ mở rộng của giao dịch hợp đồng vĩnh cửu và giao dịch đòn bẩy ở các thị trường mới nổi trong chu kỳ tiếp theo... Trong khuôn khổ như vậy, các sàn giao dịch và nhà tạo lập thị trường thường nhận được một tấm vé tăng tốc hợp pháp...
Vì vậy, đừng xem cuộc tranh luận này là tin xấu... Khi hai cơ quan tranh giành quyền tài phán, điều đó thường có nghĩa là một lối đi để hợp pháp hóa sản phẩm đang được mở ra... Điều thực sự cần theo dõi không phải là có quản lý hay không, mà là ai sẽ quản lý... Bộ quy tắc ít bảo vệ hơn sẽ được triển khai nhanh hơn, và cũng dễ khiến nhà đầu tư cá nhân phải gánh phần rủi ro cuối cùng hơn...
Điều đáng theo dõi tiếp theo là liệu CFTC có thực sự thúc đẩy việc này sau khi thu thập ý kiến công chúng hay không, và liệu SEC có ra tay kéo mọi thứ trở lại hay không... Một khi hai bên bắt đầu thăm dò ranh giới của nhau, tiến độ ra mắt các sản phẩm đòn bẩy cũng sẽ thay đổi theo...