Năm cơ hội đầu tư có mức độ tin tưởng cao, với giá đang thấp hơn đáng kể so với đỉnh:
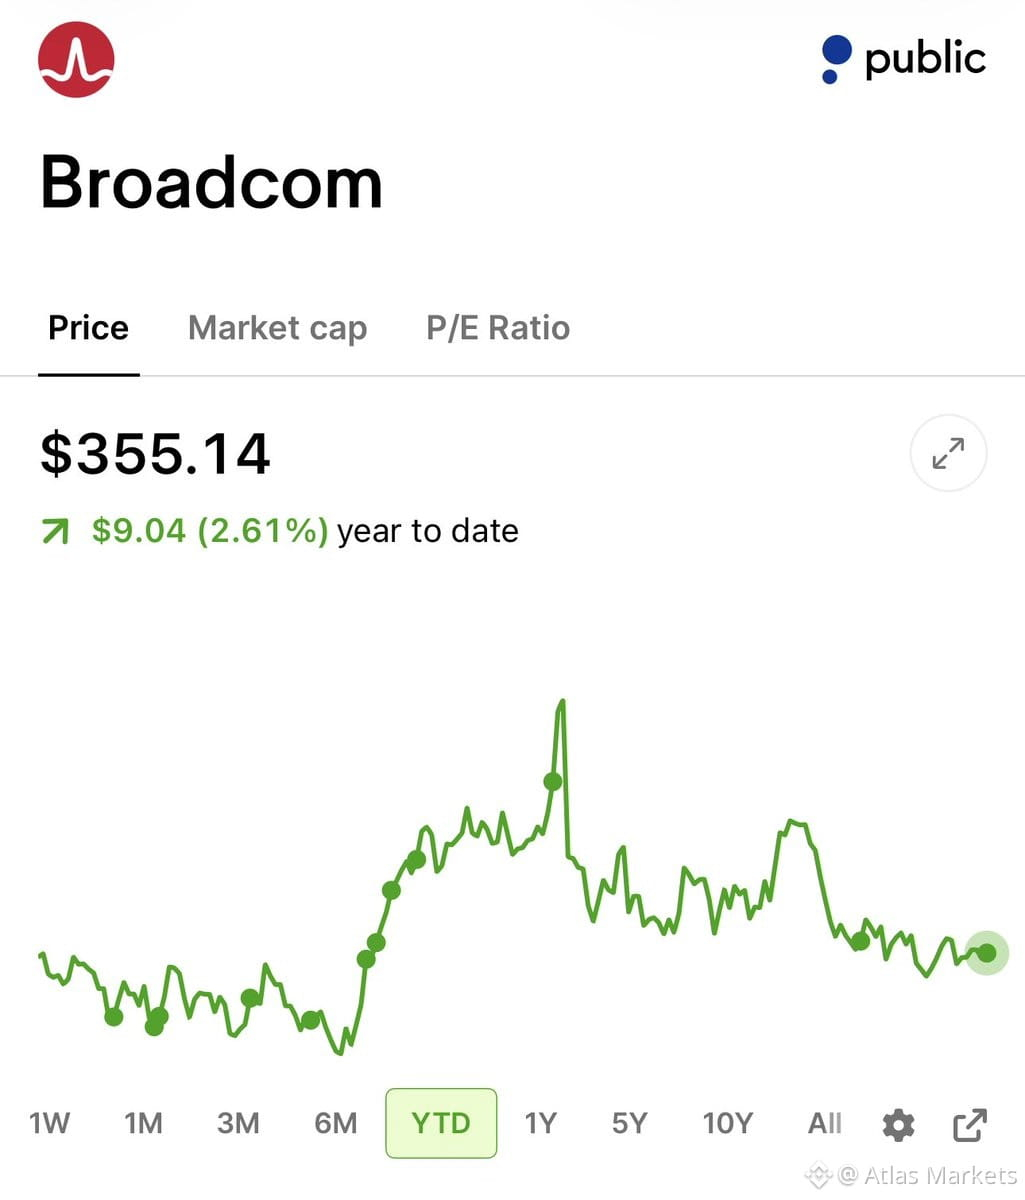
$AVGO – giảm 28%, vừa ghi nhận doanh thu tăng trưởng 86%, đang giao dịch ở mức khoảng 20 lần lợi nhuận dự phóng. Câu chuyện về hạ tầng AI của Broadcom vẫn nguyên vẹn, nhưng hệ số định giá đã co hẹp mạnh.
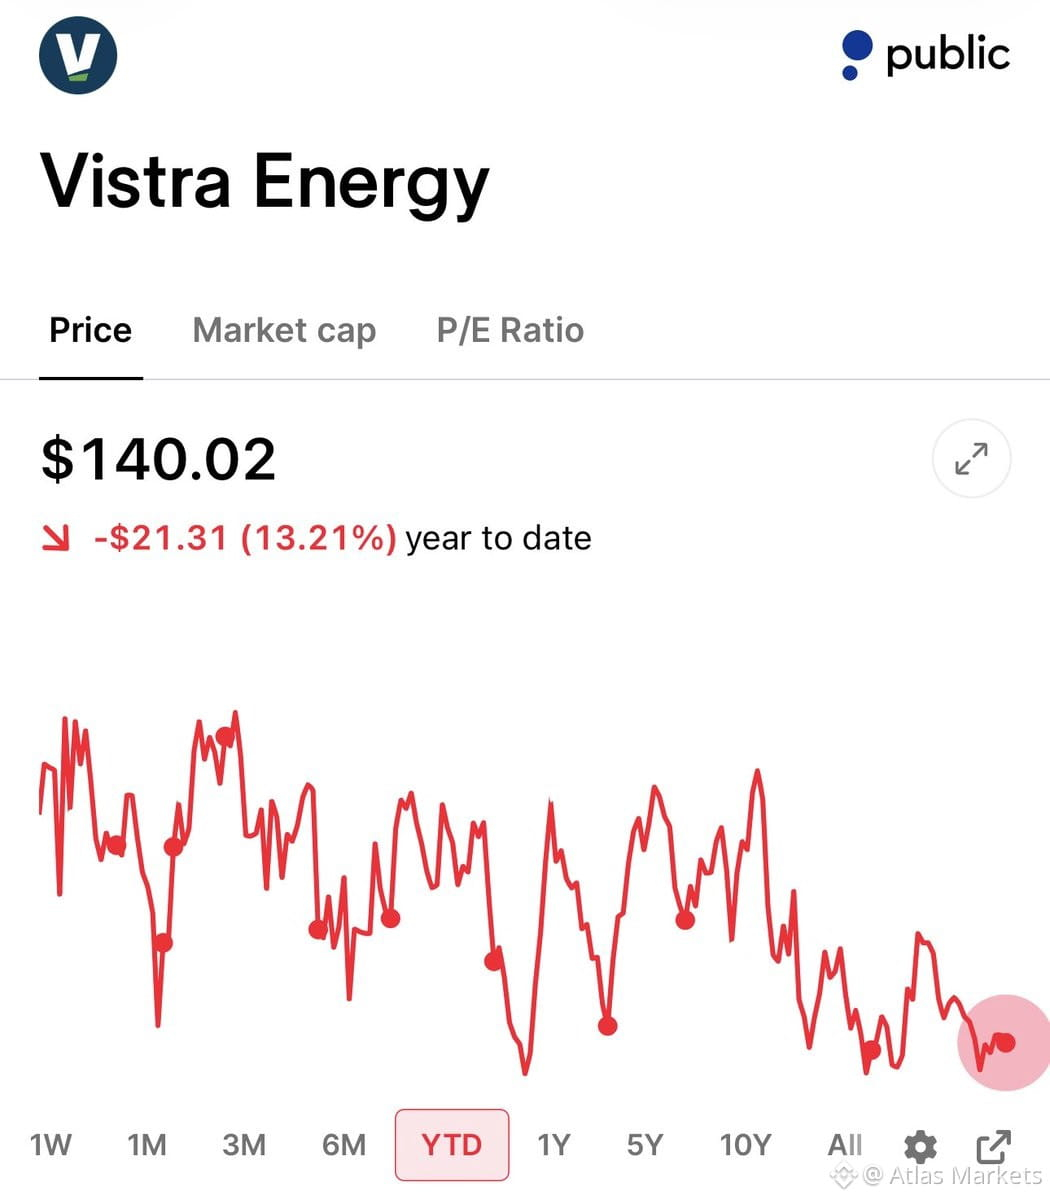
$VST – giảm 36%, giao dịch ở mức 14 lần lợi nhuận dự phóng, EBITDA tăng trưởng 31% trong quý trước. Vistra gắn liền với xu hướng cung cấp điện cho trung tâm dữ liệu, đồng thời nhận được sự hậu thuẫn của Nvidia/KKR. Tỷ lệ rủi ro/lợi nhuận có lợi nếu nhu cầu từ các nhà cung cấp dịch vụ đám mây quy mô siêu lớn vẫn duy trì.
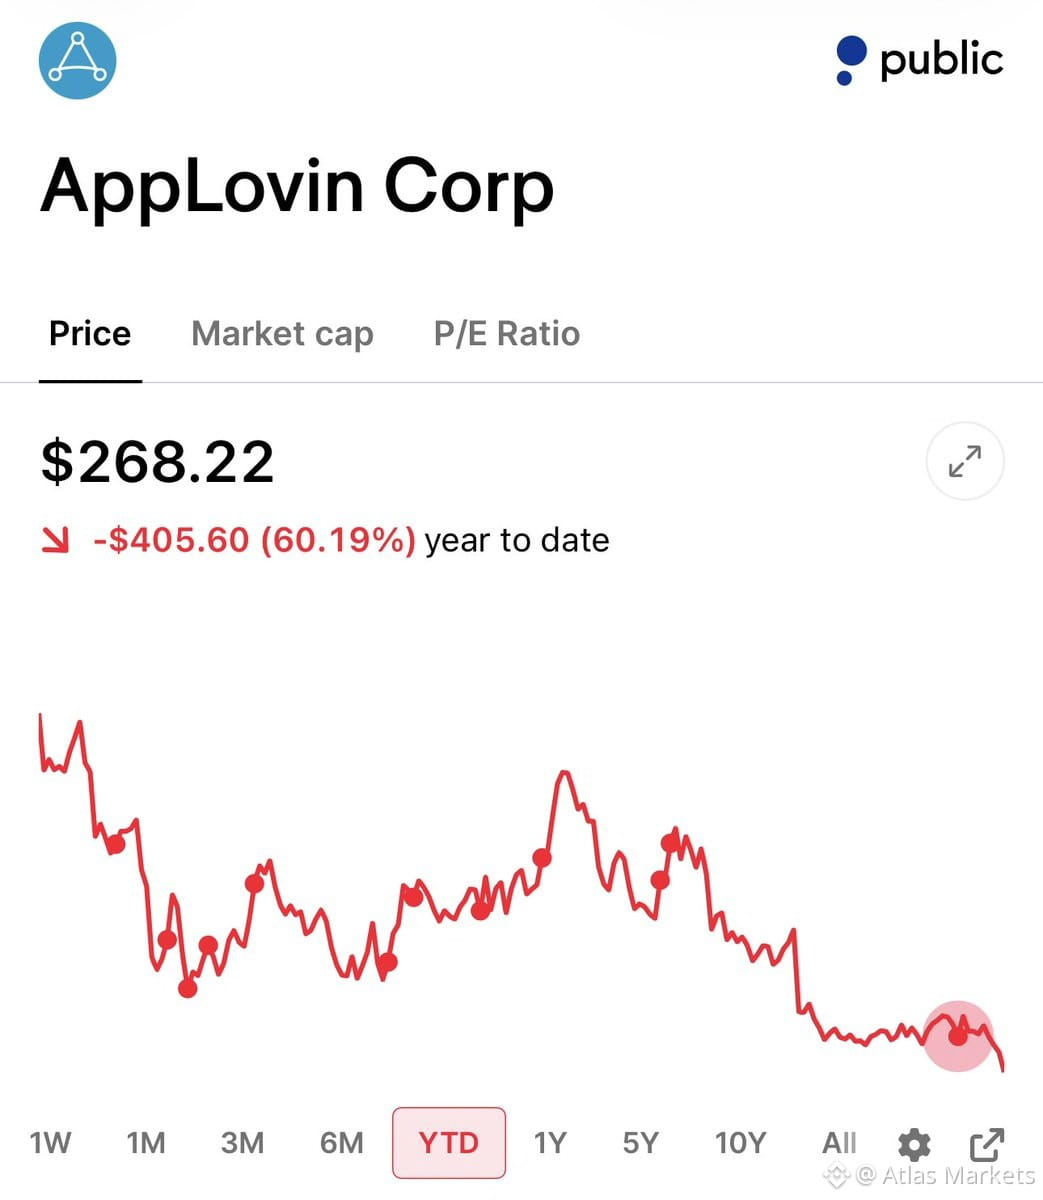
$APP – giảm 64% so với đỉnh nhưng vẫn tăng trưởng 53%, biên EBITDA đạt 84% và giao dịch ở mức 15 lần lợi nhuận dự phóng. Mô hình công nghệ quảng cáo của AppLovin đang tạo ra dòng tiền dồi dào; định giá được điều chỉnh lại tạo cơ hội mua vào.
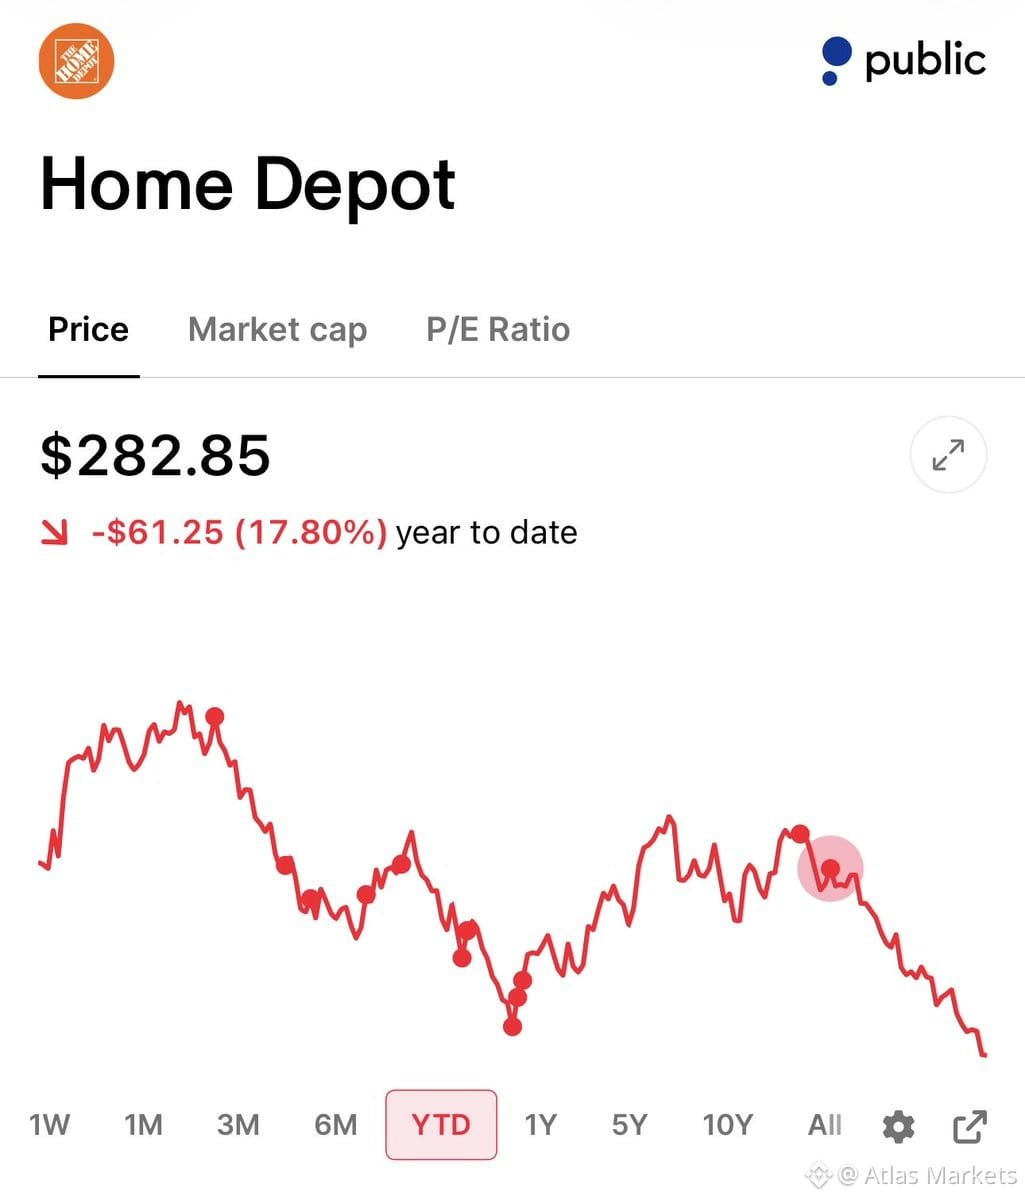
$HD – thấp hơn 29% so với đỉnh, gần mức thấp nhất trong 52 tuần, doanh thu tăng trưởng 5,7%, tỷ suất cổ tức 3,3%. Home Depot là doanh nghiệp chất lượng có khả năng tăng trưởng kép, hiện đang được bán với giá hấp dẫn nếu bạn tin thị trường nhà ở Mỹ sẽ ổn định.
$MCD – giảm 32%, chỉ cao hơn 1% so với đáy, EPS tăng trưởng 6%, tỷ suất cổ tức 3,3%. Ở những mức giá này, McDonald's là lựa chọn phòng thủ mang lại thu nhập trong lúc chờ đợi sự phục hồi.
Đây không phải lời khuyên đầu tư, nhưng những cơ hội có tỷ lệ rủi ro/lợi nhuận như thế này thường xuất hiện khi cổ phiếu tăng trưởng bị định giá lại và cổ phiếu chất lượng bị bán tháo không phân biệt.