

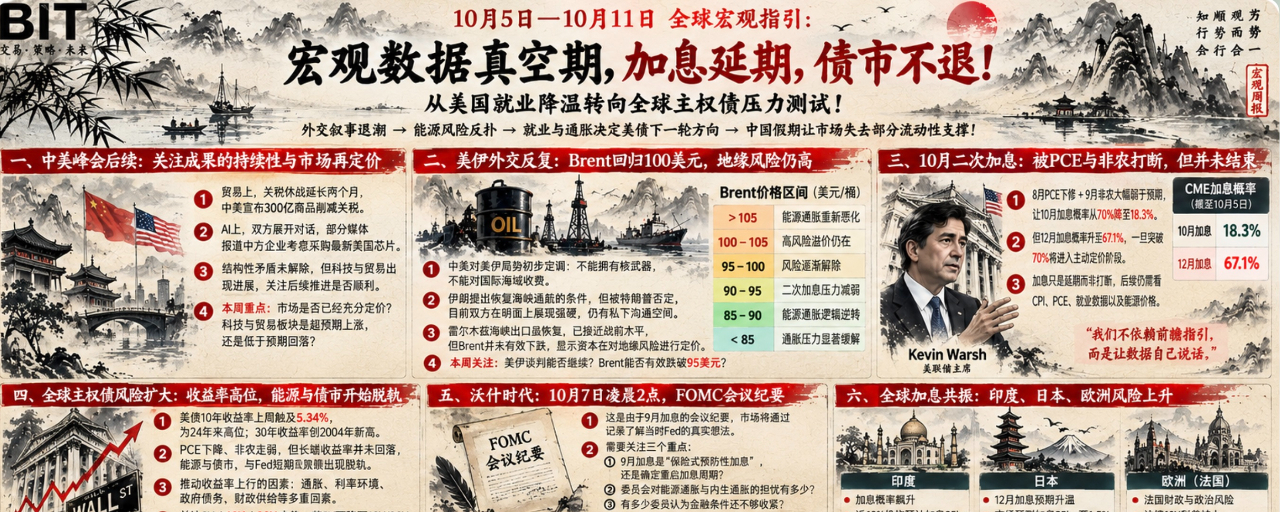
Định hướng kinh tế vĩ mô toàn cầu từ ngày 5 đến 11 tháng 10: Giai đoạn trống dữ liệu vĩ mô, hoãn tăng lãi suất, thị trường trái phiếu không lùi bước! Từ đà hạ nhiệt của việc làm tại Mỹ chuyển sang phép thử áp lực đối với nợ chính phủ toàn cầu!
Tuần trước, Phó Chủ tịch Fed và Chủ tịch Fed New York lên tiếng; cùng với việc PCE được điều chỉnh giảm và số liệu việc làm hạ nhiệt, các yếu tố tổng hợp khiến xác suất tăng lãi suất lần thứ hai trong tháng 10 giảm mạnh.
Hiện nay, mâu thuẫn cốt lõi của thị trường đã chuyển từ câu hỏi liệu có tăng lãi suất trong tháng 10 sang câu hỏi: Fed tạm dừng tăng lãi suất, nhưng tại sao lợi suất trái phiếu dài hạn toàn cầu vẫn chưa thể giảm?
Luận điểm chính thứ nhất — đợt tăng lãi suất thứ hai trong tháng 10 bị PCE và báo cáo việc làm phi nông nghiệp làm gián đoạn: #美联储10月加息概率降至17%
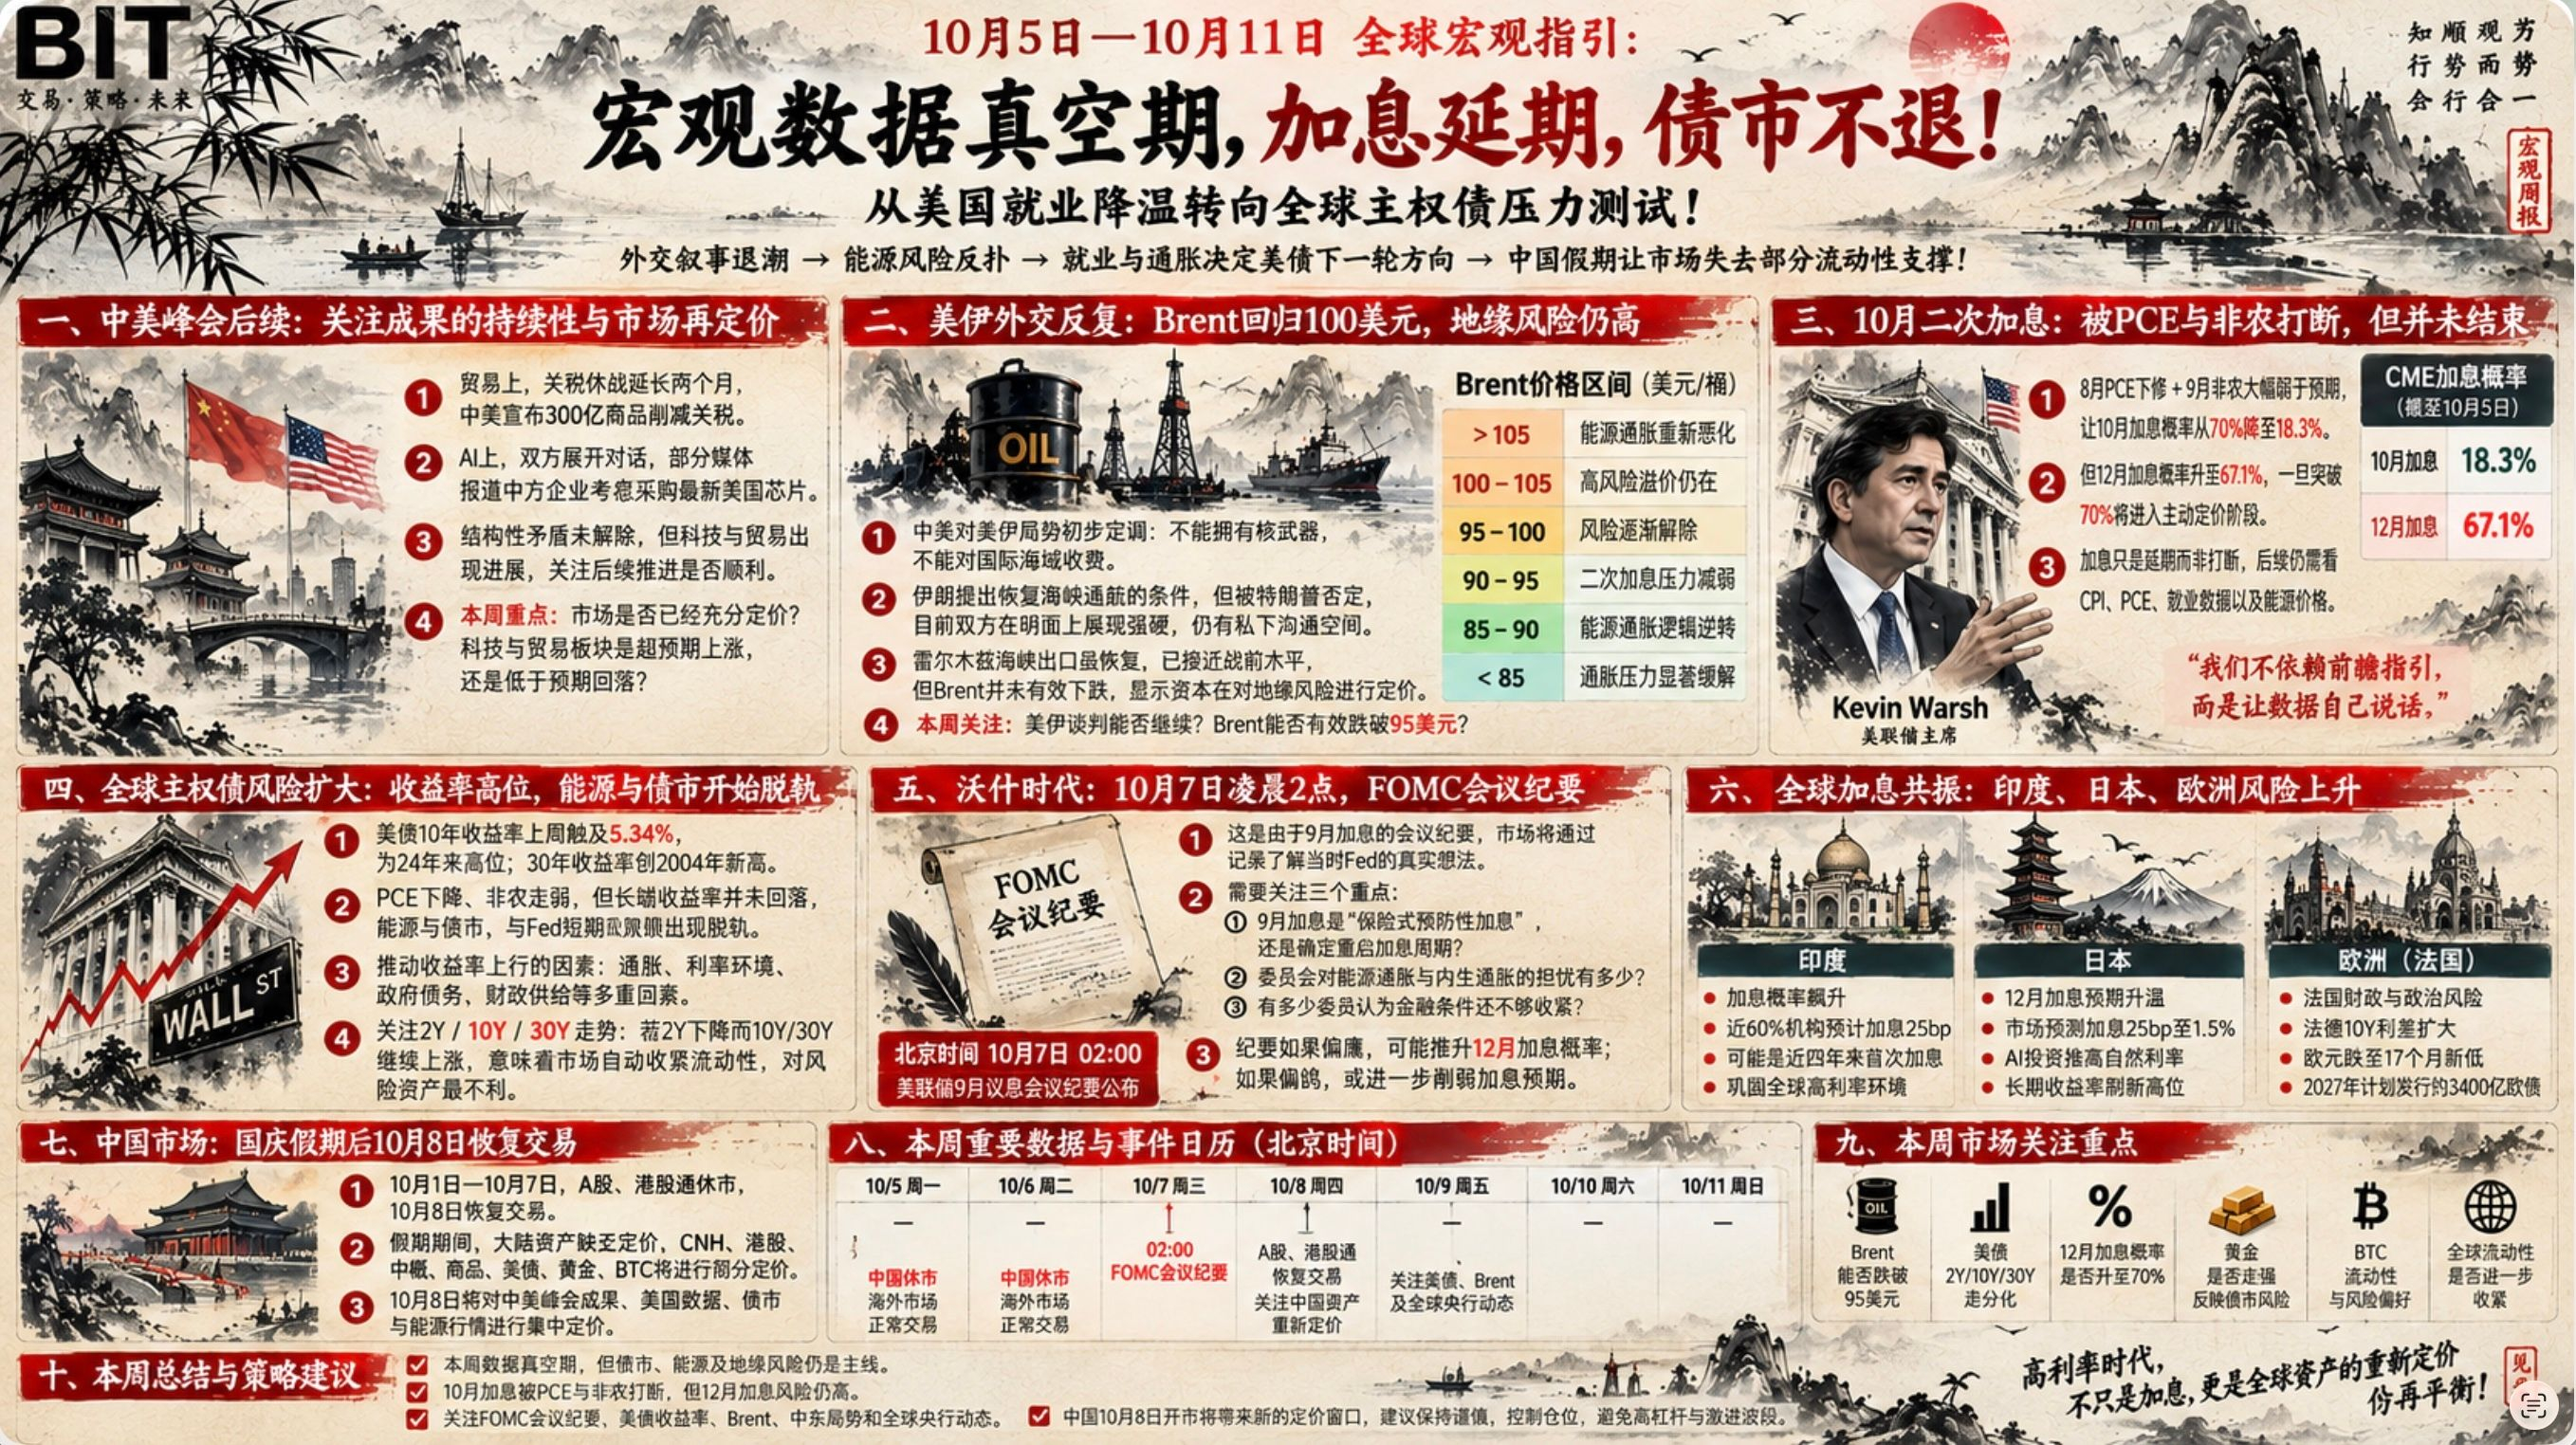
Tuần trước, PCE tháng 8 được điều chỉnh giảm và số liệu việc làm phi nông nghiệp thấp hơn nhiều so với dự kiến. Hai số liệu này thu hẹp dư địa tăng lãi suất của Fed, khiến xác suất tăng lãi suất trong tháng 10 giảm xuống còn 18,3%.
Tuy nhiên, vẫn chưa thể lạc quan về lãi suất, bởi xác suất tăng lãi suất vào tháng 10 giảm không có nghĩa là Fed sẽ không tiếp tục tăng lãi suất sau đó. Đồng thời, xác suất tăng lãi suất vào tháng 12 đã được nâng lên 67.1%.
Xác suất tăng lãi suất vào tháng 12 vừa thoát khỏi giai đoạn bất định quanh mức 50% và vẫn chưa được định giá sơ bộ. Nếu các dữ liệu sắp tới thúc đẩy xác suất này tăng lên 70%, điều đó có nghĩa là nhiều tổ chức vẫn sẽ phải định giá và giao dịch trước cho khả năng tăng lãi suất vào tháng 12.
Vì vậy, việc tăng lãi suất hiện chỉ bị trì hoãn chứ chưa hoàn toàn chấm dứt. Muốn ngăn đà tăng lãi suất, cần xem liệu CPI và PCE sau này có tiếp tục tăng hoặc duy trì ở mức cao hay không, dữ liệu việc làm có tiếp tục suy yếu không, và giá năng lượng quốc tế có thể trở lại trạng thái bình thường hay không.
Trục chính thứ hai — 2 giờ sáng ngày 7 tháng 10, biên bản cuộc họp chính sách tiền tệ tháng 9 của Fed: nhìn lại lý do tăng lãi suất hồi tháng 9!
Biên bản cuộc họp lần này có trọng lượng lớn hơn vì cuộc họp đã dẫn đến việc tăng lãi suất. Thị trường sẽ dựa vào biên bản để tìm hiểu suy nghĩ của Fed vào thời điểm đó. Hai câu trả lời thị trường muốn biết nhất là:
1. Khi đó, vì sao Fed tăng lãi suất?
2. Khi đó, Fed cho rằng cần tăng thêm bao nhiêu nữa?
Vì vậy, khi biên bản cuộc họp lần này được công bố, cần chú ý đến ba điểm chính.
a. Đợt tăng lãi suất tháng 9 rốt cuộc là “tăng phòng ngừa như một biện pháp bảo hiểm”, hay là xác nhận khởi động lại chu kỳ tăng lãi suất?
b. Ủy ban lo ngại đến mức nào về lạm phát năng lượng và lạm phát nội sinh?
c. Rốt cuộc có bao nhiêu thành viên cho rằng các điều kiện tài chính vẫn chưa đủ thắt chặt?
Nếu thị trường tìm được những câu trả lời này trong biên bản cuộc họp, xác suất tăng lãi suất vào tháng 10 và tháng 12 sẽ bị lung lay. Nếu biên bản có giọng điệu cứng rắn hơn cả phát biểu của Waller hồi tháng 9, xác suất tăng lãi suất vào tháng 10 và tháng 12 sẽ tiếp tục thay đổi. Xác suất chưa đạt 90% thì chưa thể xem là chắc chắn.
Trục chính thứ ba — dữ liệu vĩ mô trống vắng; diễn biến thị trường trái phiếu trong thời gian chờ biên bản cuộc họp Fed trở thành yếu tố trọng tâm tác động đến tài sản rủi ro!
Từ cuối tháng 9, diễn biến của trái phiếu kỳ hạn dài trên toàn cầu dần đi ngược chiều với Brent. Điều này cho thấy một tín hiệu nguy hiểm đã xuất hiện — lạm phát lan rộng do năng lượng gây ra đã khiến lạm phát nội sinh bắt đầu tăng tốc.
Lợi suất trái phiếu chính phủ Mỹ, Đức và Nhật Bản liên tục lập mức cao mới trong nhiều thập kỷ. Các yếu tố đẩy lợi suất thị trường trái phiếu lên cao đã chuyển từ yếu tố đơn lẻ là năng lượng sang những yếu tố chung phức tạp như lạm phát, môi trường lãi suất, nợ chính phủ và nguồn cung tài khóa. Điều này khiến việc điều tiết lợi suất càng trở nên khó khăn.
Tuần trước, lợi suất trái phiếu 10Y của Mỹ chạm 5.34%, mức cao nhất kể từ năm 24. Trong khi lợi suất 10Y tăng vọt, PCE lại giảm, số việc làm phi nông nghiệp thấp hơn dự kiến và xác suất tăng lãi suất vào tháng 10 giảm từ mức cao 70% xuống khoảng 20%. Theo lẽ thường, lợi suất trái phiếu Mỹ đáng ra phải giảm.
Điều này có nghĩa là lợi suất trái phiếu không chỉ tách rời khỏi diễn biến năng lượng mà còn tạm thời đi chệch khỏi chính sách ngắn hạn của Fed.
Khi rủi ro trên thị trường trái phiếu chuyển từ một yếu tố đơn lẻ là năng lượng thành một tập hợp yếu tố phức tạp, mức độ rủi ro sẽ mở rộng hơn nữa. Lúc này cần theo dõi diễn biến của vàng. Nếu vàng tăng tốc, điều đó có nghĩa là thị trường bắt đầu lo ngại hoặc đánh giá lại rủi ro trên thị trường trái phiếu và tìm đến vàng như một tài sản trú ẩn an toàn.
Khi thị trường không còn mua các tài sản vừa an toàn vừa có lợi suất cao mà thay vào đó chọn vàng, điều đó thực ra có nghĩa là khẩu vị rủi ro toàn cầu cần được cân bằng lại, còn rủi ro tài chính và kinh tế tiếp tục gia tăng. Dù có thể trong ngắn hạn chưa xảy ra cú sập đột ngột, điều này chắc chắn sẽ khiến thanh khoản rủi ro trở nên thận trọng hơn nữa.
Tuần này tiếp tục theo dõi diễn biến trái phiếu Mỹ kỳ hạn 2Y, 10Y và 30Y:
Có lợi cho tài sản rủi ro: lợi suất 2Y giảm, 10Y và 30Y cũng đồng loạt giảm.
Gây sức ép lên tài sản rủi ro: lợi suất 2Y giảm, nhưng 10Y và 30Y lại tăng.
Điều sau có nghĩa là, ngay cả khi Fed không tăng lãi suất, thị trường trái phiếu vẫn khiến thị trường tự động thắt chặt thanh khoản. Đây mới là kết quả bất lợi nhất đối với thị trường rủi ro.
Trục chính thứ tư — logic giá năng lượng thay đổi: khi nguồn cung năng lượng không thể ghìm giá, thị trường còn phải gánh chịu rủi ro lớn đến đâu?
Tính đến hiện tại, Brent vẫn ở quanh mức 101 USD. Trước đó, ngay cả chúng ta và Trump cũng lạc quan cho rằng cải thiện nguồn cung năng lượng là có thể ghìm giá Brent.
Tuy nhiên, nhiều bản tin và dữ liệu tuần trước cho thấy nguồn cung năng lượng qua eo biển Hormuz đang phục hồi, thậm chí dần bắt kịp sản lượng trước chiến tranh, nhưng giá năng lượng lại chưa giảm đáng kể!
Vậy câu hỏi đặt ra là: nếu vấn đề Mỹ-Iran không thể được giải quyết, liệu Brent thực sự có thể giảm theo một diễn biến độc lập không?
Trước đây tôi đã nói rằng có ba yếu tố chính ảnh hưởng đến giá năng lượng: tình hình cung ứng năng lượng, định giá của dòng vốn và tác động địa chính trị. Nếu nguồn cung năng lượng được cải thiện mà vẫn không thể ghìm đà tăng giá, điều đó có nghĩa là dòng vốn đang định giá bi quan về địa chính trị Trung Đông, khiến giá neo ở mức cao!
Về tình hình Mỹ-Iran, cuối tuần qua, Chủ tịch Quốc hội Iran một lần nữa nhắc lại rằng để khôi phục hoạt động tại eo biển, Mỹ cần đáp ứng 7 điều kiện trước đó. Trong khi đó, hôm thứ Sáu tuần trước, Phó Tổng thống Mỹ Vance đã họp tại Trại David để chuẩn bị đánh giá an ninh mới về Iran và lực lượng Houthi.
Phe đàm phán của Iran (chủ tịch quốc hội, tổng thống và ngoại trưởng) phát đi tín hiệu cứng rắn.
Phe đàm phán của Mỹ (Vance) tổ chức cuộc họp an ninh.
Về tình hình Trung Đông, hiện đúng là nên nhìn nhận theo kịch bản bi quan. Tất nhiên, khả năng Iran lại bị tấn công trước cuộc bầu cử giữa nhiệm kỳ tháng 11 là không cao trong ngắn hạn. Tuy nhiên, nếu trong thời gian này Mỹ tiếp tục trừng phạt kinh tế và gây sức ép ngoại giao, điều đó sẽ không có lợi cho diễn biến của Brent.
Iran đang đánh cược rằng họ có thể được thở phào sau khi Trump thất bại nặng nề trong cuộc bầu cử giữa nhiệm kỳ, nhưng thị trường sẽ phải đồng thời gánh chịu nhiều áp lực hơn. Tuần này, cần theo dõi liệu Brent có thể phá vỡ mốc 95 USD một cách dứt khoát hay không — đây là điểm mấu chốt!
Trục chính thứ năm — rủi ro trên thị trường trái phiếu toàn cầu gia tăng; làn sóng tăng lãi suất đồng bộ vẫn chưa kết thúc!
Xác suất Ấn Độ tăng lãi suất trong tuần này đang tăng vọt. Nếu Ấn Độ cũng xác nhận tăng lãi suất, hiệu ứng cộng hưởng tăng lãi suất toàn cầu sẽ được củng cố hơn nữa. Điều đó có nghĩa là câu chuyện lãi suất cao sẽ không còn chỉ là câu chuyện của Mỹ mà trở thành câu chuyện toàn cầu.
Rủi ro Nhật Bản tiếp tục tăng lãi suất đang gia tăng. Sau khi xác suất Mỹ tăng lãi suất vào tháng 10 giảm và bị lùi sang tháng 12, rủi ro Nhật Bản tăng lãi suất lại tăng lên. Hiện thị trường dự đoán Ngân hàng Nhật Bản sẽ tăng lãi suất 25BP vào tháng 12, đưa lãi suất lên 1.5%.
Một nguồn rủi ro mới xuất hiện ở châu Âu: “Pháp”. Các vấn đề tài khóa và rủi ro chính trị hiện nay của Pháp khiến rủi ro trên toàn thị trường trái phiếu châu Âu gia tăng hơn nữa, còn đồng euro giảm xuống mức thấp nhất trong 17 tháng.
Trục chính thứ sáu — thị trường tài chính Trung Quốc mở cửa giao dịch trở lại vào ngày 8 tháng 10.
Sau kỳ nghỉ dài Quốc khánh, thị trường hoạt động trở lại vào ngày 8 tháng 10. Các tài sản liên quan như CNY, cổ phiếu Hồng Kông và tài sản nước ngoài, trái phiếu Mỹ, hàng hóa quốc tế, vàng và BTC đều sẽ được định giá lại.
Đối với các tài sản rủi ro, thanh khoản mới quay trở lại là một tín hiệu tốt. Câu chuyện này cũng có thể khiến thị trường định giá lại hội nghị thượng đỉnh Mỹ-Trung trước kỳ nghỉ lễ. Quan trọng hơn, thanh khoản rủi ro liên quan đến Trung Quốc sẽ được định giá lại đồng thời dựa trên những thay đổi của môi trường vĩ mô xảy ra tuần trước.
Tóm tắt tuần này:
Tuần này thiếu các dữ liệu vĩ mô có ảnh hưởng. Thoạt nhìn, tác động đến thị trường rủi ro có vẻ không lớn, nhưng thị trường trái phiếu, tình hình Mỹ-Iran và Brent vẫn ảnh hưởng rất mạnh đến tài sản rủi ro.
Tất nhiên, nhiều bạn có thể không cảm nhận được tác động, đặc biệt là vì ảnh hưởng của thị trường trái phiếu đối với thị trường tài chính không dễ thấy. Lợi suất tăng vọt gây sức ép lên thanh khoản rủi ro. Điều này sẽ không trực tiếp khiến giá tài sản rủi ro giảm mạnh, nhưng sẽ hạn chế mức độ biến động của thị trường tài chính.
Tuần trước, #Bitcoin nhiều lần tạo các cú biến động giả, còn mức tăng giữa các cổ phiếu riêng lẻ của Mỹ phân hóa rõ rệt. Tất cả thực ra đều do lợi suất cao làm thanh khoản suy yếu. Ảnh hưởng của tình hình Mỹ-Iran và Brent đến thị trường có thể sẽ trực tiếp hơn. Nếu lợi suất 10Y và 30Y tiếp tục tăng vọt hoặc duy trì ở mức cao, đồng thời tình hình Mỹ-Iran xấu đi và giá Brent tăng vọt trong ngắn hạn, biên độ biến động của tài sản rủi ro có thể mở rộng. Đây là rủi ro cần lưu ý khi giao dịch ngắn hạn.
Ngoài ra, tuần này cần theo dõi diễn biến của vàng. Nếu lợi suất trái phiếu và vàng cùng tăng, hãy cảnh giác hơn nữa với rủi ro trên thị trường trái phiếu!