FOMC ngày 27–28 tháng 10 hiện không còn là cuộc họp tăng lãi suất dựa trên dữ liệu sẵn có. Đó là cuộc họp giữ nguyên, với tháng 12 vẫn còn là khả năng. Có hai số liệu đã làm được điều đó: PCE tháng 8 vào ngày 30/9 và bảng lương tháng 9 vào ngày 2/10.
Lạm phát hạ nhiệt theo tháng. Tuy nhiên, nó không hạ nhiệt về mức mục tiêu.
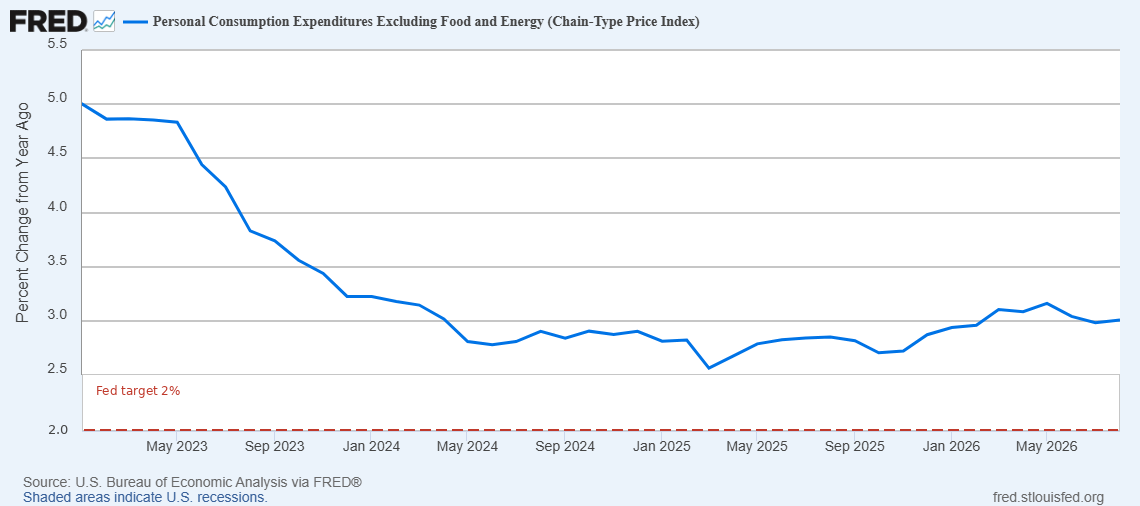
PCE tiêu đề tháng 8 tăng 0,3% theo tháng và 3,4% theo năm. PCE lõi, thước đo được Fed ưu tiên, tăng 0,2% và 3,0%. Dự báo đồng thuận gần với 0,3% và 3,3% đối với phần lõi. Xăng dầu là động lực cho phần tiêu đề. Thực phẩm đi ngang.
Cập nhật hằng năm quan trọng hơn một lần bỏ lỡ theo tháng. Việc điều chỉnh đã cắt giảm mức đọc cốt lõi trước đó khoảng 36 điểm cơ bản. Lạm phát lõi tháng 7, lần đầu được báo cáo gần 3,3%, hiện ở mức 3,0%. Một phần của “sự cải thiện” là do viết lại lịch sử dữ liệu, chứ không phải là sự sụp giảm trong một tháng giá cả.
Chi tiêu không xác nhận một cú gãy về nhu cầu. PCE danh nghĩa nhảy 0,9%, PCE thực 0,6%. Thu nhập tăng 0,2%. Hộ gia đình đã chi tiêu. Họ không nhận được mức tăng lương tương ứng.
Lưu ý: Core PCE đã quay lại mức 3,0% sau đợt điều chỉnh. Con số này vẫn cao hơn mục tiêu của Fed 100bp. Nguồn: BEA thông qua FRED.
Lõi ở 3,0% cao hơn 2% là 100 điểm cơ bản. PCE tiếp theo, cho tháng 9, dự kiến vào ngày 29/10, tức là ngày ngay sau cuộc họp này. Ủy ban sẽ không nhận nó.
Thị trường lao động là thứ đã “làm tắt” kế hoạch tháng 10.
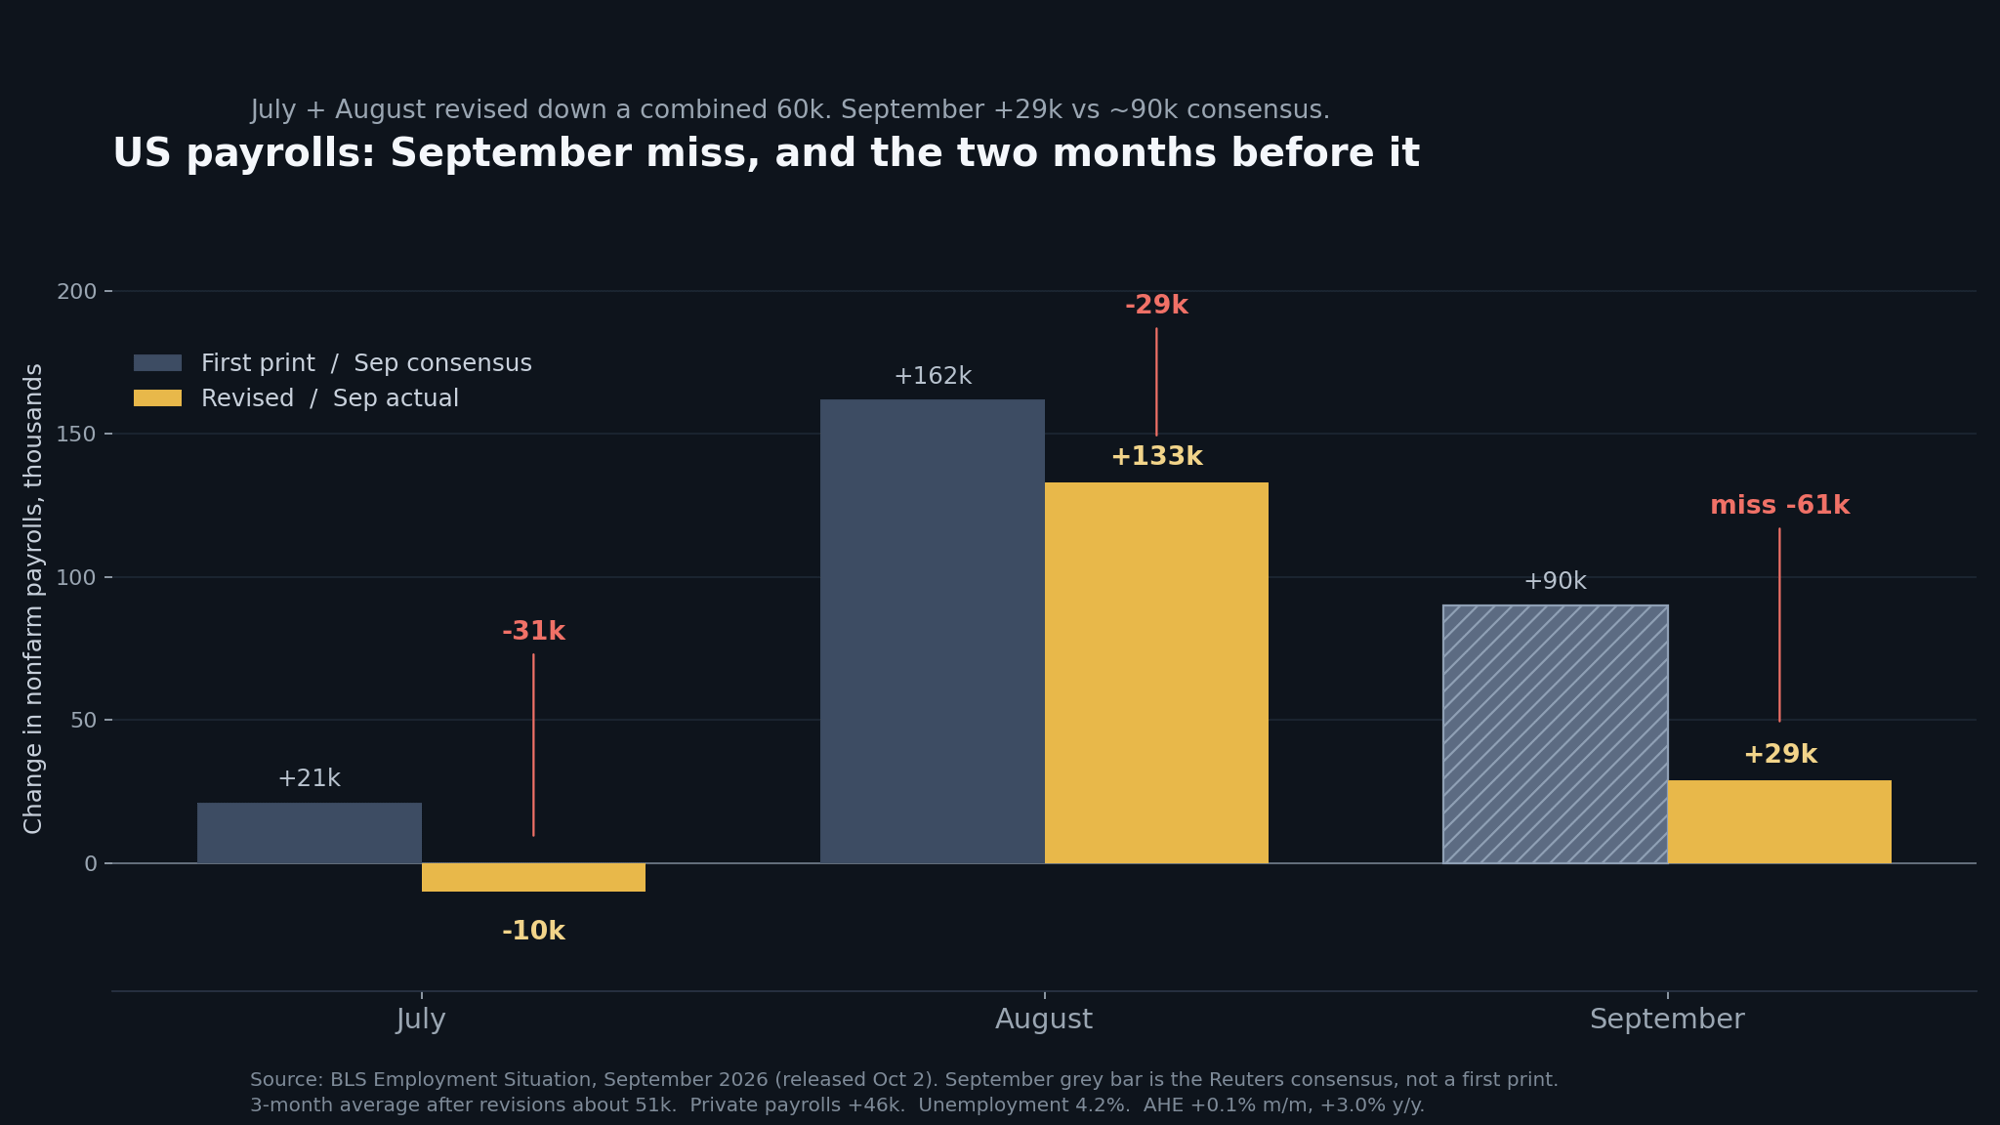
Bảng lương phi nông nghiệp tháng 9 tăng 29.000 so với đồng thuận gần 90.000. Bảng lương khu vực tư nhân là +46.000. Khu vực chính phủ là −17.000. Tháng 7 và tháng 8 được điều chỉnh giảm tổng cộng 60.000. Tháng 7 hiện là −10.000. Tháng 8 từ 162.000 xuống 133.000.
Lưu ý: Tháng 9 +29k so với ~90k kỳ vọng. Tháng 7 và tháng 8 được điều chỉnh giảm tổng cộng 60k. Nguồn: BLS, ngày 2/10.
Tỷ lệ thất nghiệp tăng lên 4,2% từ 4,1%. Nếu làm tròn thì là 4,175%. Tỷ lệ tham gia tăng lên 61,8% từ 61,6%, và việc làm trong hộ gia đình tăng 406.000. Người lao động tham gia lực lượng lao động nhanh hơn so với việc họ tìm được việc. Đây là bản in “mềm” chứ không phải một cú gãy.
Tiền lương là phần “sạch” của báo cáo. Thu nhập bình quân theo giờ tăng 0,1% theo tháng và 3,0% theo năm, mức tăng theo năm chậm nhất kể từ năm 2021. Kênh tiền lương vào core PCE không còn là vấn đề nữa.
Ủy ban sẽ bước vào cuộc họp với điều gì
Tháng 9 đã mang về đợt tăng lãi suất, đưa về 3,75–4,00%. Mười sáu trong số mười tám quan chức, trong các dự báo gần nhất, vẫn muốn ít nhất một lần tăng nữa trong năm nay. Đó là bối cảnh trước hai bản in này.
PCE đã làm giảm mức độ khẩn cấp của lạm phát. NFP đã làm giảm mức độ khẩn cấp của tháng 10. Xác suất CME FedWatch cho một đợt tăng lãi suất vào tháng 10, gần 70% vào ngày 24/9, đã giảm xuống khoảng 37% sau PCE và khoảng 23% sau khi số liệu bảng lương thất bại. Mức thấp trong ngày gần 13%. Tháng 12 vẫn là cuộc họp còn sống.
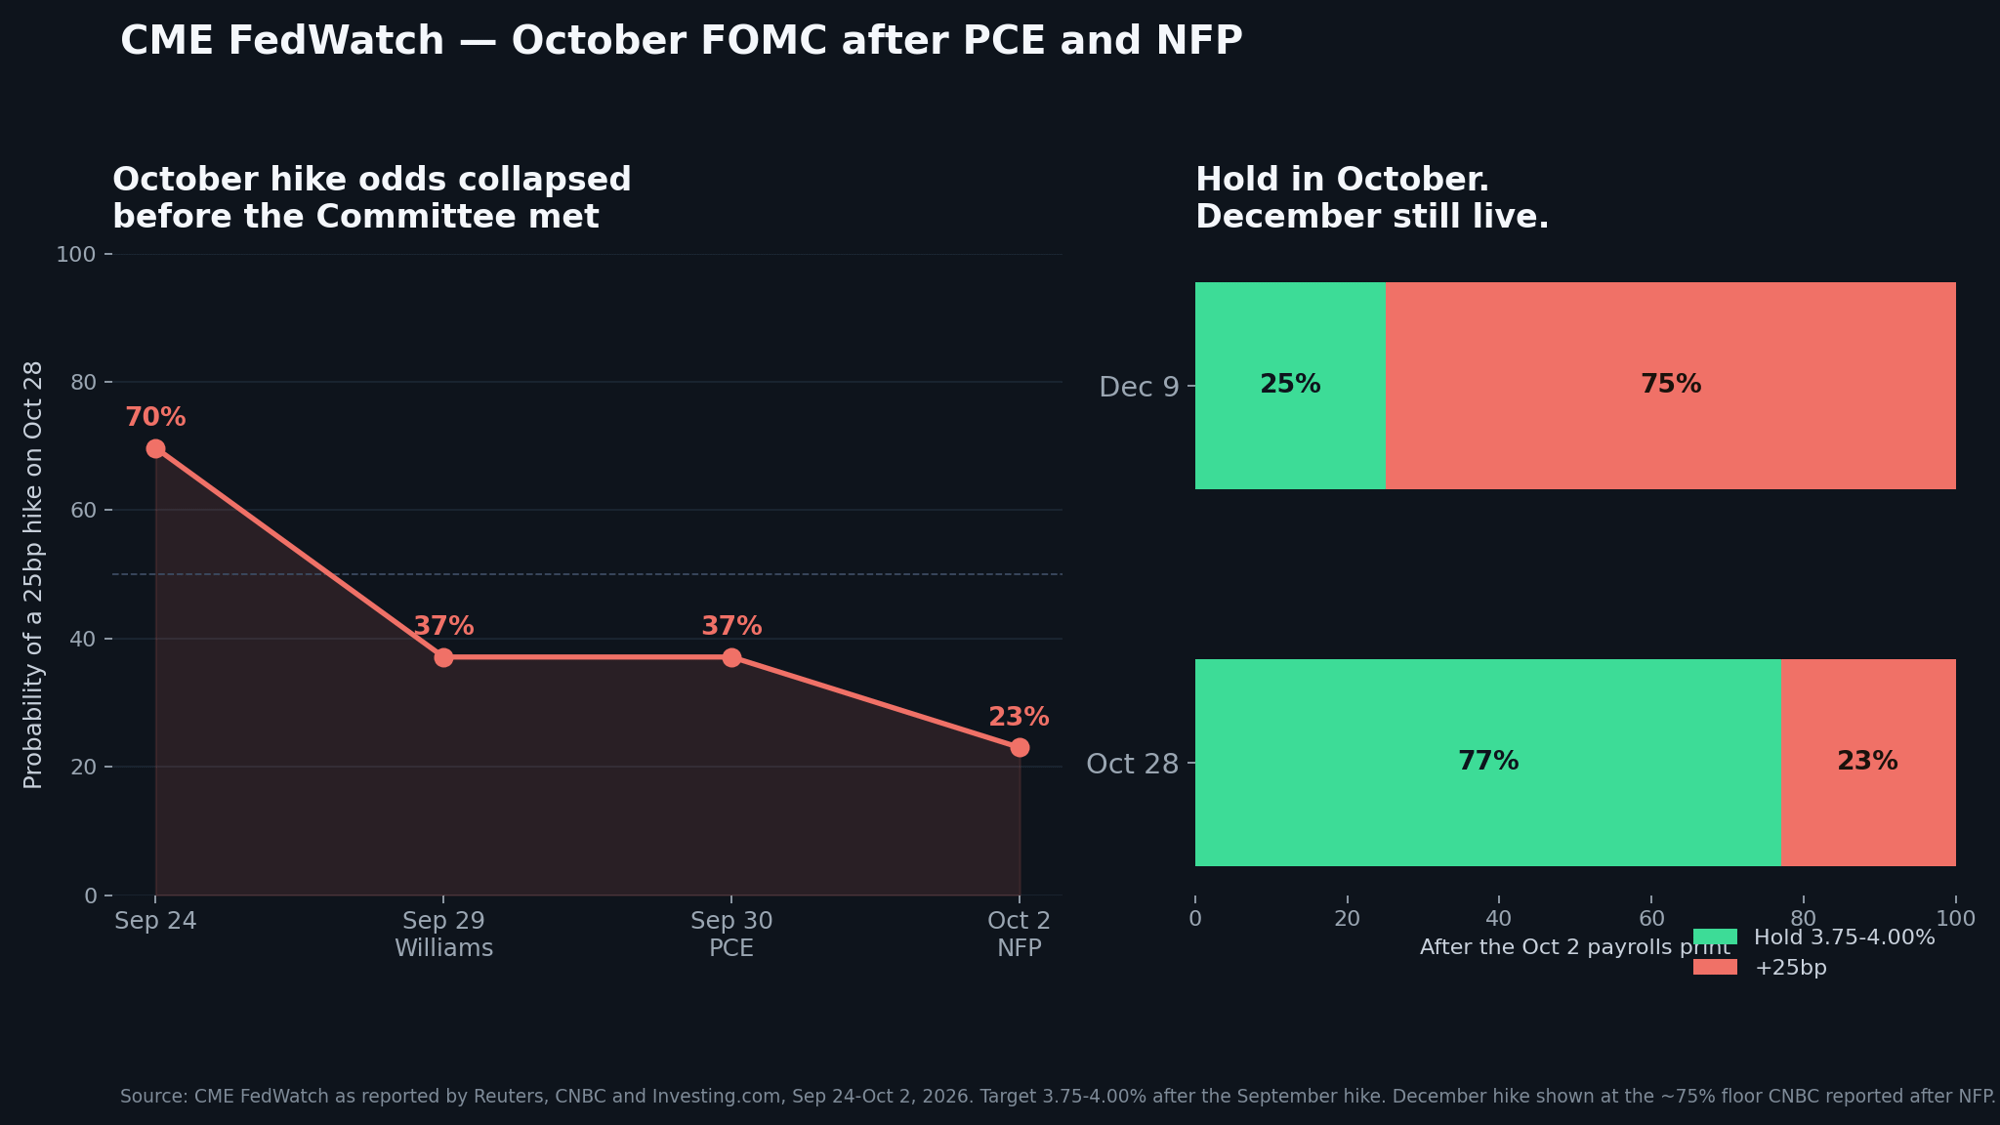
Lưu ý: Xác suất tăng lãi suất tháng 10 giảm từ ~70% xuống ~23% sau hai bản in. Tháng 12 vẫn được định giá gần 75%. CME FedWatch theo Reuters và CNBC, không phải ảnh chụp màn hình chính thức.
Giới hạn nằm ở lịch. CPI tháng 9 rơi trước ngày 28/10. CPI nóng có thể đưa khả năng tăng lãi suất trở lại bàn cân. Một lần in lạm phát mềm thứ hai sẽ khóa trạng thái giữ và đẩy lập luận sang tháng 12.
Tín hiệu liên thị trường
Đầu kỳ mới là tín hiệu, không phải tiêu đề bảng lương. Lợi suất 2 năm đạt đỉnh gần 4,97% trước dữ liệu, rồi giảm xuống khoảng 4,79% trên nến NFP và đóng cửa tuần ở mức 4,827%. DXY không cho thấy đà quay trở lại. Nó kết thúc ở 101,92. Vàng bán tháo khi lợi suất tăng vọt, bật lên, rồi thất bại lần nữa sau khi công bố bảng lương, ở mức cuối khoảng 4.140.
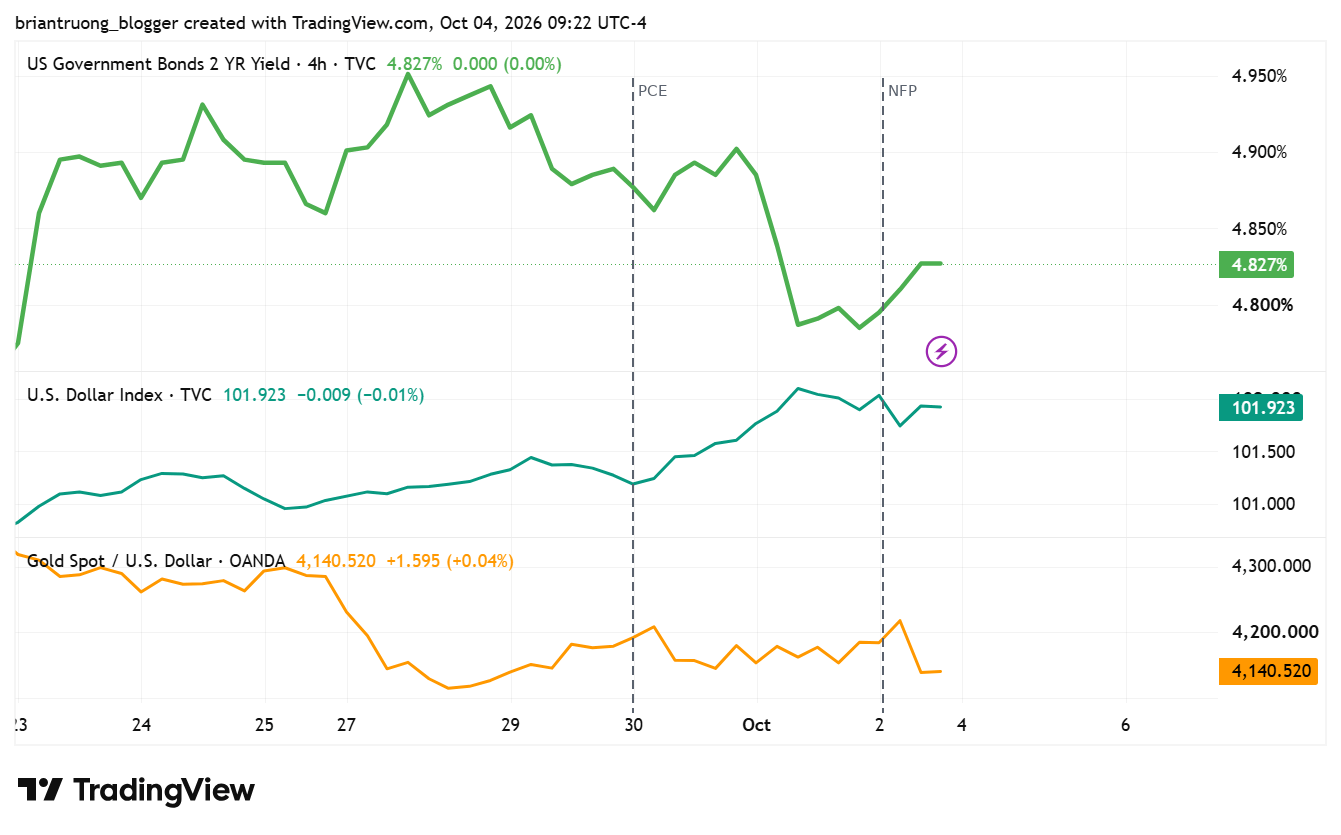
Lưu ý: 4H. Kịch bản NFP đã làm bẻ gãy mức 2 năm. Đồng đô không làm vậy. Vàng giao dịch theo lợi suất, không theo tiêu đề.
Giữ nguyên trong khi lõi vẫn ở mức 3% là một “vùng” cho vàng, không phải xu hướng. CPI nóng giữa tháng 10 mở lại khả năng tăng lãi suất, và đó là hướng giảm “sạch” hơn cho XAU. Bitcoin không có biến độc lập ở đây. Nó đi theo đồng đô và lãi suất thực vào trước cuộc họp.
Ba con đường hướng tới ngày 28 tháng 10
Kịch bản cơ sở: giữ ở 3,75–4,00%. Tuyên bố vẫn mở cho tháng 12. Lạm phát vẫn cao hơn mục tiêu. Lao động không còn “quá nóng” nữa. Đây là điều mà PCE và NFP hiện đang ủng hộ.
Giữ quan điểm diều hâu: CPI tháng 9 nóng, thất nghiệp ổn định, tiền lương không tăng tốc trở lại. Xác suất tăng lãi suất tháng 12 tăng trở lại. Đầu kỳ bị bán tháo. Vàng hoàn lại đà bật lên sau NFP.
Giữ quan điểm ôn hòa: CPI xác nhận PCE bị hụt, và số đơn xin trợ cấp hoặc một bản in bán lẻ mềm cho thấy 29.000 không phải chỉ là một lần. Xác suất tháng 12 giảm cùng với tháng 10. Đây là con đường duy nhất “đồng đô tăng ít—vàng tăng nhiều”, và nó không phải kịch bản cơ sở theo dữ liệu hôm nay.
Tiền mặt là một vị thế hướng vào CPI. Hai bản in đã trả lời cho tháng 10. Chúng không trả lời cho tháng 12.
Không phải lời khuyên tài chính. Các mức sẽ thay đổi theo CPI tiếp theo.
BRIAN TRUONG
GIAO DỊCH $XAU ĐẾN ĐÂY👇